基礎知識
クレジットカードの現金化とは?違法性や利用するリスクを解説
更新日:2026年9月30日
「クレジットカードの現金化は違法なの?」「今すぐお金が必要だけど利用しても大丈夫?」
クレジットカードの現金化とは、クレジットカードのショッピング枠を換金目的で利用し、現金を得る行為です。現金化そのものを直接禁止する法律はありませんが、クレジットカード会社の規約で禁止されており、発覚すると利用停止や強制退会などの措置を受ける可能性があります。
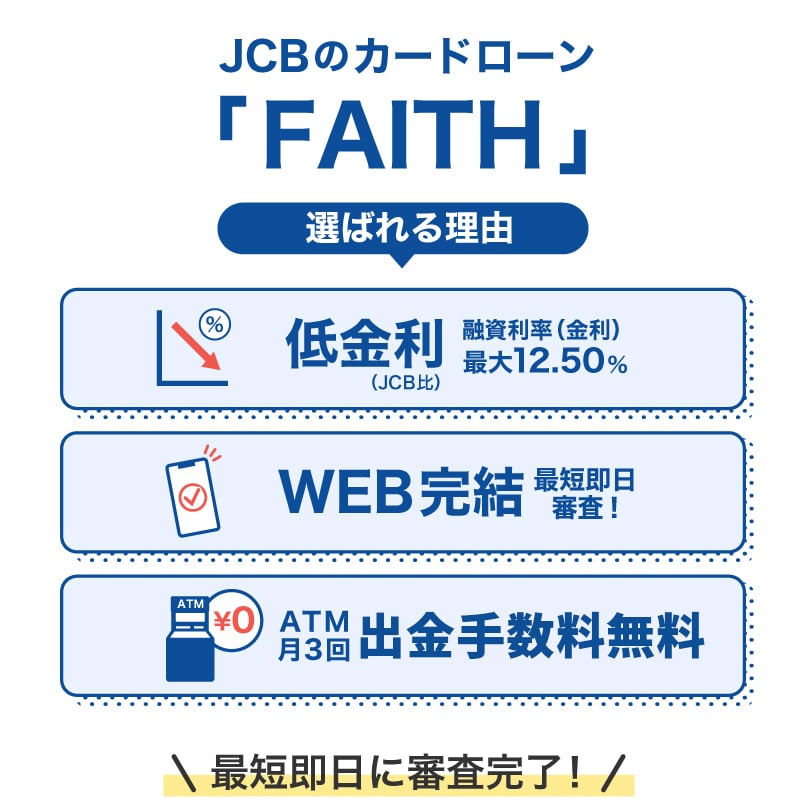
また、高額な手数料によって実際に受け取れる金額が少なくなったり、悪質な業者とのトラブルに巻き込まれたりするリスクもあります。急な出費などで資金が必要な場合は、クレジットカードの現金化ではなく、低金利のカードローンなどの利用を検討しましょう。例えばJCBのカードローン「FAITH」は金利1.30~12.50%の低金利(JCB比)で利用できます。
この記事では、クレジットカード現金化の仕組みや違法性、利用するリスク、その他の資金調達方法について解説します。
この記事でわかること
- クレジットカード現金化の方法は買取式とキャッシュバック式がある
- クレジットカード現金化はカードの利用停止など多くのリスクがある
- クレジットカード現金化に代わる正規の資金調達方法がある
目次
クレジットカードの現金化を検討する前に、確実な選択を
- 金利1.30~12.50%の低金利(JCB比)設定
- 借入限度額は最大900万円
- ウェブで申し込み完結
- 最短即日審査完了
- 借り換え・おまとめにも対応
- 手数料無料で全国15万台以上のCD・ATMを利用可能
- インターネットまたはお電話の申し込みで最短数十秒でお振り込み
JCBカードローンFAITHは金利1.30~12.50%の低金利(JCB比)
クレジットカードの現金化とは、クレジットカードのショッピング枠を現金に換える行為
多くのクレジットカードには、現金を後払いにして商品購入できる「ショッピング枠」と、現金の借り入れに使える「キャッシング枠」という2つの枠が設けられています。
クレジットカードでお金を借りたい場合は、通常キャッシング枠を利用します。しかし「キャッシング枠を使い切ってしまった」「他のローン利用に抵抗がある」などの理由で、クレジットカードの現金化が検討されることがあります。
2つの枠のうち、ショッピング枠を利用して現金を入手することが「クレジットカードの現金化」と呼ばれています。
しかし、クレジットカードの現金化は、クレジットカード会社の規約に違反する行為です。また、「入金されない」などのトラブルに巻き込まれたり、支払困難に陥ったりするなどのリスクがあるため、消費者庁や金融庁は、クレジットカード現金化を利用しないよう呼びかけています。
クレジットカードの現金化には思わぬリスクが伴うため、利用を急ぐ前に、計画的に資金を準備できる正規のサービスを検討することが大切です。例えば、JCBのカードローン「FAITH」は、JCB比で金利1.30~12.50%という低金利で利用できるため、将来の返済負担を抑えることができます。
キャッシングとは?カードローンとの違いや仕組み・審査・返済方法を解説
クレジットカードの現金化の方法は2つ
クレジットカードを現金化する方法は「買取式」と「キャッシュバック式」の2つがあります。
クレジットカードの現金化は、クレジットカード会社の規約違反行為のため利用してはいけません。クレジットカード現金化の仕組みを理解し、似たようなサービスを利用しないよう注意しましょう。
1.買取式
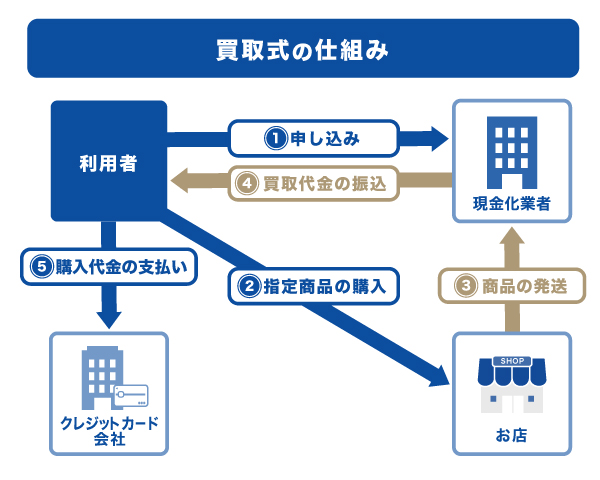
買取式とは、換金率の高いブランド商品や金券などをクレジットカードで買って、買取業者などに売ることで一時的に現金を得る方法です。
買取時に、一時的に現金が手に入るものの、購入商品の支払いはクレジットカード(ショッピング枠)の利用代金として後日請求されます。
また、商品の買取額は、購入金額よりも下がることが一般的で、購入価格と買取価格の差額が「現金化」の実質的なコストになります。
2.キャッシュバック式
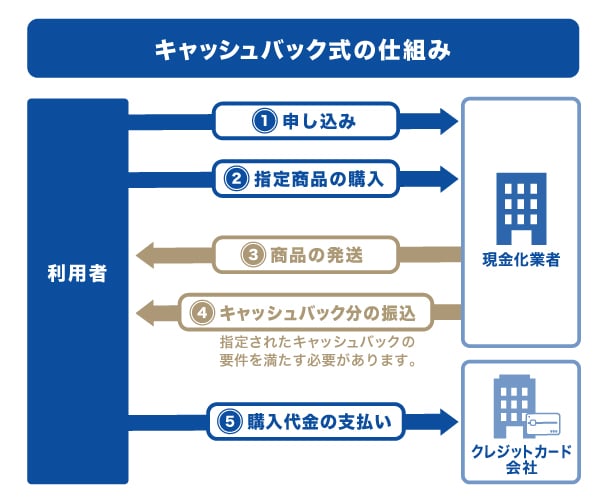
キャッシュバック式とは、現金化業者が扱う商品を購入し、購入特典のキャッシュバックとして現金を得る方法です。ウェブやSNS、街で見かける「クレジットカードの現金化」の広告は、キャッシュバック式を採用している現金化業者のものが多い傾向です。
当然ですが、買取式と同様に、後日商品代金とキャッシュバック分の代金が請求されます。
なお、購入する商品はほとんど価値がない安い商品であることが多いため、売却してお金に換えることは困難です。また商品が自宅に届くので、家族に知られる可能性もあります。
クレジットカードの現金化は、周囲に知られるリスクや金銭的なデメリットが伴います。資金調達をお急ぎの場合は、現金化ではなく、金利1.30~12.50%(JCB比)と低金利で利用できるJCBのカードローン「FAITH」のような正規のサービスを検討することが大切です。
資金調達をお急ぎなら、リスクがなく低金利(金利1.30~12.50%)なJCBカードローン「FAITH」へ
クレジットカードの現金化は違法なのか?
クレジットカードの現金化自体を直接禁止する法律はありませんが、カード会社の規約に違反する行為であり、利用停止や強制退会などの措置を受ける可能性があります。
現金化する際の手数料が実質的な金利と考えられるため、出資法で定める上限金利を上回っていたとして、クレジットカードの現金化を行っている業者が摘発された事例もあります。
クレジットカードの現金化はカード会社の規約に違反する
クレジットカードの現金化をすると規約違反になるため、残金の一括請求やカードの強制退会等を求められます。
実際に各クレジットカード会社の会員規約では、現金化を目的とするカード利用や、クレジットカードの現金化を禁止しています。
クレジットカードは、商品やサービスの支払手段として提供されるものです。利用限度額を換金目的で使うことは、クレジットカード本来の利用目的と異なります。安易にクレジットカードを現金化する業者に近づかないようにしましょう。
日本クレジット協会や金融庁はクレジットカードの現金化を禁じている
日本クレジット協会は、「クレジットカードのショッピング枠の現金化排除に向けた総合的対策」を行っています。
他にも、日本クレジットカード協会や日本貸金業協会、財務局、金融庁、警察庁、消費者庁がクレジットカードのショッピング枠現金化の利用について注意喚起を行っています。
クレジットカードの現金化のリスク
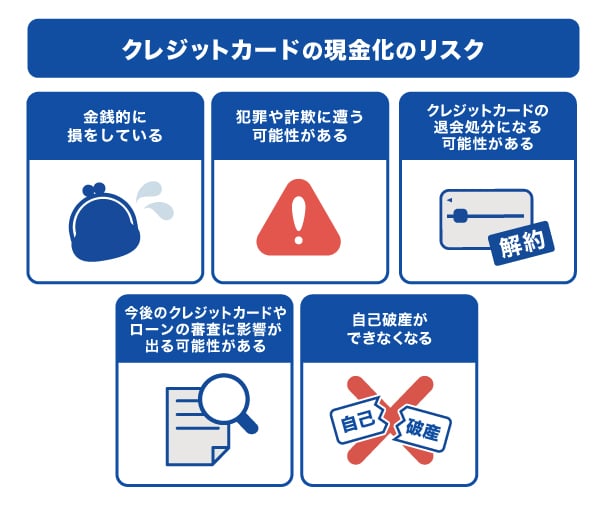
クレジットカードの現金化には、さまざまなリスクがあります。ここからは、クレジットカード現金化のリスクについて解説します。
金銭的に損をしている
クレジットカードの現金化では、現金化を申し込んだ時点で、コストが発生します。例えば10万円を必要としている人が、換金率90%の現金化業者で10万円の商品を購入し、クレジットカードを現金化する場合を考えてみましょう。
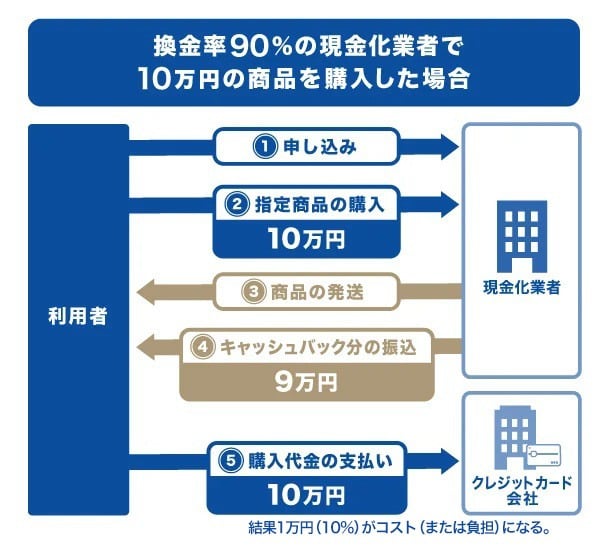
上の図に沿って解説すると、まず(1)商品購入の申し込みを行い、(2)クレジットカード払いで、指定された10万円の商品を購入します。すると、(3)現金化業者より購入した商品が送付され、(4)キャッシュバック分の9万円が振り込まれます。
ここで重要なのは、10万円で購入したにもかかわらず、換金率が90%のため、キャッシュバック(換金)されるお金は10万円の90%、つまり9万円になる点です。
この時点でお金は手に入りますが、クレジットカード払いにしているため、このあと(5)クレジットカード会社より購入代金の10万円が一括請求されます。入手した現金は9万円、請求される支払いは10万円なので、現金化にかかったコストは実質1万円(10%)です。
このように、クレジットカードの現金化では、換金率により最初に手数料が発生します。10万円の調達を希望して10万円の商品を購入したとしても、換金率に応じてコストがすぐに発生します。
しかし、カードローンなどでお金を借りた場合でも、「利息の支払いが負担になりそうで不安」などと考える人もいるでしょう。実際のところはどうでしょうか。
支払いの一例として、「10万円を調達したい」と考えた人が、クレジットカードの現金化とカードローンを利用した場合を比較してみましょう。
●クレジットカード現金化とカードローンの支払い例
| 項目 | 現金化(翌月一括払い) | カードローン※1 |
|---|---|---|
| 利用金額 | 10万円 | 10万円 |
| 得た金額 | 9万円 | 10万円 |
| 毎月の返済額 | 10万円(翌月一括払い) | 10,701円 (10回目のみ10,689円) |
| 完済までの返済回数 | 1回 | 10回 |
| 支払総額 | 10万円 | 106,998円 |
| 実質的なコスト | 1万円 | 6,998円 |
- 1 日本貸金業協会 貸金業相談・紛争解決センター 返済シミュレーションにて算出しています。
- あくまでも簡易シミュレーションの結果であり、実際の返済額は条件により異なります。
設定条件は借入金額10万円、金利15.00%、返済回数10回、元利均等返済としています。
このようにクレジットカードの現金化では、冒頭の例の場合、10万円購入しても実際には9万円しか得られずコストもすぐに発生します。カードローンを利用していれば、希望した10万円を満額借入できるほか、じっくり返済も可能です。
クレジットカードの現金化は、カードローンとの比較でも金銭的に以下のようなリスクがあります。
| クレジットカードの現金化 | カードローン |
|---|---|
| 換金率により、利用と同時にコストが発生する | 利息は利用日数に応じて発生する |
| 得た金額は利用した金額よりも減る | 借入額をそのまま受け取れる |
犯罪や詐欺に遭う可能性がある
クレジットカードの現金化は、形式的には商品の売買であっても、実態は貸し付けです。クレジットカード現金化を事業として行う場合は貸金業に該当する場合があり、貸金業登録を受ける必要があります。
貸金業登録を受けずに貸金業を営むのは違法で、貸金業登録が必要な事業形態であるにもかかわらず登録を受けていない場合は、違法な貸金業者に該当する可能性があります。
もしヤミ金などの悪質業者と取引した場合、現金化のために使ったクレジットカード情報や個人情報が悪用される、現金が正しく振り込まれないなどのトラブルに巻き込まれる可能性があります。
クレジットカードの退会処分になる
クレジットカード会社は、不正利用をモニタリングしています。例えば、普段クレジットカードをあまり使わない人が突然高価なブランド品を買ったり、短期間に同じ商品を大量購入したりした場合など、不自然な利用があるとカード会社から確認が入る可能性があります。
JCBでは、現金を取得することを目的としてクレジットカードのショッピング枠、ショッピング残高枠を利用することを、規約で明確に禁止しています。クレジットカード会社の規約違反行為であるため、発覚した場合はカードの利用停止や解約になります。
カードが解約される場合は、現金化のための利用分のみならず、通常の買い物やキャッシング利用分など、これまで利用した金額の一括返済が求められることもあります。一時的な現金を得るために日常生活すら困難な状況に陥ってしまうおそれがあるのです。
さらに、クレジットカードの現金化が不正な利用方法であることを知りながら利用すれば、消費者にも横領や詐欺罪等が適用される可能性もあります。
今後のクレジットカードやローンの審査に影響が出る可能性がある
クレジットカード会社の規約違反行為であるクレジットカードの現金化が発覚し、強制退会となった場合は、信用情報に記載されます。
信用情報とは、ローンやクレジットカードなどの過去から現在までの取引事実を表す情報で、CIC(株式会社シー・アイ・シー)やJICC(株式会社日本信用情報機構)などの信用情報機関が管理しています。
クレジットカードやローンの審査では、金融機関が信用情報機関に申込者の信用情報を照会し、申込者の返済能力を判断しています。そのため、規約違反が信用情報に記載されていると、審査に通りづらくなる可能性があります。
自己破産の手続きで不利になる可能性がある
自己破産とは、借金返済の見込みがなく支払不能であると裁判所で認められた場合に、借金の返済義務が免除される手続きです。
クレジットカードの現金化は、破産法第252条第1項第2号にある「不当な債務負担行為」にあたる可能性があります。裁判所で不当な債務負担行為であるとみなされた場合は、裁判所から免責(借金の免除の許可)が認められず、自己破産ができません。
クレジットカードの現金化は、一時的に経済危機を乗り越えたとしても、自己破産手続は行えても、借金の免除が認められない可能性があります。
クレジットカードの現金化は、一時的に現金を得られても、手数料や利息による負担だけでなく、カードの利用停止や信用への影響など、長期的なリスクが伴います。資金繰りに困った際は、目先の現金化に頼るのではなく、正規のローンや公的な支援制度など、自身の状況に応じた適切な資金調達方法を検討することが大切です。

- 1級ファイナンシャル・プランニング技能士
- 赤上 直紀
クレジットカードの現金化は使わない!正規の資金調達方法とは?
クレジットカードの現金化はコスト的に不利なだけでなく、今後のクレジットカードやローン利用などにも影響が及ぶ可能性があり、危険性が高い資金調達方法です。
クレジットカードの現金化よりも正規で資金調達するには、以下のような方法があります。
クレジットカードのキャッシング枠を使う
すでに持っているクレジットカードにキャッシング枠が設定されていれば、利用限度額の範囲で、すぐに借り入れが可能です。利用にあたり、新たな申し込みや審査は必要ありません。
ショッピング枠を現金化で利用するより、キャッシング枠を利用したほうが、手数料も安く抑えられます。
ただしキャッシング枠の設定がない場合は、キャッシング枠の申し込み、審査が必要です。
一方、利用には注意すべきポイントもあります。
キャッシング枠とショッピング枠は利用限度額内で枠を分け合っているため、キャッシングを利用することで、ショッピング枠(通常のお買い物利用)を圧迫してしまいます。
また、もともとキャッシング枠はショッピング枠内で設定されているため、利用限度額を超えるような高額な借り入れには対応していません。
キャッシング枠は設定されていればすぐ利用できる反面、金利設定は高く、おおむね15.00~18.00%程度になっている点も知っておきましょう。
キャッシング枠のデメリットを考えると、以下のような場合は、資金調達に際してカードローンの利用が向いていると考えられます。
- まとまったお金を借りたい場合
- 少しでも低金利で借りたい場合
- キャッシング枠を上限まで利用している場合
- ショッピング枠を減らしたくない場合
- ショッピングと借り入れを分けて管理したい場合
カードローンを利用する
「今すぐ現金が必要」という場合は、カードローンという選択肢をまず検討してください。
クレジットカードのキャッシング枠を利用しようと考えていた場合でも、カードローンなら次のようなクレジットカードキャッシングのデメリットを解決できる可能性があります。
- まとまったお金を借りたい→最短で即日融資を受けられる場合がある
- 少しでも低金利で借りたい→低金利設定のカードローンがある
- キャッシング枠を上限まで利用している→クレジットと別に利用できる
- ショッピング枠を減らしたくない→クレジットと別に利用できる
- ショッピングと借り入れを分けて管理したい→クレジットと別に利用できる
カードローンには、取り扱う金融機関により、銀行系、消費者金融系、信販系などいくつかの種類があります。申し込みから融資までのスピードや適用金利など、商品により差があるため、利用を検討する際には自分にとってよりメリットの大きいカードローンを選択しましょう。
クレジットカードの現金化はもちろんのこと、クレジットカードのキャッシングより低金利で利用できるカードローンも多くなっています。
金利を抑えながら早く現金を用意したい場合は、カードローンの活用を考えましょう。
急に現金が必要になったらJCBのカードローン「FAITH」が便利
- ご利用には審査があります。お申し込み条件など、詳細は上のリンクよりご確認ください。
「FAITH」は、クレジットカード会社のJCBが提供する年会費無料のカードローンです。クレジットカードのキャッシング枠ではなく独立したローンカードなので、クレジットカードの利用枠には影響しません。
初めて借り入れする場合やなるべく早く借り入れしたい場合は、借入先が貸金業法を遵守する正規業者かを判断するのは難しいことがあります。そのようなときは、信頼できる大手ブランドを選ぶのも手段の一つです。
金利1.30~12.50%の低金利設定(JCB比)
クレジットカードのキャッシングは、一般的に15.00~18.00%の金利設定。JCBのクレジットカードのキャッシングでも、金利設定は15.00~18.00%になっています。
一方、JCBのカードローン「FAITH」の融資利率(金利)は、1.30~12.50%の低金利設定です。クレジットカードのキャッシングよりも利息を抑えながら活用できます。
最短即日審査・即日融資も可能
FAITHの審査は、最短で申し込んだ即日に完了し、結果がわかります。
審査後、契約手続きが完了すれば、最短数十秒で口座にお金が振り込まれる「キャッシング振り込みサービス」が利用可能。お急ぎの場合は、最短で即日融資できる可能性があります。
審査後は、最短3営業日でローンカードが登録した住所に郵送され、提携ATMの利用が可能です。
「FAITH」は申し込みから借り入れまでの手続きがスムーズ
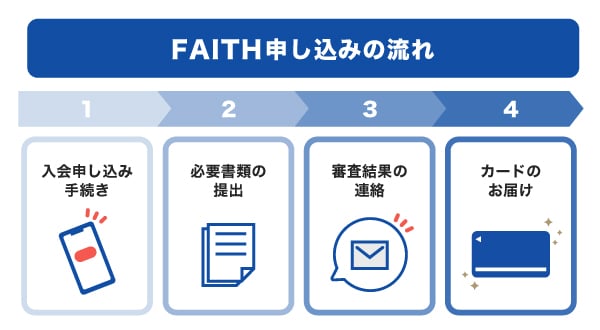
JCBのカードローン「FAITH」は、申し込みから借り入れまで4ステップです。なるべく早く現金が必要という人も、わかりやすくスピーディに借り入れできます。
●入会申し込み手続き
FAITHの申し込みはウェブのみで完結します。入会申し込みフォームに必要事項を入力しましょう。
●必要書類の提出
本人確認書類と収入証明書類の提出が求められるため、事前に用意しておけばさらにスムーズに借り入れが可能です。
●審査結果の連絡
JCBからメールで審査結果が連絡されます。最短で即日審査となるうえ、審査後、契約完了すれば、キャッシング振り込みサービスを利用して即日融資も可能です。
●カードのお届け
最短3営業日で登録した住所に郵送されます。
FAITH申込前のチェックリスト
「FAITH」はJCBのクレジットカードとは別発行のカードローンなので、JCBのクレジットカードを持っている方でも、利用時には新たに審査があります。
もちろん、JCBのクレジットカードを持っていない場合でも、審査のうえ利用可能です。
ここでは、スムーズな審査通過のため、申込前にチェックしておきたい注意点について紹介しましょう。
申込条件を満たしている?
「FAITH」は低金利で利用できるメリットの多いカードローンです。ただし申込条件があり、どなたでも利用できるわけではありません。「FAITH」は以下の条件を満たす場合にお申し込み可能です。
●20歳以上69歳以下で、ご本人に毎月安定した収入のある方
なお、申込条件を満たしている場合でも、以下のように利用の対象とならないケースがあるため、ご注意ください。
- 個人の給与収入、または事業所得を示す書類をお持ちでない方
- 学生、パート・アルバイトの方
- 現在のお借入合計残高(住宅・自動車ローンは除く)が年収の3分の1を超えている方
申込内容や書類に不備はない?
カードローン審査は申込時に入力した内容や提出書類により実施されます。その際、入力内容や提出書類に不備があると、審査に影響する可能性があります。
間違いや漏れがないか、申込時にはしっかり確認しましょう。また、提出書類は種類により有効期限があるので、期限切れに注意してください。
他社カードローンと同時申し込みしていない?
カードローンを申し込むと、個人信用情報機関に申し込み履歴が登録されます。
短期間に複数のカードローンを申し込んだ場合、「お金に相当困っている」「返済能力に問題があるかもしれない」と判断され、審査通過が難しくなるケースがあります。
気になるカードローンが複数ある場合は、条件を比較し、自分に合ったものを絞り込んで申し込みましょう。
「FAITH」は低金利で利用できるうえ、最短即日審査・即日融資が可能な利便性の高いカードとして便利です。
カードローンの審査では、申込条件を満たしていることはもちろん、申込内容や提出書類に不備がないことも重要なポイントです。事前に必要書類や借入状況を確認し、自分に合った商品を選ぶことで、手続きをスムーズに進めやすくなります。低金利や利便性だけでなく、無理なく返済できる借入額を設定することも大切です。
- 1級ファイナンシャル・プランニング技能士
- 赤上 直紀
クレジットカードの現金化はNG!急にお金が必要になったら低金利で利用できるカードローンを検討しよう
クレジットカードの現金化を簡単に資金調達できる方法だと考える人もいるかもしれません。しかし、実は高いコストがかかるうえ、クレジットカード会社の規定にも違反する、リスクが大きい方法です。
場合によっては、犯罪や詐欺に遭う可能性や、今後のクレジットカードやローンの利用に影響が出る危険性もあります。
急にお金が必要になった際は、正規に借り入れできる方法を選びましょう。
JCBの「FAITH」は、低金利で利用できるカードローンです。現金化よりコストがかからず、低金利で利用できるJCBのカードローン「FAITH」をご検討ください。
よくある質問
-
クレジットカードの現金化とは何ですか?
-
クレジットカードのショッピング枠を利用して現金に換える行為です。クレジットカード会社はこの行為を規約で禁止しており、消費者庁や金融庁はクレジットカードの現金化をしないよう呼びかけています。クレジットカードの現金化自体を直接禁止する法律はありませんが、クレジットカード会社の規約違反にあたります。また、利用方法や業者の実態によっては法的な問題に発展する可能性があります。
-
クレジットカードから現金化するにはどうすればよいですか?
-
クレジットカードの現金化の一つ、キャッシュバック式は、現金化業者から指定された商品を購入し、一定の還元率でキャッシュバックにより現金を手にする方法です。
しかし、実質的に高いコストがかかるうえ、法律に違反する可能性もある行為です。急にお金が必要になった場合は、融資の早いカードローンなど、確実な方法を検討しましょう。 -
クレジットカードの現金化は違法ですか?
-
クレジットカードの現金化は、違法である可能性が高く、利用してはいけません。クレジットカード会社の会員規約に違反する行為であり、現金化を目的としたカード利用が発覚した場合は、カードの利用停止や強制退会となる可能性があります。
消費者庁や金融庁もクレジットカード現金化業者の利用を避けるよう注意喚起しています。早急に借り入れたい場合でも、カードローンなどの正規の借入方法を活用してお金を調達しましょう。 -
クレジットカードの即日現金化はできますか?
-
現金化業者によっては「最短3分で融資」など、即日の現金化を提示しているケースがあります。しかし繰り返しになりますが、クレジットカードの現金化はクレジットカード会社の利用規約違反に該当する行為であるうえに、トラブルや詐欺に遭う危険性もあります。急にお金が必要になった場合は、融資の早いカードローンなど、正規の借入方法で確実な方法を検討しましょう。
-
クレジットカードの現金化は「しないほうがいい」「利用したら後悔する」といわれる理由は何ですか?
-
クレジットカードの現金化は、クレジットカードの規約違反行為であるため、カードの利用停止や強制退会となる可能性があります。強制退会は信用情報に記録されるため、今後のクレジットカードやローンの審査に影響が出るだけでなく、悪質な業者との取引によって犯罪や詐欺の被害に遭うおそれもあります。
クレジットカードの現金化の実態は貸し付けであるため、カードローンなどの正規に利用できるサービスを利用しましょう。
「ちょっと借り」にも「借り換え・おまとめ」にも最適!
JCBのローン専用カード「FAITH」
金利最大でも12.50%と
低金利(JCB比)
ご利用限度額最大900万円
- 【監修者】
-
氏名:赤上 直紀(あかがみ なおき)
資格:1級ファイナンシャル・プランニング技能士元銀行員。個人のお客様に対し、カードローンやクレジットカードを中心とした資金ニーズや家計状況に応じた提案業務に従事。その中で、金融リテラシーの差が家計や将来設計に大きな影響を与える現実を実感。より多くの人が適切な金融判断を行える社会の実現に貢献したいと考え、メディアを通じた情報発信の道へ。現在は「お金の知識をわかりやすく広く届けること」を使命とし、執筆活動を行っている。
関連記事を見る


クレジットカードの現金化は、法律で一律に禁止されているわけではありませんが、多くのカード会社では規約違反となる行為です。利用停止や残高の一括請求などのリスクがあるだけでなく、換金時の手数料によって実質的な負担が大きくなるケースも少なくありません。一時的な資金調達であっても利用は避け、正規の金融サービスを検討しましょう。