基礎知識
金利計算の方法を解説|カードローンの利息の計算式と返済シミュレーション
公開日:2026年10月30日
カードローンを利用する前に「利息がいくらかかるのか」を把握しておくことは、返済計画を立てるうえで非常に重要です。しかし、「金利」「利息」「年利」といった言葉の意味がわからなかったり、実際にどうやって計算すればいいかわからなかったりする方も多いのではないでしょうか。
金利計算の仕組みを理解せずに借り入れをすると、返済総額が想定より大きくなったり、返済期間が長引いたりするリスクがあります。借入額が同じでも、金利や返済期間の違いによって支払う利息が大きく変わるからです。
この記事では、金利計算の基本的な方法を計算式と具体例を用いてわかりやすく解説します。返済シミュレーションや利息を抑えるための方法もあわせて紹介するので、カードローンを賢く活用するための知識として、ぜひ最後までお読みください。
この記事でわかること
- カードローンの利息を自分で計算する方法
- 借入額・金利・返済期間が利息に与える影響
- 利息を抑えるための返済方法と低金利カードローンの選び方
目次
利息を抑えて計画的に利用するなら、将来の返済負担を抑える金利選びが大切
- 年利1.30~12.50%の低金利(当社比)設定
- 借入限度額は最大900万円
- ウェブで申し込み完結
- 最短即日審査完了
- 借り換え・おまとめにも対応
- 出金手数料が月3回まで無料で全国15万台以上のCD・ATMを利用可能
- インターネットまたはお電話の申し込みで最短数十秒でお振り込み
JCBカードローンFAITHは年利1.30~12.50%の低金利(JCB比)
金利計算とは?利息・利率・年利の基本をまず理解しよう
カードローンの金利計算を正しく理解するには、まず「金利」「利息」「利率」「年利」といった基本的な用語の意味を整理しておくことが大切です。これらの言葉は似ているようで意味が異なり、混同したまま借り入れをしてしまうと返済計画が思いどおりにいかなくなるリスクがあるため注意しましょう。
「金利」「利息」「利率」の違い
金利とは、借りたお金に対して発生する利息の「割合」を指し、「%」で表すものです。一方、利息とは、お金を借りる対価として支払う「金額」のことで、「円」で表します。利率は金利とほぼ同じ意味で使われることが多く、カードローンも同様に理解して差し支えありません。
3つの言葉の違いを表にまとめると、以下のようになります。
| 用語 | 単位 | 意味 |
|---|---|---|
| 金利 | % | 借入金額に対する利息の割合 |
| 利息 | 円 | お金を借りる対価として支払う金額 |
| 利率 | % | 金利とほぼ同じ意味 |
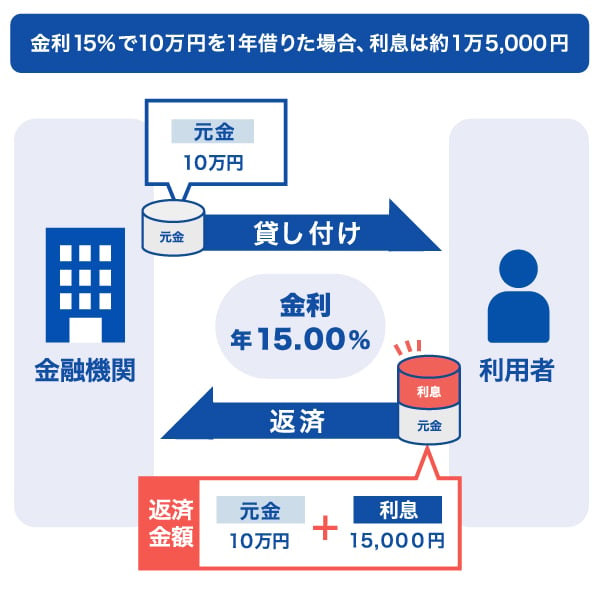
例えば、年利15.00%のカードローンで10万円を1年間借りた場合、利息は約1万5,000円になります。「金利15.00%」という数字(割合)が「1万5,000円」という利息額(金額)に変換されるイメージです。
- 上の内容は概念理解のための簡略計算です。実際の利息は借入日数や返済方式によって異なります。
年利・月利・日利とは
カードローンの金利は一般的に「年利(年率)」で表示されます。年利とは、1年間借り続けた場合に発生する利息の割合のことです。年利がわかれば、月単位・日単位の金利を以下のように計算できます。
- 月利=年利÷12
- 日利=年利÷365(※うるう年の場合366)
例えば、年利12.00%の場合、月利は1.00%、日利は約0.033%となります。
ここで重要なのは、カードローンの利息は基本的に日割りで計算されるという点です。
「年利12.00%なら1年借りないと12.00%分の利息はかからない」と誤解されている方もいるかもしれませんが、それは誤りなので注意しましょう。仮に1ヵ月借りた場合、利息は年利の約12分の1(約1.00%相当)が目安となります。
金利計算の計算式|利息を自分で計算する方法
カードローンの利息は、実際にどのように計算されるのでしょうか。難しそうに思えるかもしれませんが、計算式は一つだけです。この式を覚えておけば、借入前におおよその利息を自分で試算できるようになります。
なお、実際の利息は各社の計算ルールや端数処理によって多少の誤差が生じる場合があるため、あくまで目安として活用してください。
利息の計算式
カードローンの利息は、以下の計算式で求められます。
・利息=利用金額(残高)×金利(年利)×利用日数÷365
各項目の意味は以下のとおりです。
| 項目 | 意味 |
|---|---|
| 借入金額(残高) | 利息の対象となる金額(円)。返済が進むごとに残高が減るため、利息計算の元になる金額も毎月変動する |
| 金利(年利) | カードローンに設定された年利を小数で表したもの(例:12.50%→0.125) |
| 利用日数 | 借り入れた日から返済日までの日数 ※借入当日を含むかどうかは商品によって異なる |
| 365 | 1年の日数(※うるう年の場合は366) |
この計算式は、基本的にどのカードローンにも共通して使えます。金利や借入期間が異なっても、同じ式でおおよその利息を試算できるので、覚えておくと便利です。
計算式の具体例
実際に計算式を使って利息を試算してみましょう。
<例(1):10万円を年利12.50%で30日借りた場合>
100,000×0.125×30÷365=約1,027円
<例(2):同じ条件で90日借りた場合>
100,000×0.125×90÷365=約3,082円
例(1)と例(2)を比べると、利用日数が3倍(30日→90日)になると利息もほぼ3倍になることがわかります。金利と借入金額が同じであれば、利息は利用日数に比例して増えていく仕組みです。
ご自身の条件で利息を計算したい場合は、以下の手順で試算してみてください。
- 金利(年利)を小数に変換する(例:12.50%→0.125)
- 借入金額にかける
- 利用日数をかける
- 365(※うるう年の場合366)で割る
金利負担は返済方法によって変わる
同じ金利・同じ借入金額であっても、選ぶ返済方式によって毎月の支払額や総利息は大きく変わります。借入前に違いを理解し、自分に合った方式を選ぶことが大切です。
カードローンにはおもに3つの返済方式があり、それぞれ以下のような特徴があります。
| 返済方式 | 毎月の支払額 | 総返済額の傾向 | 向いている方 |
|---|---|---|---|
| 残高スライド(元金定額) | 残高に応じて変動 | 長期化すると増えやすい | 毎月の負担を抑えたい方 |
| 元利均等返済方式 | 一定 | 計算しやすい | 計画的に返済したい方 |
| 元利一括払い(1回払い) | 一括 | 短期なら最も少ない | 短期間だけ借りたい方 |
以下で返済方式ごとの詳細を見ていきましょう。
残高スライド(元金定額)方式
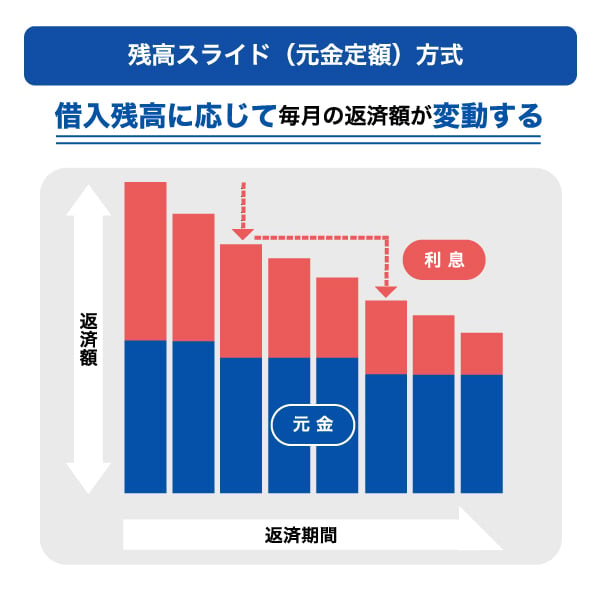
残高スライド方式とは、その時点の借入残高に応じて毎月の返済額が決まる返済方式です。残高が多いうちは返済額が多く、残高が減ると返済額も段階的に少なくなります。
メリットは、返済初期の心理的ハードルが低いことです。借入直後から高額の返済を求められるわけではないため、家計への急激な負担を抑えられます。
一方で、最低返済額だけを払い続けると元金がなかなか減らず、結果として返済期間が長期化して総利息が膨らみやすくなる点はデメリットといえるでしょう。返済の見通しを立てながら、余裕があるときに繰上返済を活用することが有効です。
元利均等返済方式
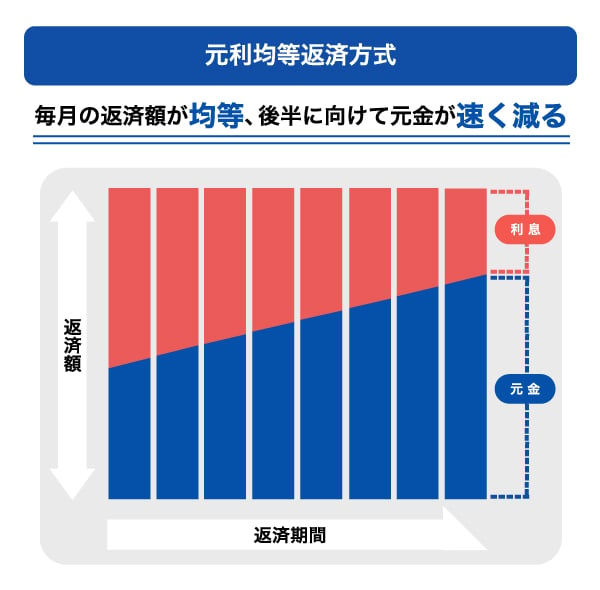
元利均等返済方式とは、毎月の返済額(元金+利息)が一定になる返済方式を指します。返済初期は利息の割合が高いため元金の減りが遅く、返済が進むにつれ利息が減って元金の減るペースが速くなるのが特徴です。
メリットは、返済額が毎月一定のため、返済計画を立てやすい点です。月々の支出が変動するのを避けたい方に向いているでしょう。
デメリットは、返済初期は元金がなかなか減らないため、返済が進んでいる実感を得にくい点です。
元利一括払い(キャッシング1回払い)
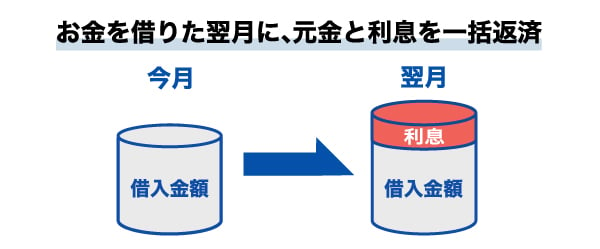
元利一括払いとは、借りたお金と利息をまとめて指定の返済日に一括で返済する方式です。利息の計算式は通常と同じ「借入残高×金利×日数÷365(※うるう年の場合366)」ですが、利用日数が23~56日と短いため、総利息が3つの方式のなかでも小さくなりやすいのが特徴です。
「給料日まであと数万円だけ足りない」「短期間だけ借りてすぐ返せる」という方に向いている方式です。ただし、返済日に一括で返済できる見通しが立っていることが、借り入れの前提です。返済できない場合は遅延損害金が発生するリスクがあるため、無理のない範囲で活用しましょう。
金利計算シミュレーション|借入額・返済元金別の総利息一覧
「実際にいくら利息がかかるのか」を借入前に把握しておくことは、返済計画を立てるうえで重要です。ここでは、借入額と毎月の返済元金の組み合わせ別に、総利息と返済回数をシミュレーションします。借り入れを検討している方はぜひ参考にしてください。
返済元金別の総利息シミュレーション
以下は、金利12.50%・毎月元金定額払いの条件でシミュレーションした結果です。
<利用日数:30日>
| 借入金額 | 毎月返済元金 | 総利息 | 返済回数 |
|---|---|---|---|
| 10万円 | 5,000円 | 10,764円 | 20回 |
| 10万円 | 10,000円 | 5,550円 | 10回 |
| 30万円 | 10,000円 | 47,958円 | 30回 |
| 30万円 | 20,000円 | 24,484円 | 15回 |
- 上の内容はJCB公式返済シミュレーターをもとに算出した参考値です(2026年10月15日時点)。実際の返済額は返済状況により異なります。
同じ借入金額でも、毎月の返済元金を増やすことで総利息と返済期間を大幅に抑えられることがわかります。例えば30万円を借りた場合、毎月の返済元金を1万円から2万円に増やすだけで総利息が約2万3,000円減り、返済期間も半分となります。余裕があるときに返済元金を増やすことが、利息を抑えるうえで有効です。
ご自身の条件でより詳細なシミュレーションをしたい方は、JCB公式の返済シミュレーターをご活用ください。
FAITHで借りた場合の返済シミュレーション
JCBカードローン「FAITH」は、審査によって決定した利用可能枠(限度額)に応じて金利が固定されます。利用可能枠(限度額)が大きいほど金利が低くなるため、同じ金額を借りても適用される金利によって利息が大きく変わるのが特徴です。
ここでは15万円を借りた場合を例に、利用可能枠(限度額)別の金利で総利息がどのように変わるかをシミュレーションしてみましょう。
| 利用可能枠(限度額) | 適用金利 | 総利息 | 返済回数 |
|---|---|---|---|
| ~149万円 | 年12.50% | 30,915円 | 44回 |
| 250~349万円 | 年8.00% | 19,779円 | 44回 |
| 500~699万円 | 年4.40% | 10,866円 | 44回 |
- 上の内容は、2026年10月15日時点のJCB公式返済シミュレーターによる参考値です。毎月返済元金を10,000円、返済方法を「残高スライド(標準)元金定額払い」に設定しています。実際の返済額は返済状況により異なります。
同じ15万円を借りた場合でも、利用可能枠(限度額)によって総利息に最大約20,000円の差が生じることがわかります。ご自身の条件でより詳細なシミュレーションをしたい方は、JCB公式の返済シミュレーターをご活用ください。
カードローンの金利相場と上限金利の法律上のルール
カードローンを選ぶうえで、金利は重要な比較ポイントの一つです。金利の相場を知っておくことで、提示された金利が高いのか低いのかを判断しやすくなります。また、法律によって定められた上限金利を理解しておくことで、不当に高い金利での借り入れを防げるでしょう。
カードローンの金利相場は年2.00~18.00%
カードローンの金利相場は、一般的に年2.00~18.00%です。
「銀行系は金利が低く、消費者金融は金利が高い」と思われがちですが、実際には業態だけで一概に判断できるわけではありません。銀行系でも上限金利が高めに設定されている商品もあれば、クレジットカード会社のカードローンでも低金利の商品があります。カードローンを選ぶ際は業態で判断するのではなく、実際の上限金利を個別に比較して検討しましょう。
JCBカードローン「FAITH」の上限金利は年12.50%と、一般的な相場の上限である18.00%と比べて低く設定されています。上限金利が低い商品ほど、高い金利が適用された場合でも支払う利息の上限が低くなり、総返済額を抑えやすくなることがメリットです。
利息制限法が定める上限金利
カードローンの金利は、「利息制限法」によって上限が定められています。貸金業者が上限を超える金利で貸し付けた場合、超過した利息部分は無効となり、行政処分の対象となることがあります。
上限金利は借入額に応じて以下の3段階です。
- 借入額10万円未満:年20.00%
- 借入額10万円以上100万円未満:年18.00%
- 借入額100万円以上:年15.00%
この法律の存在により、法外な金利での貸し付けは法的に禁止されています。
カードローンを利用する際は、提示された金利がこの上限の範囲内に収まっているかを確認しましょう。また、上限に近い金利の商品より、できるだけ低金利の商品を選ぶことも大切です。
金利計算で見る借入期間と利息の関係
金利が低くても、長く借り続ければ利息は増え続けます。利息を減らすには「金利の低い商品を選ぶ」だけでなく、「借入期間を短くする」という視点も欠かせません。
最低返済額だけ払い続けると完済まで時間がかかる理由
先述のとおり、カードローンの利息は日割り計算のため、1日借りるごとに「借入残高×金利÷365」の利息が積み上がります。残高が多いうちは1日当たりの利息も大きいため、返済を先延ばしにするほど総利息が膨らむ仕組みです。
特に問題になりやすいのが、最低限の返済額だけ払い続けるケースです。例えば、残高30万円・年利12.50%のカードローンで残高スライド(標準)元金定額払いで返済し続けた場合を見てみましょう。毎月の返済額のうち約2,700円前後が利息に充てられ、元金の返済は10,000円です。
| 月 | 借入残高 | 利息 | 元金返済分 |
|---|---|---|---|
| 1ヵ月目 | 300,000円 | 約2,671円 | 10,000円 |
| 2ヵ月目 | 290,000円 | 約2,979円 | 10,000円 |
| 3ヵ月目 | 280,000円 | 約2,972円 | 10,000円 |
- 上の内容は、2026年10月15日時点のJCB公式返済シミュレーターによる参考値です。返済方式は「残高スライド(標準)元金定額払い」に設定しています。月の日数によっては、残高が減っても利息が前月より増える場合があります。実際の返済額は返済状況により異なります。
このように、最低返済額だけを払い続けると完済まで約62回(約5年)かかります。カードローンで損をしないためには、余裕があるときに繰上返済を活用し、できるだけ早く元金を減らすことが大原則といえるでしょう。
返済が1日早まると利息はどのくらい変わる?
「返済が1日ずれても大して変わらない」と思いがちですが、数字で見ると積み重ねの効果は侮れません。
返済を1日早めれば、その分だけ利息の発生を抑えられます。毎日積み重なる利息を減らすためにも、余裕ができたタイミングで早めに返済することを心がけましょう。
カードローンの金利を減らす4つの方法
すでにカードローンを利用している方も、これから借り入れを検討している方も、利息を抑えるために使える方法があります。ここでは、実践しやすい4つの方法を解説します。
繰上返済で元金を早く減らす
繰上返済とは、毎月の約定返済(決められた最低返済額)に加えて、元金を前倒しで追加返済することです。
元金が早く減ると「借入残高×金利÷365」で発生する利息も小さくなります。
残高が減るほど1日あたりの利息も減るため、繰上返済は総利息を抑えるうえで有効な手段です。
ただし、繰上返済をしても毎月の約定返済は別途必要であることに注意が必要です。「繰上返済したから今月の返済はしなくてよい」とはなりません。約定返済を忘れると延滞扱いになり遅延損害金が発生するため、繰上返済と約定返済は切り離して管理しましょう。
余裕が出た月に少額ずつでも繰上返済する癖をつけることが、長期的な利息の節約につながります。
無利息期間をうまく活用する
一部のカードローンでは「初回30日間無利息」などの無利息サービスを提供しています。無利息期間内に全額返済できれば、利息ゼロで借入可能です。
ただし、無利息サービスの利用には以下の3点に注意してください。
- 無利息期間が終了した翌日から通常の金利が適用される
- 初回契約時のみなど、利用できる条件が限られている場合がある
- 無利息カウントの開始日が「契約日の翌日」なのか「借入日の翌日」なのかは会社によって異なる
必ず事前に公式サイトで利用条件を確認し、「いつまでに返せば無利息になるか」を把握したうえで利用しましょう。
上限金利が低いカードローンを選ぶ
カードローンの広告で目に入りやすいのは「下限金利」ですが、比較する際に重視すべきなのは「上限金利」です。実際に適用される金利は信用状況や借入額によって異なりますが、上限金利に近い水準になるケースが多いためです。
カードローンを比較するときは、まず自分が借りたい金額帯を決め、候補の各社公式サイトでその金額帯の上限金利を確認します。そのうえで金利だけでなく審査条件や手数料もあわせてチェックし、総合的に判断しましょう。
FAITHの場合、審査結果によって決まる利用可能枠(限度額)に応じて金利が異なります。30万円を借りた場合の総利息を利用可能枠別に比較すると以下のとおりです。
| 利用可能枠(限度額) | 適用金利 | 総利息 | 年12.50%との差額 |
|---|---|---|---|
| 〜149万円 | 年12.50% | 71,771円 | - |
| 250〜349万円 | 年8.00% | 45,923円 | 約25,848円安い |
| 500〜699万円 | 年4.40% | 25,243円 | 約46,528円安い |
- 上の内容は、2026年10月15日時点のJCB公式返済シミュレーターによる参考値です。返済方式は「残高スライド(標準)元金定額払い」に設定しています。実際の返済額は返済状況により異なります。
このように、利用可能枠が大きくなるほど金利が低くなり、総利息も抑えられます。
高金利から低金利のカードローンへ借り換える
借り換えとは、現在の借入残高を別のカードローンに一本化することです。「今より低い金利で借り直す」とイメージするとよいでしょう。
年18.00%から年12.50%のカードローンに借り換えた場合の効果を、50万円・返済回数17回・毎月3万円(元金定額)返済のシミュレーションで確認します。
| 借入金額 | 金利 12.50%の総利息 | 金利 18.00%の総利息 | 差額 |
|---|---|---|---|
| 50万円 | 約 45,200 円 | 約 65,094円 | 約 19,894円安い |
- 上の内容は、2026年10月15日時点のJCB公式返済シミュレーターによる参考値です。返済方式は毎月元金定額払い、毎月返済元金は30,000円に設定しています。実際の返済額は返済状況により異なります。
同じ返済ペースでも、金利を見直すだけで約2万円の差が生まれます。
ただし、借り換えには注意点もあります。借り換え先への新規申し込みと審査が必要なうえ、審査の結果によっては希望の金利にならない可能性があります。また、現在の借入先での完済手続きも別途必要です。借り換えの際は、これらを踏まえたうえで検討してください。
繰上返済や借り換えは、利息負担の軽減が期待できる有効な手段です。ただし、繰上返済は毎月の約定返済とは別に行う必要があり、約定返済を忘れると延滞扱いになるリスクがあります。また、借り換えには新たな審査がともない、希望通りの金利が適用されるとは限りません。どちらも事前に条件をよく確認し、自分の状況に合った方法を選びましょう。

- 1級ファイナンシャル・プランニング技能士、CFP(R)
- 齋藤彩
金利を見直す選択肢に。上限金利を抑えて賢く借り換える
- 年利1.30~12.50%の低金利(当社比)設定
- 借入限度額は最大900万円
- ウェブで申し込み完結
- 最短即日審査完了
- 借り換え・おまとめにも対応
- 出金手数料が月3回まで無料で全国15万台以上のCD・ATMを利用可能
- インターネットまたはお電話の申し込みで最短数十秒でお振り込み
JCBカードローンFAITHは年利1.30~12.50%の低金利(JCB比)
金利以外に確認したいカードローン選びの3つのポイント
金利は重要な選定基準ですが、金利だけで選ぶと「いざというときに借りられない」「返済しにくい」という問題が起きることがあります。ここでは、金利とあわせて確認しておきたい3つのポイントを解説します。
審査スピードと即日融資の可否
カードローンによって、申し込みから審査完了までの時間には大きな差があります。クレジットカード会社系は最短即日で審査が完了するケースが多い一方、銀行系は1~2週間かかるケースもあります。急な出費が発生してから申し込んだ場合、審査が終わるまで借りられないリスクがあるでしょう。
また、「最短即日審査完了」と表記されていても、すべての方が当日に借りられるわけではないことにも注意が必要です。申し込み時間や申し込み状況によって翌日以降になるケースもあります。
急な出費に備えたい場合は、今すぐ借り入れる予定がなくても審査スピードの早いカードローンを事前に契約しておくのが一つの方法です。
ATM利用手数料・振込手数料
金利が低くても、ATM利用のたびに手数料がかかると実質的なコストが上がります。確認しておきたいのは次の2つです。
- ATM利用手数料:月何回まで無料で借入できるのか
- 振込手数料(振込サービス料):借入時や返済時の手数料
どちらも手数料無料のカードローンを選ぶのが理想です。特に返済回数が多くなりそうな場合は、手数料の積み重ねが無視できない金額になることがあります。
ウェブ完結申し込みと返済の利便性
申し込みから契約・借り入れまでをすべてウェブ上で完結できるカードローンかどうかも重要なポイントです。来店や書類の郵送が不要になれば、時間と手間を大幅に省けます。書類提出や本人確認も、ウェブへのアップロードで完結できるか確認しておきましょう。
また、返済方法の選択肢が多いほど返済しやすくなります。口座引き落とし・ATM・振り込みなど複数の手段が使えるカードローンなら、生活スタイルに合わせて返済できて便利です。
カードローンの利息を抑えたいならJCBカードローン「FAITH」
ここまで解説してきた「低金利・手数料無料・ウェブ完結」という3つの条件を同時に満たすカードローンとして、JCBカードローン「FAITH」を紹介します。JCBは国内外で広く使われているクレジットカードブランドであり、カードローンにおいても信頼性の高い選択肢です。JCBカードローン「FAITH」の特徴を3つ解説します。
「FAITH」の金利は利用可能枠(限度額)ごとに固定(1.30~12.50%)
FAITHのキャッシングリボ払い(残高スライド方式)は、利用可能枠(限度額)の大きさに応じて金利が固定されます。
| 利用可能枠(限度額) | 適用金利(年率) |
|---|---|
| ~149万円 | 12.50% |
| 150~249万円 | 10.50% |
| 250~349万円 | 8.00% |
| 350~399万円 | 6.90% |
| 400~499万円 | 6.20% |
| 500~699万円 | 4.40% |
| 700~899万円 | 3.30% |
| 900万円 | 1.30% |
このように、利用可能枠(限度額)が大きいほど金利が低くなる仕組みです。
上限金利は12.50%で、JCBクレジットカードのキャッシングリボ払い(年18.00%)と比べて5.50%低く設定されています。
なお、利用可能枠(限度額)と適用金利は審査結果によって決まります。希望の枠・金利にならない場合もあることを念頭においたうえでお申し込みください。
最短即日審査に対応
FAITHの審査は最短即日で完了し、申し込みはウェブで24時間365日受け付けています。申し込みから借り入れまでの流れは次のとおりです。
- ウェブ申し込み(24時間365日受付)
- 審査完了(最短即日)
- 借り入れ(カード到着前でも「キャッシング振込サービス」で登録口座へ最短数十秒入金、またはカード到着後にCD・ATMで借り入れ)
カードが手元に届いていなくても振込サービスで入金できるため、急な出費にも素早く対応できます。
年会費永年無料で維持コストを抑えやすい
FAITHは年会費が永年無料のため、すぐに借り入れる予定がなくても維持コストゼロで持てるのがメリットです。
急な出費が発生してからカードローンに申し込むと、審査が完了するまでの間は借りられません。その点、あらかじめ申し込んでおけば、いざというときにすぐ使える状態を保てるでしょう。「今は使わないけれど、もしものときのために」という備えの1枚として選びやすいカードです。
まとめ:金利計算を理解して、利息を賢く抑えよう
金利計算の基本から返済シミュレーション、利息を抑える方法までを解説しました。
カードローンの利息は「借入残高×金利×利用日数÷365(※うるう年の場合366)」で計算されます。返済が進むごとに残高が減るため、利息計算の元になる金額も毎月変動します。金利が低いほど、また返済が早いほど、支払う利息は少なくなることを覚えておきましょう。
カードローンの金利相場は年2.00~18.00%と幅があるため、上限金利が低い商品を最初から選ぶことが利息を抑える第一歩です。すでに借り入れている場合も、繰上返済や借り換えを活用することで、利息負担を減らせる可能性があります。
金利の仕組みを理解したうえで、自分に合った商品と返済方法を選んでください。
金利の仕組みを理解することは、カードローンを賢く使うための第一歩です。「借入残高×金利×利用日数÷365(※うるう年の場合366)」の計算式を覚えておくだけで、借入前に利息の目安を自分で把握できるようになります。借りる前に必ず試算し、無理のない返済計画を立てたうえで利用することが利息の節約につながります。
- 1級ファイナンシャル・プランニング技能士、CFP(R)
- 齋藤彩
低金利・手数料無料・ウェブ完結でカードローンを探しているなら、JCBカードローン「FAITH」をご検討ください。
よくある質問
-
金利と年利は何が違いますか?
-
「金利」は借入金額に対して支払う利息の割合を指す総称です。「年利」はその表示単位の一種で、1年間に発生する利息の割合を意味します。カードローンの金利表示は年利が基本であるため、カードローンの文脈では「金利=年利」として扱われる場合がほとんどです。
-
金利計算はどこでできますか?
-
「借入残高×金利×利用日数÷365」の計算式を使えば手計算でも求められます。より簡単に確認したい場合は、JCB公式の返済シミュレーターが便利です。借入金額・金利・返済方法などを入力するだけで、総返済額と利息の目安を確認できます。
-
カードローンの金利を下げることはできますか?
-
既存契約の金利を自分の希望で引き下げることは、基本的にできません。利息負担を減らす方法として、金利の低いカードローンへの借り換えか、繰上返済による元金の前倒し返済が有効です。借り換えには新規申し込みと審査が必要で、希望通りの金利が適用されない場合もある点にご注意ください。
-
返済が遅れると金利計算はどう変わりますか?
-
返済期日に遅れると、通常の利息とは別に「遅延損害金」が発生します。遅延損害金は返済期日の翌日から日割りで発生し、金利は通常よりも高く設定されます(FAITHの場合は年20.00%)。
また、遅延が続いた場合は次の3段階のリスクがあります。- カードの利用停止
- 信用情報機関への延滞記録
- 将来の住宅ローンやほかのカードローン審査への影響
返済日を忘れないよう、口座引き落としを設定しておくことが有効です。
-
30万円を半年借りた場合の利息はいくらになりますか?
-
計算式「借入金額×金利×利用日数÷365」に当てはめると、次のとおりです。
- 金利12.50%の場合:300,000×0.125×180÷365=約18,493円
- 金利18.00%の場合:300,000×0.18×180÷365=約26,630円
上の内容のとおり、5.50%の金利差で約8,100円の差が生じることがわかります。なお、実際の利息は返済方法や残高の変動によって異なるため、より正確な金額を確認したい場合はシミュレーターをご活用ください。
-
銀行カードローンとクレジットカード会社のカードローンはどちらが金利が低いですか?
-
「銀行系は金利が低い」と言われることがありますが、業態だけで一概には判断できません。実際の金利は商品ごとに異なるため、個別に比較することが重要です。
例えば、銀行系カードローンの上限金利は年14.00~15.00%程度が一般的ですが、クレジットカード会社であるJCBが提供するFAITHの上限金利は年12.50%です。業態のイメージだけで選ぶと、より低金利の商品を見逃す可能性があります。カードローンを比較・検討する際は、商品単位で上限金利を確認するとよいでしょう。
「ちょっと借り」にも「借り換え・おまとめ」にも最適!
JCBのローン専用カード「FAITH」
金利最大でも12.50%と
低金利(JCB比)
ご利用限度額最大900万円
- 【監修者】
-
氏名:齋藤彩(さいとう あや)
資格:1級ファイナンシャル・プランニング技能士、CFP(R)独立系FPとして資産運用や保険提案、ローン、住宅購入などの個人向け相談業務を中心に、中小企業への企業型確定拠出年金(DC)導入支援も行う。また、お金の知識をわかりやすく伝えるため、金融メディアへの執筆・監修活動もしている。
関連記事を見る


利息制限法は借り手を守るための重要な法律ですが、上限金利内であれば合法です。ただし、法律の枠内であっても、長期にわたって借り続けると総利息は想定以上に膨らむことがあります。カードローンを利用する際は、借入前に必ず利息の総額を計算し、自分の返済能力に見合った適切な借入額と、現実的な返済計画を立てることが大切です。