クレジットカードの基本
クレジットカードの引き落とし日(支払日)や締め日はいつ?支払日までにやるべきことを解説
更新日:2026年10月30日
クレジットカードには、締め日と引き落とし日(支払日)が設定されています。これらを正しく理解しておけば、口座残高の不足による支払い遅延を防げることはもちろん、引き落としのタイミングを調整することもできます。
クレジットカードを正しく利用するためにも、締め日と引き落とし日の違いを把握しておきましょう。
この記事でわかること
- クレジットカードの締め日と引き落とし日とは何か
- クレジットカードの引き落とし日までにやるべきこと
- クレジットカードの引き落とし日に遅れたらどうなるのか
目次
ポイント高還元率のクレジットカード
クレジットカードの締め日と引き落とし日(支払日)とは?
クレジットカードの「締め日」とは、利用代金を集計する基準日のことです。一方、「引き落とし日(支払日)」とは、締め日で確定した利用代金が銀行口座から引き落とされる日のことを指します。それぞれの役割について詳しく見ていきましょう。
締め日とは?
締め日とは、1ヵ月間のクレジットカード利用金額を集計するために締め切る日のことです。この日までに利用した代金を区切りとして、後日まとめて請求されます。
ただし、締め日の時点ですべての利用金額が確定するとは限りません。たとえば、カードを利用したお店からカード会社への請求処理が締め日をすぎた場合、利用日が締め日の前であっても、その利用分が翌月の請求に含まれないことがあります。
そのため、締め日までの利用金額と実際の請求額が異なる場合があることを覚えておきましょう。
引き落とし日とは?
引き落とし日とは、締め日までの利用分として確定した請求金額を、利用者が登録している口座から請求金額が引き落とされる日のことです。クレジットカードの利用代金は、締め日ごとに集計された後、カード会社が定める引き落とし日に支払います。
引き落とし日は、「5日」「10日」「15日」「月末」などさまざまなので、クレジットカードを利用する前によく確認しましょう。一般的にはカード会社が日付を指定していますが、一部のカード会社では複数の日付から選べるケースもあります。
また、引き落とされる時間についても、金融機関によって異なります。残高不足による支払い遅延を防ぐためにも、引き落とし日の前日までに口座残高を確認し、必要な金額を入金しておきましょう。
クレジットカードの締め日の時間
クレジットカードの締め日はカード会社ごとに異なりますが、締め時間は締め日の0:00AM(深夜)までとなります。土・日・祝休の場合でも、時間の変更はありません。
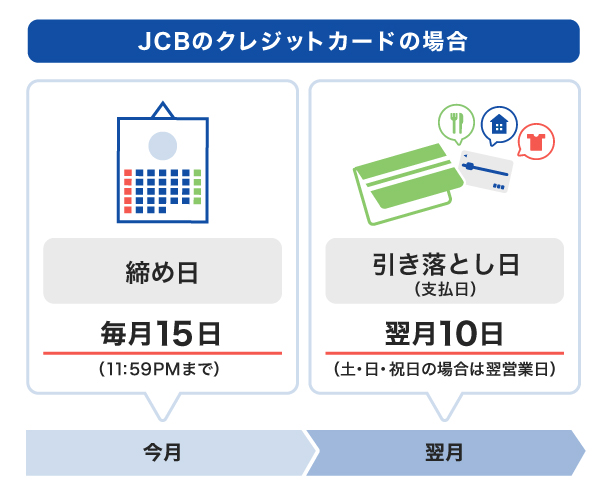
たとえば、毎月15日が締め日のクレジットカードの場合、15日の11:59PMまでの決済なら締め日の当日にあたりますが、0:00AM(深夜)をすぎた利用は翌月15日が締め日となります。
引き落とし日が土・日・祝休にあたる場合は翌営業日となる
カード会社が定める引き落とし日が土・日・祝休にあたる場合、その翌営業日が引き落とし日となるのが一般的です。たとえば、引き落とし日が10日の場合、その日が土曜日であれば、実際に引き落とされるのは営業日の12日(月)になります。
なお、引き落としの時間や回数は金融機関によって異なります。支払日に一度にまとめて引き落としを行う金融機関もあれば、支払日に複数回に分けて行う金融機関もあるので、事前に確認しておきましょう。
JCBカードの締め日、引き落とし日は?
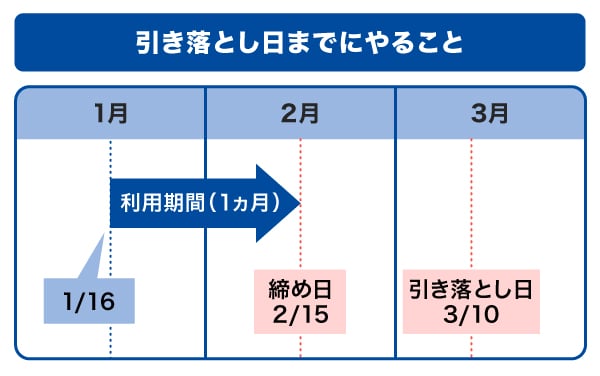
JCBカードは毎月15日が締め日で、締め日までの利用分が翌月10日(土・日・祝休の場合は翌営業日)に引き落とされます。たとえば、1月16日から2月15日までに利用した代金は、3月10日に引き落とされるといった仕組みです。
年会費無料でいつでも始めやすいのが「JCB カード W」です。また、JCBカードの会員専用WEBサービス「MyJCB」なら、自分が今いくら使っているのか、次の引き落とし日までにいくら必要なのかを簡単に確認できます。
ポイント高還元率のクレジットカード
引き落とし日(支払日)までにやるべきこと
「口座に残高がなくて引き落としができない」という事態を防ぐために、クレジットカードの引き落とし日の前日までに次の2点を済ませておきましょう。
- 次の支払日にいくら引き落とされるのか確認する
- 前日までに銀行口座の残高を確認する
確認する内容や、残高不足を防ぐコツについて詳しく解説します。
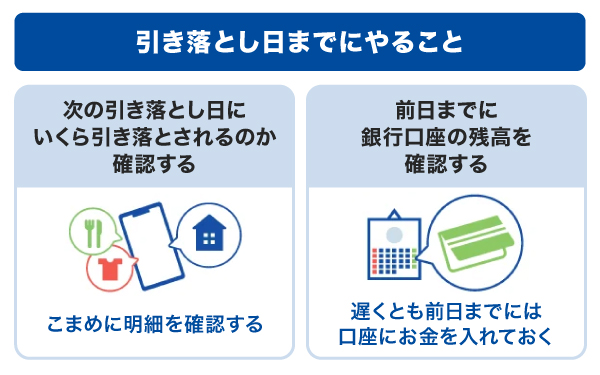
次の引き落とし日にいくら引き落とされるのか確認する
ウェブ上のマイページや専用アプリから利用明細を確認し、次回引き落としされる金額を確認しましょう。たとえば、以下のことを意識しておくと、引き落とし金額の確認漏れや使い過ぎを防げます。
- 利用状況を定期的に確認する
- 締め日が近づいたら、おおよその引き落とし額を確認する
- 次回の引き落としに向けて口座残高を確認する
締め日の数日後に請求金額が確定するので、締め日時点の金額ではなく確定日後の金額を確認しましょう。カード会社が提供しているウェブ明細サービスを利用すれば、請求金額を確認できます。
家計管理のために、引き落とし日前だけでなく普段からこまめに明細を確認する習慣を付けておくとよいでしょう。使い過ぎ防止にもつながり、万が一の不正利用にも気付きやすくなります。
前日までに銀行口座の残高を確認する
残高不足を防ぐために、前日までに引き落とし額を口座に入金しておきましょう。当日では間に合わない可能性もあるので、余裕をもって準備しておくと安心です。
また、残高不足を防ぐ方法のひとつとして、給与振込口座とクレジットカードの引き落とし口座を同一にしておく方法もあります。口座残高を把握しやすくなり、引き落とし時の残高不足防止にもつながります。
引き落とし日に遅れるとどうなる?
クレジットカードの引き落とし日に口座残高が足りず、引き落としができないと次のようなリスクが発生します。
- クレジットカードが一時的に利用できなくなる
- 支払いの遅延が続くと、信用情報に影響する可能性がある
- 遅延損害金が発生する
どれも日常生活や今後のカード利用に影響する可能性があるため、早めに対応しましょう。
クレジットカードが一時的に利用できなくなる
クレジットカードの引き落とし日に間に合わないと、該当カードの利用が一時的に停止されます。利用が停止されれば、クレジットカード払いに設定していた公共料金やサブスクリプション契約などの支払いも滞ってしまうため注意が必要です。
利用停止となった場合は、カード会社が指定する代金を支払うことでふたたびカードが利用できるようになります。支払った後、再度利用できるようになるまで数日かかることもあるので注意しましょう。
利用停止になる時期はカード会社によって異なります。JCBカードでは、引き落とし日に支払いできなかった場合、支払いの確認ができるまで利用が制限されます。その後、JCBにて入金確認した翌日から、カードの利用が可能です。JCBで入金確認できるのは、支払いされた日から3~4営業日後となります。
支払いの遅延が続くと、信用情報に影響する可能性がある
信用情報とは、クレジットカードや各種ローンの契約内容、支払状況など、客観的な取引事実に基づいた個人情報のことです。支払いの遅延が続くと、信用情報に影響する可能性があります。新たなクレジットカードの発行やローンの契約に影響する場合もあるため、支払いの遅延には注意が必要です。
遅延損害金が発生する
遅延損害金とは、カード会社の引き落としが間に合わなかった際に発生する利息のことです。遅延損害金は支払いが遅れた月の金額に対して、クレジットカード会社が決めた利率で計算します。計算方法は、次の通りです。
遅延損害金=元金×利率÷365日×支払期日後経過日数
遅延損害金は、支払いが遅れれば遅れるほど金額が大きくなるため、早めに対処しなくてはなりません。
JCBでは会員規約に基づき、原則として2ヵ月後以降が遅延損害金の請求対象です。支払日に支払いができなかった場合、その翌日からJCBが入金を確認した日まで利息が発生します。
クレジットカードを滞納したらどうなる?信用情報への影響と延滞後の対処法
引き落とし日に間に合わなかったときの対処法
まずは、カード発行会社のウェブサイトを確認し、再引き落としの有無と時間を確認しましょう。再引き落としまでにお金を用意できる場合は、できるだけ早く口座に入金してください。
再引き落としに間に合わない場合は、早めにカード発行会社に連絡しましょう。再度「〇日までに入金してください」などの案内があった場合は、その案内内容を確認し、速やかに対応しましょう。
また、引き落とし日に全額を支払うのが難しいことが事前にわかっている場合は、一括払い以外の方法を検討しましょう。利用合計金額に手数料を加えた金額を数回に分割して支払う「ショッピング分割払い」や、一定の元金と手数料を合計した金額を毎月支払う「ショッピングリボ払い」などの支払方法があります。
クレジットカードの分割払いとは?手数料や利用方法、メリットを解説
JCBショッピングリボ・分割・スキップ払い・スマリボのご利用にあたって詳しくはこちら
JCBカードなら、引き落とし日(支払日)や締め日を確認しやすい
JCBカードでは、MyJCBにて、引き落とし日に支払う「お支払い金額」や「ご利用残高」をいつでも確認できます。
ここからは、おすすめのカード「JCB カード W」と「JCB カード S」を紹介します。
JCB カード W
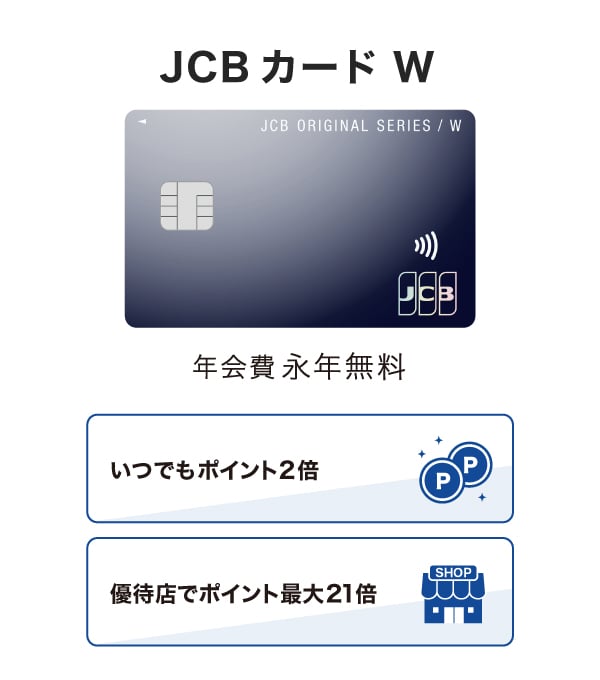
JCB カード Wは高校生を除く18~39歳限定で申し込める、年会費が永年無料のクレジットカードです。39歳までに入会しておけば、40歳以降も年会費が永年無料で利用できます。コストを抑えておトクにクレジットカードを利用したい方にぴったりです。
JCB カード Wは、JCBカードのなかでも特にポイント還元率が高いのが特徴です。国内・海外のどこで利用しても、J-POINTが2倍たまります。J-POINTパートナーで利用すればさらにポイントが高還元になり、おトクに買い物ができます。
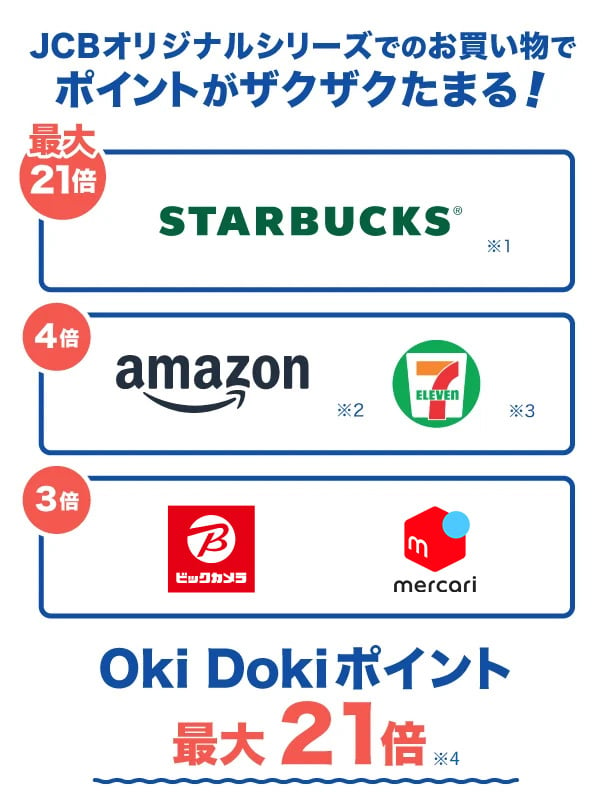
- 1 スターバックス カードへのオンライン入金・オートチャージ、Starbucks eGift 、モバイルオーダーが対象です。店舗でのご利用分・入金分はポイント倍付の対象となりません。
- 2 Amazon、Amazon.co.jpおよびそれらのロゴは、Amazon.com, Inc.またはその関連会社の商標です。
- 3 セブン‐イレブンでは、⼀部対象とならない店舗があります。法人会員の方は対象となりません。日本国内に限ります。
- 4 JCB カード Wを利用するとカード特典の+1倍が加わるため、上に記載のポイント倍率が適用されます。
- 掲載内容は予告なく変更となる場合があります。
ポイント倍率は2026年1月時点の情報です。
事前にポイントアップ登録が必要です。優待店により特典・条件等が異なるため、最新情報は下のサイトよりご確認ください。
たまったポイントは1ポイントあたり最大1円分で利用できます。
- 利用加盟店や交換商品によりポイント付与条件や交換レートは異なる場合があります。
JCB カード S
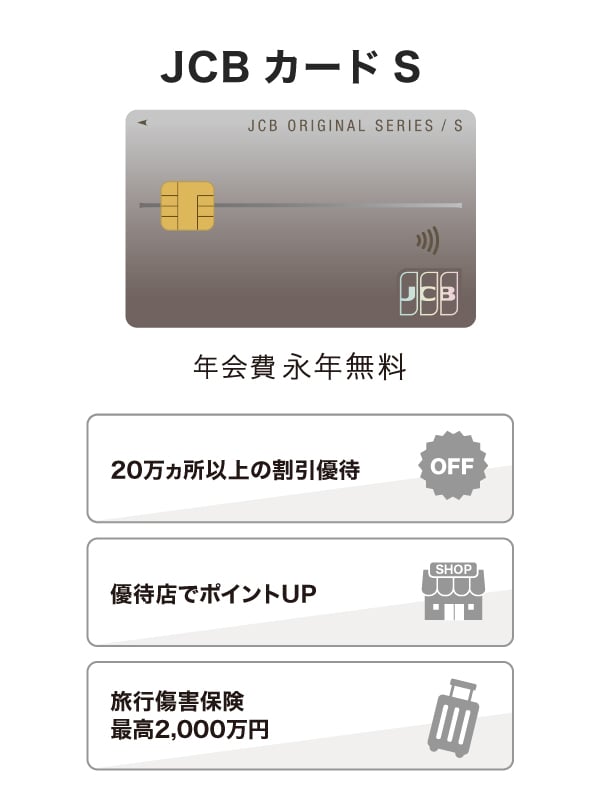
年会費無料で優待も充実している「JCB カード S」。
JCB カード Sは、18歳以上で本人または配偶者に安定継続収入のある方、または高校生を除く18歳以上の方が申し込みできます。
年会費は永年無料なので、初めてのクレジットカードや2枚目のクレジットカードにおすすめです。
JCB カード Sは年会費が無料なうえに、充実した優待サービスがついています。「JCB カード S 優待 クラブオフ」は、国内外20万ヵ所以上で利用できる割引優待サービスです。グルメ、レジャー、映画館やカラオケなどのエンタメ、ホテル、テーマパークなどで割引を受けることができます。
ほかにも、パートナー店での最大20倍のポイントアップ、旅行傷害保険やJCBスマートフォン保険をはじめとした各種保険も付帯しています。
新規入会限定のおトクなキャンペーンも実施中!
よくある質問
-
クレジットカードの締め日と引き落とし日(支払日)とはなんですか?
-
引き落とし日とは、利用者が事前に登録している口座から請求金額が引き落とされる日のことを指します。
クレジットカードの締め日とは、1ヵ月間のカード利用金額を集計して締め切る日のことです。締め日を含むそれ以前の1ヵ月間のカード利用合計金額がまとめて請求されます。
-
引き落とし日が土日や祝休の場合、いつ引き落としが行われますか?
-
カード会社が定める引き落とし日が土・日・祝休の場合、翌営業日が引き落とし日となります。たとえば、引き落とし日の10日が土曜日の場合、営業日である12日(月)に引き落とされます。
-
クレジットカードの引き落とし日より前に残高不足がわかったら?
-
クレジットカードの引き落とし日よりも前に、残高不足になることが予想される場合は、できるだけ早めにクレジットカード会社に連絡しましょう。そのうえで、支払い方法を「ショッピング分割払い」や「ショッピングリボ払い」に変更するなど、カード会社指定の方法で利用額を支払う必要があります。
-
クレジットカード会社の問い合わせ時間は?
-
クレジットカード会社によっては、AIにチャットで相談できるシステムがある場合もあります。その場合は、年中無休で24時間、問い合わせできることが一般的です。また、クレジットカード会社のWEBサービス「お客様サポート」で、解決できる場合もあります。
クレジットカード会社への問い合わせは、営業時間内であれば電話することも可能です。このとき、クレジットカードを準備しておきましょう。
JCBなら、年中無休24時間、AIにチャットで問い合わせできます。JCBの「お客様サポート」で、困りごとの内容によって対処法をご案内します。
-
クレジットカードの引き落とし日を変更することはできますか?
-
引き落とし日は、クレジットカード会社によって定められていることが多く、一般的に変更はできません。しかし、クレジットカード会社によっては、利用者側が選択できる場合もあります。
初めての1枚を選ぶなら
JCBカードがおすすめ!
サービスも充実のJCBのスタンダードカード
39歳以下の方限定カード
J-POINTは常に2倍
- 掲載内容は予告なく変更となる場合があります。
- 【監修者】
-
氏名:楠本 学(くすもと まなぶ)
資格:1級ファイナンシャル・プランニング技能士 AFP 証券外務員一種資格金融商品を販売しない独立系ファイナンシャルプランナーとして、資産運用・家計管理・住宅購入・保険見直しなど、次々と押し寄せる不安の波を、お客様の立場に立って将来にわたり安心できるアドバイスを行っている。
FP志望者の育成・教育にも携わっており、FP試験対策本も出版。
日本FP協会主催「CFP30周年記念プロモーション動画コンテスト 最優秀賞受賞」
関連記事を見る


クレジットカードを計画的に利用するには、締め日と引き落とし日の関係を理解しておくことが大切です。締め日は利用金額を集計する日、引き落とし日はその金額を口座から支払う日と考えるとわかりやすいでしょう。JCBカードの場合、毎月15日が締め日、翌月10日が引き落とし日で、土・日・祝休にあたる場合は翌営業日となります。
締め日をすぎたら利用状況や引き落とし金額を確認し、口座残高を整える習慣をつけることが欠かせません。事前に残高を把握しておくことは、うっかりによる支払い遅れを防げます。
支払いのスケジュールがわかりやすく、管理ツールも充実している「JCB カード W」は、年会費無料でポイント還元率も高いため、初めてのカード利用や家計の仕組み化にも適した1枚です。毎月の支出を把握しながら無理なく使い続けられるカードを選ぶことが、クレジットカードを上手に活用するポイントです。