クレジットカードを上手に使う
クレジットカード最強の2枚の組み合わせは?ポイント還元を重視したメインカード・サブカードの選び方
更新日:2026年9月28日
クレジットカードは、1枚だけでなく複数枚を使い分けることで、ポイントをより多くためられたり、利用できる特典・優待サービスの幅が広がったりと、よりおトクに活用できます。一方で、「一番おトクな組み合わせは?」「メインカードにはどのカードを選べばいい?」と悩む方も多いでしょう。
本記事では、おすすめのクレジットカード2枚の組み合わせや、メインカード/サブカードの選び方と使い方、2枚持ちの注意点などを解説します。自分に合った組み合わせを見つけたい方は、ぜひ参考にしてください。
この記事でわかること
- メインカードとサブカードの考え方
- メインカードにおすすめのクレジットカード
- クレジットカードを複数持つときに注意しておくこと
ポイント高還元率のクレジットカード
【目的別】クレジットカード最強の2枚の組み合わせ
なぜ、多くの方がクレジットカードを2枚以上持つのでしょうか?その理由は、国・地域や店舗ごとに利用できる国際ブランド(JCB、Visaなど)が異なったり、カードによってポイント還元率や特典・優待サービスに違いがあったりするためです。
そのため、最強の組み合わせは、何を重視するかによって異なります。代表的な考え方は以下の3つです。
- ポイントを重視:日常の買い物などでポイントをより多くためたい
- 特典・優待を重視:旅行やショッピングなどで付帯サービスを活用したい
- カードで払える安心感を重視:異なる国際ブランドのカードを持ち、カード払いできない事態に備えたい
クレジットカードを2枚持つときは、メインカードとサブカードで役割を分けるのがコツです。ここではそれぞれの目的別に、最強の2枚の選び方とおすすめのメインカードを紹介します。
タイプ1:ポイント重視の方
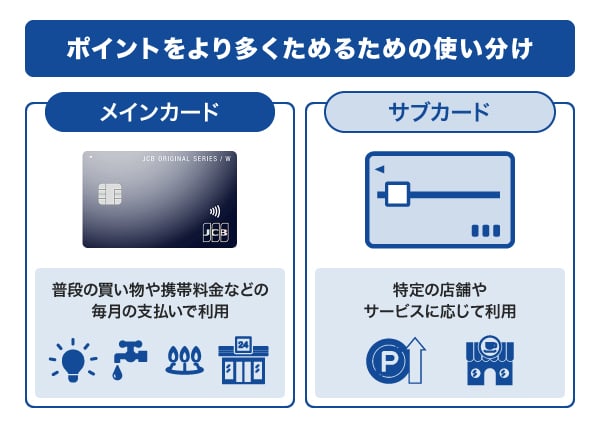
ポイントをより多くためたい方は、日常的な支払いでポイントがたまりやすいカードをメインカードに選び、利用シーンに応じてサブカードを使い分けるのがおすすめです。
たとえば、スーパーやコンビニ、ドラッグストアなどの日常的な買い物や、携帯料金など毎月の固定費の支払いには、基本のポイント還元率が高いカードをメインカードとして利用します。
一方で、特定の店舗・サービス限定でポイント還元率がアップするカードは、サブカードとして利用します。このように使い分けることで、それぞれのメリットを活かせるでしょう。
ポイント重視でメインカードを選ぶなら「JCB カード W」
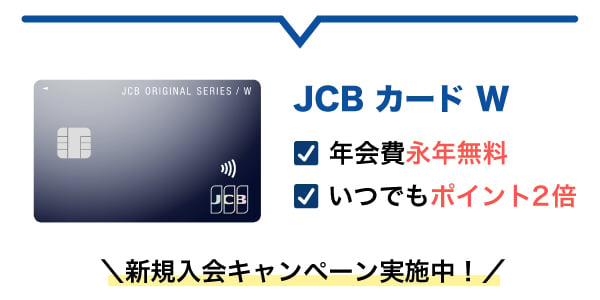
ポイントをより多くためたい方のメインカードには、「JCB カード W」がおすすめです。主な特徴は以下の通りです。
- 国内・海外でいつでもポイント2倍(還元率1%)
- J-POINTパートナーで最大21倍(還元率最大10.5%)
- 39歳までに入会すると年会費永年無料(40歳以上も継続利用可能)
通常利用でもポイント2倍(還元率1%)のJCB カード Wに日常の支払いをまとめると、より多くのポイントをためられます。さらに、スターバックスやマクドナルド、ガストなど優待店(J-POINTパートナー)を利用すれば、最大21倍(10.5%)のポイント還元率となります。
ポイント高還元率のクレジットカード
タイプ2:特典や優待を重視したい方
クレジットカードは、カードごとに付帯サービスや優待内容が異なります。そのため、特典や優待を重視する場合は、それぞれのカードの強みを活かして使い分けることが大切です。
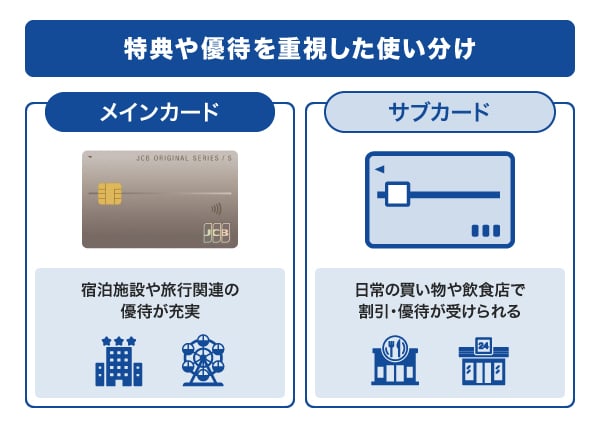
たとえば、宿泊施設や旅行関連の優待が充実したカードをメインカードとして利用し、日常の買い物や飲食店で割引・優待が受けられるカードをサブカードとして利用することで、さまざまな場面で特典や優待を受けられます。
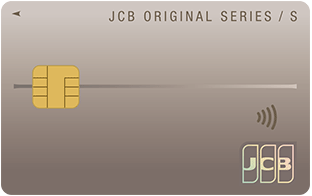
ただし、特典やサービスが充実したカードは年会費が必要な場合があるため、年会費に見合うかを判断することが大切です。JCB カード Sのように、年会費無料で幅広い優待を利用できるカードを選べば、コストを抑えながら特典の幅を広げられます。
特典や優待を重視する方のメインカードには「JCB カード S」
特典や割引優待が目的でクレジットカードを持つなら、「JCB カード S」がメインカードとしておすすめです。主な特徴は以下のとおりです。
- 年会費永年無料
- 最大84%OFFの優待サービス「JCB カード S 優待 クラブオフ」
- JCBスマートフォン保険
JCB カード Sは、日常的によく利用する店舗だけでなく、旅行やレジャーなど幅広いシーンで優待を活用したい方に向いています。グルメ・旅行・レジャー・映画など、国内外20万ヵ所以上の施設・サービスで最大84%OFFの優待となるのが魅力です。
年会費無料で優待も充実
タイプ3:カードで支払える安心感を重視したい方
JCB、Visa、Mastercard等は「国際ブランド」と呼ばれ、店舗やサービスによって、決済に利用できるブランドが異なります。特に海外においては、利用できるブランドが限られるケースもあります。
所持しているカードが1枚だと、ブランドが対応しておらずカード払いできない場合があります。そのような事態にならないように、「異なる国際ブランド」のカードを組み合わせるのがおすすめです。国際ブランドを分けて2枚持つことで、カード払いができる可能性が高まり、現金払いが必要になる場面を減らせるでしょう。
クレジットカードを2枚持つときの注意点
クレジットカードを2枚持つ際は、いくつか気を付けたい点があります。
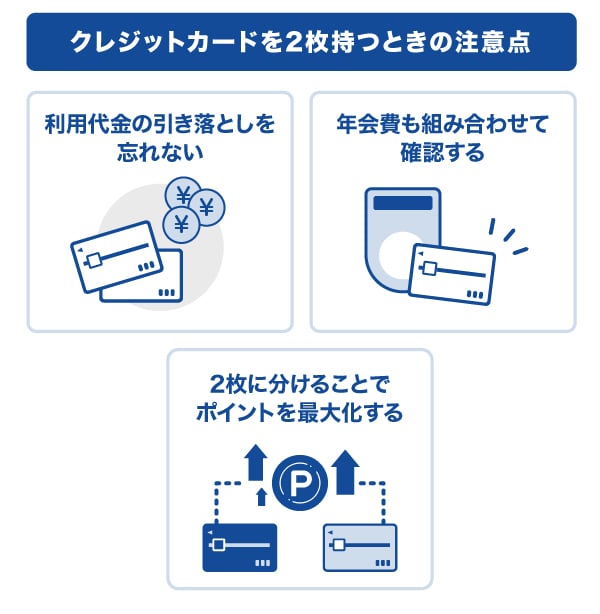
利用代金の引き落としを忘れない
クレジットカードを2枚持つと、利用代金の引き落としもそれぞれに発生します。利用代金の締め日・引き落とし日は、クレジットカード会社によって異なるため、それぞれのサイクルを覚えておき、口座残高が不足しないように注意しましょう。また、どのカードでどれだけ使ったかをつど把握しておくことも大切です。
JCBカードの場合は、会員専用WEBサービス「MyJCB」で、月ごとの支払い総額をすぐに確認できます。
クレジットカードを複数持つ場合は、普段使いするカードを1枚決め、特定のお店や緊急時に使うカードを1~2枚持つ形がおすすめです。よく利用するお店でポイント還元率が高くなるカードや、割引などの優待が受けられるカードを選ぶとよいでしょう。
ただし、カードを複数枚持つときは、使いすぎを防ぐため、利用金額をこまめにチェックする習慣をつけましょう。スマートフォンですぐに月ごとの支払額が見られるようにしておくと便利です。
また、ご利用可能枠をあえて低く設定する方法もおすすめです。一般的には、利用しているクレジットカード会社に連絡すれば、指定した金額(通常は10万円単位・最低金額は10万円)までご利用可能枠を引き下げてもらえます。複数カードのご利用可能枠の合計金額を、自分の支払い能力に合った金額にしておけば、使い過ぎを防ぎやすくなるでしょう。

- AFP・2級ファイナンシャル・プランニング技能士
- 張替 愛
年会費も確認して組み合わせる
クレジットカードを2枚持つ場合、ポイントや特典だけでなく、年会費も確認しておきましょう。
年会費無料のカードであれば、維持費を気にせず2枚持ちしやすく、ライフスタイルの変化に合わせて使い分けやすい点もメリットです。
年会費が有料のカードは、グルメや旅行等、サービスを利用する方には組み合わせとしておすすめです。年会費無料のカードでは得られない価値を感じられるでしょう。
2枚持ちを始める際は、まずは年会費無料のカードを組み合わせ、無理なく使い続けられることが大切です。
2枚に分けることでポイントを最大化する
異なるカード会社やポイントプログラムのカードを組み合わせると、付与されるポイントがそれぞれに分散します。そのため、1枚当たりのポイントはたまりにくく感じられるでしょう。
一方で、利用シーンに応じてカードを使い分けることで、片方のカードではポイントアップの対象外でも、もう一方のカードではポイントアップの対象となる場合があります。その結果、トータルでより多くのポイントが獲得できる可能性があります。
2枚持ちをする際は、それぞれのカードをどの店舗やサービスで利用するか、ある程度把握しておくことが大切です。ポイントの分散を抑えながら、それぞれのカードの特長を活かしやすくなるでしょう。
たとえばJCBでは、「J-POINTボーナス」のように、当年の利用額が50万円(税込)を超えるたびにさらにポイントがもらえるサービスがあります。しかし、メインとサブの2枚のカードで利用額を分けると、どうしてもボーナスをもらえるチャンスが減ってしまいます。そのため、2枚のカードを使い分けるにしても、J-POINTボーナスのような特典がある場合は、いつもの支払いをメインカードに集め、サブカードは特定の店舗やサービスに限定して使うとよいでしょう。
- JCB カード W、JCB カード W plus Lなど、一部対象とならないカードがあります。
よくある質問
-
2枚持ちする際の最強の組み合わせは?
-
クレジットカードを2枚持ちするなら、以下の3つが最強の組み合わせとして挙げられます。
- ポイント重視で組み合わせる
- 特典や優待を重視して組み合わせる
- カードで払える安心感を重視して組み合わせる
どの組み合わせで選ぶにしても、メインカードには普段よく利用するものを選ぶのがおすすめです。
ポイント重視で2枚のカードを組み合わせるなら、メインカードにはJCB カード Wがおすすめです。JCB カード Wなら、コンビニや飲食店など、日常的によく利用する店舗でポイントをためられます。毎日の買い物や食事で、無理なくポイントをためられるでしょう。
-
クレジットカード 2枚持ち なぜする人が多い?
-
よくある理由としては、ポイントが挙げられます。利用する店舗やサービスに応じて、ポイントがたまりやすいカードを使い分けるためです。いつもの買い物ではメインカードを利用し、還元率が高い特定の店舗ではサブカードを利用することで、より多くのポイントをためられます。
また、JCBとVisa等、国際ブランドを分ける目的で2枚持ちするケースもあります。
ほかには、カードの利用目的を家計用と自分用(お小遣い用)、仕事用などに分けることで、家計管理や利用明細も確認しやすくなるでしょう。 -
クレジットカードは何枚でも作れる?
-
クレジットカード会社によりますが、通常は審査に通れば何枚でも作ることが可能です。しかし、利用するカードの枚数が多いと出費の管理が大変になり、気が付かないうちに使い過ぎたり、支払い忘れが発生したりする恐れもあります。支払い日の経過日数によっては遅延損害金が発生するほか、信用情報に傷が付くこともあるため、扱いきれる枚数にとどめることが大切です。
-
クレジットカードは2枚以上同時に申し込める?
-
クレジットカードの申込状況は信用情報機関に登録され、カード会社はその情報を含めて審査を実施します。そのため、2枚同時に申し込むと、審査に影響する可能性があります。同時申込により必ず審査に落ちるとはいい切れませんが、1枚目の審査に通ってから、2枚目のカードを申し込むほうが無難でしょう。
-
クレジットカードを2枚持つ場合の最強の組み合わせとして、ゴールドカードはあったほうがよい?
-
必ずしもゴールドカードを組み合わせる必要はありません。2枚持ちを始める場合は、年会費無料のカードを組み合わせるだけでも十分なケースが多いでしょう。
一方で、空港ラウンジサービスや旅行傷害保険、グルメや旅行の優待等を利用する機会が多い方や、ご利用可能枠を重視する方は、組み合わせにゴールド以上のカードを含めることをおすすめします。
まず1枚クレジットカードを持つなら
JCBカードがおすすめ!
39歳以下の方限定カード
J-POINTは常に2倍
サービスも充実のJCBのスタンダードカード
■J-POINT(JCBのポイント)と、J-POINTパートナー(優待店)について
- 事前にポイントアップ登録が必要です。優待店により特典・条件等が異なります。
- 利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
- スターバックス カードへのオンライン入金・オートチャージ、Starbucks eGift、モバイルオーダーが対象です。店舗でのご利用分・入金分はポイント倍付の対象となりません。
- マクドナルドのモバイルオーダー、マックデリバリーサービスご利用分が対象となります。
- 2026年8月時点の情報です。
- 【監修者】
-
氏名:張替 愛(はりかえ あい)
資格:AFP・2級ファイナンシャル・プランニング技能士FP事務所マネセラ代表。保険や投資信託などの金融商品を販売せずに、お客様の味方となってアドバイスを行うお金の専門家。共働きや海外転勤がある家庭を中心に、年100件前後の個別相談を行う。専門分野は教育費・住宅購入・資産運用・ママのキャリアなど。コラム執筆や監修、オンライン・動画によるマネー講座などでも活躍中。2児の母でもある。
著書『~共働き800万円以下の夫婦でもハッピーライフ~プチ贅沢を楽しみながらムリなく資産を増やす』(ビジネス教育出版社)
関連記事を見る


JCB カード Wは、18~39歳以下の方が申し込める、年会費永年無料のカードです。JCBが直接発行しており、年会費を気にせず長く使いやすい点が魅力です。
通常のポイント還元率は1.0%で、毎月の利用合計200円(税込)につき2ポイントがたまります。1回の支払いが200円(税込)未満でも、1ヵ月分を合計して計算されるため、少額の買い物でもポイントを取りこぼしにくいでしょう。
JCBのタッチ決済やApple Pay、Google Pay、QUICPay(クイックペイ)TMに対応しています。MyJCBアプリでは、利用額や明細の確認に加え、カードを利用した際に通知を受け取る設定もできます。幅広い支払いに対応していて、家計管理もしやすいため、日常使いのメインカードとして活用しやすいでしょう。