法人カードの基本をおさえる
個人事業主が事業用クレジットカードを使い分けるメリット!おすすめカードも紹介
更新日:2026年9月9日
個人事業主として活動するなかで、プライベート用のクレジットカードを、事業の支払いにも使っている方もいるでしょう。1枚で管理できる手軽さがある一方で、日々の経理や確定申告で、仕訳の煩雑さに悩んだ経験がある方もいるかもしれません。
事業用クレジットカードを1枚持つことで、経理作業の負担を軽減できる可能性があります。
本記事では、個人事業主がクレジットカードを使い分けたほうがよい理由、事業用クレジットカードの選び方を解説します。
この記事でわかること
- プライベート用、事業用でクレジットカードを使い分けることで、仕訳にかかる時間を削減できる
- 永年無料の事業用クレジットカードもあり、コストを抑えたい個人事業主も活用できる
- 事業用クレジットカードのなかには、開業前でも申し込めるものがある
- 本記事の審査・申込条件の情報は一般的な解説です。カードや発行会社により異なるため、実際の適用条件は各カードの公式ウェブサイトでご確認ください。
目次
開業前(※)も申し込み可能!
- お申し込みにあたっては所定の審査があり、お客様の状況に応じて、ご案内内容が異なる場合があります。
- 記載の内容は2026年9月時点のものです。
個人事業主が事業用にクレジットカードを使い分けたほうがよい理由
1枚のクレジットカードでプライベートと事業、両方の支払いをしても罰則はありません。
しかし、プライベートの支払い分も仕訳をしなければならず、使い分けるときと比較し、経理作業に時間を要するデメリットがあります。そのため、クレジットカードの使い分けをしていないのであれば、事業用クレジットカードを新たに発行し使い分けるのがよいでしょう。
ここでは、事業用クレジットカードを使い分けたほうがよい3つの具体的な理由を解説します。
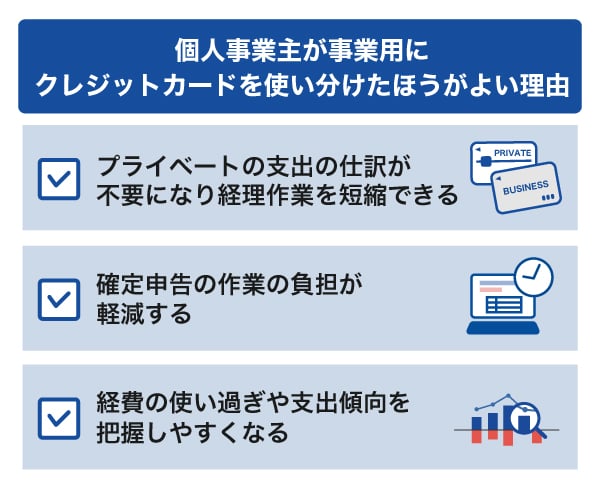
プライベートの支出の仕訳が不要になり経理作業を短縮できる
1枚のクレジットカードで、プライベートと事業の支払いをしている場合、仕訳が煩雑になります。
仕訳の際、プライベートで購入した分の仕訳も行う必要があり、時間を割かなければなりません。クレジットカードを利用する頻度が高い方ほど、仕訳の時間がかかります。
事業用のクレジットカードを作れば、プライベート用の仕訳が不要になり、経理作業の時間を短縮できるでしょう。
また、事業用のクレジットカードで支払ったものはすべて経費と認識でき、仕訳ミスを防ぎやすくなります。
確定申告の作業の負担が軽減する
事業用クレジットカードを作ることで、利用明細を見た際に「どれがプライベートで、どれが事業の支払いかわからない」といったことがなくなります。
確定申告の際にまとめて仕訳作業をする場合、数ヵ月前の支払いを処理することもあります。レシートがあっても、どのような商品か、どのような目的で購入したのかが、わかりづらくなることもあるでしょう。そうすると、経費として計上してもよいのかをすぐに判断できず、仕訳作業に時間を要してしまいます。
クレジットカードを使った支払いが多い人ほど、カードの使い分けの恩恵を受けやすくなります。また、作業時間が短縮できるだけではなく、面倒くさいと思いがちな経理作業に対する精神的な負担も軽減できるでしょう。
経費の使い過ぎや支出傾向を把握しやすくなる
クレジットカードを分けることで、利用明細を見て、事業でどれくらいの支払いをしたのかを把握しやすくなります。
1枚のクレジットカードで、プライベート、事業の支払いをしていると、その月の出費が多かった理由が、事業のものなのかプライベートによるものなのかを判断しづらいでしょう。
キャッシュフローを把握して経営状況を判断し、経営を安定させることは、個人事業主にとって大切な要素です。
- 記載の内容は2026年9月時点のものです。
個人事業主が事業用クレジットカードを使うメリット
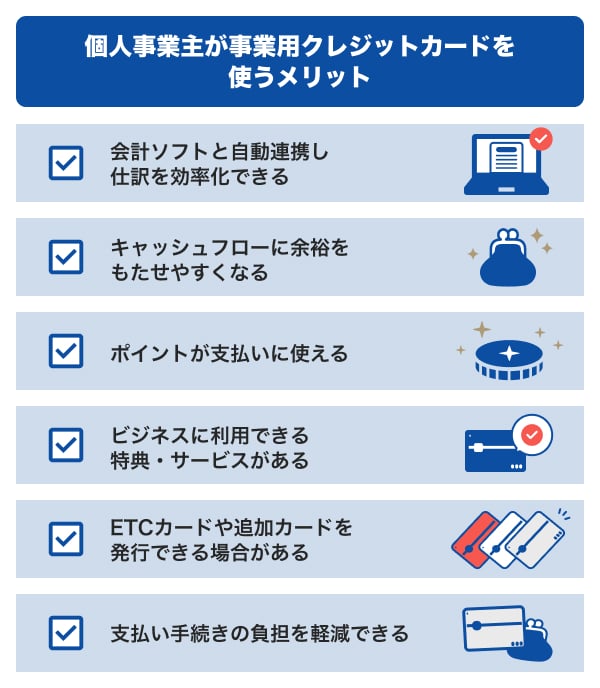
上では「使い分けるべき理由」を紹介しましたが、ここでは事業用クレジットカードを持つことによるメリット・特徴を解説します。
ビジネスをより便利にしてくれるなどのメリットもあるため、プライベート用のクレジットカードとの違いを把握し、事業用にカード発行をする参考にしてみてください。
会計ソフトと自動連携し仕訳を効率化できる
事業用のクレジットカードのなかには、会計ソフトなどと自動連携できるものがあります。クレジットカードと会計ソフトを自動連携することで、クレジットカードで支払いをした利用明細が、会計ソフトに自動的に入力されます。
自動的に入力されることで、手動による仕訳が不要になり、仕訳に割く時間を削減できることがメリットです。
キャッシュフローに余裕をもたせやすくなる
現金払いや振り込み、口座振替といった支払い方法では、支払期日までに現金・預金を用意しなければなりません。
クレジットカードは後払いであるため、購入時に現金がなくても、実際の引き落とし日(支払日)までに猶予が生まれます。支払い手続きから実際の引き落としを先延ばしにできるため、その分キャッシュフローに余裕をもたせることができます。
また、事業用クレジットカードのなかには、請求書払いなど事業特有の支払いに対応したサービスを利用できるものもあります。
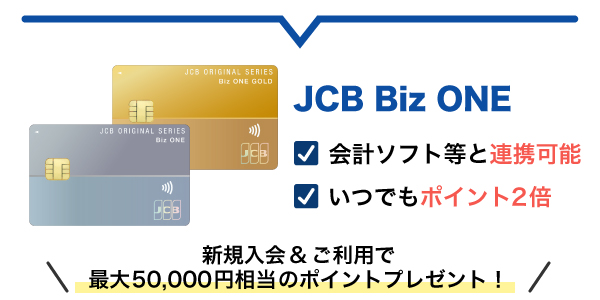
たとえばJCBの個人事業主向けクレジットカード「JCB Biz ONE」は、「請求書カード払い」に対応しており、取引先がクレジットカード決済を受け付けていない場合でも、請求書の支払いをカードで行えるため、支払いに余裕を持たせることができます。
ポイントが支払いに使える
クレジットカードを利用すると、利用代金分のポイントをためられることも大きなメリットです。クレジットカードでためたポイントは、他社ポイントに交換して事業で利用する物品の購入に使えるほか、カード利用代金の支払いにあてることも可能です。
また、さまざまな支払いをクレジットカードにまとめて効率よくポイントをためることで、経費削減にも役立ちます。
ビジネスに利用できる特典・サービスがある
事業用のクレジットカードのなかには、ビジネスに利用できる特典やサービスが付帯されているものが多くあります。たとえば、空港ラウンジを無料で利用できるものや、旅行傷害保険が付帯されているものがあります。出張や移動が多い個人事業主にとって、移動時の快適性や万が一の補償が充実していることは、メリットに感じられるでしょう。
ETCカードや追加カードを発行できる場合がある
事業用クレジットカードのなかには、ETCカードや従業員向け追加カードを発行できるものがあります。
従業員向け追加カードは、従業員個人の名義で発行でき、社外での営業や出張といったシーンで利用できます。従業員向け追加カードで支払いをすれば、現金の立て替え作業が不要になることもメリットです。
支払い手続きの負担を軽減できる
現金や振り込みからクレジットカード払いにまとめることで、支払い手続きの負担を軽減することができます。
現金を用意しなくてもよいだけではなく、振込手続きが不要で、振込手数料の負担がないこともメリットです。

法人カードのメリットを徹底解説!業務を効率化できる使い方・サービスとは
事業用クレジットカードは、利用明細が会計ソフトと自動連携できるものも多く、手入力の必要なく自動で仕訳が完了する点が大きな特徴です。また後払いという特性上、購入時に現金がなくても引き落とし日まで猶予が生まれ、キャッシュフローに余裕をもたせやすくなります。さらにポイント還元や出張時の付帯保険、ETCカードの発行など、事業運営をサポートする特典が充実している点も、プライベート用カードにはない魅力といえるでしょう。

- CFP認定者・一級ファイナンシャル・プランニング技能士
- 高柳 政道
個人事業主が事業用クレジットカードを使うデメリット
さまざまなメリットがある一方で、人によってはデメリットを感じることもあります。解消できるデメリットもありますが、発行・利用するうえでの注意点として確認しておきましょう。
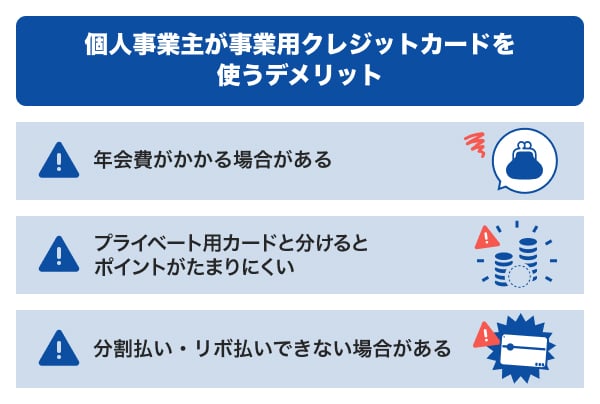
年会費がかかる場合がある
事業用クレジットカードのなかには、年会費がかかるものもあります。年会費は数千円程度のものから数万円するものまでさまざまですが、年会費が高額であるほど特典やサービスが充実している傾向です。
一方で、事業用クレジットカードのなかには、年会費無料のカードも存在します。コストを抑えたい場合は年会費無料のものが選択肢になるでしょう。
なお、事業用のクレジットカードの年会費は経費として計上でき、所得金額を抑えることができます。
年会費無料の法人カードの選び方。JCBのおすすめカードも紹介
プライベート用カードと分けるとポイントがたまりにくい
プライベート用カードをA社、事業用カードをB社といったように、異なるクレジットカード会社のカードを利用すると、それぞれのカードでポイントが分散してしまいます。
このデメリットを解消するには、プライベート用と事業用クレジットカードを、同じカード会社で統一する方法が有効です。同じカード会社で同一名義人のクレジットカードであれば、ポイントを合算して交換の申し込みができる場合があります。
たとえば、個人事業主向けの「JCB Biz ONE」と、個人向けクレジットカード「JCB カード S」や「JCB カード W」を持つといった方法です。いずれのクレジットカードも、会員専用WEBサービス「MyJCB」で利用状況やポイントをまとめて確認でき、ポイントの合算も可能です。
ただし、事業者向けのクレジットカード「JCB法人カード」は、JCBの個人向けクレジットカードと合算ができません。
個人事業主(フリーランス)が使えるクレジットカードの種類
クレジットカードを使い分けるにあたり知っておきたいのが、クレジットカードには、事業者向けサービスに特化したものと、主にプライベートでの活用に特化した個人向けのものがあることです。
事業用は「法人カード」に分類されます。法人カードには、大きく分けて個人事業主や中小企業向けの「ビジネスカード」と、大規模企業向けの「コーポレートカード」の2種類があります。
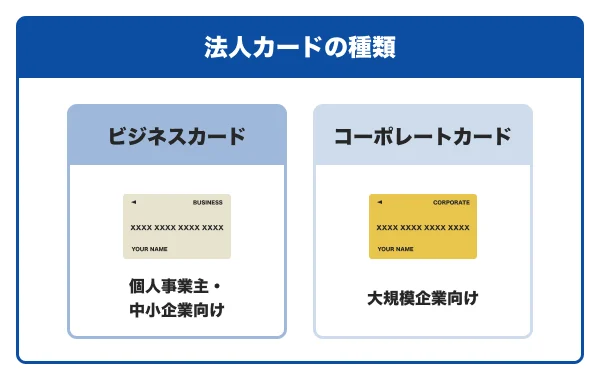
個人事業主が事業用クレジットカードとして利用する場合は、「ビジネスカード」が選択肢になります。
これからクレジットカードを発行する場合は、「個人事業主向け」などと記載がある法人カード・ビジネスカードから選択してみてください。
個人事業主向けのクレジットカードの選び方
事業用クレジットカードを新たに発行する場合は、次の4つのポイントに注目してみてください。このポイントを意識しながらクレジットカードを選択することで、自分にとって使いやすいカードが見つかるでしょう。
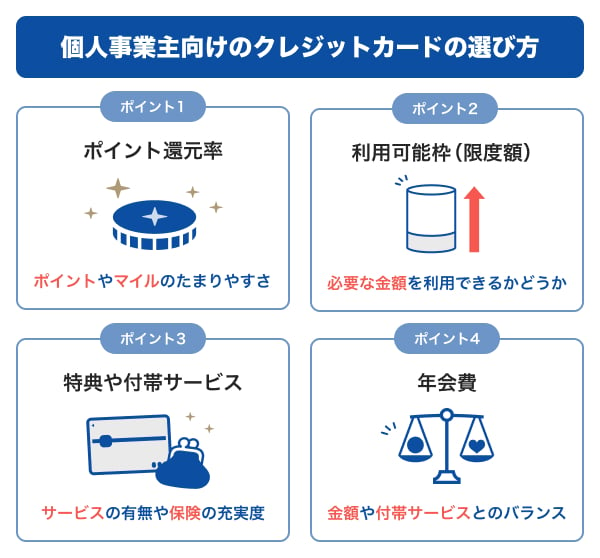
ポイント還元率が高いか
ポイントやマイルを重視する場合、クレジットカードのポイント還元率に注目しましょう。ポイント還元率とは、クレジットカードの利用合計金額に対して付与されるポイントの割合のことです。
カードによっては、特定の店舗やサービスで利用した場合に通常より高い還元率が適用されるものもあります。自分がよく利用する店舗やサービスの還元率を確認して選ぶと、ポイントを効率よくためられます。
利用可能枠(限度額)が十分であるか
事業用クレジットカードを選ぶ際、「利用可能枠」は注目したいポイントです。事業内容によっては、広告費や仕入れなどで毎月数十万円以上の支払いが発生することが考えられます。毎月の支払いが多い場合は、利用可能枠の大きいカードを選ぶと安心です。
個人事業主向けのクレジットカードの利用可能枠は10万円程度のものから、最大500万円などさまざまです。ただし、実際の利用可能枠は審査によって決まります。
複数枚のクレジットカードを所有する選択肢もありますが、1枚で十分な利用可能枠が設定されているほうが利用しやすいでしょう。

法人カードの利用可能枠(限度額)が決まる要素。増枠方法も紹介
使いたい特典や付帯サービスがあるか
特典を重視したい方は、クレジットカードごとの付帯サービスを比較してみましょう。事業用クレジットカードの特典には、空港ラウンジサービス、旅行傷害保険、航空機遅延保険、ETCカードの発行などがあります。自身や事業にとって、役立つ特典があるクレジットカードを選べば、メリットを得やすくなります。

年会費とサービスのバランスはよいか
事業用クレジットカードの年会費はカードにより異なりますが、特典や付帯サービスが充実しているほど、年会費は高くなる傾向があります。
たとえば、ゴールドカードやプラチナカードは特典が豊富ですが、その分年会費も高く設定されています。特典やサービスを有効に活用できる場合は、年会費を支払う価値があるといえるでしょう。
なお、事業用クレジットカードの年会費は経費として計上できるため、実質的なコスト負担は抑えられます。年会費とサービス内容のバランスを見ながら、自分の事業スタイルにあったカードを選びましょう。
個人事業主はクレジットカードの審査に通りにくい?
「個人事業主は審査に通りにくい」といわれることもありますが、必ずしもそうとは限りません。事業用クレジットカードのなかには、設立から1年未満の企業や、起業直後に申し込めるものもあります。
事業用クレジットカードの審査で確認されるのは、申込者本人の「属性情報」と「信用情報」です。
属性情報とは、申込者個人に関する情報を指します。
属性情報の例
- 家族構成
- 配偶者の有無
- 住まいの状況(賃貸か持ち家か)
- 勤務先
- 職業(一般企業の方・派遣社員の方・公務員の方・自由職の方など)
- 年収
信用情報とは、クレジットカードやローンの利用状況および返済状況のことです。信用情報は信用情報機関に登録・管理されており、審査時に確認されます。
信用情報の例
- ローンやクレジットの新規申し込みや契約内容
- 借入件数
- 借入金額
- 返済状況
- 返済遅延や債務整理などの取引事実に関する情報
事業の安定性だけでなく、個人の信用情報も審査に影響するため、過去に支払いの遅れなどの履歴がある場合は、審査に通りにくくなる可能性があります。
開業前でも法人カードの発行が可能!
事業用クレジットカードのなかには、現在会社員の方が、今後個人事業主として開業予定だったり、法人設立を考えていたりする場合でも発行できるものもあります。
たとえば、JCBが提供する「JCB Biz ONE」シリーズは、開業前(※)でも申し込みが可能です。事業開始前にクレジットカードを用意しておけば、開業後の支払いもスムーズにできるでしょう。
開業前(※)の方も申し込める!
- お申し込みにあたっては所定の審査があり、お客様の状況に応じて、ご案内内容が異なる場合があります。
- 記載の内容は2026年9月時点のものです。
個人事業主がクレジットカードを発行する方法
事業用クレジットカードの発行方法は、通常、個人カードと同じ流れです。例として、JCBの事業用クレジットカード「JCB Biz ONE」の申し込みから発行までの流れを紹介します。
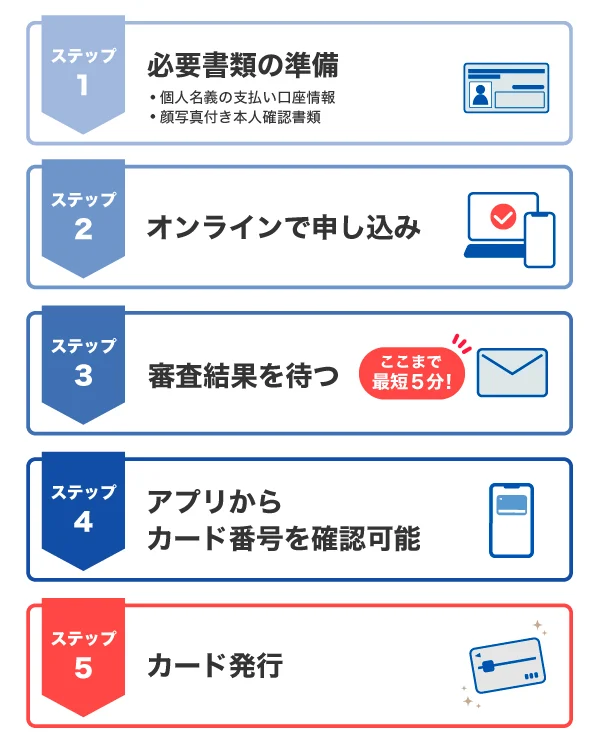
まずは、必要書類を準備し、入会申し込みを行います。「JCB Biz ONE」はオンラインでの申し込みが可能で、「通常入会」と「即時入会」を選べます。即時入会を選択すると、最短5分で審査が完了してカード番号が発行されるため、すぐに利用したいときに便利です。
即時入会の場合、申し込み完了後に審査結果がメールで通知され、MyJCBアプリを通じてカード番号を確認できるようになります。
通常入会の場合は、申し込み完了後にウェブで支払い口座を設定したのち、審査結果がメールで届きます。審査に通過すると、約1週間後にカードが自宅に届く流れです。
クレジットカードの発行に必要な書類
発行に必要な書類は、クレジットカードの種類やクレジットカード会社によって異なります。たとえばJCB法人カードでは、法人の本人確認書類1点と、法人代表者の本人確認書類1〜2点が必要です。
法人の本人確認書類の例
- 現在事項全部証明書
- 履歴事項全部証明書
法人代表者の本人確認書類の例
- 運転免許証または運転経歴証明書
- マイナンバー(個人番号)カード
- 住民票の写し
- 在留カード特別永住者証明書
なお、法人の本人確認書類に記載された本店所在地と、申し込み時に記入した所在地が異なる場合は、補完書類の提出も必要です。
補完書類の例
- 公共料金の領収証書(電気・ガス・水道・固定電話)
- 国税または地方税の領収証書または納税証明書
- 社会保険料の領収証書
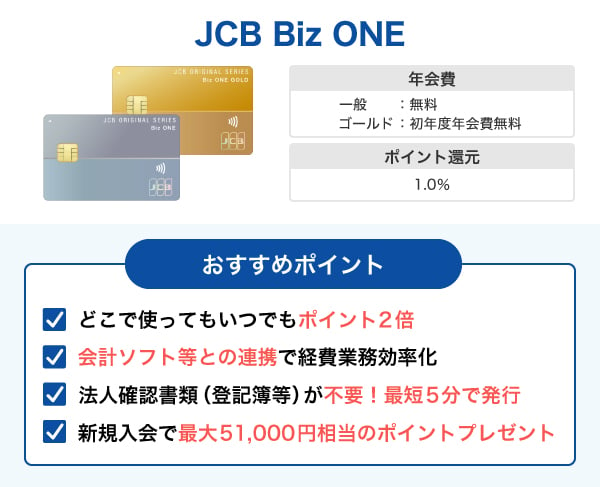
なお、「JCB Biz ONE」は法人の確認書類が不要です。
個人事業主・フリーランスにおすすめ!最短5分で発行も可能な「JCB Biz ONE」
「JCB Biz ONE」は、個人事業主やフリーランス向けの事業用クレジットカードです。ウェブからの申し込みに対応しており、最短5分でカードを発行できます。また、「JCB Biz ONE」なら開業前でも申し込めるため、開業・独立の準備中から利用できます。
- お申し込みにあたっては所定の審査があり、お客様の状況に応じて、ご案内内容が異なる場合があります。
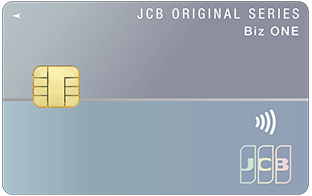
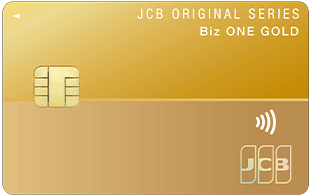
| カードフェイス カード名 | 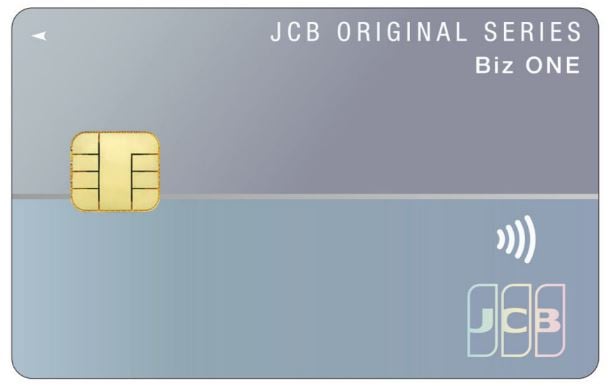 JCB Biz ONE 一般 | 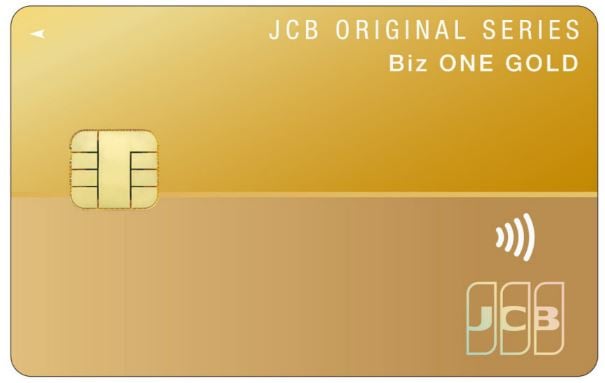 JCB Biz ONE ゴールド |
|---|---|---|
| 年会費 | 永年無料 | 5,500円(税込) 初年度無料 年間100万円(税込)以上利用で翌年度も無料 |
| 利用可能枠(限度額) | 10万~500万円(※1) | 50万~500万円(※1) |
| 申込対象 | 法人代表者または個人事業主 (フリーランス・副業を含む)(※2) カード使用者は18歳以上の方が対象です。 | 法人代表者または個人事業主 (フリーランス・副業を含む)(※2) カード使用者は20歳以上の方が対象です。 |
| ポイント還元率 (※3) | 1.0% | |
| 発行までの時間 | 最短5分 カードのお届けは約1週間 | |
| ETCカードの発行 | 1枚 | |
| 空港ラウンジサービス | ― | ◯ |
| 付帯保険 | ― | ショッピングガード保険 サイバーリスク保険(損害賠償責任に関する補償) JCBスマートフォン保険(※4) |
| キャッシングサービス | ◯ | |
- 1 Biz ONEの他にJCBカード(個人用)をお持ちの場合、各カードにはそれぞれご利用可能枠の設定がありますが、同一発行会社のカードにおいて利用できる金額の合計は、カードの設定額のうちで最も高い金額の範囲内となります。一部対象とならないカードがあります。
- 2 フリーランスとは、企業と雇用関係を結ばずに案件単位で業務を請け負う方を指します。
- 3 利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
- 4 事故発生の時点で、補償対象スマートフォンの通信料を直近3ヵ月以上連続してBiz ONEゴールドでお支払いされている場合、JCBスマートフォン保険が適用されます。保険事故発生時点で購入後24ヵ月以内のスマートフォンが補償対象です。
JCBのポイントプログラム「J-POINT」では、毎月の利用合計金額200円(税込)ごとに1ポイントがたまり、1ポイント=最大1円分相当として利用できます。「JCB Biz ONE 一般」「JCB Biz ONE ゴールド」はいつでもどこでもポイント2倍になり毎月の利用合計金額200円(税込)ごとに2ポイント獲得できるため、ポイント還元率を重視したい個人事業主に向いています。
「J-POINTパートナー」対象店舗で「JCB Biz ONE」を利用すると、ポイント倍率が2倍~最大21倍(※)になり、よりポイントをためられることがメリットです。
[「J-POINTパートナー」対象店舗と倍率の例]
| Amazon.co.jp(※5) | 4倍 |
|---|---|
| apollostation | 3倍 |
| 「JCBトラベル」 JTBや近畿日本ツーリストなど | 最大6倍 |
| タクシーアプリ『GO』(※6) | 11倍 |
| Uber(※6) | 11倍 |
| S.RIDE(※6) | 11倍 |
| クレカ乗車 | 21倍 |
- 5 Amazon、Amazon.co.jp およびそれらのロゴは、Amazon.com, Inc.またはその関連会社の商標です。
- 6 プレミアムカード会員限定です。
- 利用加盟店などによってポイントの付与条件が異なる場合があります。
- 記載の内容は2026年7月時点の情報です。
事前にポイントアップ登録が必要です。優待店により特典・条件などが異なります。詳細はJ-POINTパートナーサイトで確認ください。
年会費永年無料「JCB Biz ONE 一般」
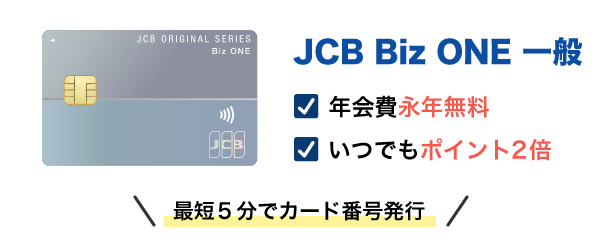
「JCB Biz ONE 一般」は年会費が永年無料で、18歳以上の方が申し込めます。無料でありながらポイントがいつでも2倍であるため、おトクさ重視の方にメリットを感じやすいでしょう。
ゴールドカードと比較するとシンプルなサービスですが、「まずは1枚ビジネスカードを発行しておきたい」「コスト重視でビジネスカードを作りたい」という個人事業主の方に向いています。
空港ラウンジサービスが付帯「JCB Biz ONE ゴールド」

JCBの法人カードは会計ソフトとの自動連携で経理作業が効率化できる!
個人事業主の方にとって、経理作業に時間がかかることは業務における悩みのひとつかもしれません。
「JCB Biz ONE」では、各種会計ソフトと自動連携できます。自動連携によって、利用明細が会計ソフトに自動的に入力され手動による仕訳が不要になり、経理作業の効率化につながります。これにより、確定申告にかかる作業時間も短縮できます。
「JCB Biz ONE」と自動連携できる会計ソフトは、次の通りです。
- マネーフォワード クラウド会計
- FXクラウドシリーズ
- 弥生会計
- freee会計
- ソリマチ
- MoneyLook
個人事業主が事業用クレジットカードを使ったときの仕訳方法
会計ソフトと自動連携しない法人カードで支払いをする場合、手動による仕訳が必要です。
クレジットカードで支払いをした日に「未払金」として処理をして、クレジットカードの利用代金が引き落とされた日に「普通預金」として未払金を減らす処理を行います。
次の4つのパターンで、具体的な仕訳例を見ていきましょう。
消耗品を購入したとき
業務で使用するノート(1冊200円)を5冊、事業用クレジットカードで購入した場合の仕訳は、次の通りです。
[支払い時の仕訳]
| 借方 | 貸方 | ||
|---|---|---|---|
| 勘定項目 | 金額 | 勘定項目 | 金額 |
| 消耗品費 | 1,000円 | 未払金 | 1,000円 |
[引き落とし時の仕訳]
| 借方 | 貸方 | ||
|---|---|---|---|
| 勘定項目 | 金額 | 勘定項目 | 金額 |
| 未払金 | 1,000円 | 普通預金 | 1,000円 |
クレジットカードで購入や支払いをした場合は、例外的にクレジットカード代金の引き落とし時に1回の記帳で済ませることが認められています。その場合は、下のように記帳します。
| 借方 | 貸方 | ||
|---|---|---|---|
| 勘定項目 | 金額 | 勘定項目 | 金額 |
| 消耗品費 | 1,000円 | 普通預金 | 1,000円 |
クレジットカードの年会費
事業用クレジットカードの年会費(5,000円)の仕訳方法は次の通りです。
[支払い時の仕訳]
| 借方 | 貸方 | ||
|---|---|---|---|
| 勘定項目 | 金額 | 勘定項目 | 金額 |
| 支払手数料 | 5,000円 | 未払金 | 5,000円 |
[引き落とし時の仕訳]
| 借方 | 貸方 | ||
|---|---|---|---|
| 勘定項目 | 金額 | 勘定項目 | 金額 |
| 未払金 | 5,000円 | 普通預金 | 5,000円 |
勘定項目は「雑費」や「諸会費」でも問題ありませんが、毎年統一するようにしましょう。
プライベートのものを購入したとき
事業用クレジットカードでプライベートの支払いをした場合、支払い時の借方の勘定項目は「事業主貸」を使用します。
[支払い時の仕訳]
| 借方 | 貸方 | ||
|---|---|---|---|
| 勘定項目 | 金額 | 勘定項目 | 金額 |
| 事業主貸 | 10,000円 | 未払金 | 10,000円 |
[引き落とし時の仕訳]
| 借方 | 貸方 | ||
|---|---|---|---|
| 勘定項目 | 金額 | 勘定項目 | 金額 |
| 未払金 | 10,000円 | 普通預金 | 10,000円 |
ポイントを利用したとき
ポイントを利用して支払いをしたときは仕訳が必要です。ポイントを利用するパターンとしては、「ショッピングサイトなどでたまったポイントを利用したとき」と「クレジットカードのポイントを利用し代金に充当(キャッシュバック)したとき」の2種類があります。
まずは、5,000円の商品を購入し、4,000円はクレジットカードで、残りの1,000円をショッピングサイトのポイントを利用したときの仕訳例を見ていきましょう。
| 借方 | 貸方 | ||
|---|---|---|---|
| 勘定項目 | 金額 | 勘定項目 | 金額 |
| 消耗品費 | 5,000円 | 未払金 | 4,000円 |
| 雑収入 | 1,000円 | ||
この場合、実際にクレジットカードで支払った金額分のみを「未払金」と仕訳します。
次に、クレジットカードの利用代金が50,000円で、5,000円分のポイントを利用しキャッシュバックを受けたときの仕訳例を見ていきましょう。仕訳の日付は、クレジットカードの利用代金が銀行口座から引き落とされた日です。
| 借方 | 貸方 | ||
|---|---|---|---|
| 勘定項目 | 金額 | 勘定項目 | 金額 |
| 未払金 | 50,000円 | 普通預金 | 45,000円 |
| 雑収入 | 5,000円 | ||
50,000円の請求に対して実際に支払ったのは45,000円のため、「普通預金」で45,000円、ポイント分は「雑収入」として5,000円で仕訳をします。
なお、ポイントがたまった時点での仕訳は必要ありません。
よくある質問
-
個人事業主向けのクレジットカードの審査ではどのようなことが確認されますか?
-
個人事業主のクレジットカードの審査では、代表者本人の「属性情報」や「信用情報」が確認されます。
属性情報とは、申込者個人に関する情報です。具体的には、家族構成、配偶者の有無、住まいの状況(賃貸か持ち家か)、年収などが含まれます。
信用情報とは、クレジットカードやローンの利用状況および返済履歴のことです。たとえば、ローンやクレジットの新規申込や契約内容、借入件数、借入金額、返済状況、返済遅延や債務整理の履歴などが含まれます。 -
事業用と個人用、クレジットカードを分けないといけませんか?
-
必ずしも「分けなければならない」わけではありません。ただし、分けたほうが経理業務の効率化につながります。
事業用のクレジットカードでプライベートの買い物をした場合、仕訳処理が必要です。また、事業用と個人用の支払いが混在すると、利用明細の管理が複雑になり、経費の把握がしにくくなることもあります。
事業用と個人用のクレジットカードを使い分けることで、経費管理がしやすくなり、会計処理の負担も軽減できます。 -
個人用のクレジットカードを事業用として使用することはできますか?
-
個人向けクレジットカードを事業に使用することは問題ありません。
ただし、仕入れなどで高額な支払いをする場合、個人向けカードでは利用可能枠(限度額)が低い場合もあるでしょう。
事業用のクレジットカードのほうが、会計ソフトとの自動連携や福利厚生に関するサービス、従業員向け追加カードの発行といった、ビジネス向けのサービスがあるなど便利です。
プライベートは個人向けクレジットカード、事業はビジネスカードなどのように用途にあったものを使い分けたほうが、クレジットカードの利便性を活かしやすくなります。 -
個人事業主がクレジットカードの審査に落ちる理由を教えてください
-
審査基準は公開されていないため、審査に落ちた具体的な理由を知ることはできませんが、次のような要因が考えられます。
- 申込内容に誤りがあった
- 提出書類に不備があった
- クレジットカード会社の審査基準を満たしていない
- 過去にクレジットカードの支払いを延滞したことがある
- カードローンの返済遅延や滞納をした履歴がある
審査に落ちた場合、その理由が申込者に通知されることはありません。申込内容や提出書類に誤りがないかを十分確認したうえで申し込むことが大切です。
-
個人事業主のクレジットカードの名義は個人名ですか?屋号は付きますか?
-
個人事業主のクレジットカードの名義は、個人名となります。屋号のみで発行することはできません。
また、屋号がない個人事業主もクレジットカードを発行することができます。
法人の本人確認書類不要!
会計ソフト等の連携可能で
J-POINTはいつでも2倍
初年度年会費無料+条件達成で
翌年度も年会費無料
- 掲載内容は予告なく変更となる場合があります。
- 【監修者】
-
氏名:高柳政道(たかやなぎ まさみち)
資格:一級ファイナンシャル・プランニング技能士、CFP、DCプランナー2級一級ファイナンシャル・プランニング技能士を取得後、2020年5月に金融コラムニストとして独立。企業に属さないFPとして投資商品の選び方を中心に情報を発信。
資産運用・生命保険・相続・ローンなど、多岐に渡るジャンルの執筆及び監修業務を手掛け、関わった記事数は500を超える。
関連記事を見る


個人事業主は事業運営も経理も自分だけで担うことが多く、経理業務が大きな負担になりがちです。1枚のカードでプライベートと事業の支払いを行うと、仕訳の際にどれが事業用の支出かを都度判断する必要があり、特に確定申告前にまとめて仕訳をする場合は、レシートだけでは内容を思い出せず時間がかかってしまいます。クレジットカードを使い分けることで支出が明確になり、仕訳の手間や精神的な負担を大幅に軽減できるでしょう。