法人カードの基本をおさえる
コーポレートカードの審査を解説!審査に落ちる理由と導入のポイント
更新日:2026年8月24日
コーポレートカードの審査では、主に企業に関する情報が確認されます。企業の資金に関する情報などさまざまな項目を確認することで、カードの発行可否や利用可能枠(限度額)が決定します。
コーポレートカードのなかでも「個人決済型」に分類されるものは、主に会社ではなく名義人となる個人の審査が行われます。
審査をスムーズに進めるためにも、必要な情報や書類を事前に把握しておきましょう。
この記事でわかること
- コーポレートカードも中小企業向けの法人カードも、審査項目は大きく変わらない
- 審査に通過できない理由をあらかじめ把握しておくことで、申し込みに向けた対策が可能
- コーポレートカードの審査は時間を要する可能性があるため、必要書類を事前にそろえ、余裕をもって手続きを進める
目次
大規模企業向けの法人カード
コーポレートカードの審査で確認されること
コーポレートカードに限らず、クレジットカードの審査項目や審査基準は公表されていません。
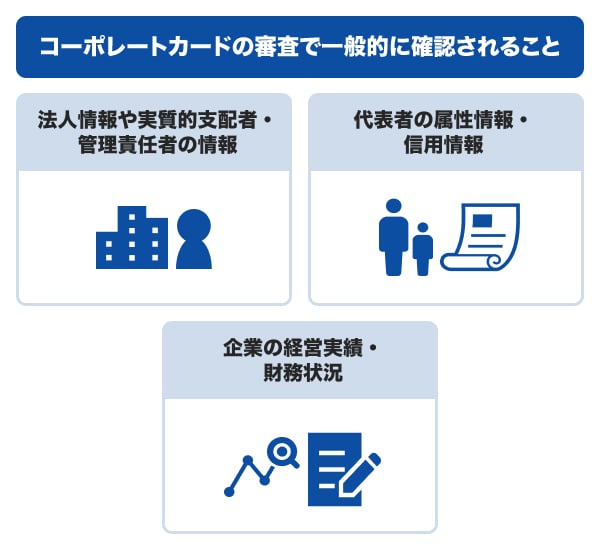
ただし、コーポレートカードの審査は、申し込み時の申告内容から、法人情報、代表者の情報、財務状況などの3点をもとに総合的に判断されると考えられます。
ここでは、コーポレートカードの審査で一般的に確認される項目を見ていきましょう。
法人情報や実質的支配者・管理責任者の情報
コーポレートカードの申し込み時には、法人情報や実質的支配者・管理責任者の情報の入力が求められます。そのため、これらの情報も審査で確認されるでしょう。
法人情報の例
- 英字社名
- 本社所在地住所
- 本社所在地電話番号(固定電話)
- 資本金
- 設立年月
- 従業員数 など
実質的支配者とは、その法人の事業経営を実質的に支配できる個人のことをいいます。たとえば、50%を超える株式を保有する個人などであり、「犯罪による収益の移転防止に関する法律施行規則」11条2項で詳細に定義されています。
実質的支配者(代表者など)の情報の例(※)
- 氏名
- 生年月日
- 自宅住所
- 実質的支配者の確認方法や必要情報は、法人形態や株主構成などによって異なる場合があります。
管理責任者とは、コーポレートカードの責任を担う人を指します。
管理責任者の情報の例
- 氏名
- 部署名、役職
- 勤務先電話番号(固定電話)
- 生年月日
- 自宅住所
- Eメールアドレス
代表者の信用情報
コーポレートカードの審査では、代表者の「信用情報」が確認されます。
信用情報とは、クレジットカードやローンの利用状況や返済状況を指します。信用情報は信用情報機関に登録・管理されており、審査時に確認されます。
信用情報の例
- ローンやクレジットの新規申し込みや契約内容
- 借入件数
- 借入金額
- 返済状況
- 返済遅延や債務整理などの過去トラブル
企業の経営実績・財務状況
業歴が長い企業は社会的信用が積み上がっているため、審査において有利とされる傾向があります。
一方で設立直後の企業は、業績の安定性が証明しにくいため、審査が慎重に行われることがあります。
ただし、業歴だけで審査結果が決まるとは言い切れません。たとえば、設立からの年数は浅くても、黒字決算が続いている企業は収益性が高く、支払能力に問題がないと判断されると考えられます。反対に、赤字決算の場合は、企業の資金繰りが厳しいと判断される可能性があります。
法人カードの審査基準や確認されること。落ちる原因と対処法
コーポレートカードの審査は、決済方式によって異なる
コーポレートカードは、決済方式によって審査対象が異なります。審査対象が異なれば提出する必要書類や審査内容も異なるため、導入前にコーポレートカードの決済方式の概要を理解しておくことが大切です。
コーポレートカードの決済方式は「会社決済型」と「個人決済型」の2種類
コーポレートカードの決済方式には、「会社決済型」と「個人決済型」の2種類があり、それぞれ次のような特徴があります。
| 会社決済型 | 個人決済型 | |
|---|---|---|
| 支払口座 | 法人口座 | 個人口座 |
| 審査対象 | 法人 | 従業員 |
| 審査タイミング | カード申し込み時 | 追加カード申し込み時 |
| 経費利用 | ◯ | ◯ |
| プライベート利用 | × | 会社規定による |
| カード名義 | カード所有の従業員(※) | カード所有の従業員 |
- クレジットカード会社によっては部署名義での発行を認めており、その場合のカード名義は部署名となる
JCBの場合、「JCBコーポレートカード」「パーチェシングサービス」は、会社決済型のコーポレートカードです。
なお、決済方式の名称は「法人口座/個人口座からの引き落とし」「会社一括決済方式/個別決済方式」などクレジットカード会社によって異なります。
ここからは、「会社決済型」と「個人決済型」の詳細を見ていきましょう。
会社決済型とは
会社決済型のコーポレートカードの大きな特徴は、支払口座が法人口座であることで、審査対象は法人です。従業員向けに発行した追加カードも含めたすべての利用合計金額が、法人口座から支払われます。
そのため、従業員に渡される追加カードの利用は、経費利用のみに限られます。
各従業員が不正利用を行わないよう、ルール策定や徹底が重要です。
個人決済型とは
個人決済型のコーポレートカードの支払口座は従業員個人の口座で、審査対象は、個人であることが多いです。
従業員向けの追加カードで利用できる範囲は企業によって異なりますが、設定された利用可能枠(限度額)の範囲であればプライベートの支出にも利用できる場合があります。
従業員向けに発行される追加カードは、会社所有のコーポレートカードに付随するものの、利用実態は個人が持つクレジットカードに近いといえるでしょう。


コーポレートカードとビジネスカードの審査の違い
コーポレートカードとは、大規模企業や官公庁を対象とした法人カードです。一方ビジネスカードとは、主に中小企業や個人事業主向けの法人カードを指します。これらは、対象とする事業者が異なります。
ただし、クレジットカードの審査基準は公表されていないことから、「どちらのほうが審査に通過しやすいか」といった違いはありません。なお、個人事業主を主な対象としているビジネスカードのなかには、コーポレートカード(会社決済型)のように法人に関する審査がないものもあります。
そのため、法人の財務状況を確認しないカードが存在することも、各カードにおける審査の違いといえるでしょう。
コーポレートカードの審査に落ちる理由
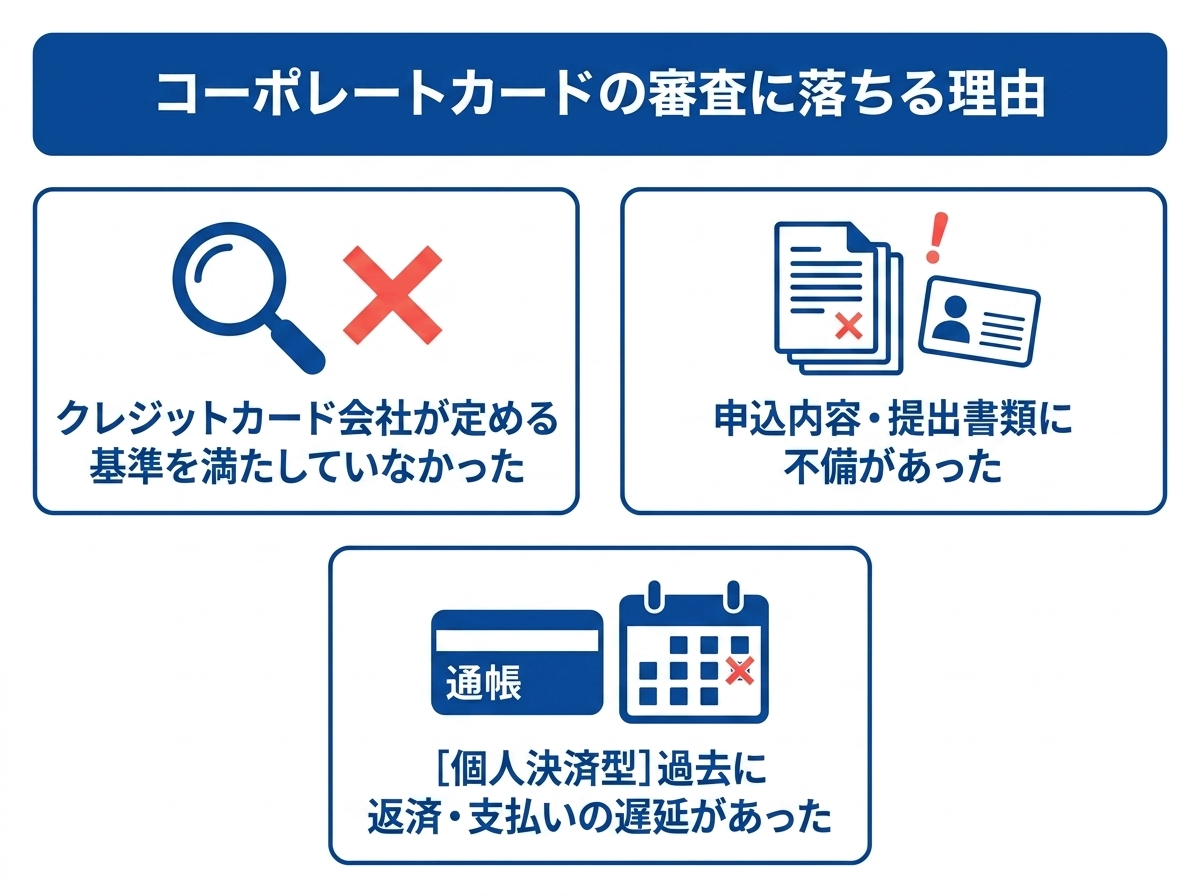
コーポレートカードの審査に落ちる理由として考えられるものは、主に次の通りです。
コーポレートカードに申し込む前に落ちる理由を把握しておくことができれば、対策できるものもあります。事前に確認しておきましょう。
クレジットカード会社が定める基準を満たしていなかった
どのクレジットカード会社も、審査に関する基準は公表していません。ただし、現在の会社の状況では、クレジットカード会社が定める基準を満たしておらず、審査に落ちてしまったことも考えられます。
審査に落ちた理由はクレジットカード会社からは伝えられないため、どの部分が原因なのか把握することは難しいでしょう。
申込内容・提出書類に不備があった
申し込む際に記入した内容、申し込み時に提出した会社や個人に関する書類に不備があり、審査に落ちてしまうことも考えられます。
コーポレートカードの場合、個人に関することのほか、会社に関する情報の記入や書類の提出も求められます。さまざまな情報を記入するため、そのなかで誤りがあった可能性があるでしょう。
記入した情報、提出する書類に不備がないか、十分確認したうえで申し込むことが大切です。
[個人決済型]過去に返済・支払いの遅延があった
個人決済型の場合、審査の対象が従業員個人になる場合があります。
審査を受けた従業員が、過去にローンの返済やクレジットカードの支払いに遅れたなどということが、審査に影響を与えていると考えられます。
審査落ちの場合、何が原因であったのかを教えてくれることはありませんが、おおよそ予想することも可能です。カードローンなら、すでに年収の3分の1の借り入れがある、クレジットカードおよびカードローンは、過去に延滞したことがありブラックになっているなどです。ブラックの場合、信用情報機関に問い合わせて自分がブラックか確認できますので、カードを申し込む前に確認しておくとよいでしょう。

- CFP認定者・一級ファイナンシャル・プランニング技能士
- 飯田 道子
コーポレートカードの審査に落ちたときの対処法
コーポレートカードの審査に落ちたときでも、次のような方法をとることができます。
申し込んだコーポレートカード以外の方法でも、キャッシュレス化を進めることが可能です。ほかの法人カードに申し込む、または代替案を選択してみましょう。
別のクレジットカード会社の法人カードに申し込む
コーポレートカードの審査基準は、クレジットカード会社によって異なります。そのため、A社のコーポレートカードの審査に落ちても、B社では審査に通過する可能性もあるでしょう。
ただし、一度に複数のコーポレートカードに申し込むのではなく、まずは1社に絞って申し込むようにしましょう。
プリペイド型法人カードに申し込む
法人カードのなかには、プリペイド型のクレジットカードがあります。プリペイドカードは入会基準に則った審査は行われますが、クレジットカードのような与信審査がないことが特徴です。
そのため、コーポレートカードの審査に落ちてしまった方の場合でも、発行できる可能性があります。
クレジットカードではありませんが、国際ブランドのあるプリペイドカードであれば、クレジットカードのように各種料金の支払いに使うことができます。
法人デビットカードに申し込む
デビットカードとは、支払時に銀行口座から利用金額が引き落とされるサービスです。法人向けのデビットカードもあり、国際ブランドがあるものは、その加盟店でクレジットカードと同じように支払いができます。
デビットカードには原則として法人カードのような与信審査はありませんが、一部のデビットカードでは審査を実施する可能性もあります。紐付けている銀行口座にある金額以上の支払いはできませんが、その一方で使い過ぎを防ぎやすいというメリットもあります。
なかには、ポイントをためられる法人デビットカードも存在します。

法人カードとデビットカードの違い。メリット・デメリットや選び方を解説
[個人決済型]一定期間以上経過して再度申し込む
従業員個人の情報が審査される個人決済型の場合、ローンやクレジットカードの支払いに遅れていた経験があることや、借入金額または借入件数が影響して、審査に落ちてしまうことがあります。
過去に、ローンの返済・クレジットカードの支払いに遅れた経験がある場合、これが信用情報機関に登録されている可能性があります。一定期間以上空けて申し込むことで、信用情報機関の記録が消えて、審査によい影響が期待できるでしょう。
ローンを利用している方は、返済を進めて借入金額を減らしましょう。複数借り入れている場合は、いずれかを完済して借入件数を減らすことで、審査によい影響があるかもしれません。
なお、いずれの場合も、これらを行うことで必ず審査に通過するわけではなく、あくまでも審査を有利にする手段のひとつとして考えておきましょう。
コーポレートカードの申し込みから審査、カード発行までの流れ
「JCBコーポレートカード」を例に、コーポレートカードの申し込みからカード発行までの流れを説明します。
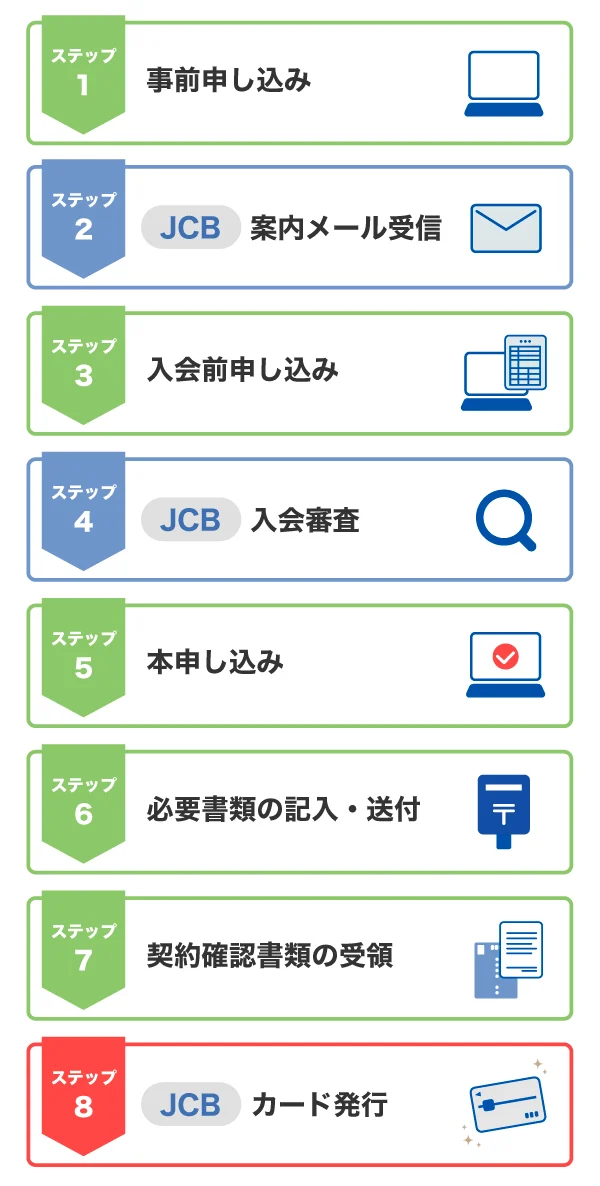
まずは「JCBのお申し込みフォーム」より必要事項を入力しましょう。
「JCBのお申し込みフォーム」の入力事項
- 貴社名
- 本社住所
- 法人番号
- 姓名
- ご連絡先電話番号
- ご連絡先メールアドレス
お申し込みフォーム送信後、JCBより入会審査のための案内メールが送付されます。案内メール内記載のURLにアクセスし、入会前申込を行いましょう。
JCBによる審査が行われ、入力したメールアドレスに審査結果が送信されます。
審査に通過した場合は、審査結果メールに本申込用のURLが記載されているため、アクセスして本申し込みを行いましょう。
申込情報が確認され次第、JCBから「JCB法人カード入会申込書【大型法人】(自署・捺印届)」が郵送されます。必要情報を記入し、所定の必要書類を同封したうえで、返信用封筒で返送しましょう。
なお、コーポレートカードを発行するクレジットカード会社によって流れが異なり、申し込み時に必要書類を提出したうえで審査を行う場合があります。
コーポレートカードの発行までには1ヵ月程度かかる
コーポレートカードの発行までには、1ヵ月程度かかります。
クレジットカード会社や申込状況、審査状況などによっては、2ヵ月程度かかる場合もあるため、あらかじめ理解しておきましょう。
コーポレートカードの申し込み時に必要な書類
コーポレートカードの発行には、「法人の本人確認書類」と「管理責任者の本人確認書類」の提出が必要です。
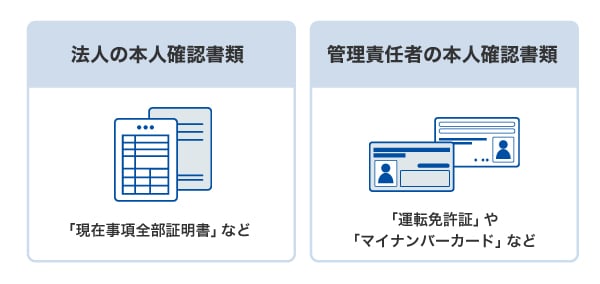
例として「JCBコーポレートカード」を発行する際に必要な書類を見てみましょう。
「JCBコーポレートカード」では、法人の本人確認書類1点と、法人の管理責任者の本人確認書類1〜2点が必要です。
法人の本人確認書類の例
- 現在事項全部証明書
- 履歴事項全部証明書
法人の管理責任者の本人確認書類の例
- 運転免許証または運転経歴証明書
- マイナンバー(個人番号)カード
- 住民票の写し
- 在留カード
なお、法人の本人確認書類に記載された本店所在地と、申し込み時に記入した所在地が異なる場合は、補完書類の提出も必要です。
補完書類の例
- 公共料金の領収証書
- 国税または地方税の領収証書または納税証明書
- 社会保険料の領収証書
これらのほかに、カード会社指定の入会申込書が必要になる場合もあります。
また、個人決済型のコーポレートカードで従業員向けの追加カードを発行する場合は、従業員個人の本人確認書類や銀行口座情報も必要です。
導入前の相談から発行後の運用までサポートする「JCBコーポレートカード」
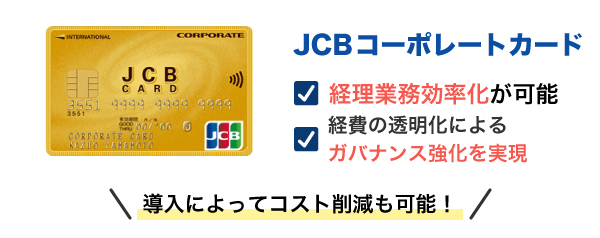
「JCBコーポレートカード」は、従業員50名以上の大規模企業向け・会社決済型のコーポレートカードです。年会費は33,000円(税込)で、追加カードごとの年会費は無料です。
経費の利用実態にあわせて、従業員向けに追加カードやETCカードを枚数制限なしで発行可能です。これにより、従業員による立て替えがなくなり、経理担当者による経費精算の負担軽減が期待できます。
「JCBコーポレートカード」は、企業向けに新規導入のサポートも行っています。概要は資料請求でも確認できます。
大規模企業・官公庁向け「JCBコーポレートカード」 ご入会に関するお問い合わせ
利用先またはカード利用者別に利用可能枠(限度額)を設定できる
JCBコーポレートカードは、通常の法人カードのように個人名義で発行できるほか、部署、費目別の名義で発行することも可能です。これにより、異動や退職でカードの利用停止をする必要がなくなるほか、部署や費目別にいくら支払いをしているか可視化しやすくなり、経費削減にもつながります。
また、カード別に利用先、利用金額の制限をすることも可能です。経費削減に加え、設定した店舗・サービス以外の支払いに使えないため、ガバナンス強化と、社外の第三者による不正利用のリスクを軽減できます。
自動連携ができる経費精算システムが豊富
経費精算システムと自動連携することで、カードの利用明細が経費精算システムに自動で取り込まれます。これにより、手動による入力作業が不要となって、経理作業の効率化、入力ミスの軽減につながります。
「JCBコーポレートカード」は、次の経費精算システムと自動連携が可能です。
- 楽楽精算(株式会社ラクス)
- Concur Expense(株式会社コンカー)
- MAJOR FLOW 経費精算/支払依頼(パナソニック ネットソリューションズ株式会社)
- J'sNAVI NEO(株式会社JTB ビジネストラベルソリューションズ)
- HRMOS経費(イージーソフト株式会社)
- マネーフォワード クラウド経費(株式会社マネーフォワード)
- ジンジャー経費
- バクラク経費精算
- STAFee(スタフィー)
登録型決済の支払いに特化した「パーチェシングサービス」
「パーチェシングサービス」は、「JCBコーポレートカード」同様、従業員50名以上の大規模企業向けのサービスです。
「JCBコーポレートカード」との違いは、企業年会費・個人年会費ともに無料であることと、プラスチックカードの発行がないことです。登録型決済に特化しており、プラスチックカードがないため紛失リスクがありません。
「JCBコーポレートカード」同様に、部署・費目別のカードの発行、利用先や利用金額の制限も可能で、ガバナンス強化にもつながります。
中小企業の代表者・従業員向け「JCB法人カード」
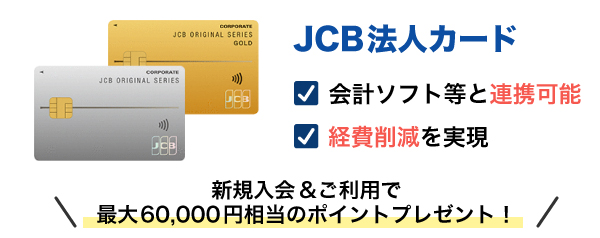
| JCB一般法人カード | JCBゴールド法人カード | |
|---|---|---|
| 年会費(※1) | 1,375円(税込) 初年度無料 | 11,000円(税込) 初年度無料 |
| 追加使用者ごとの年会費(※2) | 1,375円(税込) | 3,300円(税込) |
- 1 切り替えの方は初年度年会費無料の対象となりません。
- 2 1枚目のカードの年会費が無料の場合、追加のカードも無料となります。
「JCB法人カード」は、主に中小企業を対象とした法人カードです。
従業員向け追加カードとETCカードを複数枚発行できるため、従業員が外出先でも法人カードを活用できます。これにより、立て替え作業、小口現金の管理の負担軽減も可能です。
「JCB法人カード」には、国内・海外の旅行傷害保険を付帯しています。さらに「JCBゴールド法人カード」には、空港ラウンジサービス、国内・海外航空機遅延保険も付帯しているため、出張の機会が多い企業に向いています。
また、200円(税込)の利用でJ-POINTが1ポイントたまり、1ポイントは最大1円分相当として利用可能です(※)。
- 利用加盟店や交換商品等によりポイント付与条件や交換レートは異なる場合があります。
- 記載の内容は26年8月時点のものです。
よくある質問
-
コーポレートカードの審査では、どのようなことが確認されますか?
-
コーポレートカードの審査の過程では、次の3項目から法人の支払能力を総合的に判断されている可能性があります。
- 法人情報や実質的支配者・管理責任者の情報
- 代表者の信用情報
- 企業の経営実績・財務状況
カードの利用合計金額が従業員個人の口座から引き落とされる個人決済型のコーポレートカードでは、さらに従業員個人の属性情報や信用情報が確認されます。
-
コーポレートカードの審査にどれくらい日数がかかりますか?
-
コーポレートカードは、申し込みから審査結果までに1ヵ月程度かかることが一般的です。
クレジットカード会社や申込状況、審査状況などによっては、2ヵ月程度かかる場合もあります。 -
コーポレートカードの審査に落ちた理由は教えてもらえますか?
-
コーポレートカードを含め、クレジットカードの審査に落ちた場合に理由を教えてもらうことはできません。クレジットカードの審査内容や基準は、どのクレジットカード会社でも公表していないためです。
ただし、審査で確認される項目から予想し、改善することは可能です。
確認される項目は、「コーポレートカードの審査で確認されること」の見出しで詳しく解説しています。 -
個人のクレジットカードヒストリーがコーポレートカードの審査に影響を与えることはありますか?
-
コーポレートカードのなかでも「個人決済型」に該当するものは、審査対象がカードを持つ個人になる場合があります。
そのため、従業員個人のクレジットカードヒストリー(クレヒス)が、審査に影響する可能性は考えられます。 -
設立間もない企業でもコーポレートカードの審査に通過できますか?
-
設立からの年数も、審査に影響する項目のひとつと考えられます。しかし、設立年数だけが審査項目ではなく、さまざまな項目を総合的に判断し、審査結果が出ます。
そのため、設立から間もない企業でも審査に通過することもあれば、財務状況などによっては、業歴が長い企業であっても、審査に通過できないこともあるでしょう。
指定の枚数で追加カードの発行が可能!
日々の経費精算をもっと便利に
ビジネス拡大時に役立つサービスや
付帯保険が充実!
経費精算の負担を軽減!
法人会員向けサービスをご用意
- 掲載内容は予告なく変更となる場合があります。
- 【監修者】
-
氏名:飯田 道子(いいだ みちこ)
資格:ファイナンシャル・プランナー(CFP認定者)、1級ファイナンシャル・プランニング技能士、他金融機関勤務を経て96年FP資格を取得。現在は各種相談業務やセミナー講師、執筆活動などをおこなっています。どの金融機関にも属さない独立系FPです。海外移住にも対応しており、特にカナダや韓国への移住や金融・保険情報を得意としています。
関連記事を見る


コーポレートカードの審査や基準は公表されていませんが、法人や代表者の情報、財務状況を総合して審査します。カードは追加で発行できるため、出張や接待が多い会社にとって強い味方になります。なお、個人のカードに比べて審査に時間がかかる傾向にあります。あらかじめ申し込んでおき、いざというときに備えましょう。