法人カードの基本をおさえる
企業の資金調達方法をわかりやすく解説!種類別のメリット・デメリット
公開日:2026年9月29日
事業を運営していくにあたり、さまざまなフェーズで資金調達が必要になる場合があります。資金調達の方法を知っていても、どのような状況で利用するのが最適なのか、申し込みに必要な条件などを十分に把握できていない方もいるかもしれません。
この記事では、資金を調達する方法に加え、自社にあった資金調達方法を選ぶポイントや、審査に通過するために必要なことを解説します。適切な資金の調達を行い、事業の安定した継続、成長につなげていきましょう。
この記事でわかること
- 資金調達の方法は大きく3つに分類され、それぞれ返済義務や経営権への影響が異なる
- 自社の事業フェーズ・目的・調達スピード・信用力にあった方法を選ぶことが重要
- 資金調達は調達して終わりではなく、調達後の資金管理まで含めて計画することが大切
目次
資金調達とは?基本的な仕組みと重要性
事業を運営していくうえで、資金調達は欠かせない経営活動のひとつです。まずは、資金調達の意味と、なぜ事業において重要かを解説します。
資金調達の方法は大きく「デットファイナンス(融資・借入)」「エクイティファイナンス(出資)」「アセットファイナンス(資産の活用)」の3つに分類されます。それぞれ仕組みや特徴が異なるため、まずは基本を押さえ、自社にあった方法を把握して資金調達に進みましょう。
資金調達の定義と目的
資金調達とは、企業や個人事業主が事業運営に必要な資金を外部から確保するための活動です。
資金調達が必要となる場面は主に次の3つがあります。
- 開業・創業のための初期費用の確保
- 事業拡大や設備投資のための資金確保
- 仕入れや人件費などの日常的な運転資金の確保
自己資金だけでまかなえない場合に外部から資金を集める手段として、融資・出資・資産の活用など複数の方法が存在します。どの方法を選択するかによって、返済義務の有無や経営権への影響が大きく異なるため、自社の状況や目的にあった方法を選びましょう。
資金不足が事業に与える影響
資金が不足すると、たとえ売り上げが好調であっても事業の継続が困難になるリスクがあります。
仕入れや人件費などの支払いタイミングがあるのにもかかわらず、売り上げの入金が遅れると、資金が枯渇する資金ショートが起きるかもしれません。
資金ショートが発生すると、帳簿上は黒字であっても倒産に至るケースがあり、これを「黒字倒産」と呼びます。
資金不足によるリスクを避けるためには、資金が不足する前に調達手段を検討し、資金を安定的に確保しておくことが重要です。
キャッシュフローとは?考え方や悪化原因・改善策をわかりやすく解説
資金調達の3つの分類と違い
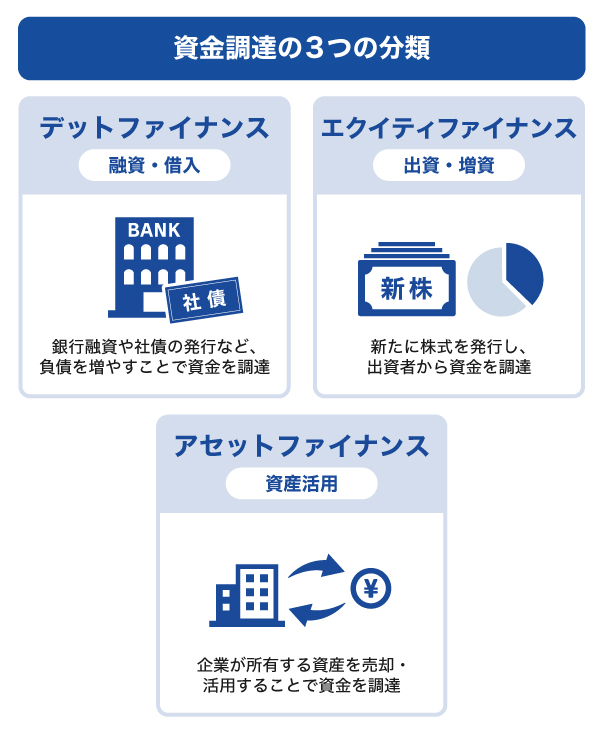
資金調達の方法は、大きく「デットファイナンス」「エクイティファイナンス」「アセットファイナンス」の3つに分類されます。それぞれ、返済義務の有無・経営権への影響・調達スピードなどが異なるため、自社の状況にあわせて選びましょう。
デットファイナンス(融資・借入)の特徴
デットファイナンスとは、銀行融資や社債の発行など、負債を増やすことで資金を調達する方法です。「デット(Debt)」は英語で「負債」を意味し、調達した資金は将来的に元本と利息を返済する義務が生じます。
貸借対照表上では「負債」として計上されるため、借入額が大きくなると自己資本比率が低下し、追加の融資が受けにくくなる可能性があります。
メリットは、株式を発行しないため経営権に影響を与えずに資金調達ができる点です。また、支払利息は税務上「損金」として計上できるため、一定の節税効果が得られます。
デメリットとしては、経営状況にかかわらず返済期日までに返済を行わなければならないため、毎月の支出が固定化され、経営の負担となる可能性が挙げられます。
デットファイナンスの主な方法は、次の通りです。
- 日本政策金融公庫の創業融資
- 制度融資
- 銀行・信用金庫からのプロパー融資
- ビジネスローン
エクイティファイナンス(出資・増資)の特徴
エクイティファイナンスとは、新たに株式を発行し、出資者から資金を調達する方法です。「エクイティ(Equity)」は英語で「株式資本・自己資本」を意味し、調達した資金は貸借対照表上で「純資産(資本)」として計上されます。
メリットは、調達した資金に返済義務がないことです。返済や利息の支払いが発生しないため、デットファイナンスと比較してキャッシュフローへの負担が軽いことが特徴です。
デメリットは、新たに株式を発行することで既存株主の持株比率が低下する「希薄化(ダイリューション)」が起こる可能性があることです。持株比率が変化すると、経営方針への発言力が低下したり、場合によっては経営権そのものに影響を及んだりするリスクもあります。
また、エクイティファイナンスは株式会社でなければ利用できないため、個人事業主は利用できない点に注意が必要です。
エクイティファイナンスの主な方法は、次の通りです。
- ベンチャーキャピタルからの出資
- エンジェル投資家からの出資
- 増資
- クラウドファンディング
アセットファイナンス(資産活用)の特徴
アセットファイナンスとは、企業が所有する資産を売却・活用することで資金を調達する方法です。「アセット(Asset)」は英語で「資産」「財産」を意味し、売掛債権を現金化する「ファクタリング」や、所有する不動産を売却して使い続ける「リースバック」などが該当します。
メリットは、アセットファイナンスで調達した資金には返済義務がなく、経営権にも影響を与えない点です。また、企業の信用力よりも所有する資産の価値が重視されるため、業績が厳しい状況でも利用できる可能性があります。
ファクタリングであれば最短即日で資金化できるケースもあり、「デットファイナンス」「エクイティファイナンス」と比較し、調達スピードが速い傾向があります。
デメリットは、売却できる資産がなければ資金が調達できないことや、手数料や売却損が発生する場合がある点です。
アセットファイナンスの主な方法は、次の通りです。
- ファクタリング
- 固定資産の売却・リースバック
負債を増やさずに資金調達ができるため、貸借対照表(バランスシート)上の見た目を改善する「オフバランス効果」が期待できることが特徴です。
デットファイナンス(融資・借入)の資金調達方法
デットファイナンスにはさまざまな方法があり、金利や審査基準、調達スピード、利用条件が異なります。自社の成長フェーズや信用力にあった方法を選びましょう。
日本政策金融公庫の創業融資
日本政策金融公庫とは、政府が100%出資する政策系金融機関で、中小企業や個人事業主の支援を目的としています。
創業期の方が利用できる主な融資制度として「新規開業・スタートアップ支援資金」などがあります。個人事業主、法人のどちらも申し込めますが、新たに事業を始める方または事業開始後おおむね7年以内の方のうち、女性や、35歳未満または55歳以上であることなどの要件を満たす方が対象になります。融資限度額は7,200万円で、金利は1.9~4.8%程度です。
審査では事業計画書(創業計画書)の内容などが確認されるため、売上見込の根拠や資金使途を具体的に示しましょう。
制度融資
制度融資とは、地方自治体・金融機関・信用保証協会の3者が連携して提供する公的な融資制度です。自治体が金融機関へあっせんを行い、信用保証協会が債務を保証します。これにより、金融機関はリスクを抑えて融資を実行できる仕組みです。
信用保証協会が保証人の役割を果たすため、融資を受けるにあたって担保や第三者の連帯保証人が不要となるケースがあります。
金利の目安は自治体によって異なりますが、1.6~2.8%程度です。ただし、金利とは別に信用保証協会への「信用保証料」が発生する点には注意が必要です。
自治体、金融機関、信用保証協会の3段階で審査が行われるため、融資実行まで1~3ヵ月程度の時間がかかることがあります。
銀行・信用金庫からのプロパー融資
プロパー融資とは、信用保証協会の保証を付けずに、銀行や信用金庫が行う融資です。
金融機関が貸し倒れリスクを負うため、制度融資や保証付き融資と比べて審査基準が高くなる傾向があります。これにより、創業直後など実績が乏しい段階でプロパー融資を受けるのは難しくなる可能性があります。
なお、信用保証料が不要であるため、借り入れにかかるコストを抑えやすい点がメリットです。
保証付き融資などを利用して実績を積み重ねたうえで、信用力が認められた段階でプロパー融資に移行するのがよいでしょう。
ビジネスローン
ビジネスローンとは、銀行やノンバンク(消費者金融系・信販系など)が提供する事業者向けの融資商品です。公的融資や制度融資と比べて審査スピードが速く、最短即日~数日で資金を調達できるケースもあります。
申し込みがオンラインで完結する来店不要の商品もあり、手続きの手軽さも特徴です。
ただし、金利は3.0~18.0%程度と、ここまで紹介した方法のなかでは高く、利息の負担が大きくなる傾向があります。
利便性が高い反面、コストが経営を圧迫するリスクもあるため、利用前に返済シミュレーションを行い、無理のない範囲で活用しましょう。
エクイティファイナンス(出資・増資)の資金調達方法
エクイティファイナンスは、主に株式を発行して出資者から資金を調達する方法であり、調達した資金に返済義務がないことが特徴です。
ここでは、代表的な4つの方法を紹介します。いずれの方法も、株式を引き渡す対価として資金を得るため、持株比率の変化による経営権への影響を十分に理解したうえで検討してみてください。
ベンチャーキャピタルからの出資
ベンチャーキャピタル(VC)とは、成長が見込まれる未上場企業に出資し、IPOやM&A時の株式売却益を目的とする投資会社のことです。複数の投資家から資金を集めてファンドを組成し、数千万円~数億円規模の出資を行うケースもあります。
資金面に加え、経営戦略のアドバイスや人材紹介などの成長支援を受けられるのがメリットです。一方で、出資比率に応じて経営への発言権を持たれるため、持株比率の希薄化により経営の自由度が低下するリスクがあります。
IPOやM&Aを前提としたリターンを求められるため、短期間での成長へのプレッシャーがある点も把握しておきましょう。
エンジェル投資家からの出資
エンジェル投資家とは、自らの個人資産でスタートアップに出資する富裕な個人投資家です。起業経験のある元経営者などがエンジェル投資家になるケースがあり、資金だけでなく経営ノウハウや人脈の提供といったサポートを受けられる可能性があります。
その一方で、経営への干渉といったリスクもあります。ベンチャーキャピタル(VC)とは異なり、個人の判断で投資するため意思決定が早く、創業初期(プレシード・シード期)でも出資を受けやすいことが特徴です。
出資額は数百万円~2,000万円程度が一般的で、不足する場合は日本政策金融公庫の融資や、ベンチャーキャピタル(VC)など他の方法との併用が必要になるでしょう。
増資(株式の新たな発行)
増資とは、会社が新たに株式を発行して出資者から資金を調達することを指します。増資にはいくつかの方法があり、特定の投資家や事業会社などに株式を割り当てる方法が「第三者割当増資」です。スタートアップがベンチャーキャピタルなどから出資を受ける際にも活用されています。
第三者割当増資のメリットは、返済義務がなく、特定のパートナーとの資本関係を構築できる点です。一方で、持株比率の希薄化が発生するため、経営権のバランスに影響を与える可能性がある点を把握しておきましょう。
また、発行価格の設定によっては既存株主の利益が損なわれるおそれがあるため、適正な価格設定と株主間での合意形成が重要です。
増資の場合、貸借対照表上では「純資産(資本金)」が増加するため、自己資本比率が改善し、金融機関からの信用力が向上する効果も期待できます。
クラウドファンディング
クラウドファンディングとは、インターネット上のプラットフォームを通じて、不特定多数の人から少額ずつ資金を集める方法です。資金調達方法としてだけでなく、商品やサービスの市場テストとして活用されることもあります。
クラウドファンディングにはいくつかの種類があり、主に「投資型」「購入型」「融資型」「寄付型」の4種類に分類されます。
| 種類 | 仕組み・特徴 |
|---|---|
| 投資型 | 企業の株式などに出資してもらうことで、資金を得る仕組み (株式会社が対象) |
| 購入型 | 支援者がリターンとして商品やサービスを受け取る仕組み |
| 融資型 | 借りた資金に、利息を上乗せして返済する仕組み |
| 寄付型 | 事業内容に共感した支援者からの寄付を募る仕組み (主に非営利活動) |
クラウドファンディングのプラットフォームを利用する際は、手数料の支払いが必要です。目安としては、調達した資金の15.0~25.0%程度となっています。
また、目標金額に達しなければ資金を受け取れない「All or Nothing方式」を採用しているプラットフォームもあります。
アセットファイナンス(資産活用)の資金調達方法
アセットファイナンスは、所有する資産を売却・活用して資金を調達する方法です。返済義務がなく、経営権にも影響を与えない点が「デットファイナンス」や「エクイティファイナンス」との違いです。
ここでは、代表的な方法を解説します。
ファクタリング
ファクタリングとは、企業が保有する売掛金(売掛債権)をファクタリング会社に売却し、入金期日前に現金化する資金調達方法です。債権の売買契約であり、融資とは異なり返済義務や利息は発生しません。
契約形態には「2社間ファクタリング」と「3社間ファクタリング」の2種類があります。
2社間ファクタリングは、自社とファクタリング会社のみで完結するため、取引先に知られることがありません。スピーディに資金化できる一方で、手数料は2.0~12.0%程度とやや高めに設定されています。
3社間ファクタリングは、自社とファクタリング会社、売掛先の3社で契約を行います。売掛先となる企業の承諾が必要ですが、手数料は1.0~10.0%程度と比較的低いことが特徴です。
審査では自社の業績よりも売掛先(取引先)の信用力が重視されることもあり、自社が赤字でも利用できる可能性があります。
なかには最短即日で資金化できるサービスもあり、急な資金需要への対応策として有効です。
JCB法人カード会員専用の資金管理・改善ポータル「Cashmap」でも2026年度中にファクタリングサービスをリリース予定です。ファクタリングサービスが利用できる「Cashmap」の詳細は、こちらを確認してみてください。
固定資産の売却・リースバック
固定資産の売却は、自社が所有する不動産や設備、車両などを第三者に売却して資金を得る方法です。
リースバックとは、資産を売却したうえで、同じ資産をリース契約で借り直して使い続けられる仕組みを指します。売却による一括資金の確保と、事業に必要な資産の継続利用を両立できる点がリースバックのメリットです。
いずれも返済義務がなく、売却代金は自由に使えるため、事業資金の確保や借入金の返済にあてることができます。
デメリットとしては、固定資産は買い手が見つかるまで売却できず、資金を得られない点が挙げられます。リースバックの場合は、毎月のリース料が発生するため、長期的に見ると売却せずに所有し続けるよりもコストが高くなる可能性があります。
また、売却価格が市場価格よりも低くなるケースや、リース契約終了後に資産を買い戻せないケースもあるため、契約条件を事前に確認しておきましょう。
そのほかの資金調達、キャッシュフロー改善に役立つ手段
ここでは、「デットファイナンス」「エクイティファイナンス」「アセットファイナンス」のいずれにも該当しない3つの方法を解説します。
自治体の助成金・補助金制度で資金調達
助成金や補助金は、国や地方自治体が事業者に対して支給する返済不要の資金で、融資とは異なるため、利息が発生しません。
「デットファイナンス」「エクイティファイナンス」「アセットファイナンス」のいずれにも厳密には分類されませんが、事業者にとって有効な資金調達手段のひとつです。
助成金は主に厚生労働省が所管しており、雇用の安定や人材育成など労働政策を目的とした制度が多い傾向があります。要件を満たすことで受給でき、補助金と比べてハードルが低い傾向がありますが、金額は数十万円~100万円程度と比較的少額なケースが多いです。
補助金は主に経済産業省・中小企業庁が所管しており、設備投資や販路開拓、IT導入など事業の強化を目的とした制度が多い傾向があります。補助金は公募制で審査(採択)があり、申請しても必ず受給できるとは限りません。
助成金、補助金ともに、受付期間が限られています。また、審査に通過しても資金を受け取れるまでに時間がかかる可能性があるため、そのほかの方法と組み合わせるなどして、資金を調達することも検討してみてください。
請求書カード払い
請求書カード払いとは、取引先への支払い(請求書の振込)をクレジットカードで決済できるサービスです。
通常、銀行振込で支払う請求書を、クレジットカード払いに切り替えることで、支払いを約1ヵ月程度先延ばしできます。実際の支払いは、クレジットカードの利用代金の支払いまで先送りされるため、キャッシュフローの悪化を防ぐ効果が期待できます。
融資やファクタリングのように審査に時間がかからず、クレジットカードさえあれば即日利用できる手軽さがメリットです。
サービスの利用には決済額の数%程度の手数料が発生するため、コストを考慮したうえで活用しましょう。
支払いの先延ばしが可能!請求書カード払い JCB × Digital Garageはこちら
法人カードの活用
法人カード(ビジネスカード)を活用することも、キャッシュフロー改善に役立つ手段のひとつです。
法人カードで経費を支払うと、実際の引き落としが翌月~翌々月になるため、資金に余裕をもたせることができます。現金による支払いとは異なり、利用明細が自動で記録されるため、経費管理や会計処理の効率化に役立ちます。
直接的な資金調達の手段ではありませんが、日常の支払いをカードに集約することで、キャッシュフローの安定化につながるでしょう。
経理作業の効率化に役立つJCBの法人カードの詳細は、こちらをご確認ください。
自社にあった資金調達方法の選び方
資金調達にはさまざまな方法があり、それぞれメリット・デメリットが異なります。「どの方法が優れているか」だけで選ぶのではなく、自社の事業のフェーズや資金用途、調達スピード、信用力などにあった手段を選びましょう。
ここでは、事業の状況別に適した資金調達方法を解説します。
創業期(実績なし・担保なし)向けの資金調達方法
創業期は売上実績や財務データがないため、民間の銀行からプロパー融資を受けることが難しい場合があります。創業期に資金調達をする場合は、公的な制度を中心に検討してみましょう。
創業期の主な資金調達方法の例
- 日本政策金融公庫の創業融資
- 自治体の制度融資(信用保証協会付き)
- 補助金・助成金(小規模事業者持続化補助金など)
- エンジェル投資家からの出資(スタートアップ企業の場合)
日本政策金融公庫の創業融資は、条件を満たせば無担保・無保証人で利用できます。また、日本政策金融公庫では、創業に関する相談も可能なため、創業前、創業直後の事業者は相談をしてみるとよいでしょう。
成長期・事業拡大時向けの資金調達方法
成長期は売上実績や取引先との関係が構築されている企業も多く、創業期よりも選択肢が広がるでしょう。株式会社であれば、融資と出資を組み合わせ、リスクを分散しながら必要な資金を確保することも可能です。
成長期の主な資金調達方法の例
- 銀行・信用金庫からのプロパー融資
- 日本政策金融公庫・制度融資
- ベンチャーキャピタル(VC)からの出資
- 増資(第三者割当増資)
- 補助金(ものづくり補助金・IT導入補助金など)
返済実績があれば、銀行からの融資が受けやすくなるかもしれません。設備投資やIT導入については、補助金の活用も併せて検討してみてください。
緊急時・赤字のとき向けの資金調達方法
急な資金不足や赤字の状態では、通常の融資審査が通りにくくなるため、利用できる手段は限られる場合があります。この場合は、資金ショートを防ぐことを優先し、スピード重視で手段を選びましょう。
緊急時の主な資金調達方法の例
- ファクタリング
- ビジネスローン
- リースバック
ファクタリングやビジネスローンを利用する場合は、現金を得るまでの時間が短いサービスを選択するのもよいでしょう。
また、請求書のカード払いや法人カードを用いた支払いを行うことで、現金の支出を後ろ倒しにし、キャッシュフローの改善につなげられる可能性があります。
ただし、ファクタリングやビジネスローンのように、手数料や利息の負担がある調達手段に頼り続けることは、財務状況に影響を与えることも考えられます。そのため、あくまでも一時的なつなぎとして活用し、並行して根本的な資金繰りの改善策を検討することが大切です。
資金調達を成功させるポイント
資金の調達方法によっては、審査を通過する必要があったり、申し込みのタイミングを見極めたりと、資金を調達するためのポイントがあります。実際に融資や出資を受けるためには、事前の準備や手続きの進め方が、結果を左右することもあるでしょう。
ここでは、資金調達の成功率を高めるために押さえておきたいポイントを4つ解説します。
資金調達の審査視点で事業計画書を作成する
融資、出資、補助金に限らず、審査において重視されるもののひとつが事業計画書です。事業計画書とは、事業の目的・内容・収支見込・資金使途などをまとめた書類です。
審査では主に、返済能力や成長見込みなどを確認されます。事業計画書では、次のようなことを明確に記入してみましょう。
- 事業の概要と市場のニーズ(なぜこの事業が成り立つのか)
- 売上見込の根拠・実績(ターゲット顧客・単価・販路など)
- 資金使途の内訳(何にいくら使うのか)
- 収支計画と返済シミュレーション(利益からどう返すのか)
日本政策金融公庫の創業融資では、創業計画書も審査に影響する要素です。「利益が出る見込みがある」ではなく、数字の根拠を具体的に示すことが、審査を通過する可能性を高めるポイントになるでしょう。
状況にあった方法を選ぶ
資金調達にはさまざまな方法がありますが、自社の状況にマッチしない方法を選んでしまうと、審査に落ちたり、十分な金額を調達できなかったりする恐れもあります。資金調達方法を選ぶ際は、次の4つの軸で自社の状況を整理しながら考えてみましょう。
- 事業のフェーズ(創業期・成長期・安定期・緊急時)
- 調達の目的(設備投資・運転資金・つなぎ資金など)
- 調達スピード(すぐに必要か、数ヵ月の猶予があるか)
- 自社の信用力(業歴・売上実績・担保の有無)
たとえば、創業期で実績がなければ日本政策金融公庫の創業融資が最初の候補になり、緊急で資金が必要であればファクタリングやビジネスローンが現実的な選択肢になるでしょう。
ひとつの方法に絞るのではなく、融資と補助金を併用するなど複数の手段を組み合わせることで、リスクを分散しながら必要な資金を確保できるはずです。
契約内容を十分に確認する
資金調達の方法が決まったあとも、契約前に条件を細かく確認しておくことが大切です。
融資であれば、金利や返済期間、担保や保証人の有無、繰り上げ返済の可否といった条件を確認しておきましょう。
ファクタリングの場合は、手数料率だけでなく債権譲渡登記の要否や、手数料以外の諸経費(事務手数料・登記費用など)が発生しないかも確認してみてください。
出資を受ける場合は、出資比率や経営への関与の範囲、株主間契約の内容など、経営権に影響を及ぼす条件を把握しておく必要があります。
補助金では、交付決定前に発注・契約した経費は補助対象とならないケースが多いため、スケジュールの確認も大切です。
契約内容に不明点がある場合は、契約締結前に確認し、不利な条件で合意してしまわないよう注意しましょう。
専門家に相談する
資金調達や各種書類の作成には専門的な知識が求められる場面もあるため、必要に応じて専門家に相談することも検討してみましょう。
融資やキャッシュフロー改善に関する相談は税理士や中小企業診断士、補助金の申請支援は認定経営革新等支援機関、助成金は社会保険労務士などに相談可能です。
日本政策金融公庫や各地の商工会議所・よろず支援拠点では、無料で創業融資などの相談をすることもできます。専門家に相談することで、自社では気付かなかった制度の活用法や、事業計画書のブラッシュアップにつながるケースもあります。
相談のタイミングは、資金が不足してからではなく、余裕のある段階で早めに動くのがよいでしょう。
資金調達後も重要な資金の管理計画
資金調達に成功しても、その後の資金管理が適切に行われなければ、再度資金不足に陥るリスクがあります。調達した資金をどのように使い、いつどれだけの入出金が発生するのかを把握しておくことが、事業を安定して継続するためには欠かせません。
特に中小企業や個人事業主の場合、売り上げの入金と仕入れ、人件費などの支払いにタイムラグが生じやすく、帳簿上は黒字でも資金が不足する資金ショートが起きる可能性があります。
こうしたリスクを防ぐためには「資金繰り表」などを作成し、今後数ヵ月間の入出金の見通しを把握しておくことが重要です。資金繰り表とは、月ごとの入金予定と支出予定を一覧にまとめ、資金の推移を可視化するための管理ツールです。
将来の資金不足を事前に把握できれば、早めに融資やファクタリングなどの調達手段を検討する余裕が生まれるでしょう。
キャッシュフローの悪化を防ぐ!資金計画に「Cashmap」を活用しよう
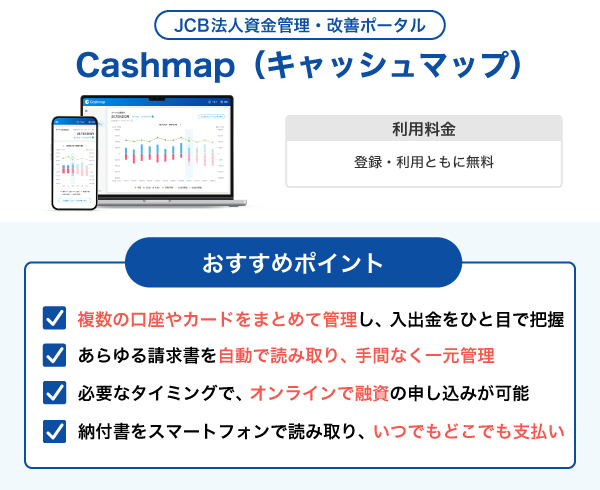
「Cashmap(キャッシュマップ)」とは、JCBの法人カード会員専用の資金管理・改善ポータルです。JCBの法人カード「JCB法人カード」「JCB Biz ONE」の会員であれば無料で利用できます。
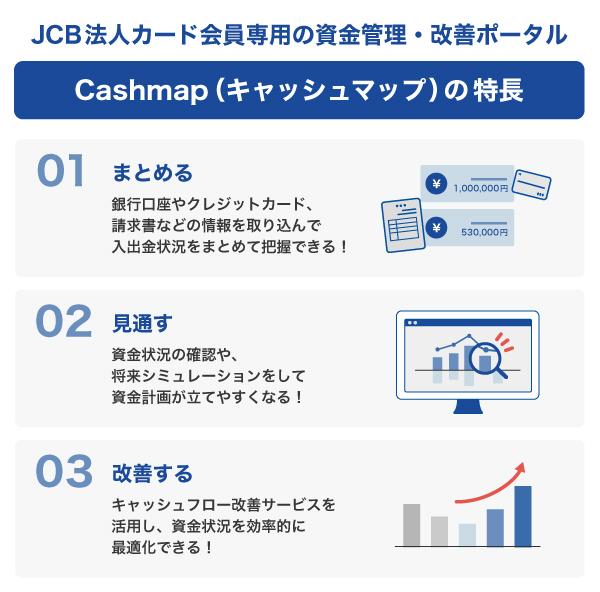
たとえば、入金よりも先に出金をしなければならない場合、資金状況やタイミングによっては、資金がショートしそうになるときがあるかもしれません。このようなとき、「Cashmap」を通じて必要なタイミングでオンライン融資の申し込みをすることで、資金の調達ができます。金融機関の窓口に行くことなく、資金調達ができることがメリットです。
ほかにも、複数の銀行口座や法人カードをまとめて管理でき、入出金の動きをひと目で確認できたり、紙やPDFの請求書を一元管理できたりするなど、ビジネスシーンを便利にしてくれるサービスがあります。
また、「請求書カード払い」と連携すれば、請求書の支払方法をJCBの法人カードを使った支払いに変更することも可能です。支払いのタイミングを調整でき、キャッシュフローの改善に役立つでしょう。
入出金管理業務(出納業務)とは?経理作業の方法・重要性・作業効率化のコツ
「Cashmap」を利用できるJCBの法人カード
ここでは、「Cashmap」が利用できる2種類の法人カードを紹介します。2種類の法人カードは、事業の規模によって特徴や主な対象者が異なるため、自社にあったほうを選択してみてください。
中小企業の経営者・従業員向け「JCB法人カード」
「JCB法人カード」は、主に中小企業向けの法人カードです。
代表者が持つ本カードだけではなく、従業員向けの追加カードやETCカードも発行できます。従業員向けの追加カードは複数枚発行できるため、従業員にも法人カードを活用してもらいたい企業に向いています。
従業員が外出先・出張先で経費の支払いをするとき、法人カードで支払いをすれば立て替えが不要になります。立て替えに関連する作業(書類提出)が減るほか、小口現金の管理が不要となり、経費の申請した人、経理担当者の両方の負担軽減につながるでしょう。
法人カードで支払った記録は利用明細として残るため、いつ・誰が・何に使ったのかを後日でも確認しやすくなります。
個人事業主・フリーランス向け「JCB Biz ONE」
「JCB Biz ONE」は、個人事業主やフリーランス向けの法人カードです。
年会費は、「JCB Biz ONE 一般」が永年無料、「JCB Biz ONE ゴールド」が5,500円(税込)で、初年度は無料です。さらに、100万円(税込)以上(※1)の利用で翌年度も無料になります。
「JCB Biz ONE」では、利用代金に応じてためられる「J-POINT」が、いつでもどこでも2倍獲得できることがメリットです。通常は200円(税込)で1ポイントのところ、2ポイント獲得できるため、ポイントをためながらおトクに法人カードを活用したい方に魅力的な1枚です(※2)。
1ポイントは最大1円相当で、ためたポイントはネットショッピングでそのまま利用できるほか、商品との交換、利用代金の充当などに使用できます。
おトクさ重視で法人カードを選びたい方には、「JCB Biz ONE」が向いています。
- 1 年会費、ショッピングリボ払い・分割払い・スキップ払い手数料、キャッシングサービスご利用分、電子マネーチャージご利用分など一部のご利用分は集計の対象となりません。
- 2 利用加盟店や交換商品等によりポイント付与条件や交換レートは異なる場合があります。
- 記載の内容は2026年9月時点のものです。
JCBの法人カードなら経理作業・確定申告のための作業も便利に!
「JCB法人カード」「JCB Biz ONE」は、支払いや資金管理に役立つことのほか、日々の経理作業や確定申告に関連する作業を効率化するメリットもあります。
法人カードと会計ソフトを自動連携することで、法人カードの利用明細が会計ソフトに自動的に入力されます。これにより手動による仕訳が不要となり、経理作業にかける時間を削減できるほか、入力ミス・漏れも削減できます。法人カード払いをしたものにおいては、確定申告の前にまとめて仕訳をする必要がなくなるでしょう。
「JCB法人カード」「JCB Biz ONE」では、次の会計ソフトと自動連携が可能です。
- マネーフォワード クラウド会計
- FXクラウドシリーズ
- 弥生会計
- freee会計
- ソリマチの会計王シリーズ
- MoneyLook
よくある質問
-
個人事業主が資金調達をする方法を教えてください
-
個人事業主でも利用できる資金調達方法には、主に次のようなものがあります。
- 日本政策金融公庫の融資
- 自治体の制度融資
- ビジネスローン
- ファクタリング
- 補助金・助成金
- クラウドファンディング
これまでに融資を受けた経験がない場合は、無担保・無保証人で利用できる融資から検討してみましょう。
-
返済不要の資金調達方法はありますか?
-
返済不要の方法としては、主に次のようなものがあります。
- 補助金・助成金
- エクイティファイナンス(出資・増資)
- クラウドファンディング(寄付型)
返済不要だからといってリスクがないわけではないため、それぞれの仕組みを理解したうえで活用することが大切です。
-
クラウドファンディングの資金調達とはどのようなものですか?
-
クラウドファンディングとは、インターネット上のプラットフォームを通じて、不特定多数の人から少額ずつ資金を集める方法です。
種類は「投資型」「購入型」「融資型」「寄付型」の4つがあり、事業者の資金調達では「購入型」が一般的といえるでしょう。
資金調達と同時に、PR効果や市場テストができるメリットがある一方で、目標金額に未達だと資金を受け取れないケースや、アイデアが競合に知られるリスクもある点を理解しておきましょう。
事業規模に合わせて選べる今こそ安心のJCBブランド
年会費永年無料で
会計ソフト等の連携可能!
ビジネスの拡大時に役立つサービスや、
付帯保険が充実!
- 掲載内容は予告なく変更となる場合があります。
- 【監修者】
-
氏名:高柳政道(たかやなぎ まさみち)
資格:一級ファイナンシャル・プランニング技能士、CFP、DCプランナー2級一級ファイナンシャル・プランニング技能士を取得後、2020年5月に金融コラムニストとして独立。企業に属さないFPとして投資商品の選び方を中心に情報を発信。
資産運用・生命保険・相続・ローンなど、多岐に渡るジャンルの執筆及び監修業務を手掛け、関わった記事数は500を超える。
関連記事を見る


資金調達は「必要な額を集めて終わり」ではありません。事業のフェーズや目的に応じて、返済義務の有無や調達コストを冷静に比較することが重要です。とくに手元の資金ショートを防ぐには、日々の実務におけるキャッシュフローの把握と、調達後の現実的な資金計画が直結します。ここから紹介する選び方のポイントを参考に、自身のビジネスの現状に適した、無理のない調達手段を見極めていきましょう。