法人カードの基本をおさえる
キャッシュフローとは?考え方や悪化原因・改善策をわかりやすく解説
公開日:2026年9月9日
キャッシュフローとは、企業活動によって動くお金の流れのことです。「利益が出ているから大丈夫」と思っていても、使用できる現金がなければ事業を継続することはできません。2025年の調査結果によると、休廃業となった企業のうち、5割近い企業が黒字倒産していることが報告されています。
本記事では、キャッシュフローの意味や種類、悪化する原因、改善する方法などを解説します。
この記事でわかること
- 企業の規模にかかわらず、キャッシュフローを把握することが安定した経営を続けるうえで重要になる
- キャッシュフローを把握・改善することで、資金ショートや黒字倒産のリスクを軽減できる
- キャッシュフローの把握・改善に役立つツールを活用することで、資金状況をリアルタイムで把握し、資金の動向も予測しやすくなる
目次
キャッシュフローとは
キャッシュフローとは「キャッシュ(現金)、フロー(流れ)」であり、企業活動によって動くお金の流れを意味します。
キャッシュフローは、現金と預金(引き出せる普通預金のこと)を指し、売掛金などはキャッシュフローには含めません。
キャッシュフローを把握する必要性
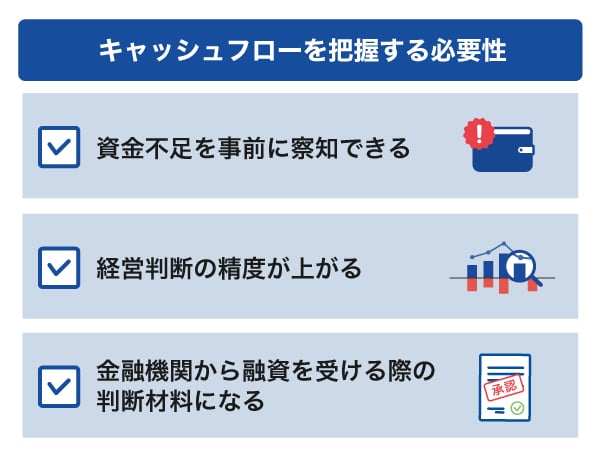
経営において、利益と同じくらい重要なことが「今使用できる現金がいくらあるか」です。ここでは3つの視点から、キャッシュフローの必要性を紹介します。
資金不足を事前に察知できる
キャッシュフローを把握することで、今後の入金・出金の見通しが立てられるようになります。見通しが立つことで、現金が不足しそうなタイミングを前もって知ることができます。
現金が不足することを事前に察知できれば、資金調達や支払い調整などの対策を打つ余裕が生まれるでしょう。
経営判断の精度が上がる
設備投資や人材の採用、新規事業への参入など、経営における意思決定には「今いくら使えるか」の把握が重要です。
キャッシュフローを正確に把握していることで、無理のないタイミングで経営判断を下せるようになります。把握できていないと、資金の状況が苦しい時期に大きな支出をしてしまうリスクがあります。
金融機関から融資を受ける際の判断材料になる
キャッシュフローの状況は、銀行などの金融機関による融資審査において重要な判断材料のひとつです。金融機関の審査では、一般的に現金創出力や資金の安定性が確認されるため、キャッシュフローが健全であるほど融資を受けやすくなると考えられます。
日ごろからキャッシュフローを管理しておくことが、いざというときの資金調達のしやすさにもつながるでしょう。
黒字なのに廃業する「黒字倒産」をするケースもある
黒字倒産とは、決算上は利益が出ているにもかかわらず、資金が不足し事業が困難になり、倒産することを指します。
黒字倒産は珍しいケースではありません。株式会社帝国データバンクが公開した「全国企業『休廃業・解散』動向調査(2025年)」によると、休廃業となった企業のうち2025年の黒字倒産は49.1%となっています。
黒字倒産する理由はさまざまですが、入金と出金のタイムラグが積み重なると、帳簿上は黒字でも使用できる現金がない状態に陥り、経営状態の悪化につながることがあるでしょう。
たとえば、売上が発生しても実際に入金されるのは数ヵ月後になるケースは珍しくありません。しかし、仕入費用や人件費・家賃などの支払いを遅らせることが難しく、その結果倒産に至ることがあります。
資金の流れを把握するために必要なのがキャッシュフローであり、正しく管理することが黒字倒産を防ぐために必要な要素のひとつです。

純利益の意味。計算方法や営業利益・経常利益との違いとは
キャッシュフローの種類
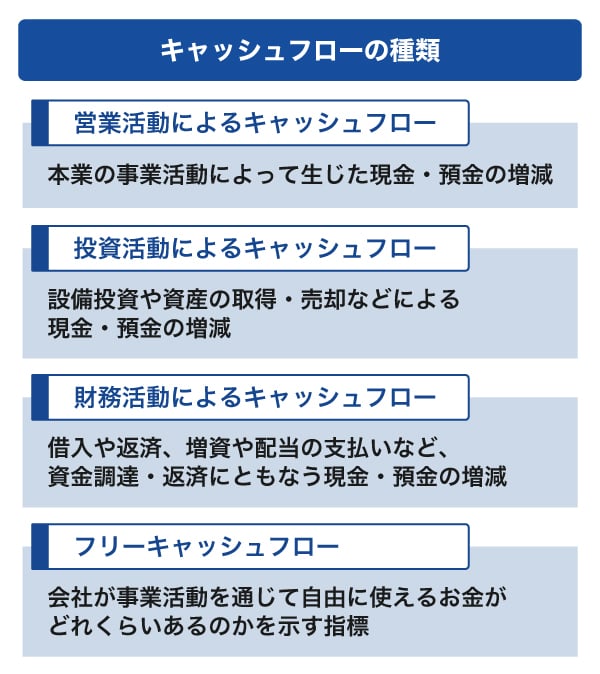
キャッシュフローは、お金がどの活動から生まれ、どこに使われたかによって4つに分類されます。それぞれの数字を見ることで、どの活動によってお金が増減したかを、多角的に把握できます。
営業活動によるキャッシュフロー
「営業活動によるキャッシュフロー」は、本業の事業活動によって生じた現金・預金の増減を示します。商品の販売や仕入れ、人件費の支払いなど、日々の事業運営にともなう入出金がここに含まれます。
営業活動によるキャッシュフローがプラスであれば、本業でしっかり現金を稼げている状態です。マイナスの場合は、本業でのキャッシュ創出が十分でない可能性があるため、注意が必要です。
投資活動によるキャッシュフロー
「投資活動によるキャッシュフロー」は、設備投資や資産の取得・売却などによる現金・預金の増減を示します。工場や機械・設備の購入、株式や不動産への投資などがここに含まれます。
将来の成長に向けた投資を積極的に行っている企業では、投資活動によるキャッシュフローがマイナスになりやすい傾向があります。
そのため、投資活動によるキャッシュフローがマイナスになっていることは必ずしも悪い点とはいえません。何に投資しているか中身を見て判断することが重要です。
財務活動によるキャッシュフロー
「財務活動によるキャッシュフロー」は、借入や返済、増資や配当の支払いなど、資金調達・返済にともなう現金・預金の増減を示します。資金が不足した際に借入を行えばプラス、借入金の返済や配当の支払いが多ければマイナスになるといったものです。
ただし、財務活動によるキャッシュフローは、単体でよし悪しを判断するのは望ましくありません。営業活動によるキャッシュフローと、投資活動によるキャッシュフローとあわせて見ることで、会社の資金状況をより正確に読み取れます。
フリーキャッシュフロー
「フリーキャッシュフロー」とは、会社が事業活動を通じて自由に使えるお金がどれくらいあるのかを示す指標です。これまで紹介した3つのキャッシュフローとは異なり、一般的にキャッシュフロー計算書に記載せず、営業活動によるキャッシュフローから、設備投資など事業維持・成長に必要な投資支出を差し引いて算出されます。フリーキャッシュフローがプラスの場合、借入返済や株主への還元・新たな投資などにあてられる余力があることを意味します。マイナスの場合は、外部からの資金調達に依存している状態が考えられるため、資金管理の観点から注意が必要といえるでしょう。
フリーキャッシュフローは、投資家や金融機関が企業の財務健全性を見る際にも用いられる指標のひとつです。
キャッシュフローが悪化する原因
キャッシュフローが悪化する原因はひとつではなく、複数の要因が重なって起きるケースもあります。自社の状況と照らし合わせながら、どこに課題があるかを把握することが大切です。
キャッシュフローが悪化する原因の例は、次の通りです。
売上の減少
売上が減少すると、入ってくる現金・預金も減少します。
季節的な要因で一時的な売上低下であれば影響は限定的ですが、長期にわたる場合は、手元資金が徐々に減り、資金の状況が厳しくなる可能性が高まります。
固定費は売上にかかわらず発生し続けるため、売上が落ちるほど現金の流出だけが続く状態になるでしょう。
売上回収の遅れ
売上が発生しても、実際に入金されるのは後日になるケースは少なくありません。
請求から入金までのタイムラグが長いほど、帳簿上は利益があるのに今使用できる現金がない状態が生じやすくなります。取引先の支払いサイクルが長い場合や売掛金の管理が不十分な場合は、特に注意が必要です。
人件費・材料費の高騰
人件費や材料費などの変動費が上昇すると、売上が変わらなくても出ていく金額が増えるため、キャッシュフローが悪化しやすくなります。
近年は、物価上昇や人手不足を背景にコストが上昇する傾向があり、中小企業にとって影響が大きくなる要因のひとつです。
商品の価格転嫁が難しい場合、利益だけでなく手元資金にも影響が及ぶ可能性があるでしょう。
設備投資・固定費の増加
工場や機械、システムなどへの設備投資は、一度に大きな現金が出ていくため、キャッシュフローにも影響を及ぼします。
投資自体は会社の成長に必要ですが、手元資金の状況を考慮せずに行うと、資金の状況が圧迫する可能性があります。
なお、家賃や減価償却費など毎月発生する固定費が増加すると、売上が落ちた際に資金的な余裕が少なくなる点に注意が必要です。
在庫過多
仕入れた商品や原材料が売れずに在庫として残ると、現金だけが出ていき回収できない状態が続いてしまいます。在庫は資産として計上されるため損益上は問題が見えにくいかもしれませんが、現金は減っているためキャッシュフローの悪化につながりやすくなります。
需要を予測する精度が低い場合や、仕入れ量の管理が不十分な場合に、在庫過多によるキャッシュフローの悪化が起きやすいでしょう。
キャッシュフローを改善する方法
キャッシュフローを改善するには、現在のキャッシュフローを把握したうえで、「入金を増やす・早める」「出金を減らす・遅らせる」という4方向からアプローチするのが効果的です。自社の課題に応じて、取り組みやすいところから着手してみましょう。
キャッシュフローを改善する方法の例は、次の通りです。
利益を出す
キャッシュフロー改善の根本は、本業で利益を出すことです。
売上を増やす、単価を上げる、利益率の高い商品やサービスに注力するなど、収益構造そのものを見直すことが長期的な改善につながります。
ただし、売上の増加はすぐに実現できるものではないため、他の改善策と並行して取り組むことが現実的でしょう。
債権回収を行う
売掛金が入金されるまでの期間を短縮することで、売上計上から入金までのタイムラグを縮め、手元資金を早期に確保しやすくなります。たとえば、請求書の発行を早める、取引先との支払い条件を見直すといった対応が有効な場合があります。
未回収の売掛金が残っている場合は、回収状況を定期的に確認し、滞留を早期に発見できる体制を整えておくことも大切です。
経費削減を行う
不要なコストを見直し、出ていく現金を減らすことでキャッシュフローの改善につながります。家賃などの固定費は一度見直せば継続的な効果が見込めるため、優先的に確認してみてください。
ただし、過度なコスト削減は事業の成長や従業員のモチベーションに影響する可能性もあるため、バランスを見ながら進めることが望ましいでしょう。
不要な在庫・資産を売却する
使用していない設備や過剰在庫を売却することで、資産を現金に換えて手元資金を増やす方法もあります。遊休資産がある場合は、追加で借り入れず、資金を確保できる手段としての活用を検討してみてもよいでしょう。
在庫は定期的に状況を見直し、不要なものを積み上げない運用を習慣化することも大切です。
資金調達を行う
金融機関からの融資や、補助金・助成金の活用など、外部から資金を調達することでキャッシュフローの不足を補う方法もあります。
資金が不足してから動くのではなく、余裕があるうちに金融機関との関係を築いておくと、いざというときに調達しやすくなる可能性があります。
銀行融資などの審査では、キャッシュフローの状況も確認されることがあるため、日ごろから健全な状態を保っておくことが望ましいでしょう。
ファクタリングを利用する
ファクタリングとは、所有する売掛債権をファクタリング会社に売却し、入金期日よりも早く現金を受け取るサービスです。銀行融資などと比較して資金調達のスピードが早いことが特長で、急な資金需要に対応しやすい手段のひとつとして活用されています。
なお、利用には手数料が発生します。コストと資金管理改善の効果を比較したうえで、利用を判断しましょう。
2026年度中に、JCB法人カード会員専用の資金管理・改善ポータル「Cashmap」にてファクタリングサービスをリリースする予定です。詳細につきましては、こちらをご確認してみてください。
クレジットカードなどで後払いする
事業に関する支払いをクレジットカードで行うことで、口座引き落としの時期を先延ばしにでき、一定期間ではありますが資金を残しやすくなります。たとえば月初に仕入れた費用の引き落としが翌月末になれば、その間のキャッシュフローに余裕が生まれるでしょう。
法人カードを活用することで、経費管理の効率化とあわせてキャッシュフロー改善が期待できます。ビジネスシーンを便利にするJCBの法人カードは、こちらで紹介しています。
キャッシュフローを把握する方法
キャッシュフローの改善には、まず自社の現状を正確に把握することから始めましょう。把握する方法はいくつかあり、目的や管理レベルに応じて使い分けるのがおすすめです。
ここでは、キャッシュフローを把握する3つの方法を紹介します。
キャッシュフローを確認・予測できるツールを活用する
会計ソフトと、銀行口座などを連携してキャッシュフローを自動で集計・可視化できるツールを活用する方法です。銀行口座の明細を自動的に集計するため、手動での管理と比較し、入力ミスや集計漏れが起きにくいことがメリットです。
また、ツールによってはリアルタイムに近いかたちで資金状況を確認できるものもあります。将来の資金の動きを予測する機能を持つツールもあり、経営判断のスピードアップにつながるでしょう。
資金繰り表を作成して日々のお金の動きを確認する
資金繰り表とは、一定期間の入金・出金の予定を時系列で一覧化した表です。「いつ・いくら入ってきて・いくら出ていくか」を可視化することで、資金が不足しそうなタイミングを事前に把握しやすくなります。
キャッシュフロー計算書が「過去の実績」を示すのに対し、資金繰り表は「今後の見通し」を管理するためのツールという位置づけです。
Excelやスプレッドシートなどで作成できるため、ウェブ上にあるテンプレートを使用し、簡易的なものから始めてみるのもよいでしょう。
キャッシュフロー計算書を活用する
キャッシュフロー計算書とは、一定期間における現金・預金の増減をまとめた財務諸表のひとつです。営業・投資・財務の3つの活動ごとにお金の流れが整理されており、どの活動でキャッシュが増減したかを読み取ることができます。
資金繰り表が日常的な資金管理に活用されるのに対し、キャッシュフロー計算書は期単位での経営状況の把握や、上場企業などでは金融機関や投資家への報告にも用いることができます。
キャッシュフロー計算書の詳細は、こちらで解説しています。
JCBの法人カード会員が利用できるキャッシュフロー改善ポータル「Cashmap」
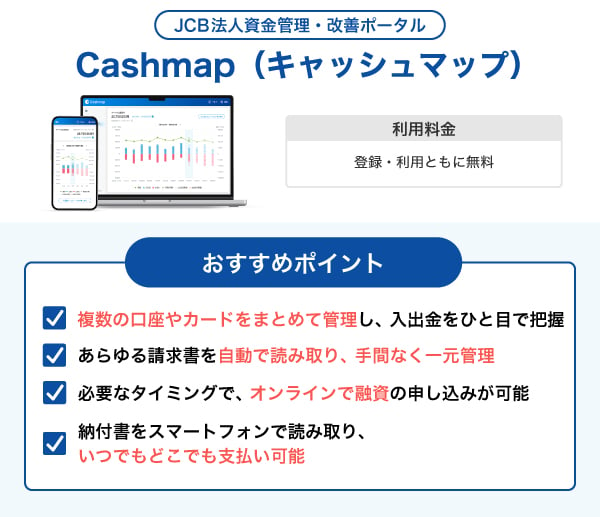
「Cashmap」は、「JCB法人カード」「JCB Biz ONE」の会員が無料で利用できる資金管理・改善ポータルです。入出金状況の一元管理・可視化から将来シミュレーション、キャッシュフロー改善サービスの活用までをワンフローでサポートします。
ここでは「Cashmap」の特長を3つに分けて紹介します。
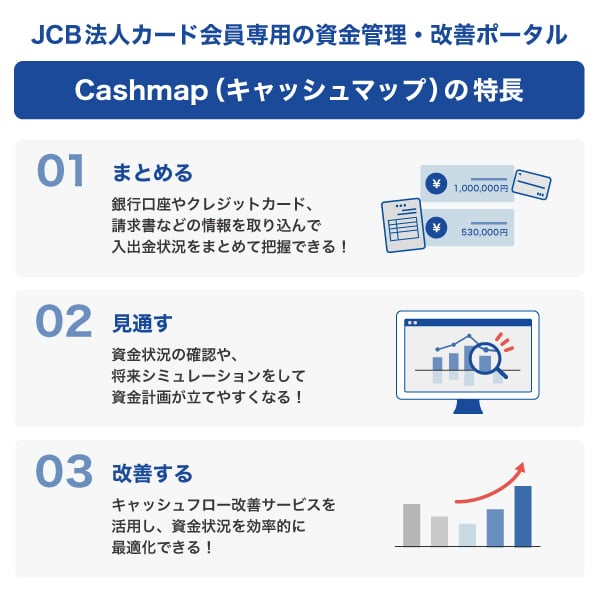
銀行口座・カード・請求書をまとめて一元管理できる
所有する銀行口座やクレジットカードを連携することで、残高や支払い額を一画面で可視化できるようになります。これにより、クレジットカード会社や金融機関の会員専用サイトにひとつずつログインをして、確認する必要がなくなります。
入出金情報はカレンダーや一覧形式で表示されるため、資金の動きをひと目で把握できることがメリットです。
また、請求書の管理も「Cashmap」上で一括して行うことができます。自社が発行した請求書と取引先から受け取った請求書のどちらにも対応しており、紙・PDFなど形式を問わずAIが内容を自動で読み取るため、入力の時間削減になります。
キャッシュフローを可視化し、将来の資金計画が立てやすくなる
連携した銀行口座やクレジットカードの情報をもとに、キャッシュフローをグラフで確認できるようになります。
現在の資金状況を把握するだけでなく、将来の資金推移をシミュレーションする機能も備えており、資金計画が立てやすくなるでしょう。
「いつ、いくらくらい資金が不足しそうか」を事前に把握できることで、対策を早めに講じやすくなることがメリットです。
資金状況に応じてキャッシュフロー改善サービスを活用できる
見通した資金状況をもとに、簡単な操作でキャッシュフロー改善サービスを利用できる点も「Cashmap」の特長です。「Cashmap」を銀行口座と連携することで、資金状況に応じたオンライン融資の申し込みが可能となり、窓口に行かずに必要なタイミングで資金調達に対応できます。
また、登録した請求書は、JCBの法人カードを「Cashmap」に連携することでカード払いに変更できるため、実際の口座引き落としを先延ばしにし、資金の調整に活用することも可能です。
さらに、税金や公共料金などの納付書払いも、スマートフォンでQRコードやバーコードを読み取るだけで手続きが完結するため、窓口へ行く必要がなくなります。
キャッシュフロー計算書とは
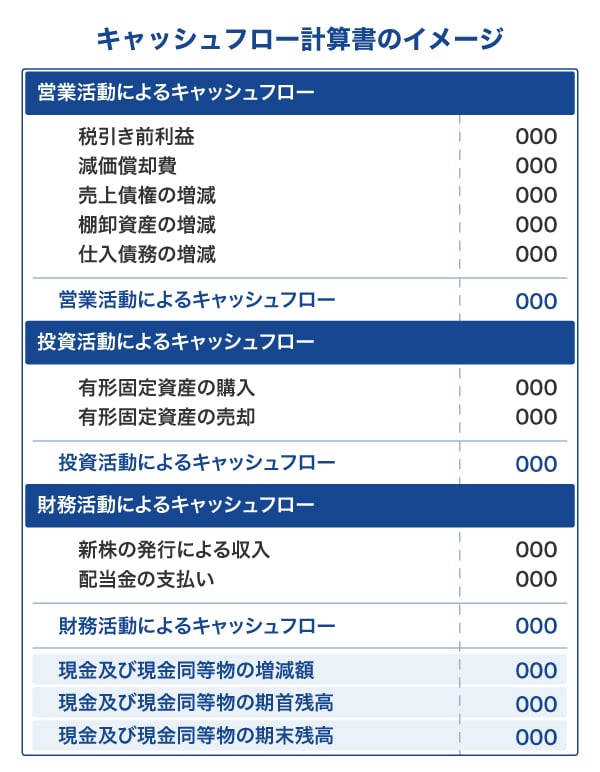
キャッシュフロー計算書とは、一定期間における現金・預金の増減をまとめた財務諸表のひとつです。英語では「Statement of Cash Flows」で、略して「C/F」とも呼ばれます。
営業活動・投資活動・財務活動の3つの区分ごとに現金の動きが整理されており、どの活動でキャッシュが増えたか・減ったかを把握できます。
上場企業には作成・開示が義務付けられている一方、中小企業には義務はないものの、自社の資金状況を客観的に把握するうえで有効な資料のひとつです。
[キャッシュフロー計算書の例]
損益計算書・貸借対照表との違い
財務諸表には「損益計算書」「貸借対照表」「キャッシュフロー計算書」の3つがあり、あわせて「財務三表」と呼ばれています。損益計算書、貸借対照表の役割は、次の通りです。
| 損益計算書(P/L) | 一定期間の収益と費用をまとめ、利益がいくら出たかを示す |
|---|---|
| 貸借対照表(B/S) | 特定時点における資産・負債・純資産の状況を示す |
これら2つは「利益」や「資産」を把握するためには有効ですが、実際の現金の動きを直接読み取ることは難しいでしょう。
たとえば損益計算書上では利益が出ていても、売掛金として計上されているだけで、現金として回収ができていないケースもあるでしょう。
キャッシュフロー計算書は、「利益と現金のズレ」を補完し、実際の資金の流れを把握するための資料として活用できます。3つの財務諸表をあわせて確認することで、会社の経営状態をより多角的に把握しやすくなるでしょう。
キャッシュフロー計算書の作成方法
キャッシュフロー計算書の作成方法には、「直接法」と「間接法」の2種類があります。どちらの方法で作成しても、最終的な現金・預金の増減額は一致します。異なるのは、「営業活動によるキャッシュフロー」の表示です。
それぞれの作成方法を見ていきましょう。
直接法
直接法とは、営業活動における現金の収入・支出を、取引の種類ごとに総額で直接集計する方法です。「商品の販売による収入」「仕入れによる支出」「人件費の支出」など、現金の動きをひとつひとつ積み上げて作成することが特徴です。
現金の流れが細かく把握できるため、資金の動きの透明性が高いといえます。
一方で、すべての取引を個別に集計する必要があるため、作成に時間を要する点がデメリットです。
国際的な会計基準では「直接法」が推奨されています。
間接法
間接法とは、損益計算書の当期純利益を起点に、現金の増減をともなわない項目を加減算し、営業活動によるキャッシュフローを算出する方法です。減価償却費の加算や、売掛金・買掛金の増減調整などを行うことで、利益と現金のズレを修正します。
「直接法」と比較し既存の会計データを活用しやすく、作成の負担が少ない点から、国内企業では「間接法」を採用する傾向があります。
ただし、現金の収入・支出の内訳が直接表示されないため、資金の流れの詳細は直接法と比べて読み取りにくい面があります。
法人カードの活用はキャッシュフロー改善以外にもメリットがある!
法人カードの活用は、キャッシュフローの改善に役立つだけではなく、ビジネスシーンにおいてさまざまなメリットがあります。
法人カードのメリット
- 会計ソフトとの自動連携による経理作業の効率化
- ポイント還元による経費削減
- 従業員追加カードやETCカードによる立て替え作業の軽減
- ビジネスに関連するサービスや保険の付帯 など
ここからは、これらのメリットを享受できるJCBの法人カードを2種類紹介します。自社の規模や、自社が求めるサービス・特典にあったものの申し込みを検討してみてください。

法人カードのメリットを徹底解説!業務を効率化できる使い方・サービスとは
中小企業の代表者・従業員向け「JCB法人カード」
| JCB一般法人カード | JCBゴールド法人カード | |
|---|---|---|
| 年会費 (カード使用者1名様の場合) | 1,375円(税込) 初年度年会費無料(※1) | 11,000円(税込) 初年度年会費無料(※1) |
| 年会費 (使用者追加1名様ごとに) | 1,375円(税込) 1枚目のカードの年会費が無料の場合、 追加のカードも無料 | 3,300円(税込) 1枚目のカードの年会費が無料の場合、 追加のカードも無料 |
- 1 お切り替えの方は初年度年会費無料の対象となりません。
「JCB法人カード」は中小企業の代表者・従業員向け法人カードです。
従業員向けカードを複数枚発行できるほか、ETCカードも発行できることが特徴です。これにより、従業員にも法人カードを活用してもらえることから、経費の立て替え精算をなくし、小口現金の管理業務の削減につながります。社内のキャッシュレス化を推進したい企業に向いています。
「JCBゴールド法人カード」には、空港ラウンジサービス、航空機遅延保険も付帯しているため、国内出張がある企業にとって便利でしょう。
個人事業主・フリーランス向け「JCB Biz ONE」
| JCB Biz ONE 一般 | JCB Biz ONE ゴールド | |
|---|---|---|
| 年会費 | 永年無料 | 5,500円(税込) 初年度無料 年間100万円(税込)以上利用で翌年度も無料 |
JCB Biz ONE」は個人事業主、フリーランス向けの法人カードです。申し込みの際、法人の本人確認が不要で最短5分でカード番号の発行が可能です。
「JCB Biz ONE 一般」は年会費が永年無料のため、コストを抑えながら法人カードを活用したい方に向いています。
「JCB Biz ONE」は、いつでもポイントを2倍獲得できるおトクな法人カードです。毎月のご利用合計金額200円(税込)ごとに1ポイント付与されますが、「JCB Biz ONE」の場合は200円(税込)ごとに2ポイント獲得(※1)できます。
- 1 利用加盟店などによってポイントの付与条件が異なる場合があります。
「J-POINT」は1ポイントあたり、最大1円分相当として利用が可能です。「J-POINTパートナー」対象店舗で「JCB Biz ONE」を利用すると、ポイント倍率がアップします。たとえば、タクシーやガソリンの給油といった、ビジネスシーンで利用するサービス・店舗で支払いをする際にもポイントを獲得できます。
[「J-POINTパートナー」対象店舗と倍率の例]
| Amazon.co.jp(※2) | 4倍 |
|---|---|
| apollostation | 3倍 |
| 「JCBトラベル」 JTBや近畿日本ツーリストなど | 最大6倍 |
| タクシーアプリ『GO』(※3) | 11倍 |
| Uber(※3) | 11倍 |
| S.RIDE(※3) | 11倍 |
| クレカ乗車 | 21倍 |
- 2 Amazon、Amazon.co.jp およびそれらのロゴは、Amazon.com, Inc.またはその関連会社の商標です。
- 3 ゴールド以上のプレミアムカード会員が対象となります。
- 記載の内容は2026年9月時点の情報です。
事前にポイントアップ登録が必要です。優待店により特典・条件などが異なります。詳細はJ-POINTパートナーサイトで確認ください。
よくある質問
-
キャッシュフローが大きいとはどういう意味ですか?
-
「キャッシュフローが大きい」とは、一定期間に会社へ流入する現金・預金の額が大きい状態を指すことが一般的です。
特に営業活動によるキャッシュフローが大きい場合は、本業で多くの現金を生み出せていることを意味します。借入や返済、設備投資などにあてられる資金的な余裕があるといえるでしょう。 -
キャッシュフロー計算書とはどのようなものですか?
-
キャッシュフロー計算書とは、一定期間における現金・預金の増減を、「営業・投資・財務」の3つの活動に分けて記載した財務諸表のひとつです。財務諸表にはキャッシュフロー計算書のほか、損益計算書、貸借対照表があります。
キャッシュフロー計算書は、把握しにくい実際の現金の動きを可視化できる点が特徴です。
損益計算書と貸借対照表との違いなどは、こちらで詳しく解説しています。 -
キャッシュフローの考え方とはどのようなものですか?
-
キャッシュフローの考え方は、「入金を増やす・早める」「出金を減らす・遅らせる」4つの方向性で整理できます。この4つを意識することで、売上や利益の大きさにかかわらず、手元資金を安定させやすくなります。
また、キャッシュフローは「今いくら現金がいくらあるか」だけでなく「これからどう動くか」という視点で継続的に把握することが重要です。
単月の数字だけで判断するのではなく、一定期間の流れを見ることで、資金が不足しやすいタイミングや傾向をつかみやすくなります。利益が出ていれば安心といった考え方ではなく、利益とは別に現金の流れを独立して管理する意識を持つことが、安定した経営の土台となるはずです。 -
キャッシュフローの種類を教えてください
-
キャッシュフローには、次の4種類があります。
- 営業活動キャッシュフロー(本業によるお金の増減)
- 投資活動キャッシュフロー(設備の取得・売却などによるお金の増減)
- 財務活動キャッシュフロー(借入・返済・増資・配当の支払いによるお金の増減)
- フリーキャッシュフロー(会社が事業活動を通じて自由に使えるお金)
なお、フリーキャッシュフローは上3つとは性質が異なり、一般的にはキャッシュフロー計算書には記載されていません。それぞれのキャッシュフローは、こちらで詳しく解説しています。
事業規模に合わせて選べる今こそ安心のJCBブランド
年会費永年無料で
会計ソフト等の連携可能!
ビジネスの拡大時に役立つサービスや
付帯保険が充実!
- 掲載内容は予告なく変更となる場合があります。
- QRコードは株式会社デンソーウェーブの商標登録です。
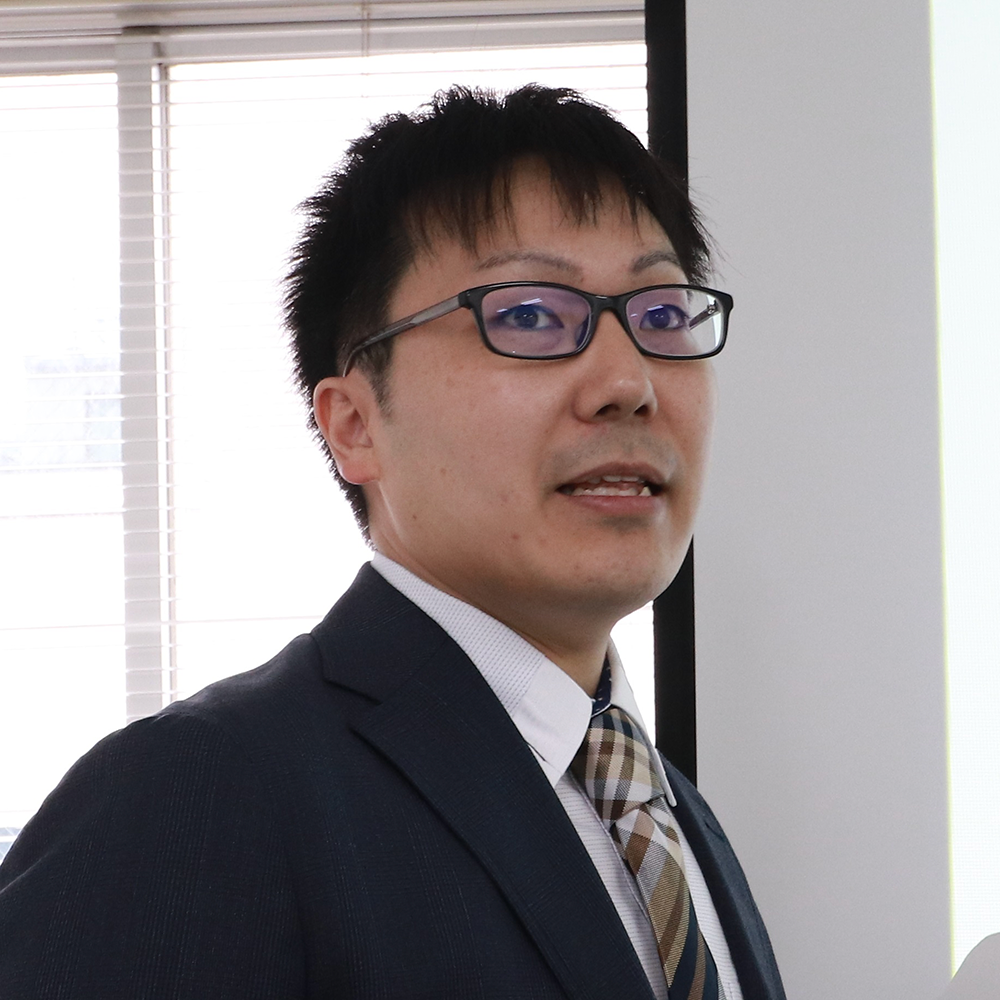
- 【監修者】
-
氏名:高柳政道(たかやなぎ まさみち)
資格:一級ファイナンシャル・プランニング技能士、CFP、DCプランナー2級一級ファイナンシャル・プランニング技能士を取得後、2020年5月に金融コラムニストとして独立。企業に属さないFPとして投資商品の選び方を中心に情報を発信。
資産運用・生命保険・相続・ローンなど、多岐に渡るジャンルの執筆及び監修業務を手掛け、関わった記事数は500を超える。
関連記事を見る


「利益が出ているのに資金が足りない」という悩みは多くの経営者が直面します。キャッシュフロー改善の第一歩は、自社の「入金と出金のタイムラグ」を正確に把握することです。まずは管理ツールなどで現状を可視化し、回収を早め、支払いを遅らせる工夫を取り入れましょう。法人カードの活用は、手軽に出金を遅らせる有効な一手です。手元資金の余裕は、いざというときの経営の選択肢を広げ、事業を守る存在となります。