基礎知識
リボ払いの金利・手数料は高い?返済額を減らす方法を徹底解説!
更新日:2026年9月4日

リボ払いは、手数料が高いと言われることがあります。しかし、実際にいくらかかるのか、具体的にはよくわかっていないという方もいるのではないでしょうか?
そこで、この記事ではリボ払いの手数料の金額や、手数料を減らして返済負担を軽くする方法について解説します。
「リボ払いを使い続けても大丈夫かな?」「手数料でものすごく損をしているかも」という不安を抱いている方も、リボ払いの手数料の実態を知れば、安心してクレジットカードと付き合っていけるはずです。
あわせて、低金利の借り入れ手段として、カードローンを紹介します。カードローンならリボ払いの借り換えも可能であり、サービスによっては返済総額の縮小も可能です。サービスの特徴を知って、借入方法を使い分けましょう。
この記事でわかること
- リボ払いの手数料の金額や仕組み
- リボ払いと分割払いの手数料の比較
- 返済の負担を軽減する方法
目次
クレジットカードのショッピングリボ払いとは?
金利について詳しく見ていくまえに、リボルビング払い(リボ払い)の基本事項を確認しておきましょう。
リボ払いとは、クレジットカードの支払い方法の一つです。
クレジットカードを利用する際は、主に次の支払い方法から選択します。
- 一括払い(1回払い)
- 2回払い
- 分割払い
- リボ払い
- ボーナス1回払い
各支払い方法には以下のような特徴があります。
| 支払方法 | 特徴 | 手数料 |
|---|---|---|
| 一括払い(1回払い) | 締め日に集計された利用額を次の支払い日(引き落とし日)にまとめて支払う方法 | なし |
| 2回払い | 2回に分けて支払う方法 | なし |
| 分割払い | 3回以上の回数で分割して支払う方法 | あり |
| リボ払い | 毎月一定額を支払う方法 | あり |
| ボーナス1回払い | ボーナス1回払い | なし |
このうち、一括払いとボーナス払いは手数料無料、3回以上の分割払いとリボ払いには手数料がかかります。
リボ払いは毎月ほぼ一定額を支払うため家計管理がしやすい一方、支払った金額のうちいくらが手数料なのかがわかりにくいというデメリットもあります。リボ払いの手数料の目安や計算方法を知っておき、問題なく支払えるか確認しておくことが重要です。具体的に手数料としていくら支払うことになるのか、計算してみましょう。
リボ払いとは?仕組みや手数料の計算方法とデメリットをわかりやすく解説
ショッピングリボ払いの金利相場は18.00%程度
そもそも、ショッピングリボ払いの手数料は、多くのクレジットカードで金利18.00%程度に設定されています(年会費が有料のクレジットカードなど、手数料がこれよりも低いカードもあります)。
金利とは、借り入れに対してかかる利息の割合のことです。例えば、金利18.00%で10万円を借り、1年間後に返済する場合、18,000円の利息が発生します。
ただし、ショッピングリボ払いの場合は、「10万円の商品をリボ払いで買った場合の支払い手数料が18,000円」というわけではありません。リボ払いでは、毎月の返済の度に利用残高が減っていきますし、返済期間も1年とは限らないからです。
リボ払いの金利手数料計算方法
リボ払いにかかる金利手数料は、以下の式で計算できます。
「金利手数料=利用残高×金利×利用日数÷365日」
実際のリボ払いでかかる手数料は、毎月のリボ払いの利用残高に応じて決まります。繰り返しリボ払いを利用して残高が高額になれば、それだけ手数料も多くかかってしまいます。実際にどれくらいの手数料が発生するのか、以下の表で3つのパターンをみていきましょう。
| リボ払い残高 | 金利 | 月々の支払元金 | 支払い総額 | 内手数料 | |
|---|---|---|---|---|---|
| A | 100,000円 | 18.00% | 10,000円 | 109,103円 | 9,103円 |
| B | 300,000円 | 18.00% | 30,000円 | 327,320円 | 27,320円 |
| C | 300,000円 | 18.00% | 10,000円 | 372,345円 | 72,345円 |
- あくまでも簡易シミュレーションの結果であり、実際の支払金額は条件によって異なります。
Bは、リボ払いの残高と返済額をどちらもAの3倍で計算しています。そのため、返済にかかる期間はどちらも同じ10ヵ月です。ところが、支払う手数料は大きく変わります。残高が高くなればなるほど、手数料も上がることがわかります。
Cのように月々の返済額を減額すると、最終的に支払う手数料の額はさらに高くなります。実際に借り入れた金額よりも72,345円も余分に支払わなければいけないわけですから、「リボ払いの手数料は高い」と言われるのももっともです。
利子と利息の違いとは?金利・利率・利回りなどの言葉もわかりやすく解説
月々の支払金額の半分以上が手数料ということも
リボ払いで支払う手数料額は、利用残高や支払い期間によって変わります。
[例1]
100万円をリボ払いにして、金利(年間)18.00%で毎月2万円(2万円に手数料を含む)ずつ返済
このケースでは、最初の月の支払金額「2万円」のうち7割以上の「約15,000円」が手数料です。また、2回目以降も同様で、手数料が元金を上回る状態が1年以上続きます。
「2万円返した」と思っていても、実際には元金は5,000円程度しか減っておらず、なかなか返済が進まないと感じてしまうかもしれません。
[例2]
20万円をリボ払いにして、金利(年間)18.00%で毎月5,000円(5,000円に手数料を含む)ずつ返済
利用額を20万円に減らして計算してみても、最初の月の支払額「5,000円」のうち「約3,000円」が手数料です。2回目以降は徐々に手数料負担が減っていきますが、しばらくは手数料の割合が大きい状態が続きます。そのため、「返済しているのに残高がなかなか減らない」と感じるケースもあります。リボ払いは毎月の返済額をほぼ一定にできるというメリットがありますが、返済が長引くと手数料負担が重くなるというデメリットがあります。適切に管理していないと支払いが終わらない可能性もあるでしょう。収入・支出をふまえて、確実に返済できる金額を借り入れることが大切です。
リボ払いの返済方式は3種類
リボ払いの代表的な支払い方法には、「定額方式」と「残高スライド方式」の2種類があります。どちらを選ぶかによって、手数料のかかり方や月々の支払いが変わるため、違いを知っておきましょう。
定額方式
「定額方式」は、あらかじめ月々いくら支払うのかを決めておく方法です。例えば、「1万円」を選択した場合、残高に関わらず、毎月1万円ずつ返済します。
ただし、カード会社によっては、残高に応じて返済額の下限が決まっているところもあります。例えば、「リボ払いの残高が30万円を超えたら、返済額は1万円以上にしなければならない」といったケースです。
定額方式は、さらに「元金定額方式」と「元利定額方式」の2種類に分けられます。
元金定額方式
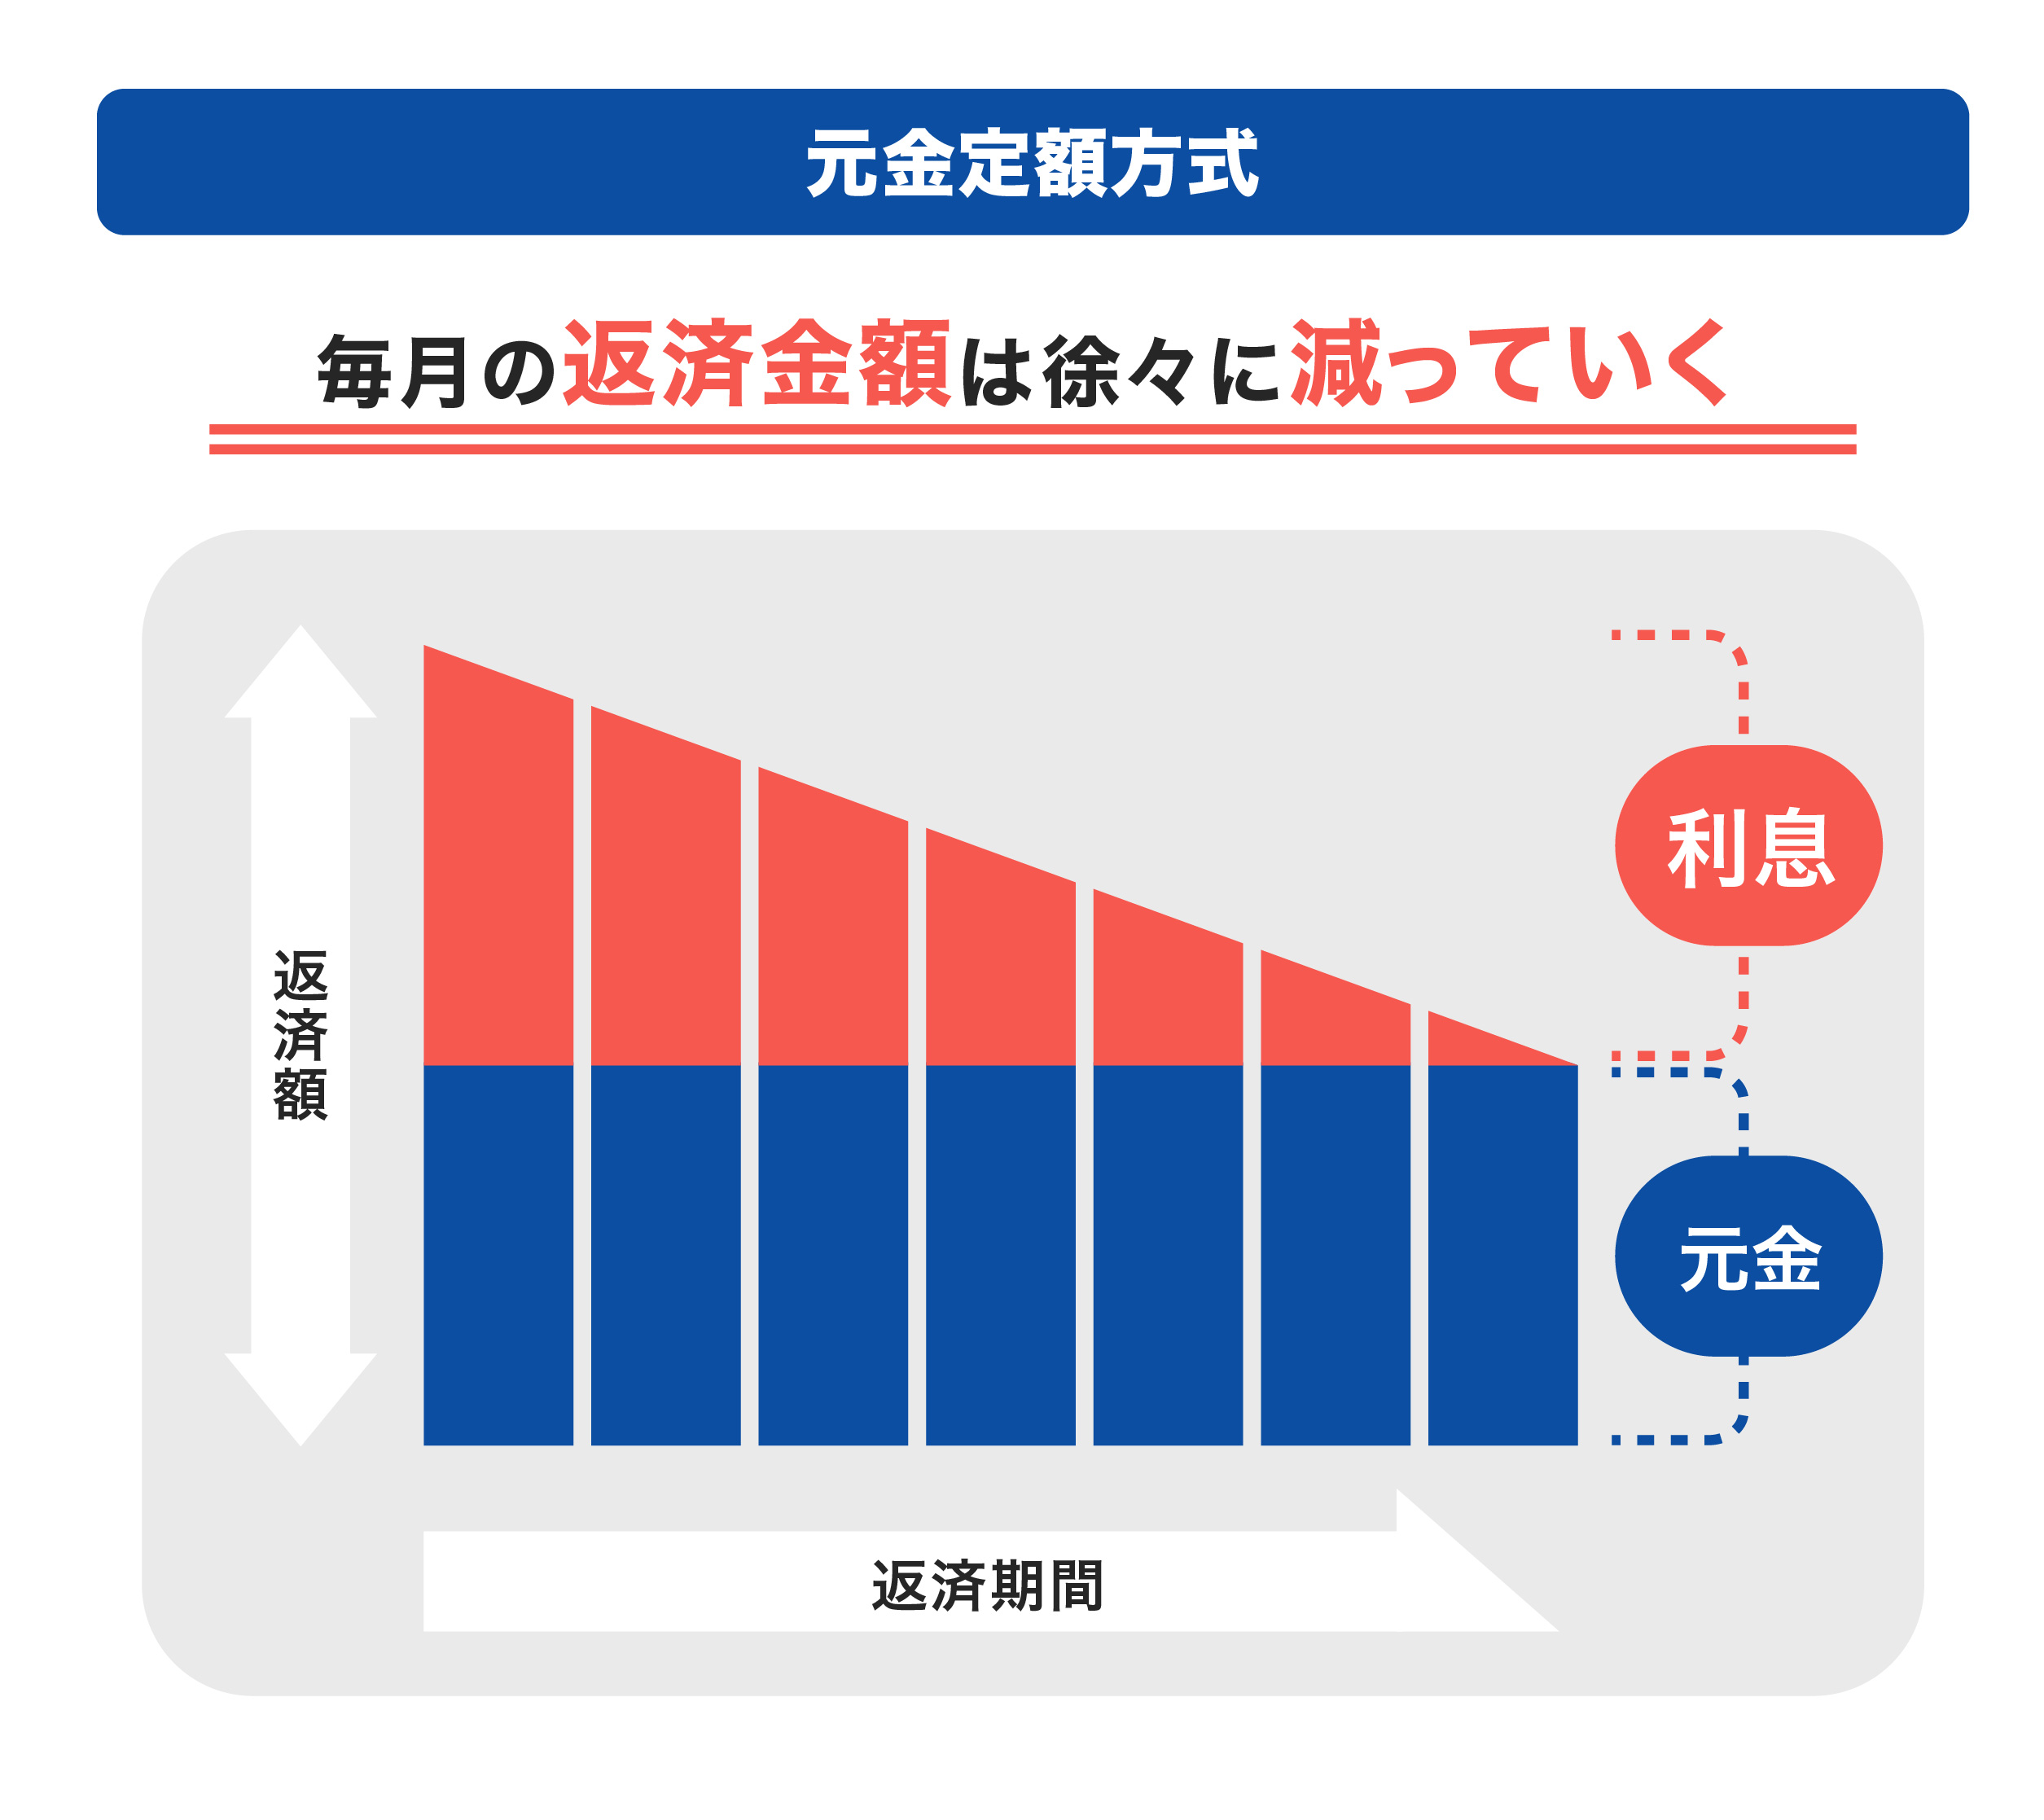
「支払い元金」を指定する方法です。元金定額方式で「1万円」を選択した場合、実際の支払額は「1万円+利息」になります。元金定額方式では、基本的に最初の支払いが高額で、だんだん少なくなっていきます(金利の計算方法によって多少前後することがあります)。
元利定額方式
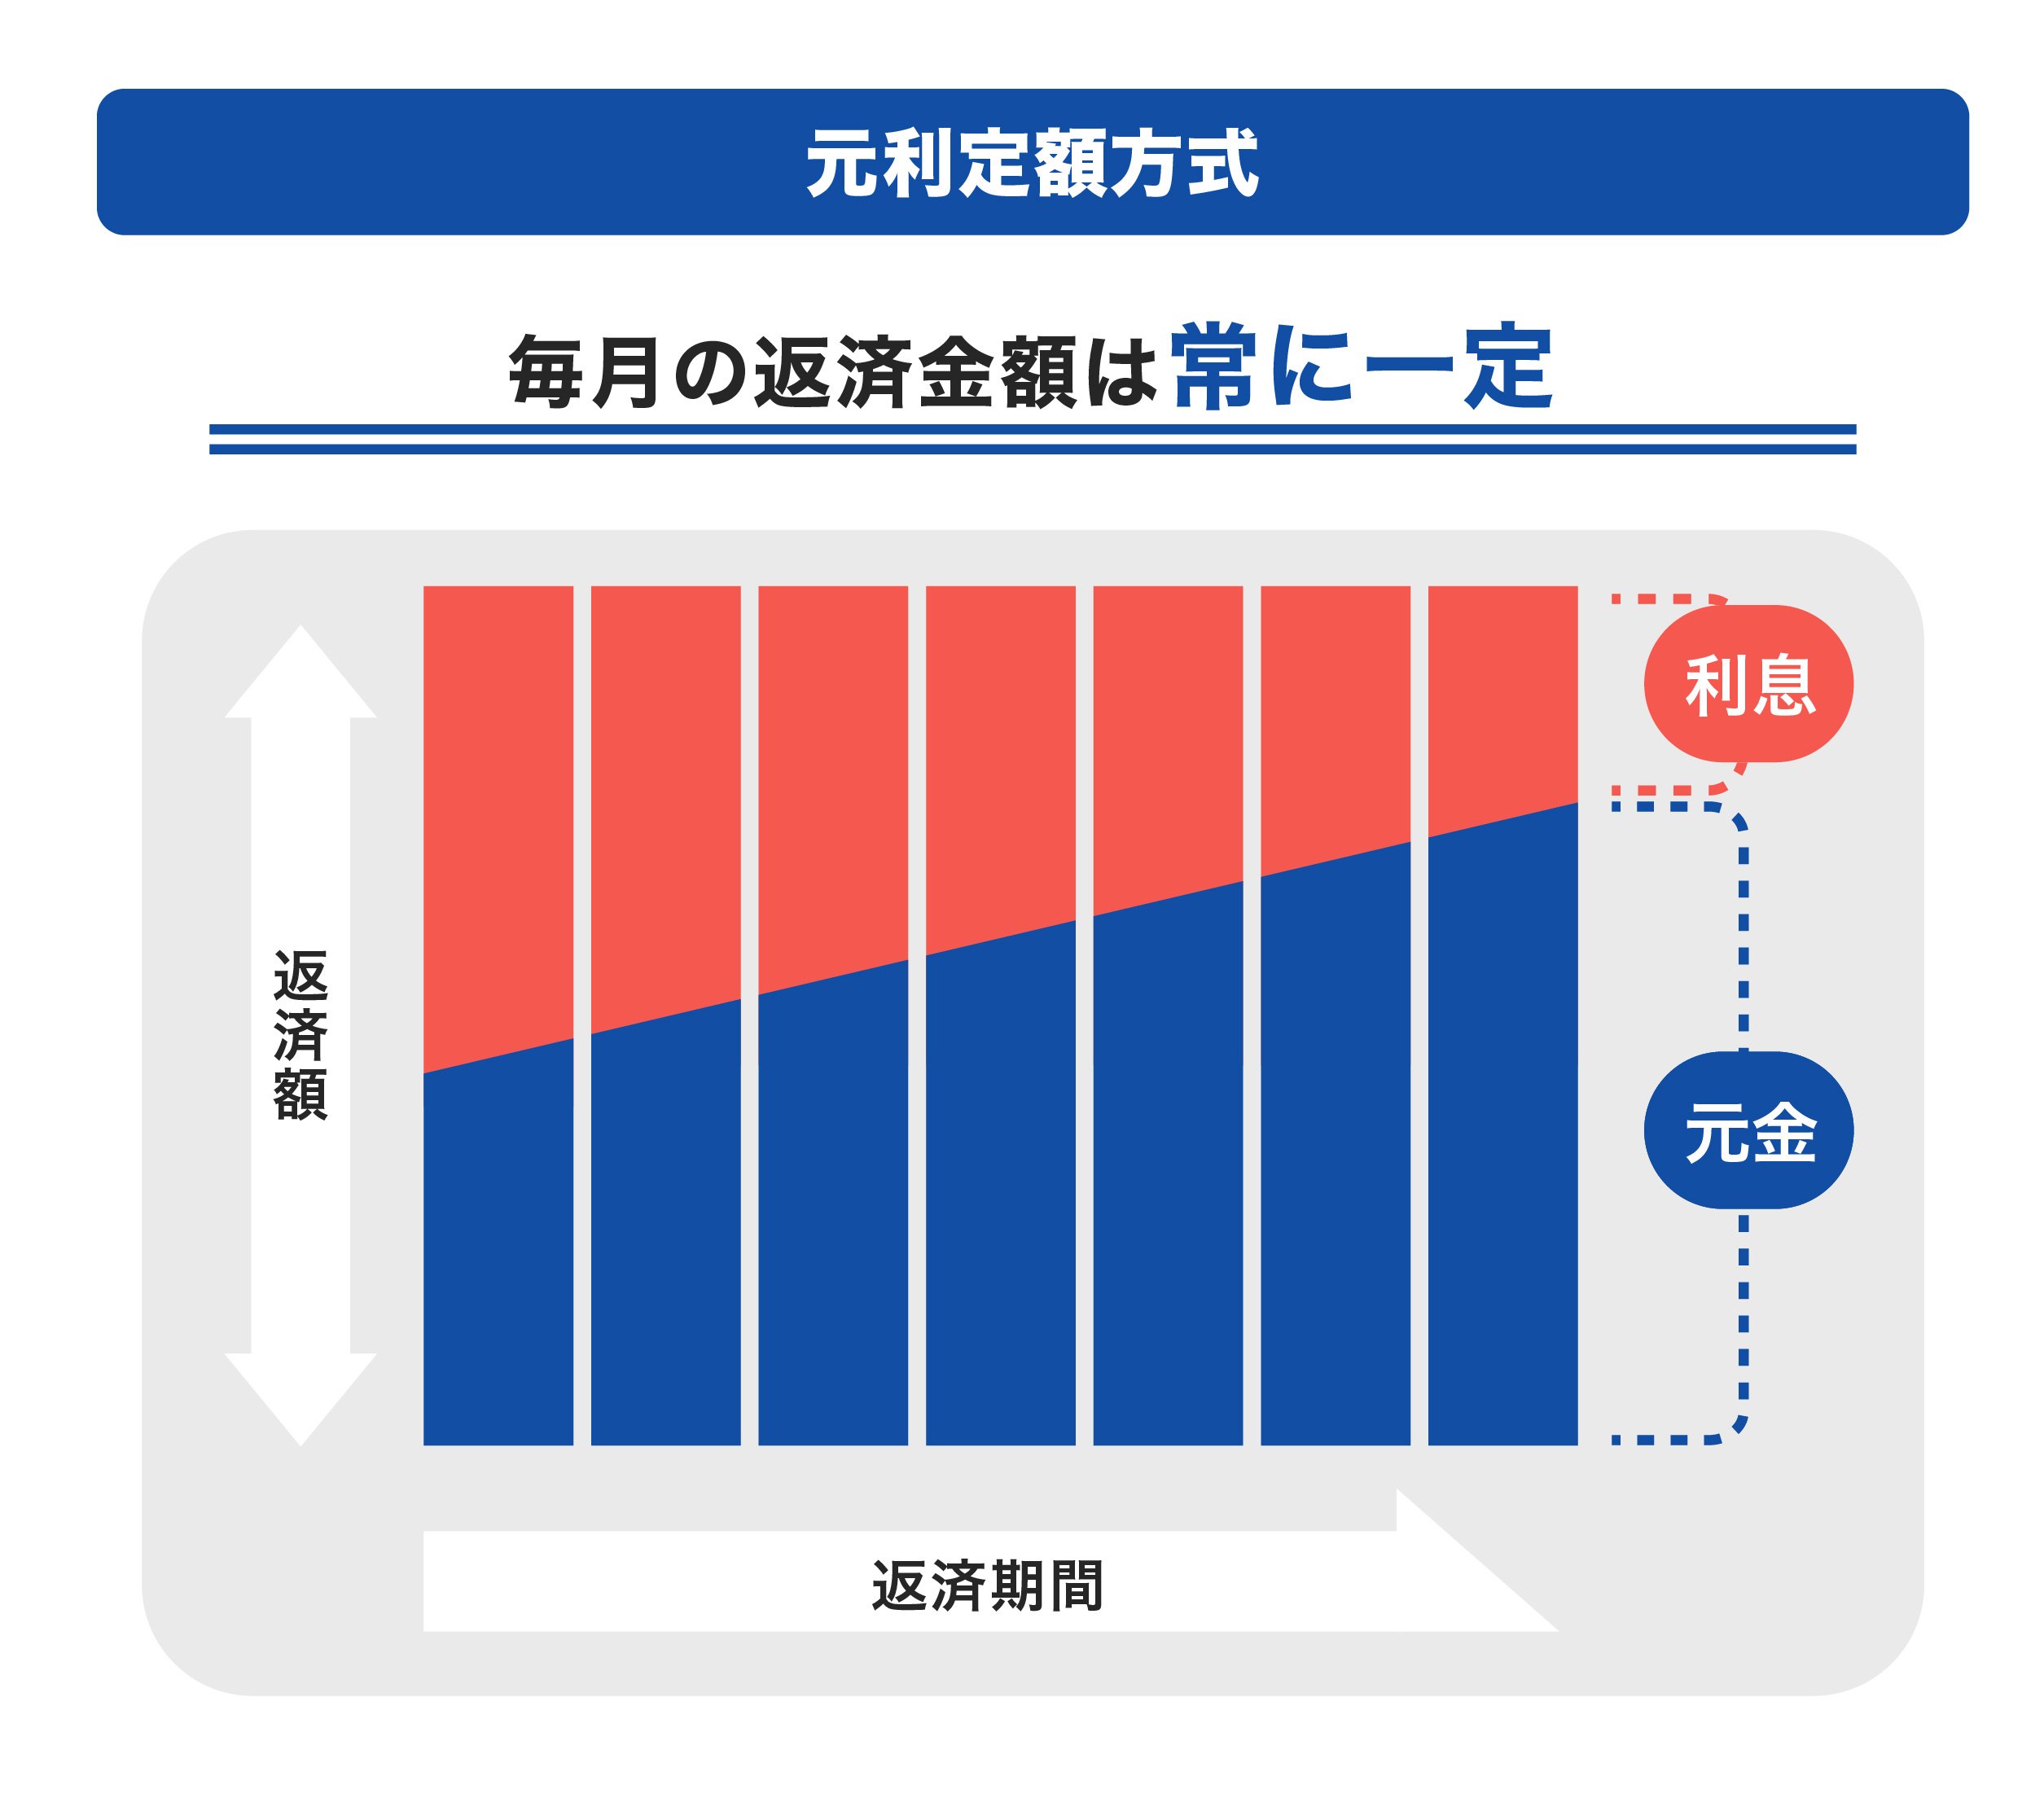
「支払い金額」を指定する方法です。元利定額方式で「1万円」を選択した場合、実際の支払額が「1万円」になります。この1万円の中に元金と利息が両方含まれています。最初のうちは元金の占める割合が少ないため、元金の減りはゆるやかです。
20万円を1万円定額のリボ払いにした場合について、元金定額方式と元利定額方式の返済パターンを比較してみましょう。
[リボ払いの元金定額方式と元利定額方式の返済パターン]
| 1回目の返済額 | 10回目の返済額 | 支払総額 | 内手数料 | 返済回数 | |
|---|---|---|---|---|---|
| 元金定額 (※1) | 13,000円 | 11,650円 | 231,500円 | 31,500円 | 20回 |
| 元利定額 (※1) | 10,000円 | 10,000円 | 239,554円 | 39,554円 | 24回 |
- 1金利(年間)18.00%で計算した場合。あくまでも簡易シミュレーションの結果であり、実際の支払金額は条件によって異なります
上のように、元利定額の方が月々の返済額は低くなりますが、支払総額や支払う手数料の総額は高くなります。また、返済期間も、元金定額が1年8ヵ月で終了しているのに対し、元利定額は2年かかっています。
毎月ぴったり同じ金額を支払っている方は、元利定額方式の契約になっている可能性が高いでしょう。月々の負担を抑えることと、最終的な手数料負担を少なくすることのどちらを取るか、考えてみてください。
残高スライド方式
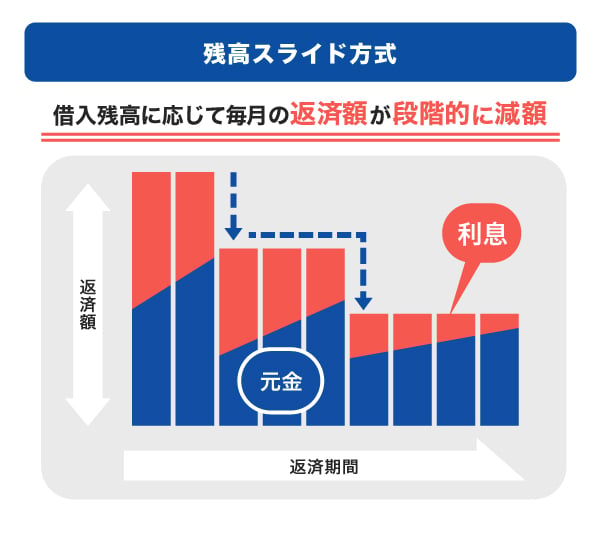
残高スライド方式とは、リボ払いの残高に応じて返済額が決まる支払い方法です。
残高スライド方式の返済額の例
- リボ払いの残高が10万円以下・・・毎月1万円返済
- リボ払いの残高が10万円超・・・10万円増えるごとに返済額も1万円アップ
例えば、20万円を上の残高スライド式リボ払いにした場合、当初の支払金額は2万円、リボ払いの残高が10万円以下になると1万円になります。また、返済中に再度リボ払いを利用し、リボ払いの合計残高が30万円にアップすると、返済額は3万円になります。
残高スライド方式では、リボ払いの残高が高額な時は支払金額も高くなるので、比較的スピーディに返済が進みます。一方で、利用金額が減ると支払金額も少なくなり、返済が長期化する点に注意してください。
支払いが長期間続くと、月々の返済やリボ払い残高がそれほど多くなくても、手数料が高額になる可能性があるでしょう。クレジットカードによっては、残高ごとに決まる支払金額を高めに設定するか、低めに設定するか選べる場合もあります。
なお、残高スライド方式にも、「元金定額」と「元利定額」があります。元金定額の場合、月々の支払額は「残高に応じた支払い額+手数料」です。月々の支払額はその分大きくなりますが、支払い回数や手数料額は抑えやすくなります。
リボ払いは、返済方式によって毎月の返済額や元金の減り方が異なるため、仕組みを理解したうえで利用することが重要です。特に、毎月の返済額が低く設定される方式では、返済負担を抑えやすい反面、元金が減りにくく、結果として手数料負担が大きくなる場合があります。無理なく返済を続けるためには、自身の収支状況に合った返済方式を選び、利用残高や完済時期を定期的に確認することが大切です。また、余裕があるときは繰上返済を活用すると、総返済額の軽減につながります。

- 1級ファイナンシャル・プランニング技能士、CFP(R)
- 齋藤彩
分割払いとリボ払い、手数料が安いのはどっち?
分割払いとリボ払いの実質年率は、それぞれのクレジットカード会社の規定によって決まります。そのため、一概に比較することはできません。基本的に、毎月の支払額を一定にしたい方はリボ払い、返済期間を明確にしたい方は分割払いを検討するとよいでしょう。
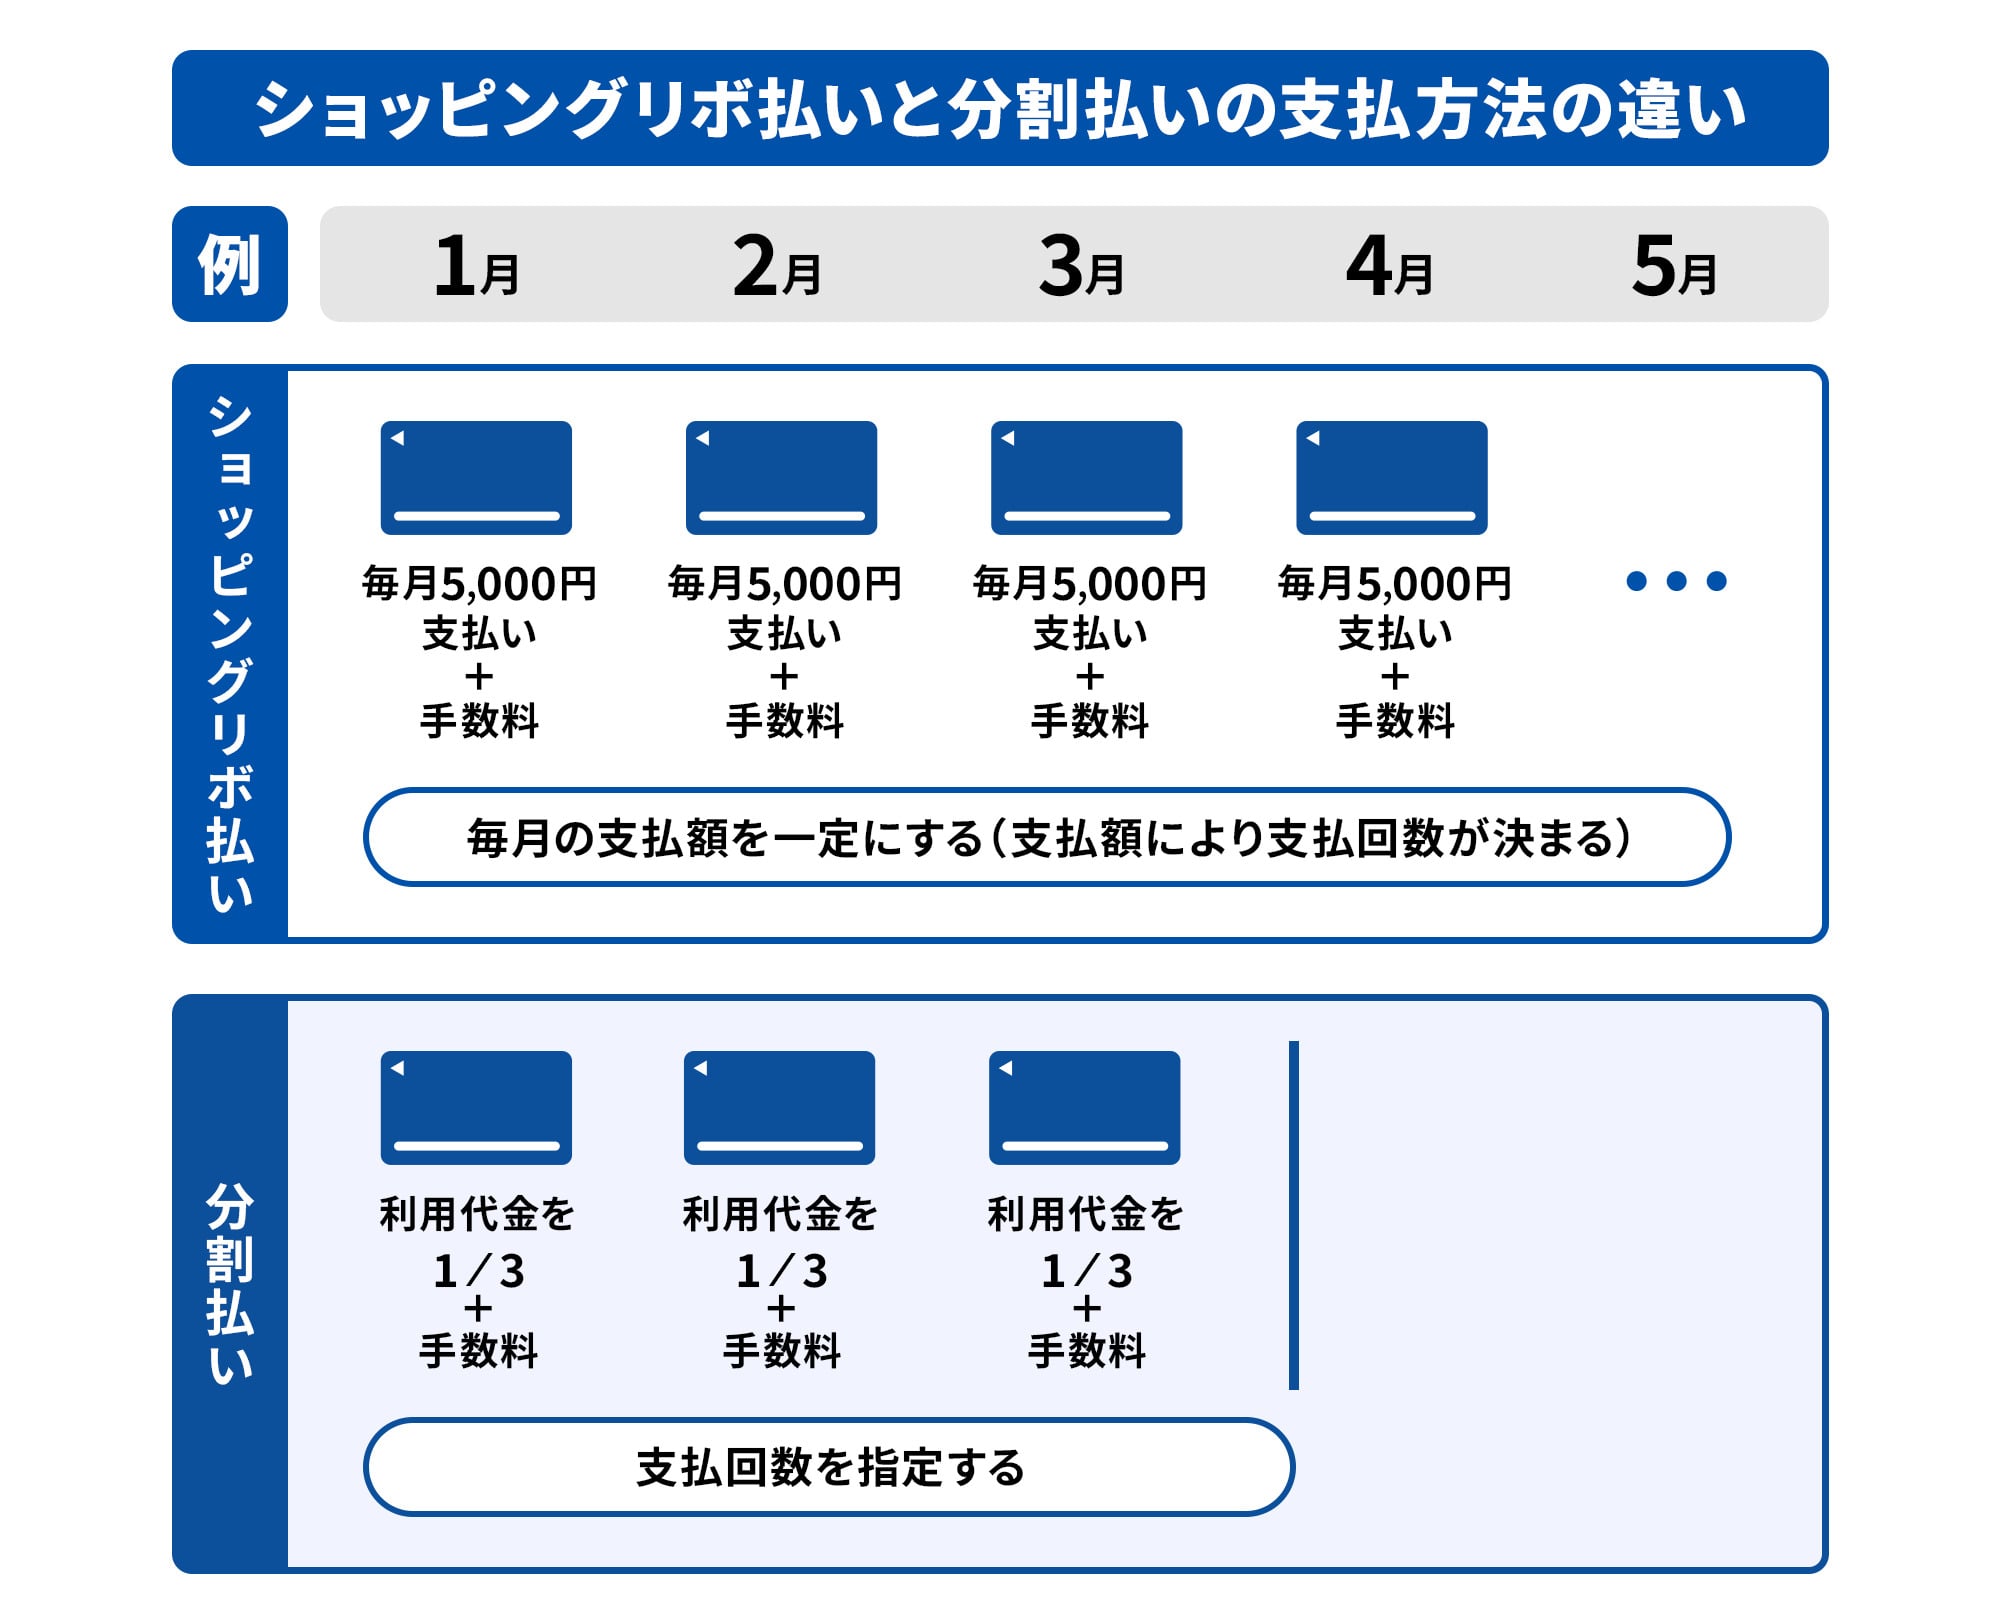
とはいえ、特に分割回数が少ない分割払いでは、実質年率を低めに設定しているクレジットカード会社もあります。分割払いの方がリボ払いよりも実質年率が低い場合はあっても、その逆は少ないでしょう(ゴールドカードなどの場合、リボ払いの実質年率を低めに設定しているカードもあります)。
一方、まったく同じ手数料率で同じように返済をした場合は、分割払いでもリボ払いでも、手数料にそれほど大きな違いはありません。
[10万円の商品を「10回払い分割」で購入した場合と「1万円(元金定額方式)」で購入した場合]
| 1回目の返済額 | 10回目の返済額 | 支払総額 | 内手数料 | 返済回数 | |
|---|---|---|---|---|---|
| 分割払い (※1) | 10,575円 | 10,842円 | 108,161円 | 8,161円 | 10回 |
| リボ払い (※1) | 11,232円 | 10,152円 | 108,018円 | 8,018円 | 10回 |
- 1金利(年間)18.00%で計算した場合。あくまでも簡易シミュレーションの結果であり、実際の支払金額は条件によって異なります。
それでは、どうして「リボ払いの手数料は高い」というイメージがあるのでしょうか。それは「元利定額方式」にした場合の手数料が高くなる傾向があるからです。
また、1回だけの利用ではなく、繰り返しリボ払いを利用すると、リボの残高が大きくなりますが、月の支払額は変わりません。そのため、支払いが長期化してしまい、最終的な手数料額も高額になります。
以下に当てはまる方は、リボ払いの手数料が多くかかってしまう可能性があります。
- 繰り返しリボ払いを利用している
- 自動的にすべての決済がリボになる契約をしている
- 使った後でリボに変更しがち
- 月々のリボの支払額が「1万円」や「2万円」などぴったり
- 毎月の返済額を少なめに設定している
- 長年リボの返済が続いている
心当たりがある方は、次のような対処法を取りましょう。
- 全額自動リボ設定を見直して、個別にリボ払いを選択できるようにする
- 残高を確認して使いすぎないようにする
- 元利定額リボを元金定額リボに変える
- リボ払いを一括返済して清算する
- リボ払い以外の支払い方法を検討する
リボ払いの賢い使い方
リボ払いには、手数料が高くなりやすいというデメリットがあります。デメリットをふまえて、リボ払いをどのように使うべきか、注意点を解説します。
手数料と返済方式を必ず確認する
前述のとおり、返済方式によってリボ払いにかかる手数料が変わります。利用したいサービスがどのような返済方式をとっているか、手続きする前に必ず確認しましょう。
多くのローン会社が提供している「返済シミュレーションサービス」を活用するのも便利です。手数料負担をふまえて、問題なく返済できるか確認しましょう。
無計画に利用すると返済に困り、家計を圧迫するおそれがあります。返済できるかどうかをあらかじめチェックして、借り入れ後のトラブルを防ぎましょう。
手数料負担を減らす工夫をする
リボ払いでの支払いに困らないよう、以下のような工夫をしましょう。
- 月々の返済額を増やす
- 家計に余裕が出たら繰上返済・一括返済する
- 全額自動リボ払い設定を見直して、リボ払いの利用を最低限にする
- リボ払いの利用残高を定期的に確認する
- 利用上限額を決めておく
資金の管理が苦手な場合は、そもそもリボ払いを選択しないのも一つの方法です。リボ払いのメリットを活かせる場合のみ、サービスを利用するとよいでしょう。
ほかの支払い手段も検討する
資金が必要であれば、より金利の低い借り入れ手段を検討するのも一案です。リボ払いで問題なく支払いができるか不安なら、分割払いや一括払いを選択しておきましょう。
クレジットカードのリボ払いより金利が低い傾向にあるカードローンの使用も検討してみてください。金利が低ければ低いほど手数料負担を抑えられ、返済総額を減らせる可能性があります。また、リボ払いの借り換え手段としてカードローンを利用することも可能です。
リボ払いの返済で生活が苦しくなってしまった場合は、早めに借り入れ中の金融機関へ相談して対応を検討しましょう。
FAITHは最大金利が年12.50%
1秒でシミュレーション
リボ払いは、急な出費や高額な買い物の際に毎月の支払い負担を平準化できるメリットがありますが、計画的に利用することが前提となります。特に、家計に余裕がない状態で利用を重ねると、残高が増え続け、返済期間や手数料負担が想定以上に膨らむ可能性があります。活用する際は、「一時的な支出調整の手段」として位置づけ、利用残高や返済総額を定期的に確認することが大切です。加えて、ボーナス時の繰上返済などを取り入れることで、負担軽減につながります。
- 1級ファイナンシャル・プランニング技能士、CFP(R)
- 齋藤彩
高額なものはカードローンで賢く買おう
リボ払いを使うシーンの一つに「高額な商品を買うとき」があります。
手数料のかからない一括払いやボーナス払いでは、利用料金の全額をまとめて支払うため、一度の支払い負担が大きくなります。2回払いも同様で、高額商品を買う場合、支払いの負担が多くなる可能性があるでしょう。
しかし、高額な商品をリボ払いで購入すると、その後の支払いが長期間続き、手数料もかさみます。分割払いも同様で、分割回数を増やせば手数料が高くなりますし、一部繰上返済もできませんから、長い間支払いを続けることになるでしょう。
そこで選択肢となるのが「カードローンで高額なものを買う」方法です。
カードローンとは?
カードローンは、コンビニATMなどからお金を借りられる個人向けの融資制度です。原則、用途の制限はなく、借り入れ時に何に使うのかを確認されることもありません。
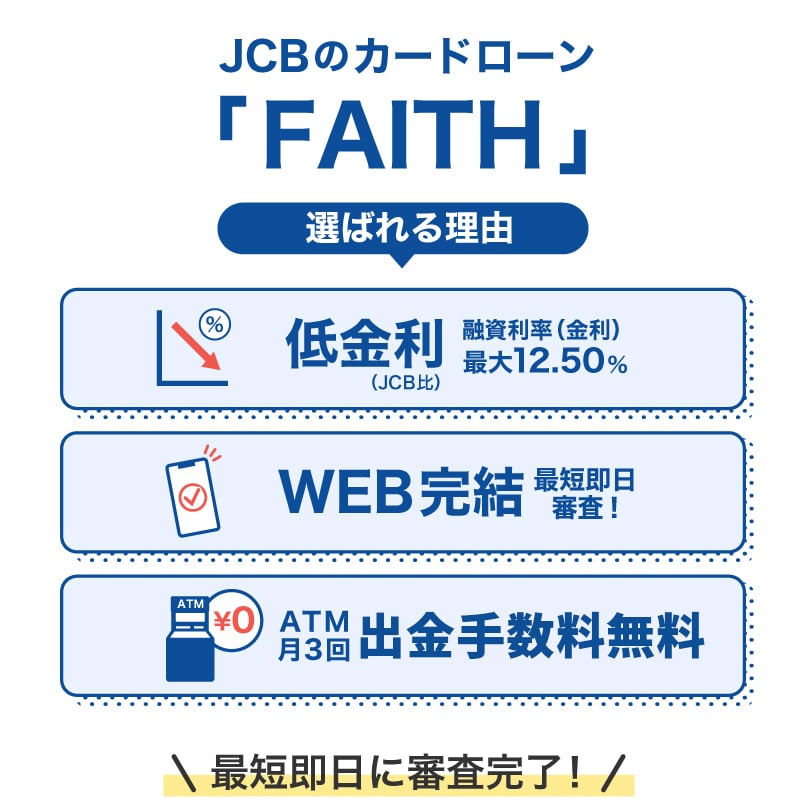
カードローンの契約手続きについて、具体的なステップは各会社によっても変わりますが、JCBカードローン「FAITH」のウェブ申し込みなら、最短即日で融資が可能です。
カードローンの利息(手数料)
カードローンの利息は、「いくら借りられるか」に応じて決まります。実際に借りている金額ではなく、借りられる枠に応じて決まる点がポイントです。
例えば、JCBカードローン「FAITH」の金利は次のとおりです。
[カードローン「FAITH」の借入限度額および金利]
| 利用可能枠 (限度額) | 融資利率 (金利) |
|---|---|
| 900万円 | 1.30% |
| 700~899万円 | 3.30% |
| 500~699万円 | 4.40% |
| 400~499万円 | 6.20% |
| 350~399万円 | 6.90% |
| 250~349万円 | 8.00% |
| 150~249万円 | 10.50% |
| ~149万円 | 12.50% |
実際の利用可能枠(限度額)は、それぞれの年収や希望をもとに、審査によって決まります。
1.30%ならかなりの低金利(JCB比)ですが、いきなり900万円の限度枠を得るのは難しいかもしれません。とはいえ、どの枠に該当したとしても、リボ払いの手数料(18.00%)よりは低金利(JCB比)です。
カードローンはリボ払いの繰上返済にも便利
リボ払いとカードローンでは、カードローンの方が、金利が低い傾向にあるため支払総額を抑えられる場合があります。すでにリボ払いで購入した商品の代金も、カードローンに借り換えすることで手数料を節約できる可能性があるでしょう。
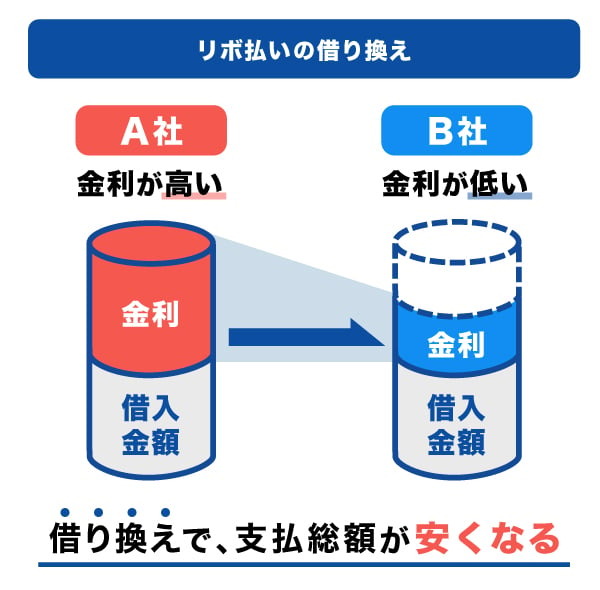
例えば、50万円の商品について、「リボ払い」「カードローン」それぞれで購入した場合のシミュレーションを見てみましょう。
[リボ払いとカードローンの支払額比較]
| 支払方法 | 金利(年間) | 支払総額 | 支払金額(月) | 手数料(合計) | 支払回数 |
|---|---|---|---|---|---|
| リボ払い (1万円+手数料) | 18.00% | 691,250円 | 10,150~17,500円 | 191,250円 | 50回 |
| カードローン※ | 12.50% | 632,792円 | 10,104~15,208円 | 132,792円 | 50回 |
- JCBのカードローン「FAITH」で限度枠149万円、「毎月元金定額払い」コース1万円で計算した場合
- あくまでも簡易シミュレーションの結果であり、実際の支払金額は条件によって異なります。
- JCBの場合の比較
リボ払いの早期完済や、手数料の削減を目指している方は、カードローンへの借り換えを検討してみましょう。
JCBカードローン「FAITH」の申込方法
これまでにご紹介したとおり、リボ払いで支払う手数料額を減らすためには、カードローンで借り換えをして、利用残高を一括返済する方法もあります。しかし、「カードローンの申込方法がわからない」「実際にお金を借りるまで時間がかかるのでは?」と悩んでいる方もいるのではないでしょうか。
そこで、JCBのカードローン「FAITH」を例に、申込方法から利用開始までを解説します。
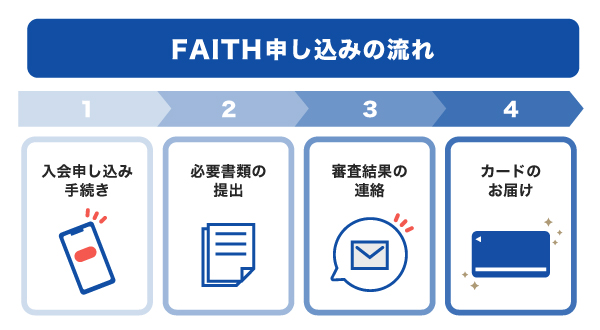
ウェブ上の入会フォームから申し込み、収入証明書類をウェブから送信(郵送提出も可能)します。「FAITH」の審査は最短で当日に完了します。
カードローンの返済は、リボ払いと同じように「元金定額払い」や「残高スライド払い」が選べ、翌月に一括返済する「1回払い」も選択可能です。
これだけ聞くと「リボ払いを使ってもカードローンを使っても結局同じでは?」と感じるかもしれません。しかし、カードローンには利用可能枠(限度額)の範囲で「任意の金額を借りられる」「何にでも使える」というリボ払いにはない特徴があります。
例えば、「20万円のものが欲しいけれど、現金が3万円しかない」という場合、リボ払いにすると20万円全額を翌月から返済することになります。一方、カードローンで不足分だけ借りれば、借入元金を17万円に抑えられます。
さらに、手数料もリボ払いよりもカードローンの方が低い傾向にあります。単純に実質年率だけを考えた場合でも、カードローンの利用にはメリットがあるでしょう。
リボ払いの手数料がどのくらいかチェックしてみよう
リボ払いの手数料が高いかどうかは、それぞれの使い方によって変わります。自分が支払っているリボ払いの残高や支払額、利用期間を改めて確認してみましょう。
高額な残高がある方や、長期間リボ払いを続けている方は、手数料を節約しやすいカードローンの活用も検討してみてください。
よくある質問
-
リボ払いと分割払いの違いはなんですか?
-
リボ払いは設定した一定金額を毎月支払う方法であり、分割払いは希望回数に分けて支払う方法です。いずれの場合も手数料がかかります。
-
リボ払いがやばいと言われるのはなぜですか?
-
金利が高いため支払い総額が多くなりやすく、支払総額を把握しづらいことから、リボ払いは避けるべきと言われます。リボ払いに設定されていることに気付かずにいると、支払いに時間がかかるため、リボ払いを避けるべきと考える方もいるでしょう。
大切なのは、サービスの内容をよく理解したうえで利用することです。メリットとデメリットの両方をふまえて、サービスを利用するか検討しましょう。 -
リボ払いをやめたいときはどうすれば良いですか?
-
クレジットカード会社に連絡し、リボ払いの設定を解除する手続きをしましょう。リボ払いの利用残高がある場合は、利用残高を0にしてから手続きする必要があります。
なお、リボ払い専用のカードはリボ払い以外の支払い方法に変更できません。リボ払い以外の支払い方法を利用したい場合は、別のカードへ支払い手段を変更しましょう。
「ちょっと借り」にも「借り換え・おまとめ」にも最適!
JCBのローン専用カード「FAITH」
金利最大でも12.50%と
低金利(JCB比)
ご利用限度額最大900万円
- 【監修者】
-
氏名:齋藤彩(さいとうあや)
資格:1級ファイナンシャル・プランニング技能士、CFP(R)独立系FPとして資産運用や保険提案、ローン、住宅購入などの個人向け相談業務を中心に、中小企業への企業型確定拠出年金(DC)導入支援も行なう。また、お金の知識をわかりやすく伝えるため、金融メディアへの執筆・監修活動もしている。
関連記事を見る


リボ払いは毎月の返済額をほぼ一定にできるため、家計管理がしやすい一方で、利用残高が増えると返済期間が長期化し、手数料負担が大きくなりやすい点に注意が必要です。特に、追加利用を繰り返すと残高を把握しにくくなり、「気づいたら返済総額が膨らんでいた」というケースも少なくありません。利用する際は、毎月の返済額だけでなく、残高や完済までの期間も確認し、可能であれば繰上返済を活用することが大切です。