基礎知識
カードローンの金利を徹底解説!相場・利息計算・返済シミュレーションがわかる
更新日:2026年9月4日
カードローンの「金利」とは、お金を借りる際にかかる利息の割合のことです。借りた金額に対して、年単位でどのくらいの利息が発生するかを%(パーセント)で表します。支払う利息額は、借入金額や返済期間だけでなく、金利によっても変わります。そのため、カードローンを利用する際は、金利を比較することが重要です。
自分に合ったカードローンを選ぶためにも、金利の仕組みや決まり方、金利以外の選定ポイントについても理解しておきましょう。この記事を読み終わったら、ぜひ「FAITH」の返済シミュレーションであなたの毎月の返済額を試算してみてください。
この記事でわかること
- カードローンの金利相場や金利の決まり方、計算方法
- カードローンの利息を抑える方法
- カードローンを選ぶときの金利以外のチェックポイント
- 実際の借入後の返済シミュレーション
目次
カードローンの金利とは:お金を借りる際にかかる利息の割合のこと
カードローンの「金利」とは、お金を借りる際にかかる利息の割合のことです。借りた金額に対して、年単位でどのくらいの利息が発生するかを表します。
たとえば、年15.00%の金利で10万円を1年間借りた場合の利息は約15,000円、年18.00%の金利で10万円を1年間借りた場合の利息は約18,000円となります。
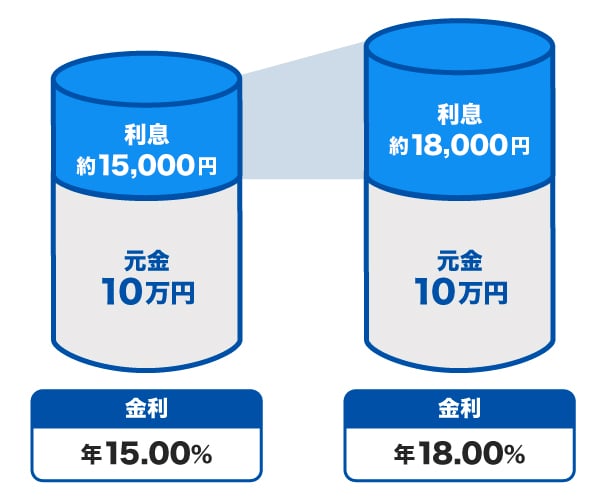
借入金額と借入期間が同じ場合、金利が低いほどに支払う利息が少なくなります。そのため、支払総額(元金+利息)を抑えたい場合は、金利が低いカードローンを選ぶことがポイントです。
金利と利息との違い
金利は元金(借りるお金)に対してどのくらいの割合で利息が発生するかを「%」で表したものです。一方、利息は実際に支払う金額を「円」で表します。たとえば、年15.00%の金利のカードローンで10万円を1年間借りた場合の利息は、約15,000円です。
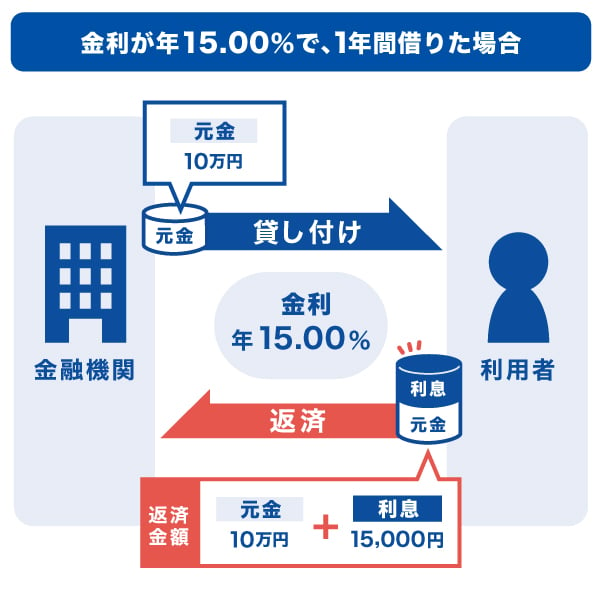
なお、利息額が概算(約)となるのは、利用日数によって若干変動するためです。
利子と利息の違いとは?金利・利率・利回りなどの言葉もわかりやすく解説
年間金利と実質年率の違い
カードローンを比較する際、「年間金利」と「実質年率」という2つの言葉を目にすることがあります。似た意味で使われることもありますが、厳密には異なるため、この機会に違いを押さえておきましょう。
年間金利とは、借入金額(元金)に対して1年間で発生する利息の割合のことです。一般的に、金融機関のパンフレットやウェブサイトなどで表記されている、表面的な金利を指します。一方で実質年率とは、利息に加え、手数料や保証料などの諸費用も含めた実際の負担割合を年率換算したものです。
カードローンを比較するときは、同じ基準で確認することが大切です。表面上の金利だけでなく、諸費用も含めた実質年率を確認することで、実際の負担を比較しやすくなります。ただし、カードローンでは手数料・保証料が別途発生しない商品も多いため、年間金利と実質年率の差が小さいケースもあります。
カードローンの金利相場
カードローンの金利相場は、金融機関や借入金額などによって異なりますが、年2.00~18.00%程度です。
カードローンは、クレジットカード会社や信販会社、銀行、消費者金融が提供しています。なかでも、銀行が提供するカードローンの上限金利は低いと認識されていますが、実際は銀行と大きく変わらない金利を設定している金融機関もあります。
クレジットカード会社のJCBが提供するカードローン「FAITH」もその一つです。「FAITH」は、上限金利が年12.50%と、カードローンの相場に比べると低めに設定されています。
相場より低い!FAITHの上限金利は年12.50%
銀行系・消費者金融・クレジットカード会社の金利帯を比較
カードローンを提供する金融機関は、大きく分けて3種類あります。それぞれの金利帯の目安は、以下の通りです。
| 種類 | 金利帯の目安 | 主な特徴 |
|---|---|---|
| 銀行系 | 年1.50~15.00%程度 | 金利は低めだが審査に時間がかかる場合がある |
| 消費者金融系 | 年2.40~18.00%程度 | 即日融資に対応しているケースが多い |
| クレジットカード会社・信販系 | 年1.30%~18.00%程度 | クレジットカード機能と組み合わせて利用できる場合がある |
| JCBのカードローン 「FAITH」 | 年1.30%~12.50% | クレジットカード会社でありながら上限金利が相場より低い |
カードローンの金利は銀行系が低いイメージがあるかもしれませんが、クレジットカード会社・信販系のなかにも上限が低く設定されている商品があります。カードローンを選ぶ際は業態だけで判断せず、実際の上限金利や借入条件を比較することが大切です。
なお、2026年の金利上昇局面においても、カードローンの上限金利は利息制限法によって定められていることから、法定上限を超えた引き上げが行われることはありません。
上限金利は利息制限法で年15.00~20.00%と定められている
貸金業者が提供するカードローンには「利息制限法」という法律により、上限金利の制限があります。上限金利は、借入金額に応じて年15.00~20.00%です。
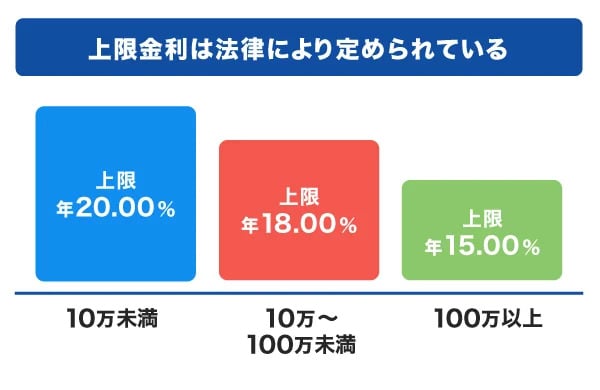
- 10万円未満:年20.00%
- 10万~100万円未満:年18.00%
- 100万円以上:年15.00%
このように、過度な高金利での貸し付けが法律により禁止されています。
上限金利を知っておけば、法外な金利を設定している金融機関からの借り入れを防げるでしょう。
なお、実際に適用される金利は金融機関ごとに異なる点に、注意してください。
5 お借入れの上限金利は、年15%~20%です(日本貸金業協会)
カードローンの金利はどう決まる?仕組みを紹介
カードローンの金利は、金融機関ごとに設定された基準や契約者の条件によって変わります。
すべての人に同じ金利が適用されるわけではなく、また、同じ人でも利用する金融機関が異なれば、異なる金利が適用される場合もあります。
広告などで「年2.00~年18.00%」といった幅広い金利が表示されているのは、このためです。
金利は金融機関や契約者により異なる
各カードローンでは、審査によって契約者の利用可能枠(限度額)が決まり、その利用可能枠(限度額)に応じた金利が適用されます。
JCBのカードローン「FAITH」で設定されている金利は、次の通りです。
| 利用可能枠(限度額) | 融資利率(金利) |
|---|---|
| 900万円 | 1.30% |
| 700万~899万円 | 3.30% |
| 500万~699万円 | 4.40% |
| 400万~499万円 | 6.20% |
| 350万~399万円 | 6.90% |
| 250万~349万円 | 8.00% |
| 150万~249万円 | 10.50% |
| ~149万円 | 12.50% |
- 審査の結果、希望のご利用可能枠(限度額)や金利にならない場合があります。
たとえば、利用可能枠(限度額)が900万円と設定された方の金利は1.30%、利用可能枠(限度額)が130万円と設定された方の金利は12.50%となります。
契約者の利用可能枠(限度額)は、契約者本人の属性情報(収入や家族構成、勤続年数など)や信用情報(ローンやクレジットの新規申し込みや契約内容など)から、返済能力を判断されたうえで決まります。判断された返済能力が高いほど利用可能枠(限度額)は大きく、金利が低くなる可能性があります。
JCBのカードローン「FAITH」の利息はいくら?利息を抑える方法も紹介
変動金利・固定金利の違いと2026年以降の注意点
カードローンの金利には、変動金利と固定金利の2種類があります。
変動金利とは、市場の金利動向などを踏まえて適用金利が見直される可能性がある仕組みです。一方、固定金利とは、契約時に定められた金利が返済完了まで変わらない仕組みを指します。
変動金利を採用しているカードローンでは、市場金利の上昇にともなって適用金利も引き上げられる可能性があります。金利上昇トレンドにある昨今では、特に注意する必要があるでしょう。
2026年以降の金利動向や、変動金利を利用している方がすべきことについては、のちほど詳しく解説します。
カードローンの利息計算方法
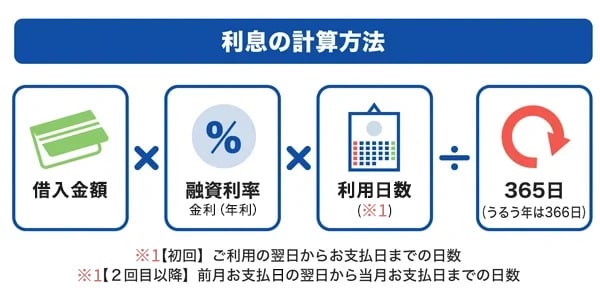
カードローンの利息は、日割り計算となっています。1日単位で利息が発生し、借入日数が長くなるほど支払う利息も増えていく仕組みです。返済を早めると借入日数が短くなり、支払う利息も少なくなります。
計算式は以下の通りです。
利息=借入金額×金利(年利)×利用日数÷365日(うるう年は366日)
たとえば、10万円を年12.50%(FAITHの上限金利)で30日借りた場合の利息は、100,000円×0.125×30÷365=約1,027円です。同じ条件で金利が年18.00%になると、利息は約1,479円となり、金利だけで30日間で450円程度の差が生まれる計算になります。
カードローンの返済方法は?仕組みや上手な返済のコツを解説
返済シミュレーション:月々いくら?金利別・期間別で比較
カードローンの利用日数と金利が異なると、利息はどのように変わるのでしょうか。
10万円を年15.00%と年18.00%の金利でそれぞれ借り入れた場合の、利用日数ごとの利息額をシミュレーションしてみましょう。
金利15.00%で10万円借りた場合の支払総額
年15.00%の金利で10万円を借り入れ、毎月元金定額払いで返済する場合の利用日数ごとの利息額および支払総額は、次の通りです。
| 借入金額 | 金利 (年利) | 利用日数 | 毎月のお支払い元金 | お支払い利息 (総額) | お支払い合計金額 (総額) |
|---|---|---|---|---|---|
| 100,000円 | 15.00% | 30日 | 100,000円 | 1,233円 | 101,233円 |
| 100,000円 | 15.00% | 90日 | 34,000円 | 2,442円 | 102,442円 |
| 100,000円 | 15.00% | 180日 | 17,000円 | 4,254円 | 104,254円 |
- あくまでも簡易シミュレーションの結果であり、実際の支払金額は条件によって異なります。
利用日数が多くなるほど、利息や支払総額が増えることがわかります。
金利18.00%で10万円借りた場合の支払総額
年18.00%の金利で10万円を借り入れ、毎月元金定額払いで返済する場合の利用日数ごとの利息額および支払総額は、次の通りです。
| 借入金額 | 金利 (年利) | 利用日数 | 毎月のお支払い元金 | お支払い利息 (総額) | お支払い合計金額 (総額) |
|---|---|---|---|---|---|
| 100,000円 | 18.00% | 30日 | 100,000円 | 1,479円 | 101,479円 |
| 100,000円 | 18.00% | 90日 | 34,000円 | 2,928円 | 102,928円 |
| 100,000円 | 18.00% | 180日 | 17,000円 | 5,103円 | 105,103円 |
- あくまでも簡易シミュレーションの結果であり、実際の支払金額は条件によって異なります。
このように、金利が大きくなるほど、また利用日数が多くなるほど、利息や支払総額は増えます。
JCBでは、利用予定金額や金利、返済方式、毎月のお支払い元金を入力すると、お支払い利息やお支払い合計金額が試算できるシミュレーションを提供しています。借り入れ前にシミュレーションすれば、自分に合った返済計画を立てることが可能です。
「FAITH」の12.50%で借りた場合との比較
上の金利に加え、10万円をFAITHの金利12.50%で借りた場合とも比較してみましょう。
利用日数:30日
| 借入金額 | 金利 (年利) | 利用日数 | お支払い利息 (総額) | お支払い合計金額 (総額) |
|---|---|---|---|---|
| 100,000円 | 12.50%(FAITH) | 30日 | 約1,027円 | 約101,027円 |
| 100,000円 | 15.00% | 30日 | 約1,233円 | 約101,233円 |
| 100,000円 | 18.00% | 30日 | 約1,479円 | 約101,479円 |
利用日数:90日
| 借入金額 | 金利 (年利) | 利用日数 | お支払い利息 (総額) | お支払い合計金額 (総額) |
|---|---|---|---|---|
| 100,000円 | 12.50%(FAITH) | 90日 | 約2,034円 | 約102,034円 |
| 100,000円 | 15.00% | 90日 | 約2,442円 | 約102,442円 |
| 100,000円 | 18.00% | 90日 | 約2,928円 | 約102,928円 |
利用日数:180日
| 借入金額 | 金利 (年利) | 利用日数 | お支払い利息 (総額) | お支払い合計金額 (総額) |
|---|---|---|---|---|
| 100,000円 | 12.50%(FAITH) | 180日 | 約3,544円 | 約103,544円 |
| 100,000円 | 15.00% | 180日 | 約4,254円 | 約104,254円 |
| 100,000円 | 18.00% | 180日 | 約5,103円 | 約105,103円 |
180日借りた場合、12.50%と18.00%では返済総額に約1,560円の差が出ることがわかります。長く借りるほど金利の差が出やすいため、できるだけ低金利のカードローンを選ぶことが大切です。上はあくまで簡易シミュレーションのため、ぜひ「FAITH」のウェブサイトでご自身の返済シミュレーションをしてみてください。
そのまま申し込みへ!FAITHなら最短即日融資
カードローンの利息を抑える4つの方法
カードローンの利息を抑えるには、次の方法が有効です。
- 適用される金利が低いカードローンを選ぶ
- 繰上返済をする
- 無利息期間を活用する
- 金利の低いカードローンへ借り換えする
①適用される金利が低いカードローンを選ぶ
利息を抑えるには、金利が低いカードローンを選ぶことが効果的です。カードローンごとに設定されている金利が異なるため、同じ借入金額でも支払総額が数千円単位で変わることもあります。
金利が低いカードローンを選ぶ際は、「上限金利」を確認するとよいでしょう。
カードローンの商品紹介で表示される金利には「下限金利~上限金利」といったように幅がありますが、初回契約時や利用限度額が低い場合には、上限金利に近い金利が適用されるケースもあります。たとえば、金融機関Aの金利は年10.00~12.00%、金融機関Bの金利は年12.00~15.00%だとすると、金融機関Aで借り入れたほうが適用される金利が低くなる可能性があります。
確認する際は、自分が借りたい金額帯の上限金利を比較するとよいでしょう。同じカードローンでも、利用可能枠(限度額)によって設定されている金利は異なります。たとえば、借りたい金額が100万円超200万円以下の場合は、その価格帯の金利を確認します。
②繰上返済をする
カードローンの返済方法は、毎月決められた額を返済していく「約定(やくじょう)返済」と、毎月支払っている返済額とは別に、借入額の一部または全額を前倒しで返済する「繰上返済」の2種類があります。
借入後は「繰上返済」を活用することで、返済期間が短くなり、利息負担を軽減できる可能性があります。
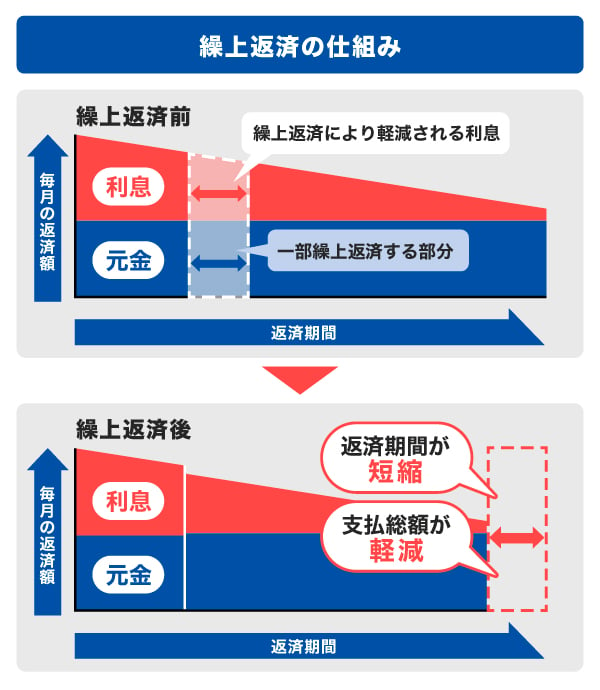
ただし、一部繰上返済を行った月も約定返済が発生する点に、注意が必要です。仮に繰上返済したとしても、約定返済が遅れた場合、遅延損害金が発生して支払金額が増えてしまうことも考えられます。
繰上返済はあくまでも約定返済の追加で行う返済であることを認識し、計画的に行うことが大切です。
③無利息期間を活用する
一部のカードローンでは、「初回30日間無利息」「借入翌日から◯日間利息0円」といった無利息サービスを提供しています。このサービスを利用して一定期間内に返済すれば、利息がかからず借り入れできるため便利です。
ただし、無利息期間が終わった翌日から通常の金利が適用されるため、返済期間に注意する必要があります。
また、無利息サービスは「初回借入時のみ」などの利用条件が設けられている場合があるため、事前に確認することが大切です。
無利息期間のカウント方法(開始日)は、「契約日の翌日から」「借入日の翌日から」などがあり、金融機関によって異なります。
④金利の低いカードローンへ借り換えする
すでにカードローンを利用しており、適用されている金利が利息制限法の上限金利に近い場合は、金利の低いカードローンへ借り換えることで利息を抑えられる可能性があります。
借り換えとは、現在の借入残高を新たなカードローンでまとめて完済し、以後は新しいローンの返済を進めていく方法です。
たとえば、借入残高が50万円ある場合に、年18.00%のカードローンから年15.00%のカードローンに借り換えることで、返済期間が同じであれば、利息負担を1万円程度抑えられる可能性があります。
| 借り換え前 | 借り換え後 | |
|---|---|---|
| 借入金額 | 500,000円 | |
| 毎月のお支払い元金 | 30,000円 | |
| 金利 (年利) | 18.00% | 15.00% |
| お支払い利息 (総額) | 65,249円 | 54,371円 |
| お支払い合計金額 (総額) | 565,249円 | 554,371円 |
- あくまでも簡易シミュレーションの結果であり、実際の返済総額は条件によって異なります。
ただし、借り換えるには、新たに申し込みをして審査に通過しなければなりません。信用情報や借入状況によっては、希望の金利が適用されない場合もある点に注意が必要です。
今の金利と比べてみる!FAITHの乗り換えシミュレーション
利息を抑える方法として繰上返済や借り換えをご紹介しましたが、なかでも「上限金利が低いカードローンを選ぶ」ことが最も効果的です。同じ金額を同じ期間で借りても、金利が数%違うだけで支払う利息は大きく変わります。カードローンを選ぶ際は、審査通過後に適用される上限金利を必ず確認するようにしましょう。借り換えを検討する場合も、現在の金利と比較したうえで判断しましょう。

- 1級ファイナンシャル・プランニング技能士、CFP(R)
- 齋藤彩
金利以外も重要!自分に合うカードローンを選ぶポイント
カードローンを選ぶ際は、金利だけでなく次のポイントを確認することも大切です。
- 審査スピード
- 申し込みや返済の利便性
- 返済方法
金融機関によって、審査スピードや申し込みから返済までの流れが異なります。「借りたいときに借りられない」「返しにくい」といった状況に陥らないためにも、利便性もあわせて検討するとよいでしょう。
審査スピード・即日融資に対応しているか
まず注目したい点が、審査スピードです。金融機関によって、即日融資に対応している場合もあれば、審査や口座開設に数日かかることもあります。審査スピードが速いカードローンであれば、急な出費にも対応できます。
申し込みから返済までウェブで完結できるか
次に注目したいポイントは、申し込みから契約、借り入れまでの利便性です。すべてウェブ上で完結できるカードローンであれば、来店や郵送の必要がなく、忙しい人や急ぎで借りたい人にとって便利です。
返済方法の選択肢は多いか
最後に、返済方法の選択肢にも注目するとよいでしょう。返済方法もカードローンによって異なり、口座引き落としや銀行振込、ATM入金などさまざまです。
金利だけでなく、審査スピードや手続きの負担、返済のしやすさも踏まえて、自分に合ったカードローンを選びましょう。
金利上昇局面におけるカードローンへの影響
近年、日本では「金利のある世界」への転換が進んでいます。カードローンを利用している方やこれから利用しようと思っている方にとって、金利動向は無視できない問題といえるでしょう。ここからは、政策金利が引き上げられた場合のカードローンへの影響と、すぐにできる対策について解説します。
政策金利の引き上げとカードローン金利の関係
日銀は、過去数年にわたり政策金利の引き上げを進めており、市場では今後も追加利上げの可能性があると見られています。
カードローンの変動金利は、銀行が独自に決定する「短期プライムレート」を参考に見直されることがあります。政策金利が引き上がれば短期プライムレートも連動して上昇する可能性が高く、変動金利型カードローンにも影響する可能性があります。
ただし、カードローンの上限金利は利息制限法によって定められているため、法定上限を超えた引き上げが行われることはありません。そのため、すでに法定上限に近い金利が適用されている場合は、影響は限定的と考えられます。
変動金利型ローンを使っている人が今すべきこと
変動金利型カードローンを利用している方は、以下の3点の確認・検討をしましょう。
- 現在の契約内容を確認する:まずは自分が契約しているカードローンが変動金利かどうかを確認しましょう。あわせて現在の金利水準や、金利見直し条件についても確認しておくことが大切です。
- 上限金利が低いカードローンへの借り換えを検討する:現在の適用金利が高い場合は、FAITHのような上限金利が低いカードローンへの借り換えを検討することで、今後の利息増加リスクを抑えられる可能性があります。
- 繰上返済で元本を早めに減らす:金利が上昇しても、借入残高が少なくなれば支払う利息の総額を抑えられます。余裕のあるときに繰上返済を行うのが、利息を抑える有効な手段です。
金利上昇が続いていますが、焦って行動する必要はありません。まずは自分のカードローンが変動金利か固定金利かを確認し、現在の適用金利を把握することが第一歩です。そのうえで、上限金利が低い商品への借り換えや繰上返済を検討しましょう。金利が上がる前に元本を減らしておくことが、長期的な利息負担を抑える最も確実な方法です。
- 1級ファイナンシャル・プランニング技能士、CFP(R)
- 齋藤彩
低金利カードローンを選ぶならJCB「FAITH」|特徴と申し込みの流れ
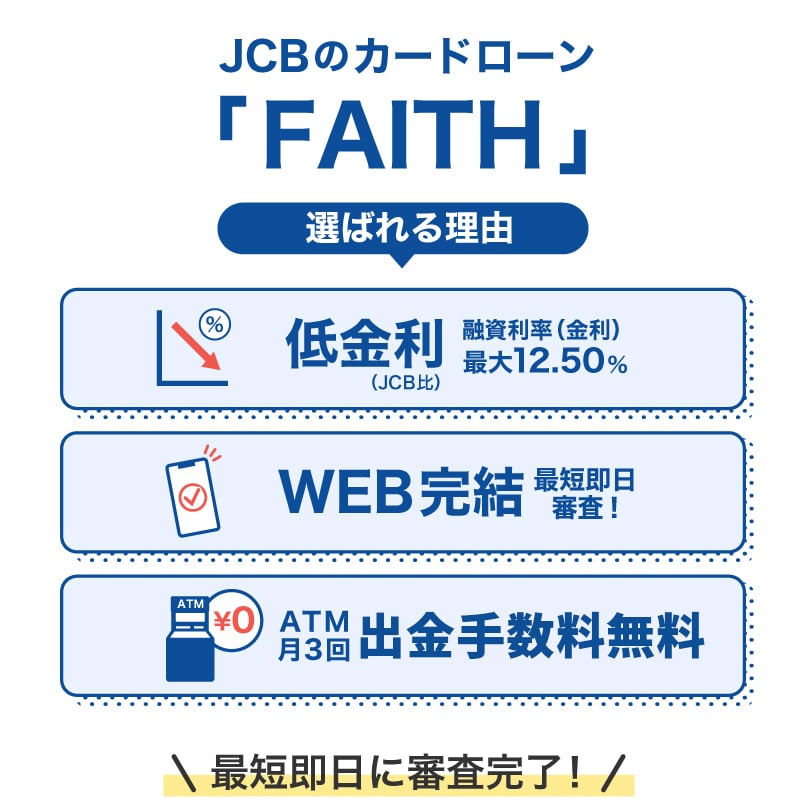
「FAITH」は、クレジットカード会社として有名なJCBが提供する年会費無料のカードローンです。
初めて借り入れる場合や、どのカードローンを利用すればよいかわからない場合は、名のよく知れたサービスを利用するとよいでしょう。
金利1.30~12.50%でJCBクレジットカードのキャッシングリボ払いより低金利(JCB比)
「FAITH」の融資利率(金利)は、キャッシングリボ払いでも最大12.50%と、JCBのクレジットカードのキャッシングリボ払い(金利15.00~18.00%)に比べて低金利で借り入れできます。
借入金額と返済期間が同じであれば、金利が低いほど、利息負担を軽減できる可能性があります。
5万円以内の借り入れならキャッシング1回払いで融資利率(金利)は5.00%
「FAITH」は、5万円以内の借り入れでキャッシング1回払いを利用すれば、融資利率(金利)が年5.00%になります。
借り入れたお金を1回で返済する必要はありますが、キャッシングリボ払いやクレジットカードのキャッシングよりも低い融資利率(金利)で借り入れできます(JCB比)。
「あと5万円だけ必要」「給料が入ればすぐ返済できる」といった方にとって便利です。
最短で即日審査を実施!今すぐ借りたい人にも向いている
「FAITH」の審査は最短で当日に完了します。
契約後は、最短数十秒で口座にお金が振り込まれる「キャッシング振り込みサービス」が利用でき、急ぎの借り入れにも便利です。
カード本体は、審査完了後、最短3営業日で届きます。カードを受け取ったあとは、全国の銀行やコンビニのCD・ATMで借り入れや返済が可能です。
申し込みから融資までの流れ
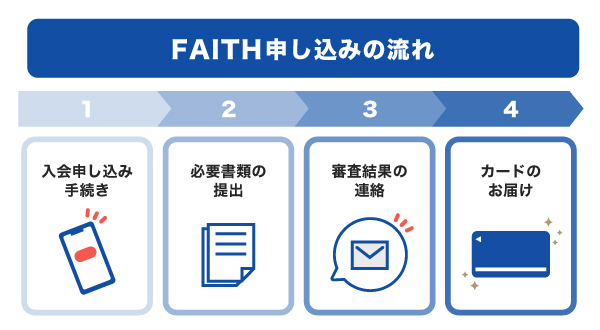
「FAITH」への申し込みから、実際に融資を受けるまでの流れは以下の通りです。
- ウェブで申し込み:JCB公式サイトからオンラインで申し込みができます。スマートフォンからも手続き可能です。
- 必要書類の提出:本人確認書類(運転免許証・マイナンバーカードなど)を提出します。借入希望金額によっては、収入証明書(源泉徴収票など)が必要な場合があります。
- 審査:審査は最短当日に完了します。結果はメールまたはマイページ(入会メッセージボックス)で確認できます。
- カード到着・融資開始:審査完了後、最短3営業日でカードが届きます。カード到着前でも、キャッシング振り込みサービスを利用すれば最短数十秒で口座に振り込まれます。すべての手続きがウェブ上で完結するため、来店や郵送は不要です。
簡易審査シミュレーションの使い方
「FAITH」での借り入れを検討している方は、まず簡易審査シミュレーションを利用すると便利です。
年収や他社借入金額を入力することで、最大でどれくらい融資されるのかを簡易的に確認できます。
実際の融資では申し込みや審査が必要ですが、簡易審査シミュレーションを利用すると、借り入れから返済までのイメージを持つことが可能です。
よくある質問
-
カードローンの金利の平均はどれくらいですか?
-
カードローンの金利は、年2.00~18.00%であることが一般的です(2026年時点)。ただし、適用金利は金融機関や借入金額、審査結果によって異なります。
-
カードローンの金利を下げる方法はありますか?
-
契約しているカードローンの金利は、契約者側の希望で下げることはできません。
上限金利が低いカードローンをあらかじめ選んで申し込むか、金利の低いカードローンに借り換えることで、低金利で借り入れができる可能性があります。 -
カードローンの金利は今後上がりますか?
-
変動金利が適用されているカードローンでは、市場金利の動向によって金利が引き上げられる可能性があります。変動金利型カードローンを利用している方は、金利動向を注視すると良いでしょう。
-
在籍確認は電話で来ますか?
-
在籍確認の方法は金融機関によって異なります。「FAITH」の場合、審査の過程で勤務先に電話での在籍確認が実施されることもあります。詳しい内容や確認方法については、ウェブサイトをご確認ください。
-
パート・アルバイトでも借りられますか?
-
「FAITH」の申し込み条件は「20歳以上69歳以下で、本人に毎月安定した収入のある方」となっており、パート・アルバイトの方は申し込みの対象となりません。正社員や個人事業主などで安定した収入のある方は、ぜひ低金利のカードローン「FAITH」をご検討ください。
「ちょっと借り」にも「借り換え・おまとめ」にも最適!
JCBのローン専用カード「FAITH」
金利最大でも12.50%と
低金利(JCB比)
ご利用限度額最大900万円
- 【監修者】
-
氏名:齋藤彩(さいとうあや)
資格:1級ファイナンシャル・プランニング技能士、CFP(R)独立系FPとして資産運用や保険提案、ローン、住宅購入などの個人向け相談業務を中心に、中小企業への企業型確定拠出年金(DC)導入支援も行なう。また、お金の知識をわかりやすく伝えるため、金融メディアへの執筆・監修活動もしている。
関連記事を見る


カードローンの金利は、審査結果によって大きく異なります。「低金利」と広告で見ても、実際に適用される金利は契約内容によって変わる点に注意が必要です。申し込み前に、希望借入額に対してどの金利帯が適用される可能性があるかを確認しておくことが重要です。また、変動金利型のカードローンは、市場金利や金融情勢などを踏まえて金利が見直される可能性があります。契約内容を定期的に確認し、金利動向に注意を払うようにしましょう。