基礎知識
おすすめのカードローンとは?ベストな1枚を選ぶための比較ポイント
更新日:2026年10月30日

「思わぬ出費が続いて生活費が足りなくなった」「旅行や大きい買い物のお金を準備したい」などの理由で、カードローンを検討するタイミングがあるかもしれません。しかし、どのカードローンを選べば良いか、わからなくなってしまう場合もあるでしょう。
自分のライフスタイルに合ったカードローンを選ぶには、カードローン特徴や比較ポイントを知ることが重要です。
本記事では、カードローンで比較すべき項目を詳しく解説。ご自分にとって最適な1枚を選ぶための参考にしてください。
この記事でわかること
- カードローンはさまざまな使い道に対応している
- カードローンは金利や融資スピードなど比較すべきポイントがある
- JCBのカードローン「FAITH」には低金利、即日審査可能などの特徴がある
目次
自分に合うカードローンを比較するなら、将来の返済負担を抑える金利選びが大切
- 金利1.30~12.50%の低金利(JCB比)設定
- 借入限度額は最大900万円
- ウェブで申し込み完結
- 最短即日審査完了
- 借り換え・おまとめにも対応
- 出金手数料が月3回まで無料で全国15万台以上のCD・ATMを利用可能
- 契約後、インターネットまたはお電話の申し込みで最短数十秒でお振り込み
JCBカードローンFAITHは金利1.30~12.50%の低金利(JCB比)
カードローンは使い道に原則制限がない
カードローンとは、審査で決定した利用限度額内で、繰り返し使える個人向けローンのことです。原則、担保や保証人は不要で利用できます。
住宅ローンや自動車ローンなどの目的別ローンとは異なり、使い道に原則制限がない点が特徴ですが、事業性資金には利用できない場合がありますので、注意してください。
一例として、「バイクに乗りたい、購入したい」という希望を、カードローンで実現するケースを紹介しましょう。
バイクの運転免許取得費用に加えて、バイクの購入費用も用意したい場合は、両方に対応しているマイカーローンなど、さまざまな選択肢が考えられます。
一方、カードローンは使い道に原則制限がないため、運転免許取得費用やバイク購入費用に加え、交通費などの関連する費用もまとめて借り入れられます。
このように、カードローンはさまざまな資金ニーズに柔軟に対応できる点が特徴といえるでしょう。
どのようなことに使っている?経験者の借り入れ目的
使い道が自由なカードローンは、実際にどのようなシーンで利用されているのでしょうか?
2025年3月に公表された金融庁のデータによると、「3年以内借入経験者」の利用目的と項目ごとの割合は、以下のようになっています。
3年以内借入経験者の借入目的
- 生活費の資金不足:45.9%
- クレジットカード等の支払い資金不足:19.9%
- 欲しいもののための資金不足の補填:13.3%
- 遊ぶための資金不足:11.5%
- 医療費の資金不足:9.5%
- ギャンブル等の資金不足:9.5%
- 他の貸金業者への返済資金不足:9.4%
- 住宅ローンの支払い資金不足:8.2%
- 冠婚葬祭の支払い資金不足:7.8%
- 学費の資金不足:7.1%
- その他:1.5%
- 複数回答あり
参考:金融庁「貸金業利用者に関する調査・研究」(2025年3月31日)
本データはカードローン以外の借入経験者も含まれていますが、半数近くが生活費として活用している一方で、趣味やレジャー、医療費など幅広い用途に利用していることがわかります。
低金利・最短即日融資・ATM月3回出金手数料無料。金利1.30%〜12.50%のJCBカードローン「FAITH」はこちら

カードローンの使い道TOP3|借り入れの目的をランキングで紹介
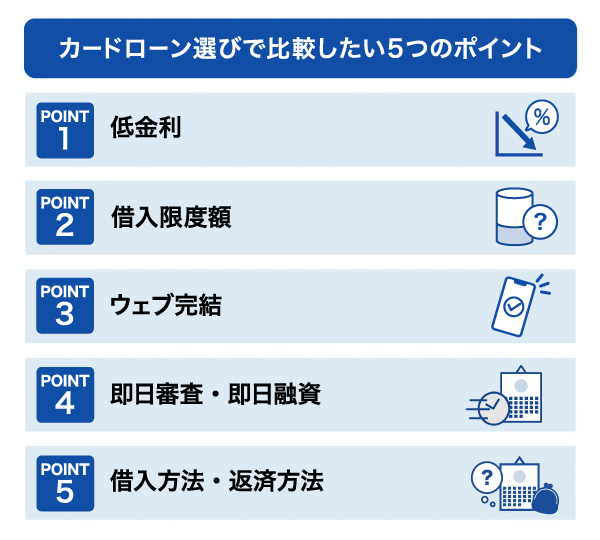
カードローン選びで比較したい5つのポイント
幅広い用途に役立つカードローンを利用したい場合、どのように選べば良いのでしょうか。
カードローンでは、申し込み前に必ず確認しておきたいポイントがあります。ここでは、自分に合ったカードローン選びに役立つ、5つの比較ポイントを紹介します。
1.低金利
利便性の高いカードローンですが、利息はなるべく抑えたいものです。利用の際にまず確かめたいポイントは、金利です。
できるだけ低金利で借りることで、利息を含む返済総額を抑えられます。
カードローン金利は幅を持たせて記載されていますが、利用実績がない場合は上限金利(高いほう)を参考にしましょう。ちなみに、目安となる上限金利は銀行系カードローンでは14.50%程度、消費者金融系カードローンでは18.00%程度の商品が見られます。実際に適用される金利は、審査により決定します。
2.借入限度額
借入限度額とは、カードローンで借りられる金額の上限を指します。ただし、限度額として表示されている金額は商品として借りられる上限額になっており、実際に自分が利用できる限度額は審査により決定する仕組みです。「利用可能枠(限度額)」「利用限度額」など、商品により呼び方が異なるため注意しましょう。
近年は、カードローン選びの比較ポイントとして、借入限度額の高さを重視するケースが若年層に多いというデータがあります。
参考:日本貸金業協会「資金需要者等の借入意識や借入行動等に関する調査結果報告(抜粋)」(2025年10月31日)
3.ウェブ完結
ウェブ完結とは、スマートフォンやパソコンから申し込み、ウェブ上で契約まで完了できる方法です。場所を選ばず、自宅にいながらでも手続きが完結できます。
なお、ウェブ完結に対応していても、ローンカードの発行・郵送が必要な場合があります。ローンカードは、ウェブでの契約手続き完了後に郵送され、カード到着後に提携ATMなどを利用できる場合があります。
利用明細書などはウェブ上で管理することで、郵送物が他の人の目に触れるリスクを減らせます。
低金利・最短即日融資・ATM月3回出金手数料無料。金利1.30〜12.50%のJCBカードローン「FAITH」はこちら
4.即日審査・即日融資
カードローンにより、申し込んだ当日の審査や融資が可能な場合があります。融資を急ぐ場合などは、「即日審査」「即日融資」というワードで確認し、可能かどうかをチェックしてください。
ただし、即日審査・即日融資が可能なカードローンでも、申し込んだ時間によっては対応が難しい場合があります。
即日審査や即日融資の受付時間を確認したうえで申し込みましょう。
5.借入方法・返済方法
借入方法や返済方法が多彩なカードローンを選ぶと、ライフスタイルに応じて活用できます。
会員サイトやアプリ、使える提携ATMの多さ、口座振込・口座振替など、利用方法を確認して選びましょう。
カードローンは金利や借入限度額だけでなく、借入・返済方法や手続きの利便性なども含めて、総合的に比較することが大切です。特に初めて利用する場合は、適用されやすい上限金利や毎月の返済額を確認し、無理なく返済を続けられるかを事前にシミュレーションしておくと安心です。急ぎの資金調達では即日審査の有無も重要ですが、融資スピードだけで判断せず、自身の資金計画や利用目的に最も適したカードローンを選びましょう。

- 1級ファイナンシャル・プランニング技能士、CFP(R)
- 齋藤彩
【状況別】おすすめのカードローン
ここまで紹介したカードローンの比較ポイントを踏まえ、状況に応じて重視したいポイントを紹介します。
| 状況 | 重視したいポイント |
|---|---|
| 初めてカードローンを利用する | 申し込みしやすい、低金利 |
| 返済額を抑えたい | 低金利、繰上返済やATM利用料など各種手数料が無料 |
| 早く借りたい | 即日審査、即日融資に対応 |
| 借り換えしたい | 借り換えに対応 |
| 長く活用したい | 大手金融企業が発行、低金利、借入限度枠が大きい |
低金利・最短即日融資・ATM月3回出金手数料無料。金利1.30〜12.50%のJCBカードローン「FAITH」はこちら
JCBのカードローン「FAITH」
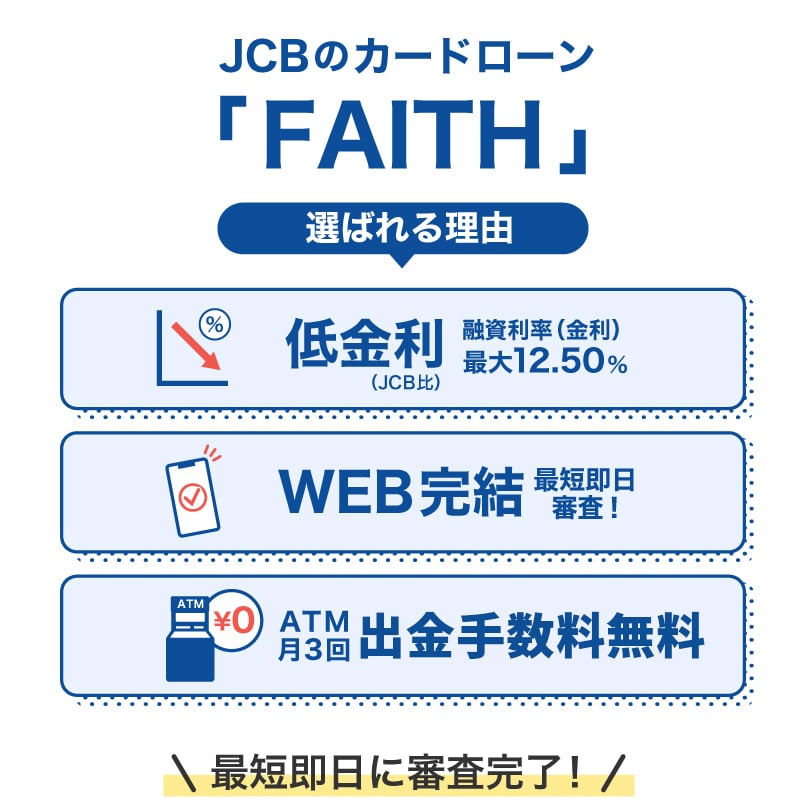
JCBのカードローン「FAITH」は使い道が自由なカードローンです。低金利(JCB比)で利用できるうえ、初めての方でも申し込みしやすいウェブ完結で手続きが可能。お急ぎの場合は最短即日審査、即日融資が受けられる可能性があります。
「FAITH」はクレジットカードとは分離されたカードローンであるため、JCBのクレジットカードをご利用の方はもちろん、ご利用でない方でも、申し込みできます。※1
- 1 申し込みには条件があります。
「FAITH」の特徴は次の8点です。
- 融資利率(金利)は1.30~12.50%と低金利(JCB比)
- ウェブで申し込み完結
- 最短即日融資可能
- 借り換え・おまとめOK
- 最大借入限度額900万円
- CD・ATM出金手数料無料(月3回まで)
- ウェブ明細でカードローンの利用状況をチェック
- 入会金・年会費は無料
「FAITH」の主要なメリットを、順に詳しく解説します。
融資利率(金利)は1.30~12.50%と低金利(JCB比)
「FAITH」は最大でも金利12.50%の低金利で利用できます。
実際の融資利率は、利用限度額ごとに設定されており、個別のご利用可能額は審査により決定します。
ご利用可能枠(限度額)ごとの融資利率は以下のとおりです。
| ご利用可能枠(限度額) | 融資利率(金利) |
|---|---|
| 900万円 | 1.30% |
| 700万~899万円 | 3.30% |
| 500万~699万円 | 4.40% |
| 400万~499万円 | 6.20% |
| 350万~399万円 | 6.90% |
| 250万~349万円 | 8.00% |
| 150万~249万円 | 10.50% |
| ~149万円 | 12.50% |
最短即日審査・即日融資可能
「FAITH」の申し込みはウェブのみで完結。最短で申し込み当日に審査が完了します。契約後は「キャッシング振り込みサービス」を利用して、カード到着前でも借り入れが可能です。
ローンカードは審査完了後、最短3営業日で郵送され、カード到着後は提携ATMがご利用可能です。
「FAITH」の申し込みから借り入れまでの流れ
「FAITH」の申し込み手続きは、以下のような流れで進みます。
●入会申し込み手続き
「FAITH」の申し込みはウェブのみで完結します。公式ページより申し込みボタンをクリックし、入会申し込みフォームに必要事項を入力してください。
●必要書類の提出
本人確認書類などの必要書類も、ウェブ上で提出可能(※2)です。
- 2 郵送も可
●審査結果の連絡
審査が完了すると、JCBからメールで審査結果が連絡されます。「FAITH」は最短で即日審査が可能です。
審査後、契約手続きが完了すれば、「キャッシング振り込みサービス」で即日融資も受けられます。
●カードのお届け
ローンカードは、最短3営業日で登録した住所に郵送されます。
「FAITH」は上限金利が比較的低く、ウェブ完結や最短即日審査など利便性を備えたカードローンです。一方で、適用金利や利用可能枠(限度額)は審査結果によって決定されるため、誰でも最低金利や高額の限度額で利用できるわけではありません。即日融資も申込時間や審査状況により翌営業日以降となる可能性があります。利用時には契約条件や返済計画を十分に確認して、計画的な利用を心がけることが大切です。
- 1級ファイナンシャル・プランニング技能士、CFP(R)
- 齋藤彩
カードローンは特徴を比較して自分に合った1枚を選ぼう
カードローンは、急な出費やまとまったお金が必要になった際に、原則、使い道を問わず利用できる利便性の高い借入方法です。カードローンによって、特徴はそれぞれ異なります。自分に合ったカードローンを選ぶには、カードローンで比較すべきポイントを知っておくと安心です。
例えば、「できるだけ低金利で借りたい」「早く融資してほしい」などの希望があれば、それに対応してくれるカードローンを選ぶようにしましょう。自分の求めるカードが、すなわち「あなたにおすすめのカードローン」といえます。
JCBのカードローン「FAITH」は低金利で利用できるうえ、最短で即日審査・即日融資できる可能性もある利便性の高い1枚です。
よくある質問
-
カードローンはやめたほうがいいですか?
-
カードローンは原則、使い道に制限がないため、計画的に利用できる場合は便利なツールです。ただし「返済計画もなくとりあえず借りる」「生活費を補うために借り入れを繰り返す」といった無計画な使い方は、多重債務に陥るリスクを高める可能性があります。必要な分だけ借りる、早めに返済する、など上手な使い方を心がけましょう。
-
カードローンの落とし穴は?
-
カードローンは急な出費に対応できる便利さがあります。ただし、次のような注意点があります。
- 目的別ローンよりも金利が高い傾向にある
- 利用限度額内で繰り返し借りられるため借り過ぎてしまう
- 返済遅れがあると信用情報機関に登録されてしまう
利便性の裏にある落とし穴にはまらないよう、注意しましょう。
-
カードローン会社はどこがいいですか?
-
カードローンには、大きく分けて銀行系カードローン、信販系カードローン、消費者金融系カードローンの3種類があります。なるべく低金利で利用したい場合は銀行系カードローンや信販系カードローン、即日融資など早い融資を希望する場合は消費者金融系カードローン、というように、利用の際に重視するポイントによって、おすすめのカードローン会社は異なります。迷った場合は、カードローンの特徴を比較しながら選ぶとよいでしょう。例えばJCBカードローン「FAITH」は金利1.30%〜12.50%の低金利で利用できるほか、最短で即日審査、即日融資も可能です。
「ちょっと借り」にも「借り換え・おまとめ」にも最適!
JCBのローン専用カード「FAITH」
金利最大でも12.50%と
低金利(JCB比)
ご利用限度額最大900万円
- 【監修者】
-
氏名:齋藤彩(さいとう あや)
資格:1級ファイナンシャル・プランニング技能士、CFP(R)独立系FPとして資産運用や保険提案、ローン、住宅購入などの個人向け相談業務を中心に、中小企業への企業型確定拠出年金(DC)導入支援も行なう。また、お金の知識をわかりやすく伝えるため、金融メディアへの執筆・監修活動もしている。
関連記事を見る


カードローンは使い道の自由度が高く、急な出費や複数の資金ニーズにまとめて対応できる利便性があります。しかし、教育費など用途によっては金利が低い目的別ローンを利用できる場合もあるため、借入方法は比較して選ぶことが大切です。また、使い道が自由だからこそ借り過ぎにつながるリスクもあります。返済額や返済期間を事前に確認し、無理のない返済計画を立てたうえで利用することが、家計を健全に保つポイントです。