基礎知識
総量規制とは?対象外の借り入れ・審査、貸金業者と銀行の違いを解説
更新日:2026年9月30日
総量規制とは、貸金業者に対して年収の3分の1を超える貸し付けを禁止するルールのことです。クレジットカード会社・信販会社、消費者金融などの貸金業者が提供するカードローンを利用する場合、総量規制の上限を超えて借り入れをすることはできません。
ただし、総量規制はすべての借り入れに適用されるわけではなく、対象外となる借り入れもあります。借り入れを検討する際は、総量規制のルールを把握したうえで、無理なく返済できるように計画を立てましょう。
この記事でわかること
- 総量規制は年収の3分の1を超える貸し付けを禁止するルール
- 総量規制の対象になる借り入れと対象外借り入れ
- 総量規制が気になる場合に検討できる方法
目次
- 総量規制とは年収の3分の1を超える貸し付けを禁止する制度のこと
- 総量規制は貸金業者のみに適用される
- クレジットカードのキャッシング枠は総量規制の対象となる
- 銀行からの借り入れは総量規制の対象外
- 総量規制の対象外となる借り入れの種類
- 総量規制の対象・対象外の早見表
- 総量規制に関する注意点
- 契約中のカードローンで総量規制を超えて借り入れるとどうなる?
- 新たな借り入れができなくてもヤミ金などは利用しない
- 総量規制を超えて借り入れたいときの対処法
- おまとめ・借り換えもできる!JCBのカードローン「FAITH」
- 「FAITH」でのおまとめ・借り換えが向いているケース
- 総量規制は借り過ぎを防ぐ大切なルール!総量規制が気になる方は低金利カードローンを活用して早めの完済を目指そう
- よくある質問
総量規制が気になるなら、借り換えで返済負担を見直しませんか?
- 金利1.30~12.50%の低金利(JCB比)設定
- 借入限度額は最大900万円
- ウェブで申し込み完結
- 最短即日審査完了
- 借り換え・おまとめにも対応
- 手数料無料で全国15万台以上のCD・ATMを利用可能
- インターネットまたはお電話の申し込みで最短数十秒でお振り込み
JCBカードローンFAITHは金利1.30~12.50%の低金利(JCB比)
総量規制とは年収の3分の1を超える貸し付けを禁止する制度のこと
総量規制とは、貸金業法により定められた制度で、申込者の年収の3分の1を超える金額の貸し付けを禁止するルールです。
クレジットカード会社・信販会社、消費者金融などの貸金業者が提供する金融商品を利用する際、年収の3分の1を超える新たな借り入れはできません。
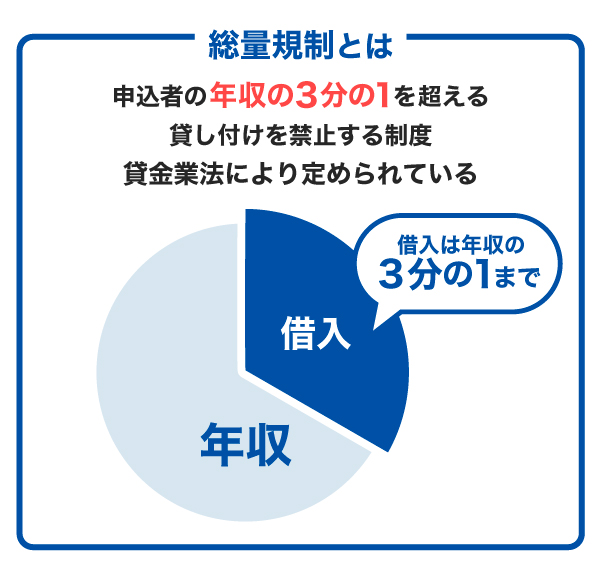
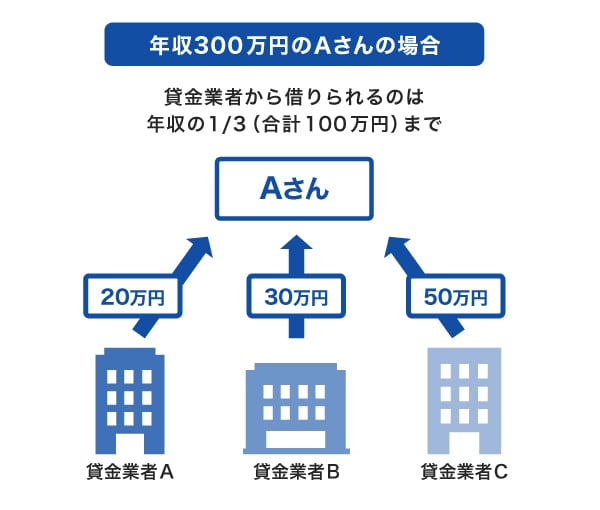
例えば年収300万円の場合、借り入れできる金額は、すべての貸金業者からの借入金額を合計して100万円までです。ただし、必ずしも100万円借り入れできるわけではなく、実際の利用可能枠(限度額)は審査により決まります。
総量規制が設けられた理由
総量規制は、過度な借り入れから消費者を守るために定められたルールです。
返済能力を超えてお金を借りると、返済が遅れたり、返済不能に陥ったりする可能性があります。さらに、複数の金融機関から借り入れを重ね、返済のために別の金融機関で借り入れをする「多重債務」に陥ることも考えられます。
こうした状況は、消費者にとって大きな負担となるだけでなく、金融機関にとっても貸し倒れのリスクが伴います。これらのリスクを防ぐために、「返済能力を超える貸し付けに該当するか」の判断基準の一つとして、総量規制が設けられました。
利用可能枠(限度額)が決まる審査の仕組み
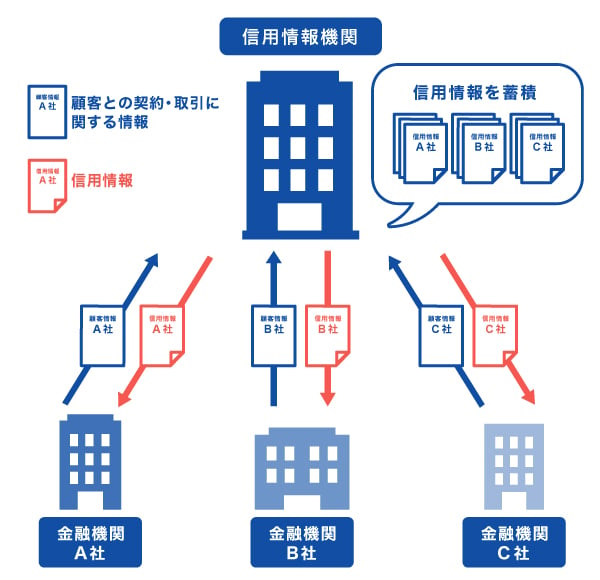
カードローンの審査では、名前や住所などの基本情報に加えて「申込者の年収」や「他社からの借入状況」なども確認されます。これらの情報は、金融機関が申込者の返済能力を評価するうえで重要な要素です。
金融機関は、カードローン申し込み時に提出された収入証明書類(源泉徴収票、給与明細書、確定申告書など)を通じて申込者の年収を把握します。
借り入れに関する情報は、信用情報機関によって集積されています。そのため、申込者が自ら申告しなくても、金融機関は信用情報機関を通じて借入状況の確認ができます。
総量規制は貸金業者のみに適用される
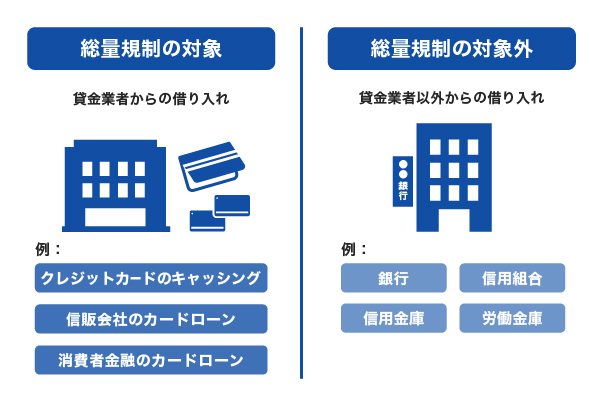
総量規制は貸金業者からの借り入れに適用されるルールです。貸金業者とは、お金を貸す業務を行っている会社を指し、クレジットカード会社・信販会社、消費者金融などが該当します。
貸金業者のカードローンやクレジットカードのキャッシング枠を利用した借り入れは、総量規制の対象と見なされます。一方で、銀行や信用組合、信用金庫、労働金庫は貸金業者ではないため、総量規制の対象外です。
ノンバンクとは?銀行との違いや特徴とカードローンの選び方を解説
クレジットカードのキャッシング枠は総量規制の対象となる
キャッシング枠とは、クレジットカードを使用して現金を借り入れる際の限度額のことです。
貸金業者が発行するクレジットカードのキャッシング枠は、カードローンと同様に総量規制の対象となります。クレジットカードのキャッシング枠が総量規制の対象となるかは、実際の貸付主体が貸金業者かどうかによって異なります。
総量規制の限度である「年収の3分の1」には、すでに貸金業者で契約しているカードローンやクレジットカードのキャッシング枠での借入金額も含まれます。そのため、新たにカードローンやクレジットカードのキャッシング枠を申し込む際には、借り入れの総額を把握し、総量規制の範囲内で申し込む必要があります。ただし、審査の結果によっては希望する利用可能枠(限度額)が設定されない場合もあるので、認識しておきましょう。
なお、カードローンに申し込む際は、他社からの借り入れを申告することが求められます。その際、カードローンだけでなくクレジットカードのキャッシング枠の借入残高も含めて申告しなければなりません。
銀行からの借り入れは総量規制の対象外
銀行は貸金業者ではないため、銀行からの借り入れは総量規制の対象にはなりません。カードローンだけでなく、銀行が提供するフリーローンや目的別ローン、ビジネスローンも対象外です。
ただし、銀行カードローンであれば年収の3分の1を大幅に超えて借り入れができるわけではありません。銀行も独自のルールにもとづいて貸し付けの金額を設定しています。そのため、貸金業者と同程度の利用可能枠(限度額)になる可能性があります。
総量規制の対象外となる借り入れの種類
貸金業者が提供するローンのなかにも、一部総量規制の対象外となるものがあります。総量規制対象外となるローンは次の2つです。
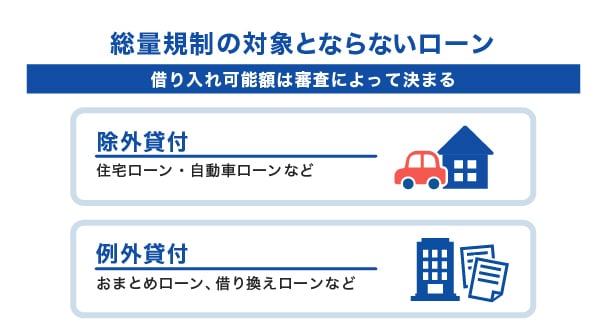
除外貸付:住宅ローンや自動車ローンなど
「除外貸付」とは、総量規制の対象外となる特定の種類の貸し付けを指します。借り入れの目的が明確で、年収に近い、または年収を超えるような、借入金額が大きいローンが含まれます。
除外貸付の例
- 住宅ローン
- 自動車ローン
- 高額療養費の貸し付け
- 有価証券を担保とする貸し付け
- 不動産を担保とした貸し付け
- 売却予定不動産の売却代金により返済される貸し付け
これらのローンは、使用目的が明確で借入金額が大きいため総量規制の対象外です。
カードローン契約が住宅ローンに与える影響は?審査内容や事前の対策を解説
例外貸付:おまとめローンや借り換えローンなど
「例外貸付」とは、総量規制の対象外となる貸し付けのうち、顧客の利益の保護に支障を生じることがない貸し付けを指します。
例外貸付の例
- 顧客に一方的に有利となる借り換え
- 借入残高を段階的に減少させるための借り換え
- 申込者やその親族などの緊急に必要と認められる医療費を支払うための資金の貸し付け
- 配偶者とあわせた年収の3分の1以下の貸し付け(配偶者の同意が必要)
おまとめローンや借り換えローンのうち、顧客に一方的に有利となる借り換えなど、一定の要件を満たす商品は例外貸付に該当する場合があります。これらのローン商品が例外貸付となる理由は、今よりも少ない金利のローンに乗り換えることで利息や支払総額が少なくなる「顧客に有利になる借り換え」にあたるためです。
総量規制で借りられる金額に上限があるからこそ、将来の返済負担を抑える
- 金利1.30~12.50%の低金利(JCB比)設定
- 借入限度額は最大900万円
- ウェブで申し込み完結
- 最短即日審査完了
- 借り換え・おまとめにも対応
- 手数料無料で全国15万台以上のCD・ATMを利用可能
- インターネットまたはお電話の申し込みで最短数十秒でお振り込み
JCBカードローンFAITHは金利1.30~12.50%の低金利(JCB比)
総量規制の対象・対象外の早見表
総量規制について、ここまで紹介した内容を、いったん整理してみましょう。総量規制の対象になるサービス、対象外のサービスを表にまとめると、以下のようになります。
| 総量規制での区分 | サービス名 | 具体例 |
|---|---|---|
| 総量規制の対象 | 貸金業者の個人向け貸付 | 消費者金融系カードローン、信販系カードローン、クレジットカードのキャッシング枠など |
| 総量規制の対象外 | 貸金業者以外の貸付 | 銀行系カードローン 、銀行、信用金庫、信用組合、労働金庫、農協等の金融機関からの貸付、法人名義での貸付、個人事業主の貸付(返済能力が認められた場合)など |
| 総量規制の対象外(除外貸付) | 目的別ローン | 住宅ローン、自動車ローン、教育ローンなど※貸主が銀行など貸金業者でない場合は元々対象外 |
| 総量規制の対象外(例外貸付) | 負担軽減目的や緊急性のある貸付など | おまとめローン、借り換えローンなど |
総量規制に関する注意点
貸金業者のカードローンやクレジットカードのキャッシング枠を利用してお金を借りる前に、総量規制に関する注意点を把握しておきましょう。
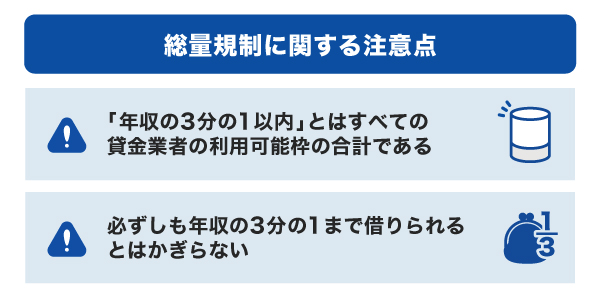
「年収の3分の1以内」とはすべての貸金業者の利用可能枠(限度額)の合計である
総量規制は1社ごとに適用されるルールではなく、すべての借入先での利用可能枠(限度額)の合計額に適用されます。
そのため、借入先を増やす分だけ、借り入れできる金額が大きくなるわけではありません。その点を認識したうえで、自身の借入残高を確認してみましょう。
必ずしも年収の3分の1まで借りられるとはかぎらない
総量規制はあくまでも「年収の3分の1を超えない貸し付け」をするルールであり、すべての人がカードローンで年収の3分の1まで借り入れできるわけではありません。
例えば、年収300万円の人の場合、総量規制により設定される上限は100万円ですが、実際に適用される利用可能枠(限度額)は金融機関の審査によって決まります。つまり、同じ年収300万円の人でも、100万円借り入れできる人もいれば、50万円までの人もいる可能性があります。
総量規制は過度な借り入れを防ぐための上限ルールですが、実際の利用可能枠は年収だけで決まるものではありません。金融機関は収入の安定性や他社借入額、返済状況などを総合的に審査して限度額を設定します。「年収の3分の1まで借りられる」と考えるのではなく、無理なく返済できる範囲で利用することが大切です。

- 1級ファイナンシャル・プランニング技能士
- 赤上 直紀
契約中のカードローンで総量規制を超えて借り入れるとどうなる?
すでに契約中のカードローンで、年収の3分の1を超える利用可能枠(限度額)が設定されていることがあります。
その場合、すでに設定された利用可能枠(限度額)での借り入れはできます。年収の3分の1を超えた借り入れをしたからといって、一括返済を求められたり、突然カードローンが使えなくなったりすることはありません。
ただし、金融機関が契約者の情報を見直し、利用可能枠(限度額)を下げる可能性があります。
新たな借り入れができなくてもヤミ金などは利用しない
総量規制を超えて借り入れたい場合や、カードローンの審査に通過しない状況であっても、ヤミ金や個人間融資を利用してはいけません。
ヤミ金や個人間融資の利用は、トラブルや犯罪に巻き込まれる危険性が高いため注意が必要です。法外な利息を請求されたり、個人情報を悪用されたり、お金を返すために犯罪に加担させられたりするなどのトラブルが見受けられます。
万が一、トラブルに巻き込まれて返済ができない状況であれば、消費生活センターや法テラスなどで相談することを検討してみましょう。
個人間融資は危険?リスクを避けてお金を借りる方法を知ろう
総量規制を超えて借り入れたいときの対処法
カードローンなど、貸金業者からの個人向け融資は総量規制の対象になるため、年収の3分の1を超えた借り入れは難しくなっています。
しかし、実際にどうしてもお金が必要な場合はあるものです。
「借り入れが総量規制に抵触しそう……どうしたらよい?」と悩んでいる場合、以下のような対策を検討してみてはいかがでしょうか。
目的別ローンに申し込む
今必要なお金が、住宅を購入する、車を購入する、など、特定の目的のためのお金である場合、目的別ローンをうまく使う方法があります。
目的別ローンとは、住宅ローンや自動車ローン、教育ローン、医療ローンなど、特定の目的の支払いにのみ使えるローンのこと。目的別ローンは除外貸付に該当するため、総量規制を超えて借り入れができます。また、銀行や信用金庫など貸金業者以外の目的別ローンであれば、そもそも総量規制の対象外です。
車の購入や教育、歯の治療などの特定の目的があるときは、目的別ローンを利用するのも選択肢の一つです。ただし、当然ながら目的別ローンにも審査があるので、審査の結果次第では借り入れできない可能性はあります。
カードローンはお金の使い道が基本的には自由であることが特徴ですが、目的別ローンは一度借りたら追加の借り入れは原則としてできません。利用限度額内で繰り返し利用できるカードローンと異なり、目的別ローンは必要なお金をまとめて借り入れ、その後は返済のみ行う点に注意しましょう。
デンタルローンとは?利用するメリット・デメリットと審査の条件や金利も紹介
返済を優先して借入残高を減らす
すでに年収の3分の1を超えるくらいの借り入れをしている場合、新規でカードローンの契約をしたり利用可能枠(限度額)を増額したりするのは困難です。
たとえ総量規制が適用されない銀行カードローンでも、総量規制に準ずる形で借り入れ金額等をチェックされるため、やはり審査通過が難しい可能性もあります。
そのため、まずは借り入れしているお金を少しでも返済することを優先させましょう。
必要に応じておまとめローンや借り換えローンを利用すれば、金利が低くなり支払総額を減らすことにつながる可能性があります。また、そうすることで返済の管理もしやすくなるでしょう。
借金返済をする8つのコツ!返済できない原因や注意点も紹介
おまとめ・借り換えもできる!JCBのカードローン「FAITH」
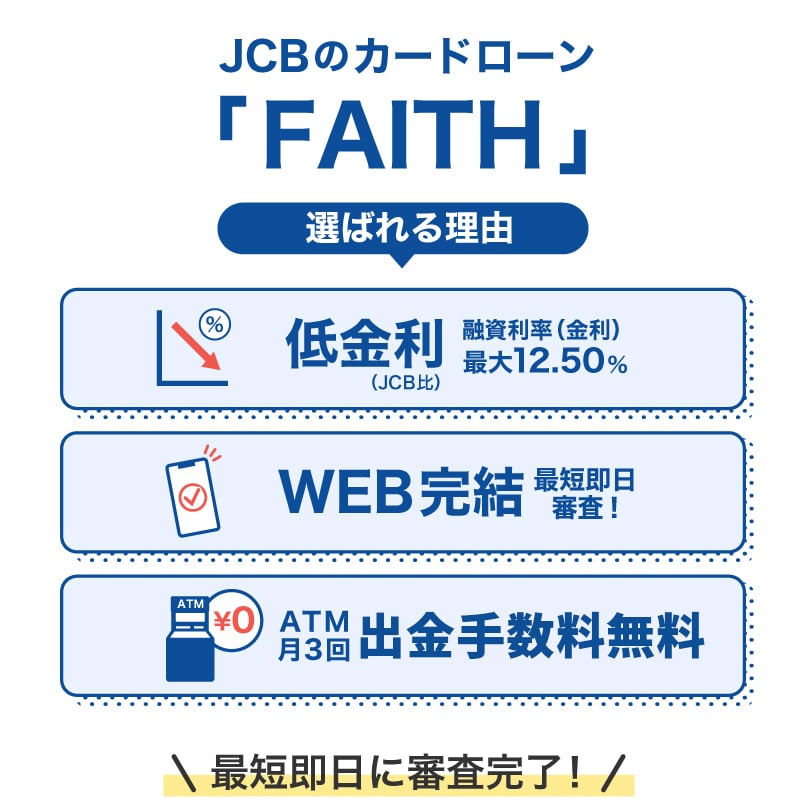
カードローン「FAITH」は、クレジットカード会社の「JCB」が提供するカードローンです。クレジットカードのキャッシング枠とは別で、独立したローン専用カードが発行されます。
「FAITH」は信販会社のカードローンにつき総量規制の対象になりますが、低金利(JCB比)で利用でき、最短即日融資が可能であるなど、利便性の高さが特徴です。
他社借り入れのおまとめや、借り換えにも活用できるほか、もちろん初めてカードローンを利用する方にも便利です。
クレジットカードのキャッシングリボ払いよりも低金利(JCB比)
クレジットカードを所有している方なら、キャッシング枠でお金を借りる手段もあります。ただし、クレジットカードのキャッシングより「FAITH」のほうが低金利(JCB比)であるため、利息や支払総額の負担を軽減できる可能性があります。
具体的には、「FAITH」の融資利率(金利)は最大12.50%。JCBクレジットカードのキャッシングでの融資利率(金利)は15.00~18.00%なので、「FAITH」のほうが低金利であることがわかります。
「FAITH」の融資利率は、審査で決定する利用可能枠(限度額)に応じて設定されます。利用可能枠(限度額)ごとの利率は、以下のようになっています。
| 利用可能枠(限度額) | 融資利率(金利) |
|---|---|
| 900万円 | 1.30% |
| 700万~899万円 | 3.30% |
| 500万~699万円 | 4.40% |
| 400万~499万円 | 6.20% |
| 350万~399万円 | 6.90% |
| 250万~349万円 | 8.00% |
| 150万~249万円 | 10.50% |
| ~149万円 | 12.50% |
利息の負担を少しでも抑えたい方は、「FAITH」の利用を検討してみましょう。
最短即日審査・即日融資可能
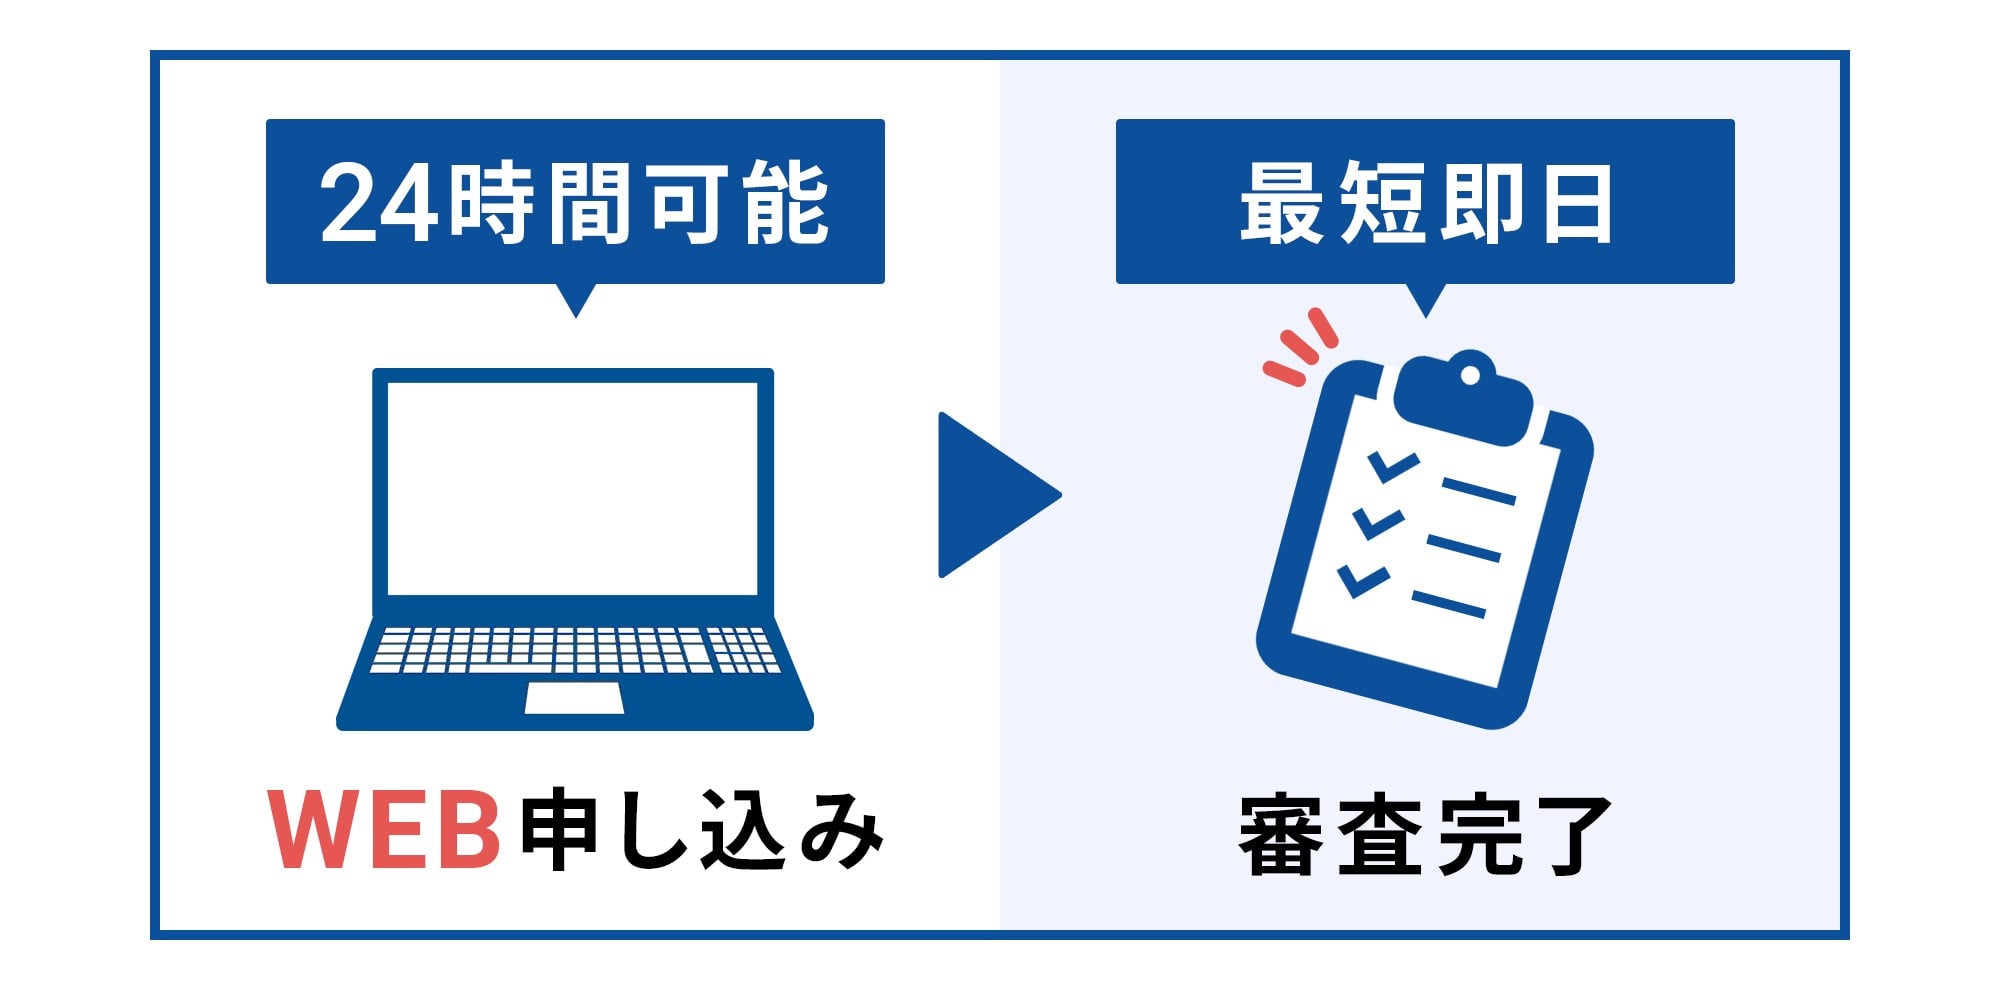
「FAITH」の申し込みはウェブのみで完結。さらに、審査は最短で当日に完了します。
最短で申込当日に審査が完了すると、契約後は、最短数十秒で口座にお金が振り込まれる「キャッシング振り込みサービス」がすぐに利用できるため、最短即日融資もできます。
なお、ローンカードは審査完了後、最短3営業日で登録した住所宛に郵送されます。カード受領後は、銀行やコンビニエンスストアなど全国15万台以上のCD・ATMが利用できます。出金手数料は月3回まで無料です。
「FAITH」でのおまとめ・借り換えが向いているケース
「FAITH」の最大のポイントは低金利(JCB比)で利用できる点です。
これは、特にローンのおまとめや借り換えを検討している方にとって、有益なポイントになります。
ここからは、特にどのようなケースで「FAITH」が役立つかを具体的に紹介します。
クレジットカードのキャッシングを利用している
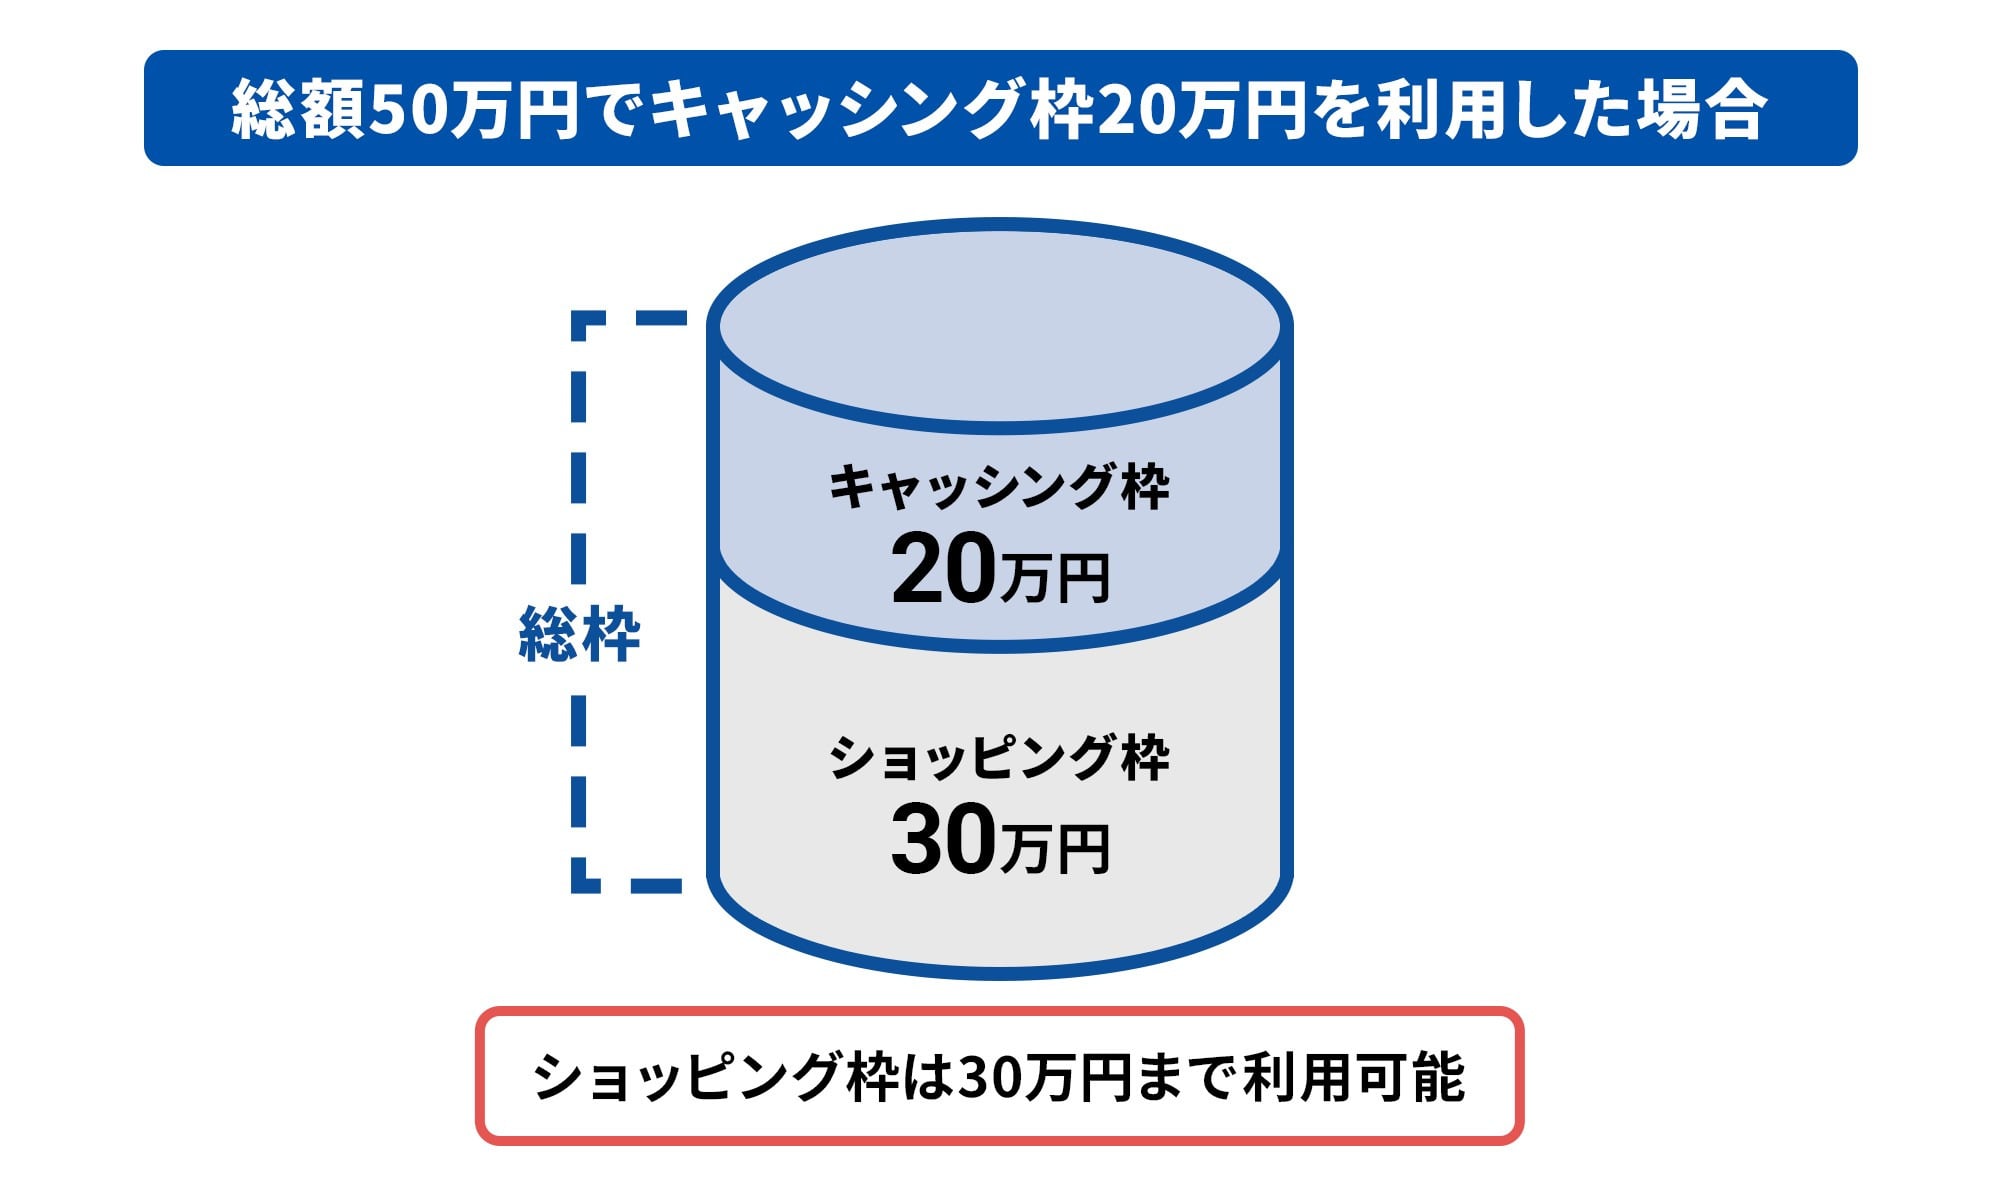
一般的に、クレジットカードの利用枠はショッピング枠とキャッシング枠が両方含まれる「総枠」である点に注意しましょう。
上の画像でもわかるように、クレジットカードはショッピング枠とキャッシング枠で利用限度額(総枠)を分け合っている状態です。
つまり、キャッシングを利用することで、ショッピングに使える枠がその分だけ減ってしまう結果になります。
さらに、クレジットカードのキャッシングは金利が高い点にも注意が必要です。
クレジットカードのキャッシングは、一般的に金利18.00%程度が適用されています。実際に、JCBクレジットカードのキャッシングも融資利率は15.00~18.00%です。
JCBのカードローン「FAITH」は最大でも金利12.50%。利用限度額によってはさらに低金利(JCB比)での利用も可能で、利息を抑えることが期待できます。
JCBクレジットカードのキャッシングではなく、カードローン「FAITH」を用意することで、キャッシングよりも低金利(JCB比)で利用できるうえ、クレジットカードのショッピング枠が減ることもなくなります。
金利の高いカードローンから借りている
JCBのカードローン「FAITH」は最高でも12.50%の低金利(JCB比)です。現在、高い金利でカードローンを使っている場合は、「FAITH」に借り換えることで、利息の負担を抑えながら利用できます。
複数の会社から借りている
カードローンなどを何ヵ所も借り入れしている場合、バラバラの返済日や口座残高の確認など、返済管理に気を使うものです。
複数の借り入れを、1ヵ所に借り換えてまとめることで、返済管理が楽になり、延滞などの危険性も減らせます。
「FAITH」は最高でも12.50%の低金利(JCB比)ですが、複数の借り入れを合計し利用可能枠(限度額)が引き上げられると、金利が下がる可能性もあります。
複数のキャッシングやカードローン返済でお悩みの場合、「FAITH」に借り換えることで、返済管理の負担や利息の負担が減らせるかもしれません。
借り換えやおまとめローンは、返済負担を見直す有効な方法の一つです。特に現在より低い金利の商品へ借り換えられれば、利息の軽減や返済管理の簡素化が期待できます。複数の借り入れがある方やキャッシングを利用している方は、一度借入条件を比較し、自分にとってメリットがあるか検討してみるとよいでしょう。
- 1級ファイナンシャル・プランニング技能士
- 赤上 直紀
総量規制は借り過ぎを防ぐ大切なルール!総量規制が気になる方は低金利カードローンを活用して早めの完済を目指そう
総量規制とは、貸金業法で定められている規制で、借りる人の年収の3分の1を超える貸し付けが禁止されています。これは、貸金業者からの借り入れに適用されるもので、借り過ぎや貸し過ぎを防ぐ大切なルールです。
信販系カードローンや消費者金融系カードローンなど、総量規制の適用を受けるサービスがどのようなものかを知っておきましょう。
すでに借り入れがあり、総量規制が気になる場合は、少しでも返済の負担を減らして早く返したいもの。借入条件によっては低金利のカードローンへの借り換えやおまとめが、返済負担の軽減につながる可能性があります。
「FAITH」は最高でも12.50%の低金利(JCB比)で、借り換えやおまとめにも対応しています。
「FAITH」の簡易審査シミュレーションでは、年収と他社から借りている金額を入力して、借り入れができるか、借り入れ可能な金額はいくらかを確認できます。まずは簡易審査シミュレーションをお試しいただき、どの程度のメリットがあるかをご確認のうえ、利用をご検討ください。
- あくまでも簡易審査シミュレーションの結果であり、実際の返済総額は条件によって異なります。
よくある質問
-
総量規制の対象外となるローンを教えてください
-
総量規制の対象外となる貸し付けには次の2種類があります。
借入金額が総量規制の借入残高に入らない「除外貸付」:住宅ローンや自動車ローンなど
借入金額が総量規制の借入残高に入る「例外貸付」:おまとめローンや借り換えローンなど
おまとめローンは例外貸付のため総量規制の対象外ですが、あくまで既存の借り入れを一本化する目的のため、通常、新規の借り入れはできません。 -
総量規制以上にお金を借りたいときはどうすればいいですか?
-
貸金業者のカードローンやクレジットカードのキャッシング枠は、総量規制の対象となるため、年収の3分の1を超える借り入れはできません。そのため、まずは返済を続けて完済を目指しましょう。
年収の3分の1を超えて借りる方法としては、住宅ローンや自動車ローンなどの「目的別ローン」を利用する方法があります。目的別ローンは総量規制の対象外となるため、例えば「車を買いたい」など特定の目的がある場合は、利用を検討してみましょう。 -
銀行カードローンは総量規制の対象外ですか?
-
銀行は貸金業者ではないため、銀行カードローンは総量規制の対象外です。ただし、銀行カードローンであれば年収の3分の1を超えてお金を借りられるわけではありません。各銀行が独自に基準を設けており、申込者の返済能力を考慮した利用可能枠(限度額)が設定されます。
-
クレジットカードのショッピングリボ払いや分割払いは総量規制の対象ですか?
-
クレジットカードのショッピングリボ払いや分割払いは総量規制の対象外です。ショッピングリボ払いや分割払いは「割賦販売法」と呼ばれる、総量規制とは別の法律が適用されます。
-
貸金業者とはどのような金融機関を指しますか?
-
貸金業者には、クレジットカード会社や信販会社、消費者金融などが該当します。銀行は貸金業者に含まれません。
「ちょっと借り」にも「借り換え・おまとめ」にも最適!
JCBのローン専用カード「FAITH」
金利最大でも12.50%と
低金利(JCB比)
ご利用限度額最大900万円
- 【監修者】
-
氏名:赤上 直紀(あかがみ なおき)
資格:1級ファイナンシャル・プランニング技能士元銀行員。個人のお客様に対し、カードローンやクレジットカードを中心とした資金ニーズや家計状況に応じた提案業務に従事。その中で、金融リテラシーの差が家計や将来設計に大きな影響を与える現実を実感。より多くの人が適切な金融判断を行える社会の実現に貢献したいと考え、メディアを通じた情報発信の道へ。現在は「お金の知識をわかりやすく広く届けること」を使命とし、執筆活動を行っている。
関連記事を見る


総量規制には「除外貸付」と「例外貸付」があり、いずれも年収の3分の1を超えて借り入れできる可能性があります。ただし、総量規制の対象外だからといって、必ず希望額を借りられるわけではありません。返済能力や資金使途などを踏まえた審査が行われるため、無理のない返済計画を前提に、自身の状況に合ったローンを選ぶことが大切です。