法人カードの基本をおさえる
クレヒスは法人カードの審査に影響する?審査基準・信用情報の内容
公開日:2026年10月30日
クレヒス(クレジットヒストリー)は、法人カードの審査に影響する重要な要素のひとつです。
法人の情報だけではなく、申込者個人の信用情報がチェックされることもあるため、クレヒスが審査に影響を与えるのではないかと不安な方もいるかもしれません。クレヒスとは何か、法人カードの審査で確認されることを把握したうえで、申し込みを行いましょう。
本記事では、クレヒスが法人カード審査に与える影響や、信用情報機関に登録される内容などを解説します。
- 本記事の審査・申込条件の情報は一般的な解説です。カードや発行会社により異なるため、実際の適用条件は各カードの公式サイトでご確認ください。
この記事でわかること
- 法人カードの審査では、クレヒス以外にも、法人の財務状況などを含めて確認されている
- クレヒス(信用情報)は、信用情報機関に手数料を支払うことで開示することができる
- クレジットカードやローン、分割払いの支払い・返済の遅れは、法人カードの審査に影響を与える可能性がある
目次
- 記載の内容は2026年10月時点のものです。
クレヒス(クレジットヒストリー)とは?
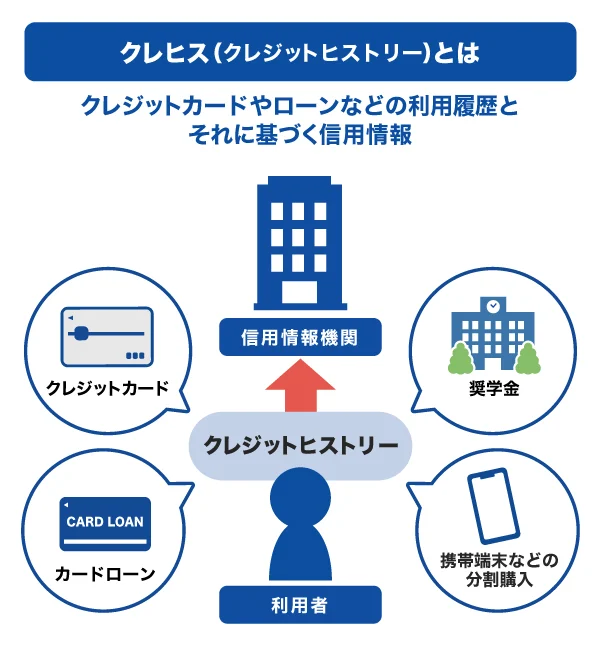
クレヒスとは、クレジットカードやローンなどの利用履歴であり、「信用情報」とも呼ばれます。
クレヒスは、クレジットカード会社や信販会社、消費者金融、銀行などの金融機関が加盟する「信用情報機関」に登録されています。信用情報機関とは、金融機関から登録されるクレジットやローンに関する情報を管理・提供する機関です。
金融機関は、クレジットカードやローンの申し込みがあったとき、クレヒスを確認して審査を行っています。
法人カードの審査でクレヒスは重視される?
法人カードの審査では、クレヒスが重視されると考えられます。
クレヒスでは、実際の支払い行動を客観的に確認できるため、申込者の返済能力を判断する重要な指標となるでしょう。なお、審査ではクレヒスだけではなく、申込者の年収や、会社の資金情報など、個人や企業に関するさまざまな情報が総合的に判断されます。
クレヒスなどを含めた情報をもとに、法人カードの発行可否や、利用可能枠(限度額)を決定しています。
法人カードの従業員向け追加カードの審査にもクレヒスは影響する?
法人カードのなかには、従業員名義の追加カードを発行できるものがあります。一般的には、従業員向け追加カードを発行する際は審査が実施されないため、その場合はクレヒスは影響しないと考えられます。
ただし、追加カードの利用金額が従業員の個人口座から引き落とされる「個人決済型」の法人カードの場合、カードを所有する個人のクレヒスが影響します。クレヒスなどの状況次第では追加カードを発行できない可能性があります。
法人カードの審査で確認されること
法人カードの審査では、主に次の4つが確認されています。
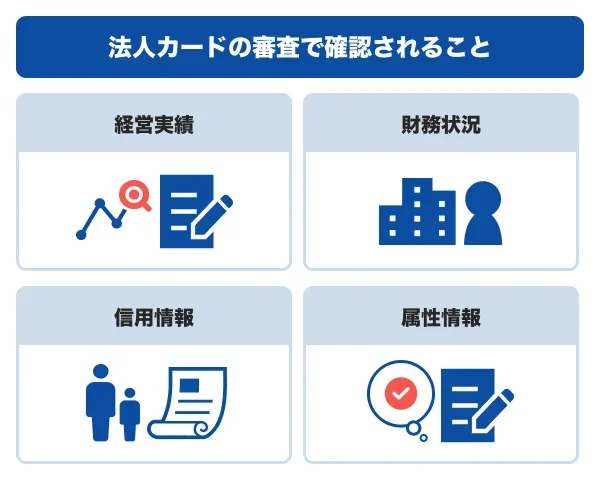
法人カードの審査で確認されること
- 経営実績:企業の業績
- 財務状況:企業の資産・負債のバランス、キャッシュフローといった企業に関する資金
- 信用情報:クレジットカードやローンの利用履歴、申込履歴など
- 属性情報:申込者個人に関することで、家族構成や配偶者の有無、年収など
これらのように、法人カードの審査ではクレヒス(信用情報)だけではなく、個人・企業のことも確認されています。
- 本記事の審査・申込条件の情報は一般的な解説です。カードや発行会社により異なるため、実際の適用条件は各カードの公式サイトでご確認ください。
信用情報機関に登録されている情報
信用情報機関には、次の3種類があります。
- CIC(株式会社シー・アイ・シー)
- JICC(株式会社日本信用情報機構)
- KSC(全国銀行個人信用情報センター)
信用情報機関によって登録されている情報が異なる場合があります。
ここでは信用情報機関「CIC」を例に、登録されている情報を解説します。
| 情報 | 概要 | 情報項目 | 情報の保有期間 |
|---|---|---|---|
| 申込情報 | クレジットやローンの新規申込における支払能力を調査するため、加盟会員が照会した事実を表す情報 | [本人の識別] 氏名、生年月日など [申込内容] 照会日、商品名など | 照会日より6ヵ月間 |
| クレジット情報 | 加盟会員と締結した契約の内容や支払状況を表す情報 | [本人の識別] 氏名、生年月日など [契約内容] 契約日、契約の種類など [支払状況] 残債額、異動(延滞・保証履行・破産)の有無、延滞解消日など [割賦販売法対象商品の支払状況] 割賦残債額、遅延の有無など [貸金業法対象商品の支払状況] 残高、遅延の有無など | 契約期間中および契約終了後5年以内 |
| 利用記録 | クレジットやローンの利用途上における支払能力を調査するなどのため、加盟会員が照会した事実を表す記録 | [本人の識別] 氏名、生年月日など [利用した事実] 利用目的、利用会社名など | 利用日より6ヵ月間 |
延滞などのネガティブな情報だけではなく、きちんと支払い・返済ができていることも確認ができます。
JICCでは、法人代表者が法人に関する信用情報の開示もできます。法人に関する主な情報は、次の通りです。
| 情報 | 登録内容 | 登録期間 |
|---|---|---|
| 法人の特定 | 法人名、代表者名など | 契約内容に関する情報などが登録されている期間 |
| 保証人に係る本人の特定 | 氏名、生年月日など | 契約内容に関する情報などが登録されている期間 |
| 契約内容 | 貸付日、契約金額など | 契約継続中及び完済日から5年以内 |
| 返済状況 | 残高金額、完済日、延滞など | 契約継続中及び完済日から5年以内 (ただし、延滞情報については延滞継続中、延滞解消の事実に係る情報については当該事実の発生日から1年以内) |
| 取引事実 | 債権回収、債務整理、保証履行、強制解約、破産申立、債権譲渡など | 当該事実の発生日から5年以内 (ただし、債権譲渡の事実に係る情報については当該事実の発生日から1年以内) |
| 申込情報 | 保証人に係る本人を特定する情報(氏名、生年月日など) | 照会日から6ヵ月以内 |
なお、あくまでも信用情報機関は情報の管理・提供を行っているのみであり、法人カードなどの審査に落ちてしまった理由を把握しているわけではありません。
クレヒス・信用情報を開示する方法
自分のクレヒスは、信用情報機関に開示を依頼することで確認できます。クレヒスの状況が不安な方や、法人カードの申し込みをする前に確認しておきたい方は開示をしてみてもよいでしょう。
クレヒスの情報開示は、スマートフォンやパソコンを使って行うことが可能です。信用情報機関によって詳細な方法は異なりますが、ここでは大まかな流れを解説します。
- 信用情報機関のウェブサイトから情報開示の申し込み手続きを行う
- マイナンバーカードで本人認証を実施する
- 開示手数料を支払う
- PDFなどのデータをダウンロードする
インターネット上で開示する際の手数料は、次の通りです。
| CIC | 500円(税込) |
|---|---|
| JICC | 700円(税込) |
| KSC | 800円(税込) |
CICは当日中の開示が可能ですが、JICC、KSCは開示までに数日かかります。
法人カードの審査に影響を及ぼすクレヒスの状態
クレジットカードやローンの利用方法次第では、クレヒスにネガティブな情報が掲載されることがあります。
たとえば、支払いや返済に遅れたときはクレヒスに登録される可能性があり、法人カードの審査に影響を与えることも考えられます。なお、クレヒスに延滞情報が登録されていても、必ず「法人カードの審査に落ちる」というわけではありません。
ここでは、法人カードの審査に影響すると考えられるクレヒスの状態を解説します。
クレジットカードやローンの支払い・返済の遅れ
クレジットカードの支払いや各種ローンの返済に遅れた場合、遅れた日数によってはクレヒスに登録されることがあります。これを「異動情報」といいます。
異動情報として登録される基準は、CICでは「約定返済日より61日以上または3ヵ月以上支払いが延滞しているもの」、JICCでは「入金予定日から3ヵ月以上何ら入金されなかったもの」です。
異動情報がクレヒスに登録された場合、法人カードの審査などに影響が出る可能性があります。
スマートフォン端末代金の分割払いの支払い遅れ
分割払いも、ローン契約の一種です。
たとえば、スマートフォンの端末代金を分割払いにすることはできますが、スマートフォンの料金の支払いに遅れた場合、クレヒスに登録され、法人カードの審査に影響が出る可能性があります。
なお、分割払いで購入する際も審査があり、審査の際にクレヒスなどが確認されています。クレヒス次第では、スマートフォンの分割払いなどのローン契約ができないこともあるでしょう。
クレジットカードやローンの申し込みを短期間に複数回行っている
法人カードの審査に通過するか不安なとき、いくつかの法人カードに申し込んでおきたい方もいるかもしれません。しかし、審査に影響が出ると考えられるため避けるようにしましょう。
クレヒスには、クレジットカードやローンに申し込みをしたことも登録されています。たとえば、短期間で複数の法人カードに申し込んだ記録があると、クレジットカード会社から「何らかの問題があるのでは」と判断される可能性があります。
これは法人カードだけではなく、個人用クレジットカードやカードローンなども同様です。
債務整理の経験
債務整理とは、返済が困難になった借金などを整理することです。自己破産や任意整理などがこれにあたります。
信用情報機関によっては、異動情報として、債務整理の情報もクレヒスに登録される場合があります。過去に債務整理の経験がある場合は、法人カードの審査に影響を与えてしまう可能性がある点を把握しておきましょう。
法人カードに申し込む前に!クレヒスに不安があるときの対処法
クレヒスに不安がある場合でも、申し込み前にできる対処法がいくつか存在します。すぐに実践できるものから、時間をかけて改善するものまでさまざまです。ここでは4つの対処法を紹介します。
契約中のクレジットカード・ローンの返済を滞りなく行う
現在契約中のクレジットカードやローンの返済を遅らせないことが大切です。延滞を解消しないまま放置していると、その情報がクレヒスに登録され続けてしまいます。
もしすでに延滞がある場合は、新規でクレジットカードやローンの申し込みをするよりも、遅れている返済を優先してみてください。
借入金額・借入件数を減らす
クレジットカードやローンの借入残高や借入件数が多いと、審査における返済能力の評価に影響を与えるかもしれません。可能であれば繰り上げ返済を行い、借り入れを減らしておくようにしましょう。
複数社から借り入れている場合は、借入残高が少ないものから完済すると、借入件数を減らしやすくなります。可能なら、新たな借り入れは控えるのが望ましいでしょう。
異動情報がなくなってから法人カードに申し込む
異動情報は、CIC、JICCともに「契約期間中および契約終了後5年以内」の保有となっています。約5年は、信用情報機関に情報が登録されているため、クレヒスの影響が気になる場合は、5年以上経過してから法人カードに申し込むとよいでしょう。
なお、情報の保有期間は登録日ではなく、延滞解消・完済などの契約終了日を起点としている点に注意が必要です。
法人用デビットカードを活用する
審査に通過できなかった場合は、法人用のデビットカードを活用する方法もあります。「JCB」のように、国際ブランドがついたデビットカードであれば、日本だけではなく海外でも、国際ブランドの加盟店で支払いができます。
最初は法人用デビットカードを活用し、事業がある程度軌道に乗ってきたら、再度法人カードに申し込む選択肢もよいでしょう。

法人カードとデビットカードの違い。メリット・デメリットや選び方を解説
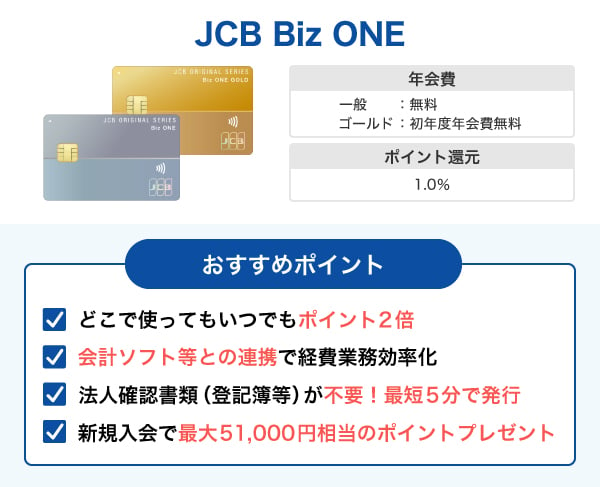
新設法人・個人事業主も申し込めるJCBの法人カード「JCB Biz ONE」
JCBの法人カード「JCB Biz ONE」は、新設法人の代表者や個人事業主、フリーランスの方が申し込めます。また、これから開業・独立をする方も申込対象です。
「JCB Biz ONE」の発行は法人の本人確認書類が不要で、最短で5分でカード番号の発行が可能です。
- お申し込みにあたっては所定の審査があり、お客様の状況に応じて、ご案内内容が異なる場合があります。
「JCB Biz ONE」には、一般カードとゴールドカードの2種類があり、それぞれ次のような特徴をもちます。
| カードフェイス カード名 |  JCB Biz ONE 一般 |  JCB Biz ONE ゴールド |
|---|---|---|
| 年会費 (カード使用者1名様の場合) | 永年無料 | 5,500円(税込) 初年度無料 年間100万円(税込)以上の利用で翌年度も無料 |
| 年会費 (使用者追加1名様ごとに) | 無料 | 無料 |
| 利用可能枠(限度額) (※1) | 10万~500万円 | 50万~500万円 |
| 従業員向け追加カード発行 | 最大8枚 | 最大8枚 |
| ETCカード発行 | JCBカード1枚につき1枚 | JCBカード1枚につき1枚 |
- 1 Biz ONEの他にJCBカード(個人用)をお持ちの場合、各カードにはそれぞれご利用可能枠の設定がありますが、同一発行会社のカードにおいて利用できる金額の合計は、カードの設定額のうちで最も高い金額の範囲内となります。一部対象とならないカードがあります。
ここからは、「JCB Biz ONE 一般」「JCB Biz ONE ゴールド」の詳細を見ていきましょう。
年会費永年無料「JCB Biz ONE 一般」
「JCB Biz ONE 一般」は、年会費が永年無料で、導入コストを抑えられることがメリットです。
ゴールドカードと比較すると、特典・付帯サービスはシンプルですが、「まずは1枚法人カードを持っておきたい」「コスト重視で法人カードを選びたい」という方に向いています。
また、JCBのETCカード「ETCスルーカード」をJCBカード1枚につき1枚発行でき、初年度年会費無料、2年目以降は利用状況に応じて無料になります。「JCB Biz ONE ゴールド」でも同様に発行ができ、年会費は無条件で無料です。
ワンランク上のサービスが付帯「JCB Biz ONE ゴールド」
「JCB Biz ONE ゴールド」は、初年度の年会費が無料です。翌年以降、年会費5,500円(税込)ですが、年間100万円(税込)以上の利用で、翌年度は年会費が無料になります。
空港ラウンジサービスやショッピングガード保険、各種保険を付帯している点が一般カードとの違いです。
「国内の出張機会がある」「いざというときのために備えたい」という方に向いています。
新設法人・個人事業主にとって「JCB Biz ONE」が便利な2つの理由
「JCB Biz ONE」が新設法人や個人事業主にとって便利な理由には、主に2つあります。
会計ソフトとの自動連携で日々の経理作業を効率化できる!
「JCB Biz ONE」は、各種会計ソフトと自動連携できる便利な機能があります。
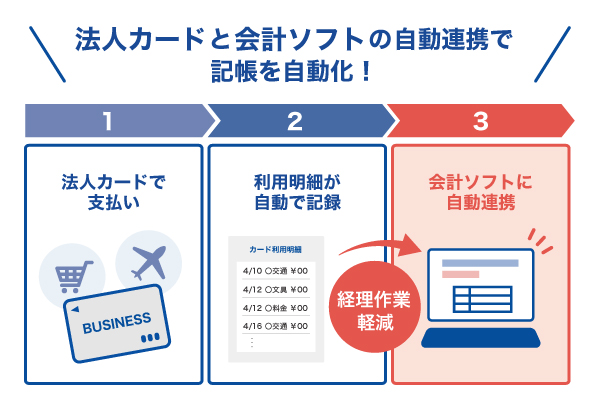
自動連携によって、利用明細が会計ソフトに自動的に入力されます。これにより、手動での仕訳が不要になり、経理作業の効率化が可能です。確定申告のための作業も短縮でき、忙しい方にとってメリットを感じやすいでしょう。
「JCB Biz ONE」で連携できる会計ソフトは、次の通りです。
会計ソフト
- マネーフォワード クラウド会計
- FXクラウドシリーズ
- 弥生会計
- freee会計
- ソリマチ
- MoneyLook
いつでもどこでもポイント2倍でおトク!
JCBの法人カードでは、利用代金に応じて「J-POINT」を獲得できます。
「J-POINT」は通常、200円(税込)の利用で1ポイントのところ、「JCB Biz ONE」では2ポイント獲得できます。1ポイントあたり最大1円相当です。
「J-POINT」の主な使い道は、次の通りです。
- 法人カードの利用代金への充当(キャッシュバック)
- 商品との交換
- 商品券への交換
- Amazon.co.jp(※3)のお買い物での利用
- 記載の内容は2026年10月時点の内容です。
- 利用加盟店や交換商品等によりポイント付与条件や交換レートは異なる場合があります。
また、JCBの法人カードを使うことでさまざまな店舗・サービスでポイント倍率がアップします。
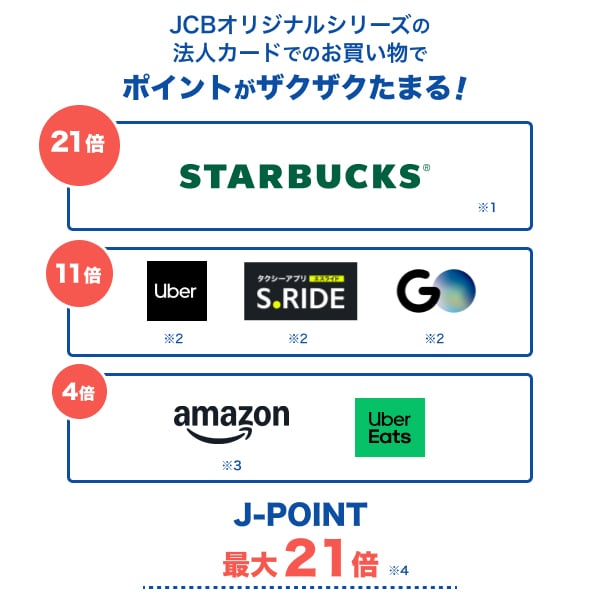
- 1 スターバックス カードへのオンライン入金・オートチャージ、Starbucks eGift 、モバイルオーダーが対象です。店舗でのご利用分・入金分はポイント倍付の対象となりません。
- 2 ゴールド以上のプレミアムカード会員が対象となります。
- 3 Amazon、Amazon.co.jpおよびそれらのロゴは、Amazon.com, Inc.またはその関連会社の商標です。
- 4 JCB Biz ONEを利用するとカード特典の+1倍が加わるため、上に記載のポイント倍率が適用されます。
- 記載の内容は2026年10月時点の情報です。
事前にポイントアップ登録が必要です。優待店により特典・条件等が異なります。詳細はJ-POINTパートナーサイトで確認ください。
中小企業の代表者にも!「JCB法人カード」
| カードフェイス カード名 |  JCB一般法人カード |  JCBゴールド法人カード |
|---|---|---|
| 年会費 (カード使用者1名様の場合) (※1) | 1,375円(税込) 初年度年会費無料(オンライン入会の場合のみ) | 11,000円(税込) 初年度年会費無料(オンライン入会の場合のみ) |
| 年会費 (使用者追加1名様ごとに) (※2) | 1,375円(税込) | 3,300円(税込) |
| 利用可能枠(限度額) (※3) | 10万~500万円 | 50万~500万円 |
| 従業員向け追加カード発行 | 発行枚数制限なし | 発行枚数制限なし |
| ETCカード発行 | 発行枚数制限なし | 発行枚数制限なし |
- 1 切り替えの方は初年度年会費無料の対象となりません。
- 2 1枚目のカードが年会費無料の場合、追加のカードも無料です。
- 3 JCB法人カードを複数枚お持ちの場合、各カードにはそれぞれご利用可能枠の設定がありますが、同一発行会社のカードにおいて利用できる金額の合計は、カードの設定額のうちで最も高い金額の範囲内となります。一部対象とならないカードがあります。
JCBの法人カードには「JCB Biz ONE」のほか、中小企業の代表者向けの「JCB法人カード」があります。
「JCB法人カード」では、従業員向けの追加カードとETCカードを枚数の制限なく発行できるため、従業員数に応じて発行が可能です。代表者はもちろん、従業員にも法人カードやETCカードを活用してもらいたい企業や、社内でキャッシュレス化を進めたい企業に向いています。
「JCB Biz ONE」同様、各種会計ソフトとの自動連携も可能で、経理作業の効率化も期待できます。
よくある質問
-
クレヒスとはどのようなものですか?
-
クレヒスとは、クレジットカードやローンなどの利用履歴のことで、「信用情報」と呼ばれるものです。
金融機関はクレジットカードやローンの審査時に、クレヒスを確認しています。クレヒスは支払状況のほかにも、申し込みをした記録や契約情報、債務整理なども登録されています。 -
法人カードの審査ではクレヒスが確認されますか?
-
法人カードの審査では、クレヒスが確認されます。ただし、クレヒスだけで法人カードの発行の可否が決まるわけではありません。
金融機関は、申込者の年収や、企業の経営実績・財務状況といった情報もあわせて、法人カードの発行可否や利用可能枠(限度額)を総合的に判断しています。 -
自分のクレヒスを確認する方法を教えてください
-
自分のクレヒスは、「CIC」「JICC」「KSC」といった信用情報機関に開示を依頼することで確認できます。開示手続きは、スマートフォンやパソコンから可能です。
マイナンバーカードによる本人認証や、開示手数料(500円から800円程度)の支払いをすることで、PDFなどのデータで結果を受け取ることができます。
クレヒスの状況が不安な場合は、法人カードの申し込み前に情報開示をしてみるのもよいでしょう。なお、できるのは開示のみで、審査に落ちた理由は把握できません。 -
クレヒスに傷を付けないためにはどうすればよいですか?
-
クレヒスに傷を付けないためには、クレジットカードやローンの返済・支払いを遅れることなく行うことが大切です。延滞が61日以上、または3ヵ月以上続くと「異動情報」として、信用情報機関に登録されます。
また、クレジットカードや各種ローンにおいて、短期間に複数の申し込みを行うことも避けるようにしましょう。
必要な借り入れ以外は増やさないよう心がけることで、クレジットカードやローンの審査に影響を与えにくくなるはずです。 -
過去に債務整理をした経験がありますが、法人カードの審査に影響がありますか?
-
信用情報機関によっては、債務整理の情報も「異動情報」としてクレヒスに登録される場合があります。債務整理などの異動情報が登録されていると、法人カードの審査に影響を与える可能性があります。
ただし、登録情報が保有される期間は定められているため、期間の経過後に申し込めば、審査に通過できるかもしれません。
法人の本人確認書類不要!
会計ソフト等の連携可能で
J-POINTはいつでも2倍
初年度年会費無料+条件達成で
翌年度も年会費無料
- 掲載内容は予告なく変更となる場合があります。
- 【監修者】
-
氏名:飯田 道子(いいだ みちこ)
資格:ファイナンシャル・プランナー(CFP認定者)、1級ファイナンシャル・プランニング技能士、他金融機関勤務を経て96年FP資格を取得。現在は各種相談業務やセミナー講師、執筆活動などをおこなっています。どの金融機関にも属さない独立系FPです。海外移住にも対応しており、特にカナダや韓国への移住や金融・保険情報を得意としています。
関連記事を見る


法人カードを発行するときにもクレヒスは確認されます。その範囲は法人としてのクレヒスのほか、個人のクレヒスも対象になります。つまり個人で返済の延滞などがあったときには、法人カードの発行にも影響を与えることになってしまいます。会社や個人のクレヒスで問題がないか心配なら、カード会社の公式サイトに記載されている各信用情報機関に問い合わせ、法人や個人の状況を確認。問題があるなら改善することが必要です。