基礎知識
フリーローンとは?カードローンとの違いや審査・金利・返済方法を解説
更新日:2026年9月4日
フリーローンとは、資金の使い道が幅広い個人向けのローンで、結婚費用や医療費、旅行、リフォームなどさまざまな目的に利用できます。必要な金額を一括で借りる仕組みで、追加で資金が必要になった場合はその都度申し込みと審査が必要です。一方、似たような特徴を持つカードローンとの違いがよくわからないと感じる方もいるでしょう。
この記事では、フリーローンのメリット・デメリットやカードローンとの違い、利用前に知っておきたい注意点をわかりやすく解説します。自分の目的に合った借り方を選ぶ参考にしてください。
この記事でわかること
- フリーローンは資金の使い道が幅広く、さまざまな目的に利用できるローン
- フリーローンは借入回数が1回のみで返済計画が立てやすい一方、返済額を柔軟に変更できない
- 利用目的を限定しない借り入れには、フリーローンだけではなく、融資スピードが速く利用限度額内で繰り返し借りられるカードローンも向いている
- 本記事の審査・申込条件の情報は一般的な解説です。カードや発行会社により異なるため、実際の適用条件は各カードの公式サイトでご確認ください。
目次
- フリーローンとは使い道を自由に決められるローン
- カードローンは利用可能枠(限度額)の範囲内で自由に借り入れ
- フリーローンとカードローンの違い
- フリーローンのメリット
- フリーローンのデメリット
- フリーローンの利用条件
- フリーローンの申し込み・審査・融資の流れ
- フリーローンの利用前に知っておきたい3つの注意点
- フリーローンが向いているケース
- フリーローンが向いていないケース
- 急な出費にも対応!繰り返し使えるカードローンという選択肢
- お金が必要なシーンで柔軟に使える!JCBカードローン「FAITH」
- FAITHが向いているケース
- フリーローンとカードローンどちらを選ぶべき?
- 計画的な借り入れならフリーローン、柔軟に使いたいならカードローン!特徴を理解し最適な借入方法を選ぼう
- よくある質問
フリーローンとは使い道を自由に決められるローン
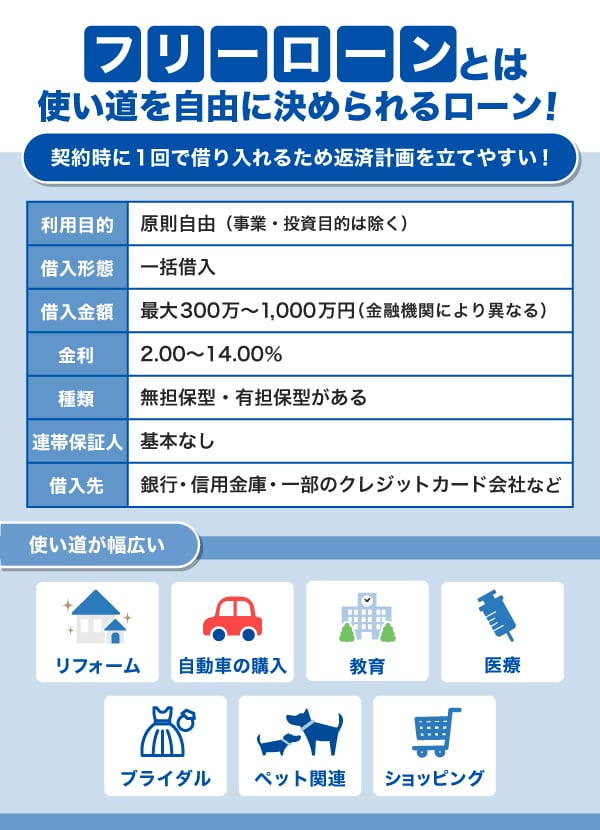
- 借入金額や金利などの融資条件は商品により異なります。ご利用の際は必ず諸条件をご確認ください。
フリーローンとは、銀行や一部のクレジットカード会社が提供している個人向けの無担保ローンです。使途(使い道)が原則自由という特徴があり、結婚費用や医療費、住まいのリフォーム、旅行費用など、幅広い支出に対応できます。
ただし、事業性資金や投機的資金には利用できない場合が少なくありません。また、商品によっては申し込み時に資金使途(使い道)の証明書類が必要な場合や、担保の設定を求められる場合があります。
フリーローンは、審査で決定した融資額が利用者の口座に一括で振り込まれることも特徴の一つです。カードローンのように利用可能枠(限度額)の範囲内で審査なく繰り返し利用できるタイプの借り入れではない点に注意しましょう。追加で借り入れが必要になった場合は、新たに申し込みを行って審査を受ける必要があります。
金利はカードローンよりも比較的低めに設定されている傾向があるほか、商品によっては申し込み時から利用開始まで来店することなく、ウェブ完結が可能です。
一括での借り入れにより毎月の返済額が一定になるため、資金計画を立てやすくなります。したがって、まとまった資金が必要で、なおかつ必要額が明確な場合に適したローンといえます。
なお、銀行のフリーローンは総量規制(※1)の対象とはなりませんが、審査では年収や他社借入などをもとに借入可能額が判断されるため、結果として年収の三分の一程度になる可能性があります。
※1総量規制は貸金業法により定められた、「個人の借入総額が年収の三分の一を超えてはならない」と制限するルールのこと
カードローンは利用可能枠(限度額)の範囲内で自由に借り入れ
フリーローンと混同されやすいのがカードローンです。カードローンは、クレジットカード会社や信販会社、銀行、消費者金融などの金融機関が提供する個人向け融資サービスです。フリーローンと同じく、お金の使い道が決められていないのが特徴です。
カードローンでは、契約者ごとに利用可能枠(限度額)が設けられ、その枠の範囲で必要な分の借り入れができます。借り入れと返済を繰り返して利用できる点が、フリーローンとの大きな違いです。
借入方法は、ローン専用カードを使ってATMから現金を引き出す方法のほか、ウェブ上の操作で口座へ入金する方法があります。近年は、カードが発行されないカードレスタイプのカードローンも増えており、スマートフォンだけで手続きから借り入れ、返済まで完結する商品もあります。
フリーローンとカードローンの違い
フリーローンとカードローンはいずれも使い道が自由な個人向けローンですが、借り入れの仕組みや金利、返済方法に違いがあります。ここでは、主な違いを詳しく解説します。
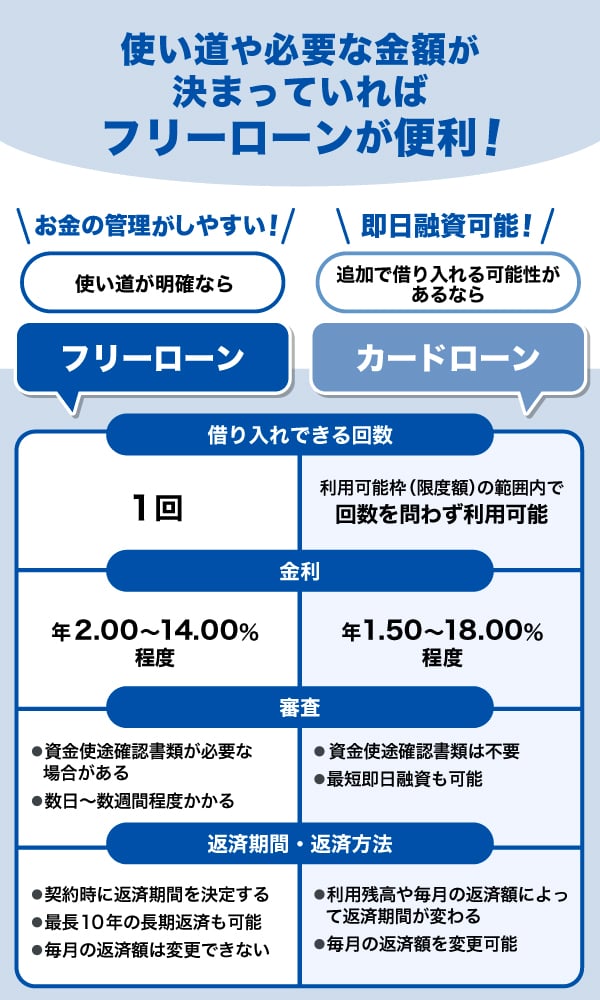
借り入れできる回数
| フリーローン | 1回のみ借り入れができる |
|---|---|
| カードローン | 利用可能枠(限度額)の範囲内で回数を問わず使える |
フリーローンは、契約時に決めた金額を一度だけ借りるタイプのローンです。
借りた後は返済するのみとなり、追加で資金が必要になった場合は、その都度あらためて申し込みと審査を受ける必要があります。たとえば、フリーローンで50万円を借りた後、さらに10万円が必要になった場合は、新たな契約として再度審査を受けることになります。
一方、カードローンは、審査後に設定された利用可能枠(限度額)の範囲内で、必要なときに何度でも借りることが可能です。利用可能枠(限度額)は、申込者の年収や他社の借入状況などをもとに決定されます。
金利
| フリーローン | 金利年2.00~14.00%程度 |
|---|---|
| カードローン | 金利年1.50~18.00%程度 |
一般的に、フリーローンはカードローンより低めの金利が設定される傾向があります。
ただし、実際に適用される金利は申込者の返済能力や借入金額などによって異なり、カードローンでもフリーローンの金利と大きな差がない場合もあります。たとえば、JCBのカードローン「FAITH」は、融資利率(金利)が最大12.50%で、フリーローンの相場と大きく変わりません。
審査
| フリーローン |
|
|---|---|
| カードローン |
|
フリーローンとカードローンは、どちらも審査の際に年収や勤続年数、勤務先、他社借入金額などが総合的にチェックされます。本人確認書類(運転免許証やマイナンバーカードなど)の提出は必須で、借入金額によっては収入証明書類(源泉徴収票や確定申告書など)の提出が求められる点も共通しています。
一方で、大きく異なるのが資金使途の取り扱いと審査時間です。フリーローンでは、借入目的を確認するために「資金使途確認書類」(見積書・請求書・契約書など)の提出を求められる場合があります。また、審査や手続きにも時間がかかり、融資までには数日~数週間ほどかかることがあります。
カードローンは資金使途確認書類が不要で、申し込みから借り入れまでの手続きがシンプルです。金融機関によっては最短即日で融資を受けられる場合もあります。
返済期間・返済方法
| フリーローン |
|
|---|---|
| カードローン |
|
フリーローンは、契約時に返済期間を決定し、その期間に合わせて毎月の返済額が設定されます。返済期間や毎月の返済額を途中で変更することは原則できず、完済するまで一定額を支払う仕組みです。金融機関によっては返済期間を最長10年まで設定できるなど、長期で返済計画を立てることも可能です。
一方、カードローンは借入残高や毎月の返済額によって返済期間が変動します。追加で借り入れをすれば返済期間は延び、毎月の返済額を調整できる場合もあるため、柔軟性が高いといえます。
ただし、返済額を少なく設定すると返済期間が長くなり、利息総額が増える可能性があるため注意が必要です。
フリーローンのメリット
必要な資金を一括で借りられるフリーローンには、どのようなメリットがあるのでしょうか。フリーローンの代表的なメリットを紹介します。
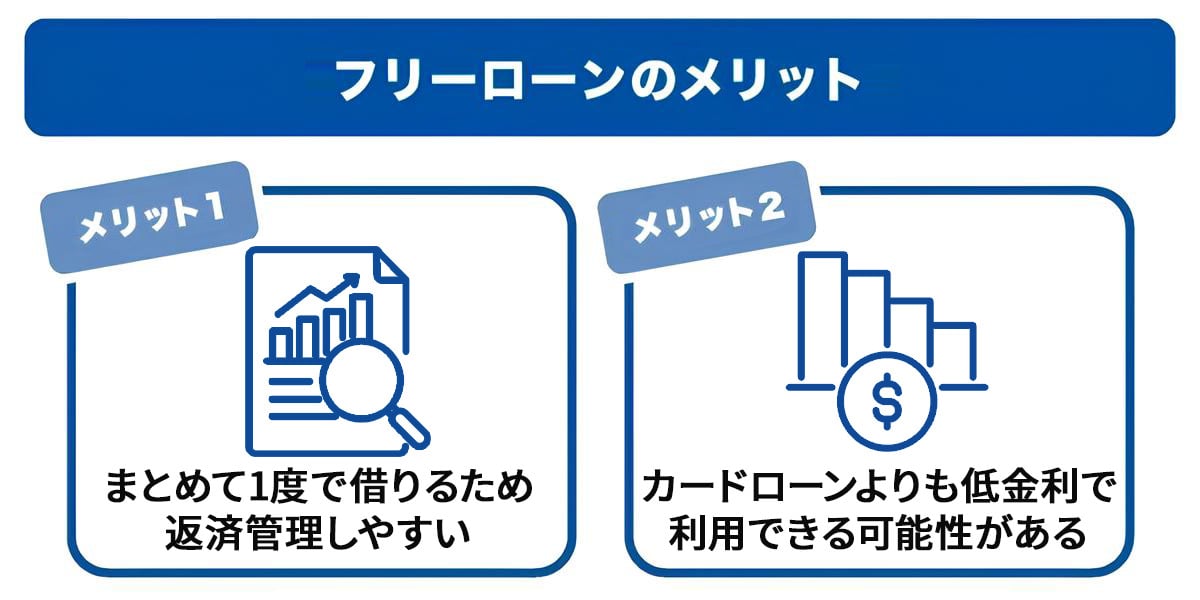
まとめて一度で借り入れるため返済管理がしやすい
フリーローンは、まとまった資金を一度に借り入れるローンです。契約時に決まった金額をまとめて借り入れ、その後は返済のみを行うため、返済計画が立てやすくなります。追加で借り入れできるカードローンと比べると、返済期間や毎月支払う金額が固定されるため、管理しやすいでしょう。
ただし、住宅ローンや自動車ローンなどほかにも借り入れがある場合は、返済日や返済額が異なって管理が煩雑になります。それにより、フリーローンのメリットである「管理がシンプル」という点を感じにくくなるでしょう。
カードローンよりも低金利で利用できる可能性がある
一度にまとめて資金を借りて、計画的に返済することが前提のフリーローンは、カードローンよりも金利が低い傾向があります。
ただし、適用される金利は金融機関や商品によって異なり、カードローンと大きな差が出ない場合もあります。必ずしもフリーローンのほうが有利とは限らないため、申し込み前に金利条件をよく確認することが大切です。
フリーローンのデメリット
フリーローンは計画的に返済しやすい反面、追加の借り入れのしにくさや返済条件の固定など、利用前に知っておくべき注意点があります。デメリットまで理解した上で、自分の資金計画に合うかどうかを判断することが大切です。
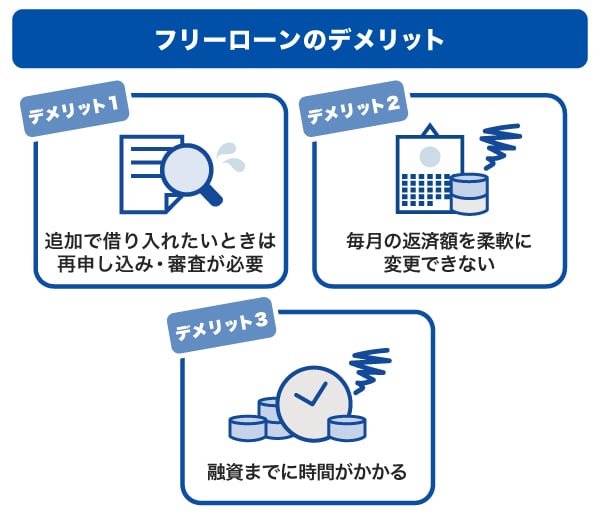
追加で借り入れたいときは再申し込み・審査が必要
フリーローンは一括借入型のため、契約後に追加資金が必要になった場合は申し込みと審査が再度必要です。別の融資を利用する方法もありますが、いずれにしても新たな手続きが発生します。
借り入れのたびに申し込みや審査が必要になることや、借入先が複数になることは、人によっては不便に感じるでしょう。
毎月の返済額を柔軟に変更できない
フリーローンでは、契約時に返済額や返済期間が確定し、毎月の返済額を途中で変更することは原則できません。返済額が固定されると計画を立てやすい一方、収入状況が変化した際に調整しにくい点はデメリットといえます。家計に無理のない返済額かどうかを利用前に確認し、返済シミュレーションをしておくことが重要です。
融資までに時間がかかる
フリーローンでは、申し込みから融資までに1~2週間程度かかる場合があり、カードローンよりも時間がかかる傾向です。
そのため、「明日までに資金が必要」といった急ぎの場合には、フリーローンでは間に合わない可能性があります。急な出費にも備えたい場合は、カードローンの利用を検討するのも一つの方法です。
フリーローンの利用条件
フリーローンは誰でも申し込めるわけではなく、年収や年齢などの申込条件を満たしていることが前提となります。利用対象者に該当しない場合は申し込み自体ができず、条件を満たしていても、審査の結果次第では利用できません。
フリーローンを利用できる人:継続した安定収入がある
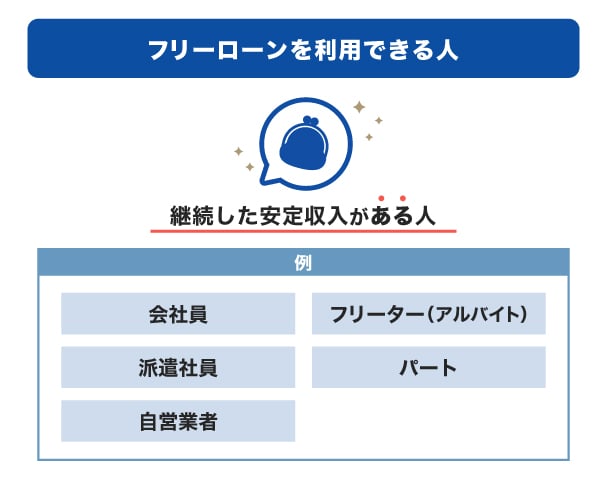
フリーローンへの申し込みが可能なのは、継続した安定収入がある人です。主に会社員や派遣社員、自営業者などが対象となり、アルバイトやパートでも安定した収入があれば申し込み可能です。
金融機関によっては「前年度税込年収が200万円以上」など、より具体的な条件が設けられることもあります。申し込み前には、各金融機関が設定している基準を確認しておくことが重要です。
フリーローンを利用できない人:学生や継続的な収入がない人
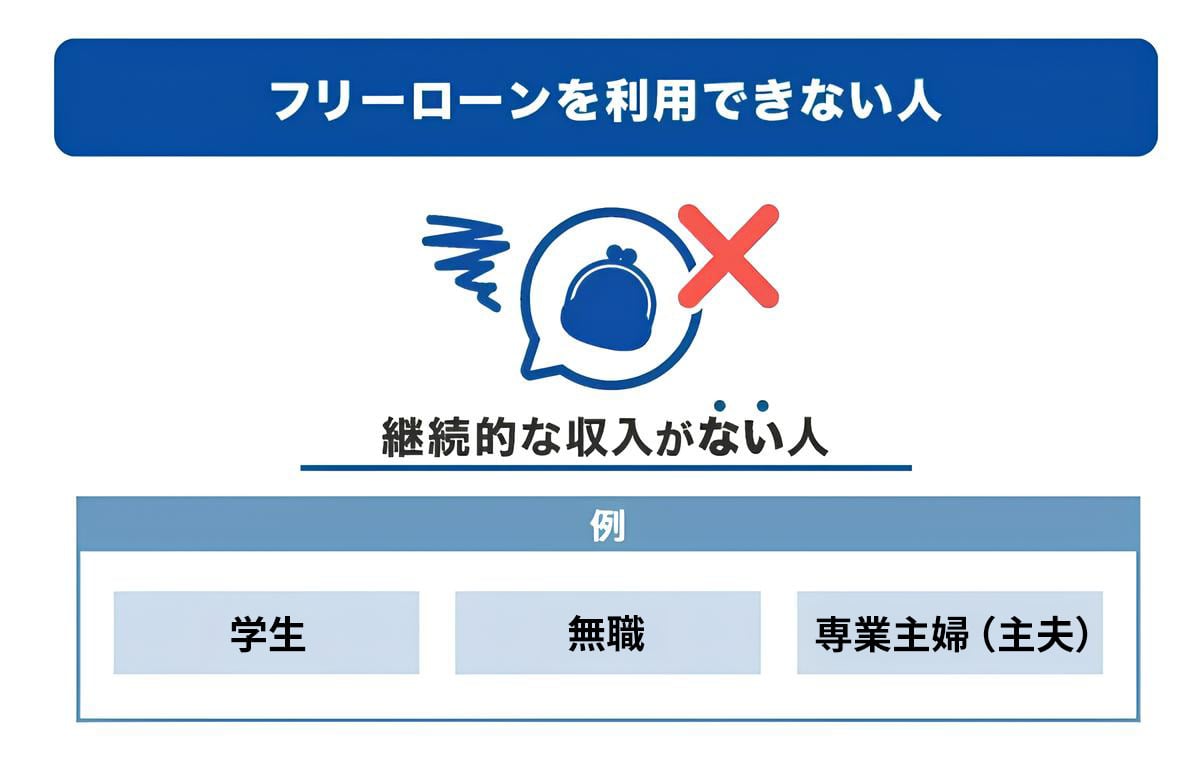
学生や専業主婦(主夫)で収入がない人は、継続した収入がないためフリーローンの申込対象とならない場合があります。アルバイト収入がある学生でも、安定収入として認められない場合があります。
学生や専業主婦(主夫)が資金を必要とする場合は、親権者や家族が申込者となる方法を検討しましょう。
フリーローンの申し込み・審査・融資の流れ
フリーローンは、申し込みから融資までに複数の手続きと審査があります。ここでは、一般的な流れをわかりやすく解説します。
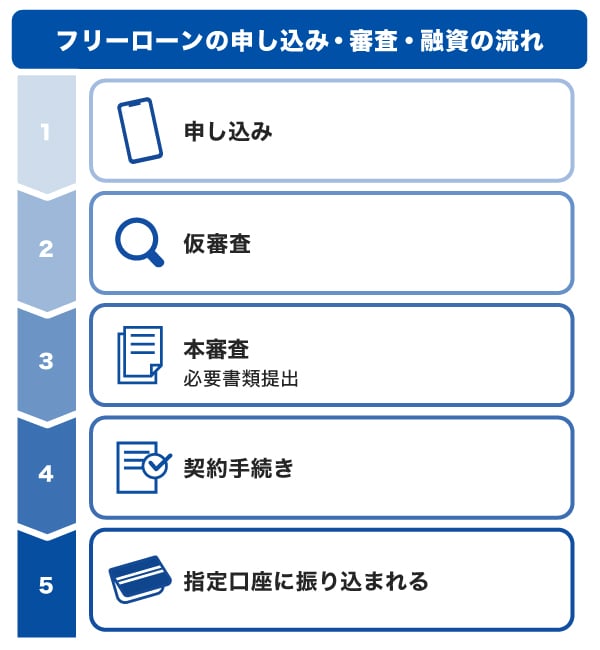
フリーローンの申し込みに必要な書類
フリーローンは、仮審査の時点では書類提出が不要な場合が多く、本審査の段階で提出を求められるのが一般的です。
まず、金融機関のウェブサイトや店頭窓口から申し込む際には、氏名・住所・勤務先・年収・他社借入状況などの基本情報を入力・記入します。申し込み後は入力内容をもとに仮審査が行われ、無理なく返済できるかどうかが簡易的に確認されます。
本審査で求められる書類は、本人確認書類と以下の種類の通りです。申し込み時には用意しておきましょう。
| 収入証明書類 | 源泉徴収票、確定申告書、所得証明書など(借入金額に応じて提出が必要) |
|---|---|
| 資金使途確認書類 | 見積書、請求書、契約書など(金融機関によっては求められる) |
| 返済用口座情報 | 返済用の口座番号や金融機関名(申し込み先の口座開設が必要な場合もある) |
- 本記事の審査・申込条件の情報は一般的な解説です。金融機関により異なるため、実際の適用条件は各金融機関の公式サイトでご確認ください。
フリーローンの審査・融資の流れ
仮審査に通過した場合、メールなどで結果が通知され、続けて本審査に進む案内が届きます。本審査では仮審査より詳細なチェックが行われ、本人の収入に加えて信用情報なども確認されます。
本審査通過後は、契約内容を確認して署名すれば、手続き完了です。その後は指定した口座に融資金が振り込まれます。
ただし、金融機関によっては書類の郵送手続きが発生する場合があります。その場合は、融資までに時間を要するでしょう。
フリーローンの利用前に知っておきたい3つの注意点
フリーローンの利用前に知っておきたい3つの注意点を紹介します。
利用できない使い道もある
基本的にはお金の使い道が自由なフリーローンですが、金融機関によっては、事業資金・投資資金・一部の借り換え目的などには使えない場合があります。申し込み前に、フリーローンの公式ウェブサイトなどで利用できる使い道を必ず確認しておきましょう。
資金使途に関して、事実と異なる内容を申告することは「資金使途違反」に該当します。金融機関からの信用を失うだけでなく、今後融資を受けることが難しくなる可能性があるので注意しましょう。
返済期間が長くなると、支払う利息が増える
どのローンにも共通していますが、毎月の返済額を低く設定すると負担は軽くなる一方で、返済期間が長くなります。返済期間が延びると、その間は継続的に利息が発生するため、最終的な支払総額は大きくなります。利息負担を軽減するには、無理のない範囲で返済額を設定しつつも、余裕があるときに繰上返済して返済期間を短縮することが大切です。
ただし、繰り上げ返済は商品により、手数料無料の場合と有料の場合があります。利用の際には手数料の有無をご確認ください。
借り入れ前に返済計画を立てておく
フリーローンは、毎月決められた日に返済を行う必要があります。返済が遅れると遅延損害金が発生したり、信用情報に記録されたりする可能性もあります。そのため、借り入れ前に返済額や返済期間を具体的にシミュレーションしておくことが重要です。
また、口座引き落としの場合、返済日に残高不足の状態だと引き落としができず、遅延扱いとなる可能性があります。毎月の残高に注意を払い、確実に返済できる状態にしておきましょう。
フリーローンが向いているケース
フリーローンとカードローンには似ている部分があるため、どちらを使うべきか迷う人もいるでしょう。ここでは、フリーローンの利用が向いているケースを説明します。
まとまった資金を用意したい
フリーローンは、借り入れできる回数が1回のみのローンです。追加で借りたい場合は再度申し込みと審査が必要となるため、繰り返し借りたい人には不向きであり、特定の目的に向けてまとまった資金を用意したい人に適しています。
予定している出費が一度きりである場合や、追加で借りる予定がない場合は、フリーローンを選ぶことで返済計画を立てやすくなります。「借り入れするのが本当に一度だけなのか」を考えた上で、問題なければフリーローンを利用するとよいでしょう。
使いすぎを防ぎたい
フリーローンは、最初に必要な金額をまとめて借り、その後は返済だけを行う仕組みです。再度申し込みをしなければ追加の借り入れができないため、無計画な利用や使いすぎを防ぎやすく、家計管理が苦手な人にも向いています。
一方のカードローンは、利用可能枠(限度額)の範囲内であれば追加で借り入れが可能です。そのため、人によってはお金が足りない場合に家計の見直しをせず、借り入れに頼ってしまうことも考えられます。お金の管理に自信がなく、借り過ぎてしまう懸念がある人はフリーローンを選ぶとよいでしょう。
ただし、カードローンの利用可能枠(限度額)は、審査した上で年収に見合う金額を設定するため、返済が難しくなるような借り入れはできない仕組みになっています。どのようなローンであっても、返済計画に沿って確実にお金を返していくことが重要です。
少しでも低金利で借りたい
フリーローンは、カードローンより金利が低めに設定される傾向があるため、できるだけ金利を抑えて、計画的に返済したい人に向いています。
お金の使い道が車や教育など特定のものに決まっているのであれば、フリーローンではなく「目的別ローン」を使う選択肢もあります。目的別ローンとは、車や住宅、医療、教育など、特定の用途のために利用できるローンです。目的別ローンは、フリーローンよりもさらに低金利で借り入れできる場合があります。
フリーローンが向いていないケース
使い道が自由でも、フリーローンの特性から、利用が向いていないケースがあります。次のような場合は、フリーローン以外の借入方法も検討してみましょう。
即日融資を希望している
フリーローンの審査は金融機関により差はありますが、審査に数日かかり、借り入れまで1~2週間程度が必要な場合があります。即日融資を希望する場合には、残念ながらフリーローンは向いていません。
必要な時に繰り返し使いたい
フリーローンは1回の契約で、必要な金額をまとめて借りられる商品です。したがって、追加融資を希望する場合は、新たに申し込みをしなくてはなりません。必要な時に必要な分だけを柔軟に繰り返し借りたい人には、向いていないローンといえます。
少額を借りたい
フリーローンの融資額は上限額に注目されがちですが、下限額はおおむね10万円以上に設定されています。したがって、数万円程度をサッと借りたい、といった需要には向いていません。繰り返し述べているように、フリーローンは使い道が自由とはいうものの、どちらかといえば結婚資金や旅行資金のようなまとまったお金を1回で借り入れる場合に適しています。申し込みから融資までは手間も時間もかかるため、少額融資には不向きでしょう。
フリーローンは、教育費や旅行費用などの「まとまった資金を計画的に借りたい人」に適したローンです。追加借り入れができない仕組みのため使い過ぎを防ぎやすく、返済計画を立てやすい点もメリットといえるでしょう。一方で、即日融資や少額融資、必要な時に繰り返し借りたい場合には向いていません。金利だけで判断せず、借入目的や利用スタイルに合ったローンを選ぶことが大切です。

- 1級ファイナンシャル・プランニング技能士、CFP、メディカルサプリメントアドバイザー、薬剤師
- 齋藤彩
急な出費にも対応!繰り返し使えるカードローンという選択肢
フリーローンは一度にまとまった資金を借りたい場合に向いていますが、「必要なときに少しずつ借りたい」「急な出費にすぐ対応したい」という場合は、カードローンのほうが向いている可能性があります。
カードローンなら、契約時に設定された利用可能枠(限度額)の範囲内で、繰り返し借り入れや返済が可能です。一度契約しておけば、追加で借りる際に都度審査を受ける必要がなく、突発的な出費や生活費の補填など柔軟な使い方ができます。
また、ウェブやアプリから申し込み・借り入れの手続きができるカードローンが多くあり、口座振込やATMでの引き出しなどでスピーディーに借り入れを利用できる点も魅力です。
カードローンが向いている人
- 急な出費に対応したい
- 少額の借り入れを何度か行う可能性がある
- スマートフォンから気軽に借り入れしたい
お金が必要なシーンで柔軟に使える!JCBカードローン「FAITH」
「FAITH」は、クレジットカード会社であるJCBが提供する年会費無料のカードローンです。カードローン専用のカードとなり、クレジットカードのキャッシングとは異なります。
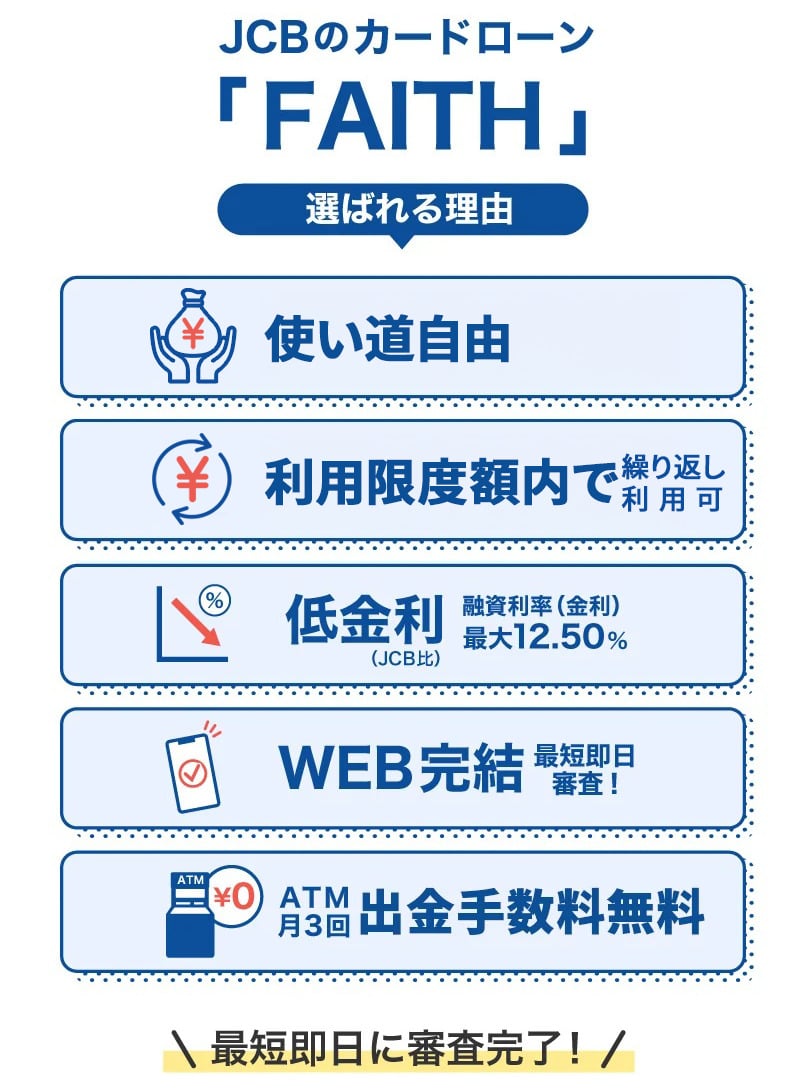
利用可能枠(限度額)は最大900万円で、実際に適用される枠は審査によって決定します。申し込みから審査までウェブ上で完結できるため、スムーズに利用できる点が特徴です。
金利1.30%~最大12.50%の低金利設定(当社比)
「FAITH」では最大12.50%の融資利率(金利)で借り入れが可能です。
JCBクレジットカードでキャッシングした場合、リボ払い・キャッシング1回払いともに、15.00%~18.00%の金利がかかります。一方、カードローン「FAITH」の金利はキャッシングリボ払いの場合、1.30%~最大12.50%となり、キャッシングと比較すると、低金利での利用が可能です。
また、フリーローンの種類によりますが、「FAITH」の金利はフリーローンとも大きな差がない場合があります。金利が低い借入先を選ぶことで、返済総額が抑えられる可能性があります。
申し込みから借り入れまで最短即日融資の可能性あり!
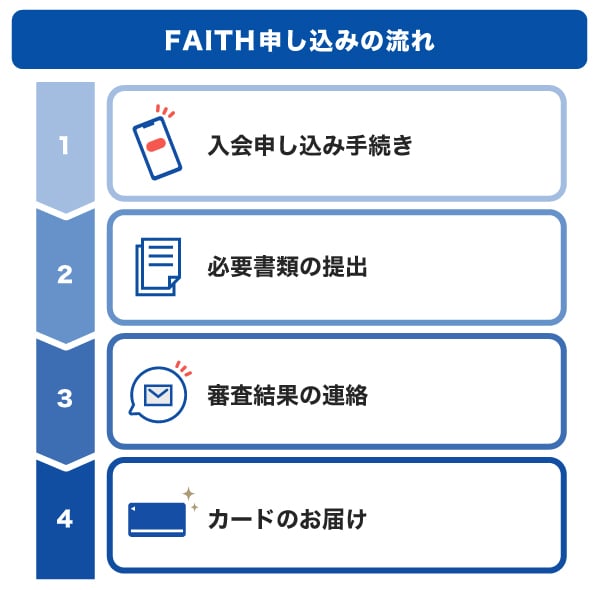
「FAITH」は、申し込みから借り入れまで最短即日で利用できる可能性があります。申し込みからカードのお届けまで、利用の流れを確認してみましょう。
●入会申し込み手続き
申し込みはウェブのみで完結します。まず申し込みフォームに沿って必要事項を記入してください。
なお、「FAITH」を申し込めるのは、20歳以上69歳以下で本人に毎月安定した収入のある方となり、個人事業主の方もお申し込み可能です。
ただし、以下に該当する場合はご利用できないため、ご注意ください。
- 個人の給与収入、または事業所得を示す書類をお持ちでない方
- 学生、パート・アルバイトの方
- 現在のお借入合計残高(住宅・自動車ローンは除く)が年収の3分の1を超えている方
●必要書類の提出
申し込み時に用意するのは、本人確認書類と収入証明書類です。ウェブ経由で提出できます(郵送でも可)。
●審査結果の連絡
JCBからメールで審査結果が連絡されますが、最短で即日審査が可能です。契約が完了すれば、カードの到着前に「キャッシング振り込みサービス」が利用できます。
なお、「FAITH」では原則電話での在籍確認は実施していません。ただし、審査状況によっては電話での確認が必要になることがあります。
●カードのお届け
審査通過後、最短3営業日で、登録された住所あてに「FAITH」のカードが届きます。
カードやキャッシング振り込みサービスで繰り返し利用可能
契約後は、カードローンのご利用可能枠(借入限度額)の範囲内で、以下の方法によりご希望金額の借り入れが繰り返し行えます。
●カードでお取引
ローンカードは、全国の銀行、コンビニエンスストアのCD・ATMで利用可能です。全国15万台以上のCD・ATMが対象で、出金手数料が月3回まで無料になります。
●キャッシング振り込みサービス
インターネットや電話で申し込むと、登録した口座へ手数料無料で振り込みによる融資を受けることが可能です。ご利用の時間帯によっては、最短数十秒でお振り込みが完了します。
また、契約完了後なら、カード発行前でも利用できます。
「FAITH」が向いているケース
カードローン「FAITH」は、フリーローンと異なる特徴を備えています。「FAITH」のほうが使いやすく向いていると考えられるケースを紹介します。
●できるだけ早く借りたい
最短即日審査が可能で、即日融資を受けられる可能性があります。
●追加借り入れが必要かもしれない
一度にまとめて借りるのではなく、自分の利用限度額内で必要な分だけ、繰り返し利用できます。
●まとまった資金が必要だが金額が決まっていない
利用限度額内なら繰り返し利用できるので、追加借り入れが可能です。必要な金額をその都度ご利用ください。
●少額だけ借り入れたい
もちろん少額の借り入れも利用できます。
●クレジットカードのキャッシングは金利が高いと悩んでいる
「FAITH」は、クレジットカードのキャッシングと比べて低金利で利用できます(当社比)。また、クレジットカードのキャッシングは利用枠に影響しますが、「FAITH」はクレジットカードとは別のローン専用カードのため、キャッシングによりクレジットカードのショッピング枠が直接少なくなることはありません。
●他社借入をまとめたい
「FAITH」は「おまとめローン」としても利用できます。
フリーローンとカードローンどちらを選ぶべき?
フリーローンとカードローンはどちらもお金を借りる方法とはいえ、ローンの性格は大きく異なっています。ここまでに紹介したそれぞれの特徴をもとに、どちらを選ぶべきかまとめてみましょう。
◆フリーローンとカードローン:特徴の比較
| 項目 | フリーローン | カードローン |
|---|---|---|
| 借り方 | 契約時に一度で借り入れる | 利用限度額内で繰り返し借りられる |
| 向いている使い方 | 結婚費用・旅行・医療費など計画的な支出 | 急な出費や予算超過など都度必要な支出 |
| 追加借り入れ | 再度申し込みが必要 | 利用限度額内なら追加借り入れ可能 |
| 融資スピード | 数日~数週間かかる場合がある | 最短即日融資が可能な場合がある |
| 金利傾向 | 比較的低金利 | やや高金利だが商品により幅がある |
| 管理のしやすさ | 借入額が固定されるので管理しやすい | 繰り返し利用できるため借り過ぎに注意する |
| 向いている方 | 計画的に借りたい方 | 必要な時に柔軟に借りたい方 |
このような特徴を整理すると、フリーローン・カードローンに向いている方は、それぞれ以下のようにまとめられます。
●計画的な借り入れをしたい方はフリーローン
フリーローンは、契約ごとにまとまった額を一度で借りる方法です。融資スピードが速いとはいえないため、融資を急ぐ場合や借り入れを繰り返したい場合は不向きでしょう。
一方、フリーローンは比較的低金利で利用できるメリットがあります。
- 借り入れを1度で完結し、計画的に返済したい方に便利
●柔軟な借り方を重視したい方はカードローン
カードローンは、限度額内で繰り返し借りられる点がメリットの一つです。商品によっては最短即日融資できる可能性があり、できるだけ早くお金を借りたい場合に向いています。
フリーローンより金利が高い傾向はありますが、商品を選べば比較的低金利で借りられる可能性があります。
- 必要な時に必要な分を柔軟に借り入れたい方に便利
フリーローンとカードローンは、どちらが優れているというより、「何のために、どのように借りたいか」で選ぶことが重要です。まとまった資金を低金利で計画的に返済したい場合はフリーローン、急な出費や一時的な資金不足に柔軟に対応したい場合はカードローンが向いています。借入目的や返済計画を明確にした上で、自分に合ったローンを選びましょう。
- 1級ファイナンシャル・プランニング技能士、CFP(R)
- 齋藤彩
計画的な借り入れならフリーローン、柔軟に使いたいならカードローン!特徴を理解し最適な借入方法を選ぼう
フリーローンは、まとまった借り入れや計画的な借り入れに向いているローンです。比較的低金利で借りられる一方、急ぎで融資してほしい場合や追加借り入れが必要になった場合には、使いにくいと感じるかもしれません。想定外の支出や予算を超えた支出には向いていない点に注意が必要です。
自分の都合に合わせて柔軟に借り入れがしたいなら、カードローンが便利でしょう。カードローンでは、必要な分だけその都度借りたり、スムーズに追加借り入れを進めたりすることが可能です。
ローン選びをする際は、自分の求める使い方や利用条件など、ご自身に合った借り方を考えましょう。
「FAITH」での借り入れを検討している方は、まず簡易審査シミュレーションを活用してください。年収や他社借入金額を入力することで、最大でどれくらい融資可能かを簡易的に確認できます。
また、JCBの「返済シミュレーション」では、借り入れを希望する金額と融資利率(金利)、毎月の返済額を入力して、利息や支払総額の試算が可能です。
よくある質問
-
フリーローンとカードローンの違いを教えてください
-
フリーローンは借り入れできる回数が1回のみであるのに対し、カードローンは利用可能枠(限度額)の範囲内で回数を問わず借り入れが可能です。フリーローンもカードローンもお金の使い道は自由とされていることが多いですが、フリーローンは一度の申し込みで1回しか借り入れできないため、必要なときにすぐ使いたいならカードローンのほうが便利です。
-
審査なしのフリーローンはありますか?
-
審査なしで利用できるフリーローンはありません。全ての金融機関で、返済能力や信用情報を確認する審査を実施することが義務付けられています。審査を行わずに融資するサービスは、法律に基づく正規の金融サービスではないため注意が必要です。
-
フリーローンの金利はどうやって決まりますか?
-
フリーローンの金利は、金融機関ごとの基準・借入金額・審査結果によって決まります。一般的には、借入金額が大きいほど金利が低く設定される傾向があります。
また、担保を必要としない無担保型のフリーローンよりも、住宅などを担保とする担保型のほうが、金利は低めに設定されるのが一般的です。 -
フリーローンで借り換え・おまとめはできますか?
-
フリーローンは使い道が幅広く設定できるため、他社借入分の借り換え・おまとめにも利用できる場合があります。返済口座を一本化することで管理しやすくなる点がメリットです。
ただし、全ての金融機関のフリーローンで借り換え・おまとめに対応しているわけではありません。商品によっては禁止されていることもあるため、申し込み前に利用条件を確認しておくことが重要です。
なお、他社借入の借り換えにはカードローン「FAITH」も利用できます。 -
フリーローンのデメリットは何ですか?
-
フリーローンのデメリットには、次の3つがあります。
- 追加で借り入れたいときは再申し込み・審査が必要
- 毎月の返済額を柔軟に変更できない
- 融資までに時間がかかる
「ちょっと借り」にも「借り換え・おまとめ」にも最適!
JCBのローン専用カード「FAITH」
金利最大でも12.50%と
低金利(JCB比)
ご利用限度額最大900万円
- 【監修者】
-
氏名:齋藤彩(さいとうあや)
資格:1級ファイナンシャル・プランニング技能士、CFP(R)独立系FPとして資産運用や保険提案、ローン、住宅購入などの個人向け相談業務を中心に、中小企業への企業型確定拠出年金(DC)導入支援も行なう。また、お金の知識をわかりやすく伝えるため、金融メディアへの執筆・監修活動もしている。
関連記事を見る


フリーローンは、まとまった資金を計画的に借りたい場合に適しています。一方、カードローンは、必要なときに必要な分だけ借りられる柔軟性が魅力です。両者は「使い道自由」という共通点があるものの、借入回数や金利、審査スピード、返済方法に大きな違いがあります。単純に金利だけで比較するのではなく、資金使途や返済計画に合った商品を選ぶことが重要です。