基礎知識
医療ローンとは?基礎知識やメリット・デメリット・選び方まで徹底解説
公開日:2026年10月30日
「医療ローン」は、特定の医療目的のみに利用できるローンです。利用用途は限られますが、その分、低い金利で借り入れできる可能性が高いというメリットがあります。
医療ローンは取り扱う金融機関によって金利や融資スピードが異なります。特徴やメリット・デメリットを踏まえ、自分に合ったローンを選択しましょう。
この記事では、医療ローンの基本情報やメリット・デメリットを紹介したうえで、ローンの選び方、申込方法などを解説します。
この記事でわかること
- 医療ローンの基本情報
- 医療ローンのメリット・デメリット
- 医療ローンの審査を通過するポイント
- 医療ローンの選び方
- 医療ローン以外の選択肢とそのメリット
目次
医療費以外の急な出費にも柔軟に備えるなら、将来の返済負担を抑える金利選びが大切
- 年利1.30~12.50%の低金利(JCB比)設定
- 借入限度額は最大900万円
- ウェブで申し込み完結
- 最短即日審査完了
- 借り換え・おまとめにも対応
- 出金手数料が月3回まで無料で全国15万台以上のCD・ATMを利用可能
- インターネットまたはお電話の申し込みで最短数十秒でお振り込み
JCBカードローンFAITHは年利1.30~12.50%の低金利(JCB比)
医療ローンは医療を目的としたローン
医療ローンは、利用用途が限定されている目的別ローンの一種です。医療費の支払いをローンの目的としており、対象となる医療費以外の支払い(例えば生活費など)には利用できません。また、医療ローンはメディカルローンとも呼ばれています。
医療費が高額になり、すぐに全額支払うのは困難な場合に医療ローンは役立つでしょう。
医療ローンの概要
医療ローンの特徴を深く知るために、医療ローンの概要を「適用範囲」「種類」「利用条件」の3項目に分けて解説します。
医療ローンの適用範囲
医療ローンは、医療保険の適用・適用外を問わず、幅広い用途の医療費に活用可能です。詳しい適用範囲はサービスによって異なりますが、おもに以下のようなものに適用できます。
- 入院・手術などにかかる高額な医療費
- 審美歯科・インプラント・歯列矯正などの歯科治療
- レーシック手術
- 美容整形や医療脱毛などの美容医療
- AGA(男性型脱毛症)治療
- 不妊治療
- 人間ドック
このように、医療系のローンのなかには、歯科治療を目的としたデンタルローンや、美容医療を目的とした美容ローンもあります。デンタルローンについては以下関連記事で詳しく解説していますので、あわせてご覧ください。
デンタルローンとは?利用するメリット・デメリットと審査の条件や金利も紹介
医療ローンの種類
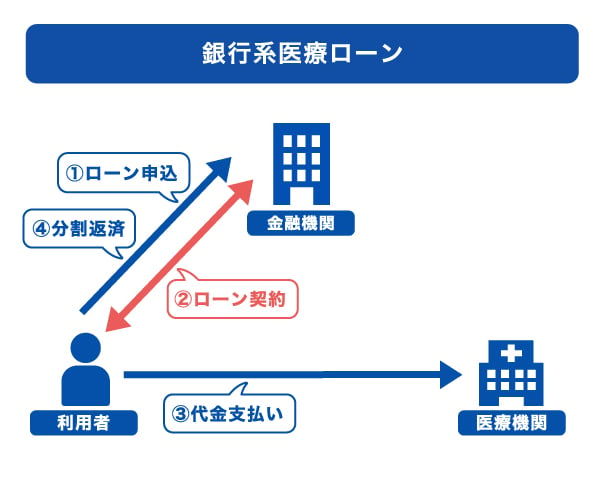
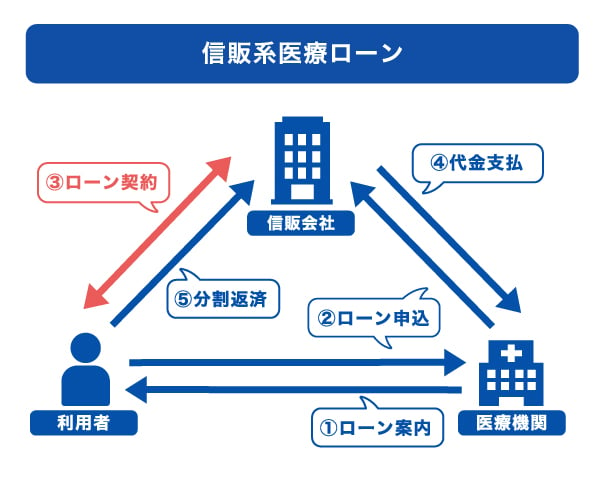
医療ローンには、銀行と直接契約する「銀行系医療ローン」と、クリニック・病院と提携した「信販系医療ローン」の2種類があります。
銀行系医療ローンと信販系医療ローンは、提供元や申込先、申込方法、審査時間、金利などが異なります。
| 銀行系医療ローン | 信販系医療ローン | |
|---|---|---|
| 提供元・申込先 | 銀行や信用金庫 | 病院やクリニックと提携する信販会社 |
| 申込方法 | 金融機関の窓口やウェブサイトで申し込み | 医療機関で申し込み |
| 審査時間 | 数日~2週間程度 | 数時間~数日程度 |
| 金利 | 信販系より低い傾向がある | 銀行系より高い傾向がある |
| その他 | ― | 一定条件を満たすことで医療機関が利息を負担する場合がある |
医療ローンの利用条件
医療ローンの基本的な利用条件は以下の3つです。
- 18歳以上
- 安定した収入がある
- 信用情報に問題がない
詳細な利用条件は金融機関によって異なります。学生不可、アルバイト・パート不可としている医療ローンもあるため、申込前に条件を確認しておきましょう。
医療ローンの金利相場
医療ローンの金利相場は2.00%~13.00%です。金融機関によって金利に幅があります。
実際に適用される金利は審査をもとに決定されるため、すべての方に最低金利が適用されるとは限りません。最低金利だけを見てローンを選んでしまうと、適用金利が想定より高く、返済の負担が増えてしまう可能性があります。最低金利だけではなく、適用金利を確認することが大切です。
医療費は高額になりやすい傾向があります。借入額が高額であればあるほど金利差が大きく影響するため、可能な限り低い金利のローンを選びましょう。
医療ローンのメリット
医療ローンのメリットには、以下の3つが挙げられます。
それぞれのメリットを詳しく見ていきましょう。
高額な治療・保険適用外の治療に活用できる
美容整形や審美歯科、先進医療など、保険適用外の治療にも利用できます。これらの医療費は高額になる傾向があり、一括で支払おうとすると大きな負担になってしまいます。医療ローンを使えば、高額な医療費を理由に治療や施術を断念する可能性が減り、必要な治療を受けやすくなるでしょう。
ただし、医療ローンの利用用途は金融機関によって異なる点に注意が必要です。
金利が低い傾向にある
医療ローンは目的別ローンであり、ローンの利用目的を問わないフリーローンやカードローンなどに比べて金利が低い傾向にあります。金利が低ければ低いほど返済総額を抑えられます。
ただし、適用される金利はサービスによって異なります。本当に医療ローンが適しているのか、ほかのローンとも比較して確認しておきましょう。
総量規制の対象外
総量規制とは、貸金業法に定められているルールの一つです。貸金業者が貸し付けを行う際、消費者の年収の3分の1を超える貸し付けを禁止することで、消費者の借りすぎを防いでいます。
医療ローンは基本的に総量規制の対象外であり、総量規制によって利用できないケースでも申し込める場合があります。ただし、商品や契約によって取り扱いが異なるため、場合によっては総量規制の対象となる可能性がある点に注意が必要です。また、医療ローンは所定の審査を通過しなければ利用できません。
総量規制とは?対象外の借り入れ・審査、貸金業者と銀行の違いを解説
医療ローンのデメリット
医療ローンには以下のようなデメリットもあります。
メリットとデメリットの両方を知ったうえで、医療ローンを利用するか検討しましょう。
審査に通過しなければローンを利用できない
医療用ローンに限らず、ローンを利用するには金融機関による審査を通過しなければなりません。審査では返済能力があるかなどを確認されます。
また、審査に通過できたとしても、自分の求める金額を借りられるとは限らない点にも注意が必要です。
選択できるローンの幅が狭い場合がある
信販系の医療ローンの場合、病院と提携している信販会社が取り扱うローンのなかから利用するローンを選ぶ必要があります。金利や利用可能枠(限度額)はサービスによって異なります。さまざまなローンを比較したい方は銀行系の医療ローンを選択するとよいでしょう。
転院すると残債を一括請求される可能性がある
病院やクリニックが提携しているローンを利用した場合、転院すると残債を一括請求される可能性があります。転院時の手続きも複雑になるため、転院の可能性がある場合は、契約内容を十分に確認してから利用してください。
カードローンなら資金使途が自由であり、転院を理由に一括請求されることはありません。自由度の高さを優先するなら、カードローンを検討しましょう。
返済期間が長くなると負担が増えてしまう
医療ローンの分割回数はサービスによって異なりますが、3~84回程度まで対応している商品が一般的です。分割回数を増やすと1回当たりの返済額を抑えられますが、その分、返済期間が長くなり、利息負担が増えてしまいます。
利息負担が大きくならないよう、無理のない範囲でできる限り分割回数を減らすことが大切です。契約前に、利息負担が大きすぎないか、本当に返済できるか必ず確認しましょう。
(銀行系の医療ローンの場合)審査に時間がかかる
銀行系の医療ローンは信販系の医療ローンに比べ審査が厳しい傾向にあり、審査にも時間がかかります。即日利用したい場合は、銀行系ではなく信販系の医療ローンを利用するか、ほかの借入手段を検討しましょう。
審査スピードを優先するなら、最短即日融資が可能なカードローンがよいでしょう。カードローンなら、医療費以外の用途でも資金を活用できます。
JCB CARD LOAN FAITH(カードローン専用カード)
医療ローンの申込方法
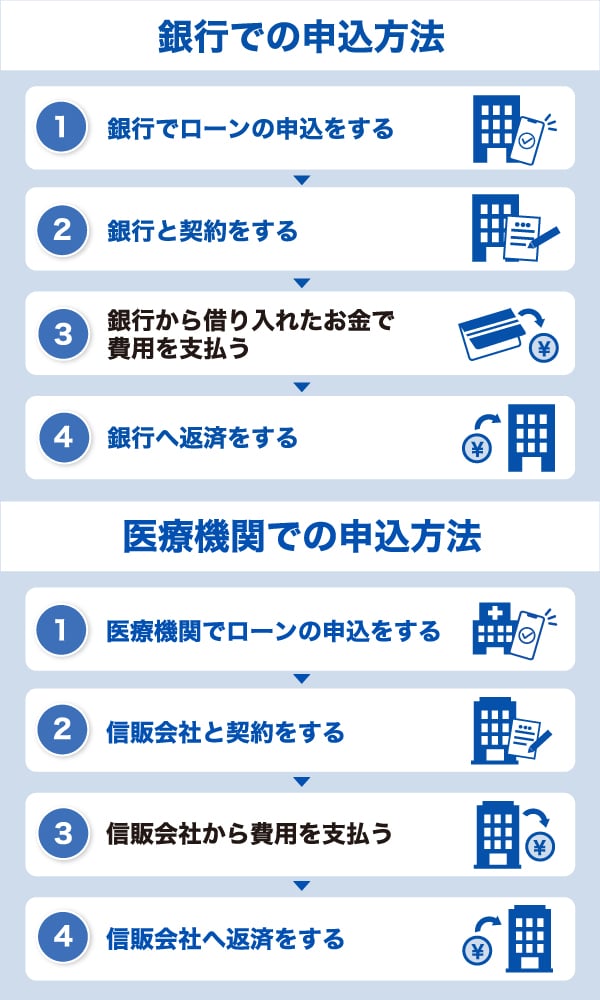
医療ローンの申込窓口は、銀行などの金融機関が取り扱うローンの場合は各金融機関、病院と提携しているローンの場合は病院です。申込時に必要なものは金融機関や医療機関によって異なります。
申込後、必要書類を提出し、審査を受けましょう。審査を無事に通過できたら契約手続きを行います。資金を借り入れ、返済を開始しましょう。
医療ローンの審査は厳しい?
医療ローンは審査に通過できなければ利用できません。医療ローンの審査内容と、審査通過のポイントを解説します。
医療ローン審査内容
審査の内容や基準は公表されていませんが、基本的に以下の4点を確認されます。
- 申込条件を満たしているか
- 安定した収入があるか
- 他社での借入状況
- 信用情報に問題がないか
上の内容を踏まえて、「問題なく返済できるか」を金融機関は判断しています。収入がない、クレジットカードやローンの滞納歴がある、現在他社で借り入れを多くしている場合には、審査を通過する可能性が下がるでしょう。
医療ローン審査のポイント
申込書の記載内容に誤りがあれば、故意でない場合であっても虚偽の申告をしたとみなされて審査に落ちる原因になります。年収や他社からの借入状況などは正確に記入しましょう。
借入額が大きいほど審査が厳しくなる傾向があるため、すでに他社からの借り入れがある場合は、借入額をできる限り減らしておくことも大切です。現在の収入や将来の収入と照らし合わせ、問題なく返済できる金額であることを金融機関に示しましょう。
審査に通過するか不安だからと、同時に何社も申し込むのは避けてください。複数社に一度に申し込むと、資金繰りが厳しいと判断されてしまいます。必ず、一社ずつ申し込みましょう。
医療ローンの審査では、返済能力や信用情報が確認されます。必要以上の金額で申し込むと審査に影響する可能性があるため、本当に必要な額に絞ることが大切です。また、借入前には毎月の返済額が家計に与える影響を確認し、無理のない返済計画を立てましょう。複数のローンへ同時に申し込むことは避け、条件を比較したうえで、自分に合った借入先を選びましょう。

- 1級ファイナンシャル・プランニング技能士、CFP(R)
- 齋藤彩
医療ローンの比較ポイント
医療ローンはさまざまな金融機関が提供しており、それぞれ特徴が異なります。借入対象、金利・借入上限額、利便性の3つを比較し、自分に合ったローンを選択しましょう。
ポイント1 借入対象
希望する治療・施術が、ローンの対象になっているか確認しましょう。当然、対象でない用途でローンを利用することはできません。
ポイント2 金利・借入上限額
適用金利が低ければ低いほど利息負担が軽減されるため、金利は比較したいポイントの一つです。また、借入限度額はローンによって異なるため、借り入れたい金額が上限額におさまっているか確認しましょう。
月々の返済額や総返済額を踏まえ、無理なく返済できるか確認したうえでローンに申し込んでください。
ポイント3 利便性
信販系の医療ローンは申し込みから支払いまでの流れがスムーズでわかりやすく、初めての方でも利用しやすいです。また、融資スピードも銀行系医療ローンより信販系医療ローンのほうが早い傾向にあるため、融資スピードを重視したい場合も信販系の医療ローンを検討するとよいでしょう。
利便性より金利を優先したい場合は、銀行系の医療ローンが適している場合があります。銀行系の医療ローンなら、総返済額を減らせる可能性が高まります。
医療ローン以外にも!医療費の支払い方法
医療ローンの審査に落ちてしまったり、想定した金額を借りられなかったりすることもあるでしょう。医療ローンに落ちてしまったら、医療ローン以外の医療費に活用できる支払手段を選びましょう。
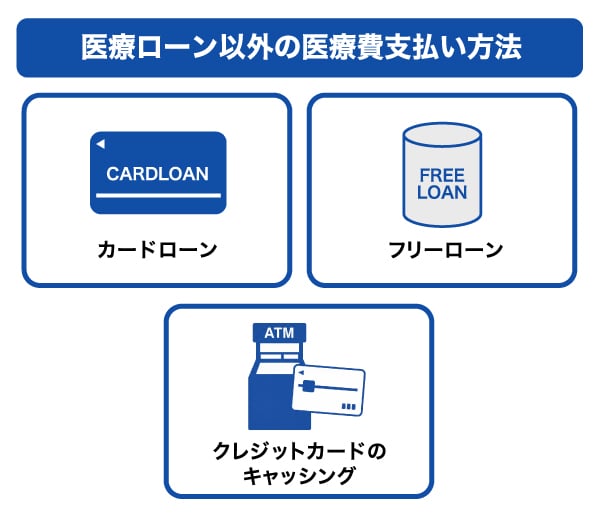
ここでは、カードローン、フリーローン、クレジットカードのキャッシングの3つの支払い方法を紹介します。
カードローン
カードローンはクレジットカード会社や信販会社、銀行などが提供する、原則として利用用途を問わないタイプのローンです。利用可能枠(限度額)の範囲内で必要なときに何度でも借り入れが可能であり、審査時間が短く、即日で借り入れができる場合もあります。医療費だけでなく、故障した家電の修繕費、予定外の交際費など、急な出費にも備えたい方の選択肢の一つです。
JCBのカードローン「FAITH」は、ウェブで申し込みを完結でき、最短即日審査・即日融資が可能です。医療費以外の支払いにも活用でき、ご利用可能枠(限度額)は最大900万円まで用意されています。出費でお困りの際はぜひご活用ください。
医療費はもちろん、急な出費にも自由に使えて早く備えられる手段をお探しの方へ
- 年利1.30~12.50%の低金利(JCB比)設定
- 借入限度額は最大900万円
- ウェブで申し込み完結
- 最短即日審査完了
- 借り換え・おまとめにも対応
- 出金手数料が月3回まで無料で全国15万台以上のCD・ATMを利用可能
- インターネットまたはお電話の申し込みで最短数十秒でお振り込み
JCBカードローンFAITHは年利1.30~12.50%の低金利(JCB比)
フリーローン
フリーローンは、その名のとおり、利用用途が限定されていないタイプのローンです。借り入れは1回きりで追加の借り入れをしたい場合は再度申し込み・審査が必要ですが、金利はカードローンよりも低い傾向があります。一方で、審査は比較的時間を要する傾向があるため、計画的に手続きを進めましょう。
フリーローンとカードローンの違いについては下の関連記事で詳しく解説しています。あわせてご覧ください。
フリーローンとは?カードローンとの違いや審査・金利・返済方法を解説
クレジットカードのキャッシング
クレジットカードには買い物などの支払いに利用するショッピング機能と、お金を借り入れるキャッシング機能の2つの機能があります。キャッシング機能を利用すると、利用可能枠(限度額)の範囲内で現金を借り入れできます。最短即日で借り入れでき、借り入れた資金の用途も限定されていないため、すぐにお金が必要なときに便利です。
ただし、キャッシング機能を利用すると、利用した分、ショッピング機能の利用可能枠(限度額)が減ってしまいます。また、キャッシング機能が付帯していない場合は、キャッシングの申し込みや審査の手間がかかる点に注意が必要です。
キャッシングとは?カードローンとの違いや仕組み・審査・返済方法を解説
医療費の支払方法を選ぶ際は、「借りやすさ」だけでなく、「返済しやすさ」も重視することが大切です。カードローンは急な出費に対応しやすく、フリーローンは比較的低金利で計画的な借り入れに向いています。クレジットカードのキャッシングは迅速に利用できる一方、利用枠や金利には注意が必要です。また、高額療養費制度など公的支援も活用し、借入額をできるだけ抑えながら、家計に無理のない方法を選びましょう。
- 1級ファイナンシャル・プランニング技能士、CFP(R)
- 齋藤彩
まとめ:金利や借入上限額などを比較して自分に合ったローンを選ぼう
医療ローンを活用すれば高額な医療費負担を一括で支払うのを避けられます。月々の費用負担が抑えられるため、治療選択の幅が増えるでしょう。
医療ローンには銀行系医療ローンと信販系医療ローンがあり、手続きの流れや審査にかかる時間、金利相場が異なります。医療費を支払う方法にはカードローンやフリーローン、クレジットカードのキャッシングなどもあるため、いつ、どれくらいの金額が必要なのかなどを踏まえて、自分に合った方法を選択しましょう。
| 資金使途 | 借入回数 | 審査時間の目安 | |
|---|---|---|---|
| 銀行系医療ローン | 医療費全般 | 一度の契約につき1回のみ | 数日~2週間 |
| 信販系医療ローン | 医療費全般 | 一度の契約につき1回のみ | 数時間~数日 |
| カードローン | 自由 | 利用可能枠(限度額)の範囲で何度でも借入可能 | 最短即日 |
| フリーローン | 自由 | 一度の契約につき1回のみ | 数日~数週間 |
| クレジットカードのキャッシング | 自由 | 利用可能枠(限度額)の範囲で何度でも借入可能 | 最短即日 |
JCB CARD LOAN FAITH(カードローン専用カード)
医療費の支払方法は、必要な金額や資金が必要なタイミング、返済期間によって適した選択肢が異なります。審査の早さだけで判断するのではなく、金利や総返済額、利用条件も比較することが大切です。また、高額療養費制度など公的支援を活用することで借入額を抑えられる場合もあります。家計への負担を見据え、無理なく返済できる方法を選択しましょう。
- 1級ファイナンシャル・プランニング技能士、CFP(R)
- 齋藤彩
よくある質問
-
医療ローンは誰でも利用できますか?
-
医療ローンは誰でも利用できるわけではありません。「18歳以上」「安定した収入がある」「信用情報に問題がない」など、一定の利用条件が定められています。利用条件は金融機関によって異なるため、利用条件を確認したうえで申し込みましょう。
-
医療ローンの審査に落ちてしまう原因は?
-
ローン審査に落ちてしまっても原因は教えてもらえません。原因を自分で考えて対応しましょう。
審査に落ちる原因には以下のようなものが考えられます。- 収入に対して借入金額が多い
- 他社からの借り入れが多い
- 滞納歴がある
-
医療ローンに頭金は必要ですか?
-
基本的に医療ローンに頭金は必要ありませんが、金融機関に確認しましょう。
頭金が多いほど借入金額が減り、審査に通りやすくなります。返済負担を減らすためにも、頭金と返済額のバランスを考えて、生活を圧迫しない程度に頭金を入れておくのも一つの方法です。 -
医療ローンに落ちたらどうすればいい?
-
医療ローンの審査に落ちてしまったら、申込内容や信用情報に問題がないか確認しましょう。申込内容にミスがあれば修正して申し込む、信用情報に問題がある場合は、返済の実績を作ってから申し込むなど、状況を改善してから申し込んでみましょう。
借り入れたい日が決まっており、状況改善が間に合わない場合は、カードローンやフリーローンなど、その他の借入方法の検討も一案です。 -
医療費がすぐに必要だけど医療ローンで間に合う?
-
信販系医療ローンなら数時間~数日程度で融資可能です。ただし、信販系医療ローンは病院と提携しているローンからしか選べず、自由度が低いというデメリットがあります。
融資の早さと自由度を優先するなら、カードローンも選択肢の一つです。カードローンFAITHなら最短即日融資が可能で医療費以外にも活用できます。
医療ローンに関するよくある質問を5つ紹介します。疑問を解消して、ローンを利用するか検討しましょう。
「ちょっと借り」にも「借り換え・おまとめ」にも最適!
JCBのローン専用カード「FAITH」
金利最大でも12.50%と
低金利(JCB比)
ご利用限度額最大900万円
- 【監修者】
-
氏名:齋藤彩(さいとう あや)
資格:1級ファイナンシャル・プランニング技能士、CFP(R)独立系FPとして資産運用や保険提案、ローン、住宅購入などの個人向け相談業務を中心に、中小企業への企業型確定拠出年金(DC)導入支援も行う。また、お金の知識をわかりやすく伝えるため、金融メディアへの執筆・監修活動もしている。
関連記事を見る


医療ローンを利用する際は、金利だけでなく、審査条件や返済期間、契約内容まで確認することが重要です。特に返済期間が長くなるほど利息負担は大きくなるため、毎月の返済額と総返済額の両方を比較して判断しましょう。また、転院時の取り扱いや繰上返済の可否など、契約条件も事前に確認し、資金の必要性や返済計画を踏まえ、自分に合った借入方法を選びましょう。