法人カードの基本をおさえる
個人事業主の確定申告はいくらから?初めての人向けにやり方を解説
更新日:2026年9月29日
個人事業主として収入を得ている場合、年間の所得が一定額を超えると確定申告が必要になります。確定申告とは、1年間の収入や経費をもとに所得と税額を算出し、税務署に報告する手続きのことです。
初めて確定申告をする方にとっては、必要な書類や手続きが多く、何から始めればよいのか不安に感じるかもしれません。確定申告に必要な準備と流れ、必要書類を理解し、期限までに正しく申告を行いましょう。
この記事でわかること
- 個人事業主に確定申告が必要かどうかは、売り上げではなく所得によって決定する
- 「青色申告」をすることで控除が受けられ、税金の負担を軽減できる
- 帳簿付け、確定申告のための作業を軽減する手段のひとつに法人カードがある
目次
- 確定申告とは?個人事業主に必要な理由
- 個人事業主・自営業者で確定申告が必要な人
- 個人事業主・自営業者で確定申告が不要な人
- 「副業をする会社員」の確定申告が必要な条件
- 確定申告のやり方[4つのステップ]
- 確定申告をしないとどうなるのか
- 確定申告の期限はいつ?
- 個人事業主が知っておきたい青色申告と白色申告の違い
- 個人事業主が青色申告をするメリット
- 白色申告から青色申告に変更する方法
- 確定申告の前にやっておくこと
- 個人事業主が確定申告をする具体的な流れ
- 個人事業主の確定申告における必要書類
- 個人事業主の確定申告の書類作成方法
- 個人事業主の確定申告書の提出方法
- 確定申告書などの保管ルール・期限
- 確定申告を間違えてしまったらどうする?
- 個人事業主が経費にできるもの・できないもの
- 帳簿付け・経理作業を効率化するなら法人カードが便利!
- 個人事業主・フリーランス向け!開業前でも申し込める「JCB Biz ONE」
- よくある質問
- 記載の内容は2026年9月時点のものです。
確定申告とは?個人事業主に必要な理由
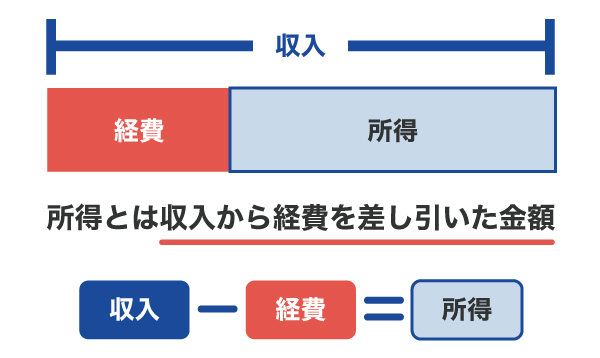
確定申告とは、1月1日から12月31日までの1年間に生じた所得と、それに対する所得税を計算し、申告する手続きのことです。ここでいう所得とは、収入から経費(収入を得るために使用した費用)を差し引いた金額を指します。確定申告を行うことで、納付すべき所得税額が確定する仕組みです。
確定申告には、所得税や予定納税額の過不足を調整し、適正な税額を確定させる目的があります。
個人事業主・自営業者で確定申告が必要な人
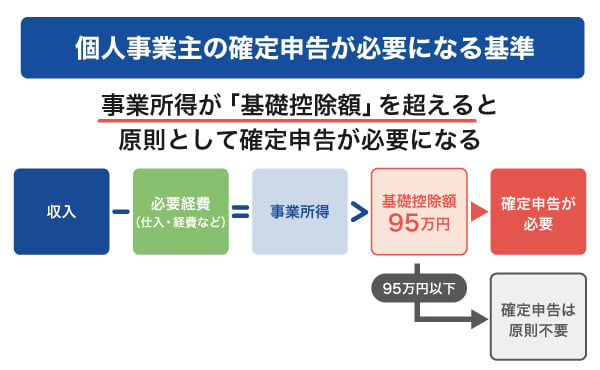
事業所得が95万円を超えた個人事業主は、確定申告が必要です。
「95万円」は基礎控除額です。基礎控除とは、確定申告や年末調整において所得税額の計算をする場合に、総所得金額などから差し引くことができる所得控除を指します。事業所得とは、総収入金額から必要経費を差し引いた金額のことであり、売り上げではありません。
なお基礎控除の金額は所得によって異なり、合計所得が増えるほど、基礎控除額が減る仕組みです。
- 記載の内容は2026年9月時点のものです。
控除を受けるには確定申告が必要になる
所得控除にはさまざまな種類があります。所得控除とは、納税者の事情を考慮して、公平な税負担を図る制度です。
たとえば次のような所得控除を受けるためには、確定申告で手続きをしなければなりません。
| 所得控除の種類 (一例) | 控除を受けるための条件など |
|---|---|
| 社会保険料控除 | 国民年金・国民健康保険などの保険料を支払った |
| ふるさと納税 (寄附金控除) | ワンストップ特例制度を利用していない 年間6自治体以上に寄附をした |
| 医療費控除 | 1年間の医療費が10万円を超えた |
| iDeCoの控除 (小規模企業共済等掛金控除) | iDeCoの掛金を支払った |
| 雑損控除 | 災害・盗難などで資産に損失が生じた |
- 総所得金額などが200万円未満の場合は、その5%の金額
これら以外にも所得控除があります。
また、「税額控除」である、住宅ローン減税(住宅借入金等特別控除)も、個人事業主の場合は毎年確定申告で手続きを行う必要があります。
個人事業主・自営業者で確定申告が不要な人
事業所得が95万円以下であれば、所得税が発生しないため確定申告は不要です。
個人事業主には、事業所得132万円以下の場合に基礎控除95万円が適用されます。たとえば事業所得130万円の人は、基礎控除だけで見ると基礎控除95万円を差し引いた35万円に所得税がかかる計算になりますが、事業所得が95万円以下であれば課税所得が0円になり、所得税は発生しません。
確定申告が不要でもしておいたほうがよい理由
所得金額から見て「確定申告が不要な人」であっても、確定申告をしたほうがよいケースがあります。
確定申告をしなかった場合、住民税と国民健康保険税について別途、自治体の役場に申告する必要があるためです。なお、住民税の申告をすることで、国民健康保険税の算定に必要な所得情報も同時に申告でき、別々に手続きを行う必要がない場合もあります。
また、「控除を受けるには確定申告が必要になる」で解説したように、該当する控除がある場合は確定申告を行いましょう。
「副業をする会社員」の確定申告が必要な条件
企業に勤めている会社員(給与所得者)が副業として個人事業を行っている場合、給与所得以外の所得の合計が年間20万円を超えると確定申告が必要になります。ここでいう「所得」とは、副業の売り上げから、必要経費を差し引いた金額のことです。
ただし、確定申告が不要であっても、住民税の申告は別途必要な場合があります。これは、勤務先の年末調整では会社員としての働いた分しか処理されていないためです。
住民税の申告は、自治体の役場の窓口で手続きを行うことができるため、忘れないように手続きをしましょう。
また、医療費控除やふるさと納税(ワンストップ特例制度を利用しない場合)など、各種控除を受けたい場合は、年末調整をしており、副業の所得が20万円以下でも確定申告をしましょう。
副業すると確定申告が必要?必要なケースや確定申告の種類、やり方を解説
確定申告のやり方[4つのステップ]
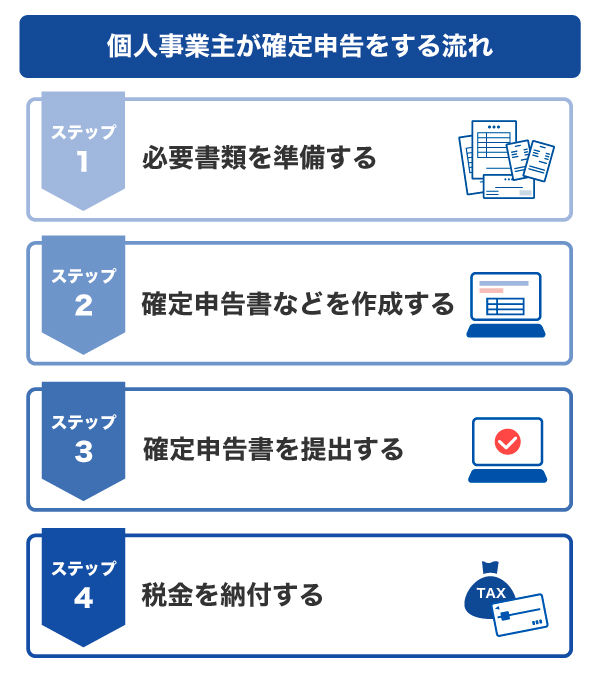
個人事業主の確定申告は、次のような手順で行います。
確定申告の手順
- 必要書類を準備する
- 確定申告書などを作成する
- 確定申告書を提出する
- 税金を納付する
各手順の詳細は、こちらの章で解説しています。
確定申告をしないとどうなるのか
確定申告を期限内に行わなかった場合、「加算税」や「延滞税」といった追加の税金が発生する場合があります。
加算税は、申告をしなかった場合や遅れた場合に課されるものです。税務署による調査がされる前と後で、加算される税金の割合が異なります。
確定申告をしないと経済的な負担が増えるため、申告・納税は期限内に済ませましょう。
確定申告の期限はいつ?
確定申告は、毎年2月16日から3月15日までの間に行う必要があります。ただし、3月15日が土・日・祝と重なる場合は、翌平日が申告期限となります。
税金の納付期限
確定申告後、「所得税」「消費税」の納付をしなければならない場合があります。納付期限は次の通りです。
- 所得税:法定納期限は3月15日、振替日は4月中旬〜下旬ごろ
- 消費税:法定納期限は3月31日、振替日は4月中旬~下旬ごろ
口座振替以外は、法定納期限までに納付しましょう。
「預貯金口座振替依頼書兼納付書送付依頼書(振替依頼書)」を税務署に提出することで、振替納税を行うことができます。ただし、口座の残高不足には注意しましょう。
期限までに納付できなかった場合、納期限の翌日から延滞税がかかるため、納付をし忘れないことが大切です。
個人事業主が知っておきたい青色申告と白色申告の違い
確定申告には、「青色申告」と「白色申告」の2種類があります。青色申告と白色申告の違いは、大きく分けて、申請手続きの必要性、帳簿の付け方、特別控除の3つで、次のような特徴をもちます。
| 青色申告 | 白色申告 | |
|---|---|---|
| 手続きの必要性 | 必要 | 不要 |
| 帳簿の付け方 | 複式簿記(※) | 単式簿記 |
| 特別控除 | あり | なし |
- 10万円の控除を受ける場合は、単式簿記などの簡易的な記帳でも可能。
ここからはそれぞれの違いの詳細を見ていきましょう。
手続きの必要性
青色申告をするためには、事前に「青色申告承認申請書」を提出する必要があります。白色申告の場合は書類などの提出が不要で、何も手続きをしない場合は白色申告での確定申告となります。
また、白色申告から青色申告への変更は可能です。
帳簿の付け方
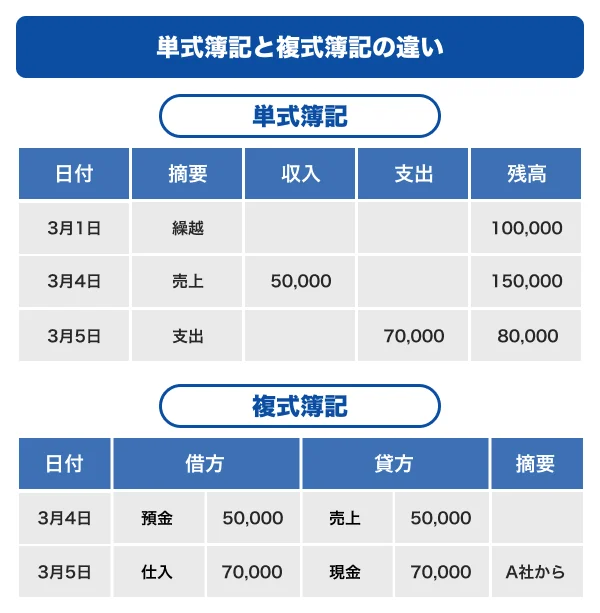
帳簿の付け方の違いとしては、青色申告は主に「複式簿記」、白色申告は「単式簿記」で行うことです。
複式簿記とは、取引の内容を借方・貸方に分けて記録する方法で、資金の出入りを正確に把握できます。単式簿記は、収入と支出のみ記録する方法で、複式簿記と比較し簡易的な方法です。
特別控除
青色申告には、白色申告にはない特別控除が存在します。特別控除とは、所得金額から一定額を控除されるもので、控除を受けることで税負担を軽減できます。
白色申告にはないメリットであり、税負担を軽減したい個人事業主は青色申告を選択するのがおすすめです。
個人事業主が青色申告をするメリット
個人事業主の確定申告では、青色申告と白色申告のいずれかを選択できます。青色申告は帳簿付けが複雑ですが、次のようなメリットを得られます。
青色申告特別控除が受けられる
青色申告をすると、一定の要件を満たすことで最大65万円の特別控除を受けられます。白色申告にはこの制度がないため、所得を抑えられる点では、青色申告の大きなメリットといえます。
たとえば事業所得が200万円の場合、65万円控除後の課税所得は135万円です。控除がない場合と比較して、所得税の負担軽減につながることがメリットです。
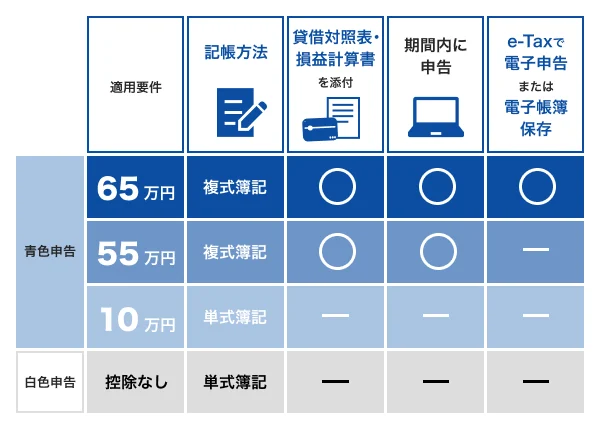
青色申告で最大65万円の控除を受けるためには、「複式簿記での記帳」「貸借対照表・損益計算書を添付」「e-Taxでの電子申告」を行い、期間内に申告するという要件を満たす必要があります。会計ソフトを利用すれば、簿記の知識がなくても複式簿記での記帳ができ、e-Taxと組み合わせることで最大65万円の控除を受けやすくなります。
さらに法人カードを自動連携しておけば、カードの利用明細が自動で取り込まれるため、日々の記帳の手間を抑えながら期限内の申告を目指せるでしょう。
令和8年度の税制改正により、令和9年分から控除が最大75万円に引き上げられます。詳しくは国税庁のサイトなどで最新情報を確認してください。
減価償却の特例が受けられる
青色申告をしている個人事業主は、「少額減価償却資産の特例」を受けることができます。少額減価償却資産の特例とは、取得価額40万円未満(※1)の減価償却資産を購入した際に、購入した年に全額を一括で経費にできる特例のことです。
本来、10万円以上の資産は固定資産として計上し、物品に応じた年数で減価償却をしなければなりません。この特例を利用することで経費の一括計上が可能となり、課税所得が減ることから、税金の負担を軽減しやすくなります。
- 1 記載の内容は2026年9月時点の情報です。
減価償却とは?仕組みやメリット、計算・仕訳方法をわかりやすく解説
赤字の繰り越しが可能
青色申告では、事業所得が赤字になった場合、翌年以降3年間にわたって損失を繰り越すことができます。これを「純損失の繰越控除」といいます。白色申告の場合は、このような損失の繰り越しができません。
その年に利益が出なかったとしても、将来の黒字と相殺することで税金の負担を軽減する効果が期待できます。開業初年度や売り上げが安定しない時期に赤字が出やすい個人事業主にとって、有効な制度といえるでしょう。
なお、純損失の繰越控除を受けるためには、赤字の年も確定申告を行う必要があります。
家族(専従者)への給与が経費にできる
家族とともに働く場合、家族に支払った給与を全額経費として計上できることも、青色申告の大きなメリットです。対象となるのは、青色事業専従者となる、次の要件をすべて満たす配偶者、親族です。
- 青色申告をしている本人と生計を同一にする配偶者またはその他の親族であること
- その年の12月31日現在で15歳以上であること
- その年を通じて6ヵ月を超える期間、その事業に専ら従事していること
一定の条件を満たしたうえで、事前に「青色事業専従者給与に関する届出書」を税務署へ提出すれば、実際に支払った金額の全額を必要経費として認められます。
一方、白色申告では給与を経費にできる金額に上限があり、配偶者は年間86万円、その他の親族は1人につき年間50万円までとなっています。そのため、家族と協力して事業を行う場合には、青色申告のほうが節税効果が大きくなる可能性があります。
白色申告から青色申告に変更する方法
白色申告から青色申告に変更するには、「青色申告承認申請書」を税務署に提出する必要があります。書類は、一度提出をするだけで、次回以降も青色申告で確定申告が可能です。
「青色申告承認申請書」の提出期限は、青色申告に変更したい年の3月15日までです。たとえば、2027年分から青色申告をしたい場合は、2027年3月15日(月)までに提出しましょう。
提出方法は、次の3つです。
- 管轄の税務署窓口(窓口で紙をもらう)
- 管轄の税務署へ郵送
- e-Taxでの提出
「青色申告承認申請書」は、国税庁のウェブサイトからダウンロードできます。郵送する場合は印刷し、管轄の税務署へ郵送しましょう。
期限を過ぎてしまった場合は翌年分からの適用となるため、青色申告への変更を検討しているのであれば、早めに手続きすることをおすすめします。
確定申告の前にやっておくこと
まずは、確定申告をする前にやっておくことを解説します。
確定申告は、毎年2月16日から3月15日(土・日・祝の場合は翌平日)までに行う必要がありますが、ここで紹介する準備は、2月16日を迎えるまでにできることです。スムーズに確定申告を行うためには、2月16日までにやっておくのがおすすめです。
青色申告・白色申告のどちらで確定申告をするか決める
まずは、青色申告と白色申告、どちらの方法で確定申告をするか決めましょう。最初に決めておくべき理由としては、次の2つがあります。
- 青色申告の場合は「青色申告承認申請書」を提出しなければならないため
- 会計ソフトを使った帳簿付け、確定申告をする場合は、確定申告の方法にあったソフトを使用するため(会計ソフトの初期設定やプランに関わる)
青色申告をする場合は、「白色申告から青色申告に変更する方法」で解説したように、その年の3月15日までに「青色申告承認申請書」を提出する必要があります。
たとえば2026年4月に開業をした人の場合は、開業から2ヵ月以内に「青色申告承認申請書」を提出すれば、2026年分は青色申告で確定申告が可能です。2ヵ月を過ぎてしまった場合、3月15日も過ぎているため、2026年分の確定申告は、白色申告で行うことになります。
| 申請書の提出時期 | 2026年分 | 2027年分以降 |
|---|---|---|
| 開業から2ヵ月以内 (例:4月開業→6月末まで) | 青色申告○ | 青色申告○ |
| 2ヵ月を過ぎた場合 (〜2027年3月15日(月)までに提出) | 白色申告のみ | 青色申告○ |
2027年3月15日(月)までに「青色申告承認申請書」を税務署に提出すれば、2027年以降の確定申告は、青色申告で行うことができます。
1年間の帳簿付けを行う
確定申告は、その年の1月1日から12月31日までに生じた所得と、所得税を計算し申告をします。所得の把握、所得税の計算をするために必要なのが、この日々の帳簿付けです。
帳簿付けとは、日々の収入や支出を帳簿に記録していく作業を指します。「確定申告の前にまとめて整理すればよい」と考える方もいるかもしれませんが、後からまとめて記録しようとすると、内容を思い出せなかったり、領収証書が見当たらなかったりと、正確な申告ができなくなる可能性があります。
確定申告をスムーズに進めるためにも、日々こまめに帳簿付けを行う習慣を付けておくことが重要です。
帳簿付けの方法としては主に、会計ソフト、表計算ソフト、手書きの帳簿があります。帳簿付けは、確定申告の準備にあたり特に負担に感じやすい作業のひとつです。お金の動きがあるたびに行う、1ヵ月に1回帳簿付けをするなどしておくほうが、負担を抑えやすいでしょう。
帳簿付けで会計ソフトを使用するメリットは、法人カードと自動連携することで、カードの利用明細が自動的に会計ソフトと入力されることです。これにより、手動による仕訳が不要になります。
領収証書・レシートなどを保管する
確定申告では、経費として計上した支出の証拠として、領収証書などの保管が必要です。領収証書以外にも、レシートも必要書類として認められる場合があります。
領収証書やレシートの保管期間は、青色申告の場合は原則7年間(前々年分の事業所得・不動産所得が300万円以下の場合は5年間)、白色申告の場合は5年間と定められています。領収証書やレシートは、税務調査が入った際に経費の正当性を証明する重要な書類であるため、捨てずに保管しておくことが大切です。
なお、2024年1月以降、電子取引(メールやクラウドサービスで受け取った請求書・領収証書など)については、電子データのまま保存することが義務化されています。なお、紙で受け取ったものは、紙のまま保存することができます。
経費にしたい支払いの領収証書がないときはどうする?
自動販売機の利用や個人間の取引など、領収証書が発行されない支払いもあります。このような場合、次の方法で記録を残しておきましょう。
- 出金伝票を作成する
- 業務日報に記載する
- 現金出納帳に記載する
いずれの方法でも、支払日や支払金額、使用目的、支払事由などの情報がわかるようにしておくことが重要です。
また、領収証書が発行されていたにもかかわらず紛失してしまった場合は、再発行を依頼するか、クレジットカード払いであればレシートや明細などの他の書類で代用する方法で対応します。
これから確定申告をするなら、自分がいつ、どこで、どれくらい使ったのかが分かる領収証書などの資料を集めておくことです。さらに何が経費になり、ならないのか。経費になる割合はどれくらいなのかなど、あらかじめ確認しておくと安心です。帳簿付けではお金の流れをしっかりと確認できるように整理しておきましょう。

- CFP認定者・一級ファイナンシャル・プランニング技能士
- 監修者 飯田 道子
【個人事業主向け】領収書の書き方・もらい方。保管期間や保管方法も解説
個人事業主が確定申告をする具体的な流れ
ここでは、個人事業主が会計ソフトなどを活用して確定申告を行う場合の流れを紹介します。「確定申告の前にやっておくこと」を行ったうえで、確定申告の手続きに進みましょう。
STEP1. 必要書類を準備する
確定申告に必要な主な書類は、次の通りです。
- マイナンバーカードまたは通知カード
- 本人確認書類
- 源泉徴収票(給与の支払いを受けた人)
- 各種控除証明書
- 口座情報(所得税の還付がある場合)
- 1年分の帳簿
- 確定申告書(第一表/第二表)
- 青色申告決算書(青色申告の場合)
- 収支内訳書(白色申告の場合)
会計ソフトや確定申告書等作成コーナーを使って確定申告をする場合、「確定申告書(第一表/第二表)」「青色申告決算書(青色申告の場合)」「収支内訳書(白色申告の場合)」を紙で準備する必要はありません。会計ソフトなどに入力をすることで、これらに数値が入力された状態で書類が作成されるためです。
会計ソフトと法人カードを自動連携することで、カードの利用明細が自動的に会計ソフトに記録され、より確定申告のための作業がスムーズになります。
STEP2. 確定申告書などを作成する
各書類が準備できたら、確定申告書の作成に進みます。確定申告書を作成するにあたって、1月1日から12月31日までの帳簿付けがすべて完了していることが前提です。
書類や口座残高などと照らし合わせて、入力漏れ、重複がないかを十分確認したうえで、確定申告書の作成に進みましょう。
確定申告書などの書類を作成する方法としては、次の4つの方法があります。
- 会計ソフト・確定申告ソフトで作成する
- 確定申告書等作成コーナーで作成する
- 手書きで作成する
- 税理士に依頼する
正しく申告できれば、どの方法で行っても問題ありません。
会計ソフトでは、日々の帳簿付けから確定申告書などの作成、e-Taxでの提出までの一連の作業ができるものもあり、帳簿付けに不慣れな方にとっておすすめです。
STEP3. 確定申告書を提出する
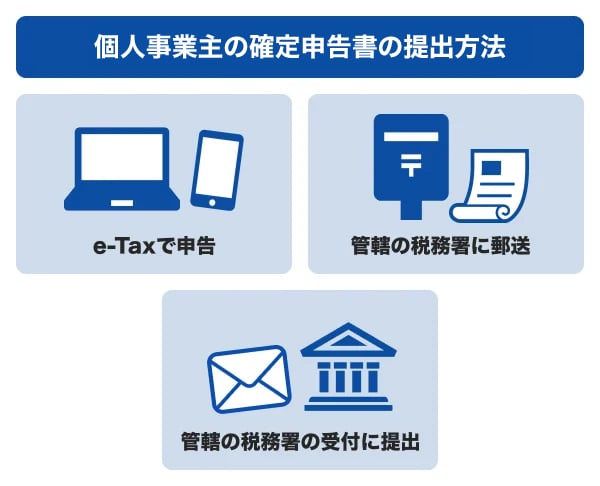
確定申告書を作成したら、管轄の税務署に提出します。提出の方法としては、次の3種類があります。
- e-Taxで申告する
- 管轄の税務署に郵送する
- 管轄の税務署の受付に提出する
提出方法によって、マイナンバーや本人確認書類などの必要書類が異なります。
STEP4. 税金を納付する
確定申告後、「所得税(申告所得税及び復興特別所得税)」「消費税(消費税及び地方消費税)」の納付をしなければならない場合があります。納付期限は、次の通りです。
- 所得税:法定納期限は3月15日、振替日は4月中旬〜下旬ごろ
- 消費税:法定納期限は3月31日、振替日は4月中旬~下旬ごろ
「振替納税」を利用することで、納付の期限が1ヵ月程度後ろ倒しになります。
振替納税を利用するには、「預貯金口座振替依頼書兼納付書送付依頼書(振替依頼書)」をオンライン(e-Tax)または書面で所轄の税務署へ提出しなければなりません。なお、一度書類を提出すれば、翌年以降の提出は不要です。
所得などによっては、お金が戻ってくる「還付」を受けられる場合もあります。
個人事業主の確定申告における必要書類
青色申告と白色申告では、必要書類が異なります。共通して必要な書類は次の通りです。
- マイナンバーカードまたは通知カード
- 本人確認書類
- 源泉徴収票(給与の支払いを受けた人)
- 各種控除証明書
- 口座情報(所得税の還付がある場合)
- 1年分の帳簿
- 確定申告書(第一表/第二表)
また、確定申告の際に社会保険料控除や医療費控除などの各種控除を受けることができます。控除を受けるためには、書類やハガキなどを見ながら金額などの入力を行います。
青色申告の必要書類
青色申告で必要な書類は次の通りです。
- 確定申告書(第一表/第二表)
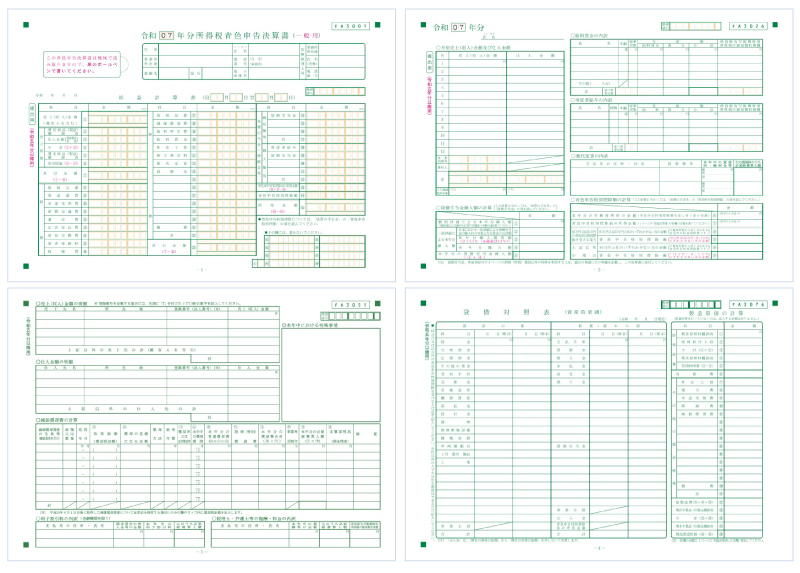
- 青色申告決算書
青色申告・白色申告どちらも共通して、確定申告書(第一表/第二表)を使用します。
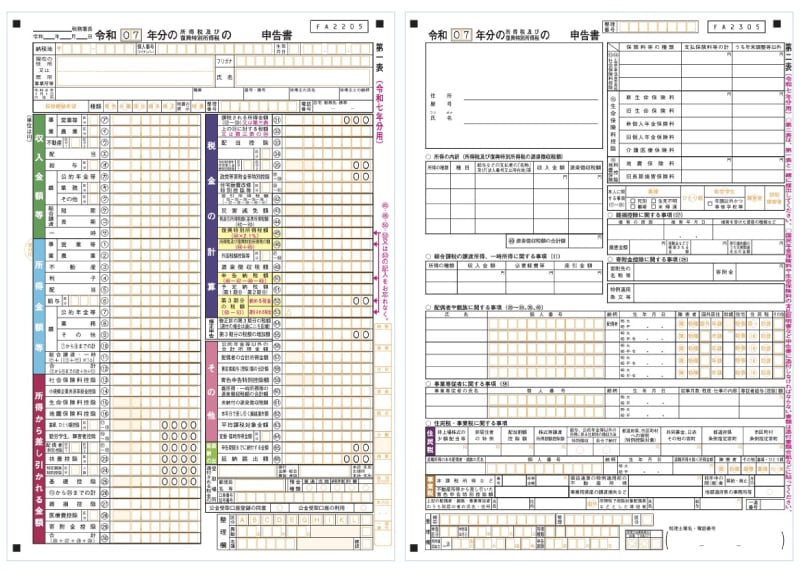
出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)
青色申告の場合のみ必要な書類としては「青色申告決算書」があります。
出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)
これらの書類を会計ソフトや確定申告書等作成コーナーで作成する場合、数字が未記入のこの書類を、別途紙で用意しておく必要はありません。必要な情報を入力することで自動的に確定申告書、青色申告決算書が作成されるためです。
手書きで作成する場合は、未記入の確定申告書や青色申告決算書に書き込みます。国税庁のウェブサイトからダウンロードして印刷したり、税務署の窓口でもらったりして入手したものに書き込みます。
青色申告決算書は、青色申告をする個人事業主が1年間の収入や経費、利益の計算内容などをまとめて記載する書類です。「一般用」のほか、「農業所得用」「不動産所得用」「現金主義用」があるため、該当するものを選びましょう。なお、医業・歯科医業を営む場合は、一般用に付表「医師及び歯科医師用」を添えて提出します。
白色申告の必要書類
- 確定申告書(第一表/第二表)
- 収支内訳書
「確定申告書(第一表・第二表)」は、青色申告と同様に白色申告でも使用します。
「収支内訳書」は白色申告のみに必要な書類で、1年間の収入や経費、利益などの内訳を記載します。
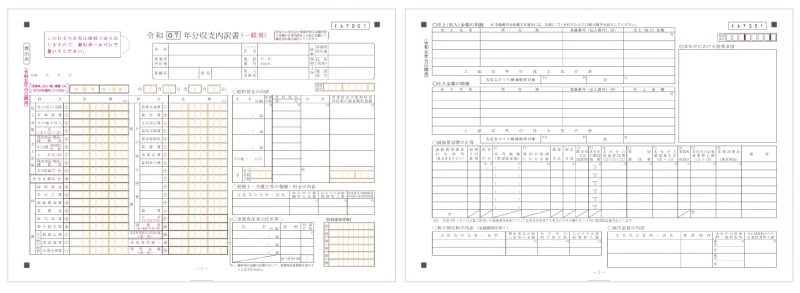
出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)
これらの書類を会計ソフトや確定申告書等作成コーナーで作成する場合、数字が未記入のこの書類を、別途紙で用意しておく必要はありません。必要な情報を入力することで自動的に確定申告書、収支内訳書が作成されるためです。
手書きで作成する場合は、未記入の確定申告書や収支内訳書に書き込みます。国税庁のウェブサイトからダウンロードして印刷したり、税務署の窓口で入手したりしたものに書き込みます。
収支内訳書は、「一般用」のほか、「医師及び歯科医師用」「農業所得用」「不動産所得用」があるため、該当するものを選びます。
各種控除に必要な書類(青色申告・白色申告共通)
確定申告の際、たとえば次のような控除が受けられます。
- 社会保険料控除(国民健康保険、国民年金など)
- 生命保険料控除(生命保険、介護医療保険、個人年金保険)
- 地震保険料控除
- 医療費控除
- 寄附金控除(ふるさと納税など)
- 小規模企業共済等掛金控除(iDeCo、小規模企業共済など)
これらの控除を受けるにあたり、自治体や保険会社、金融機関から届く書類(ハガキ)の保管が必要です。確定申告の際、書類(ハガキ)を見ながら控除を受けるための必要事項を記入するため、紛失しないように保管しておきましょう。
住宅ローン控除は「税額控除」の対象で、確定申告で手続きをすることができます。個人事業主は1年目から確定申告が必要です。
なお、年末調整が行われる会社員の場合、1年目のみ確定申告が必要です。2年目以降は年末調整で控除が受けられます。
個人事業主の確定申告の書類作成方法
個人事業主が確定申告の書類を作成する方法には、次の4つがあります。
会計ソフト・確定申告ソフトで作成する
帳簿付けに使用する会計ソフトのなかには、記帳しているデータから確定申告書を作成できるものもあります。このようなソフトを使用している場合、経費や収入などの入力が完了していれば、確定申告時期にそのデータをもとに申告書類を自動で作成できます。作成した書類はe-Taxを利用してオンラインで提出することも可能です。
会計ソフトにはパソコンにインストールするものと、クラウドサービスのものがあります。クラウドサービスの会計ソフトは、パソコン、スマートフォンのどちらからでも利用できることがメリットです。なお、多くのソフトでは月額や年額の料金が発生します。
法人カードのなかには、会計ソフトと連携できるものもあり、事業用の物品を購入したデータが自動で連携されるため、帳簿の作成も簡単に行えます。
たとえば、JCBの法人カードでは、「freee会計」や「弥生会計」など、さまざまな会計ソフトと連携できます。記帳から申告まで一元管理できるため、初めて申告を行う方は会計ソフトを利用することをおすすめします。
このような人におすすめ
- 日々の帳簿付けから確定申告までを一元管理したい
- 青色申告で最大65万円の控除を受けたい
- e-Taxで電子申告したい
- 経理作業をできるだけ効率化・自動化したい
確定申告書等作成コーナーで作成する
「確定申告書等作成コーナー」とは、国税庁が提供する無料のオンラインサービスです。パソコン、スマートフォンから利用でき、画面の案内に従って必要事項を入力するだけで確定申告書を作成することができます。
作成した申告書はそのままe-Taxで電子申告することも、印刷して郵送・窓口持参で提出することも可能です。
ただし、確定申告書等作成コーナーはあくまでも「申告書の作成」に特化したサービスであり、日々の帳簿付けには対応していない点に注意が必要です。確定申告書等作成コーナーで確定申告をする場合は、別途帳簿を作成したうえで、その内容をもとに申告書を作成する必要があります。
そのため、Excelなどの表計算ソフトを使い、日々の帳簿付けを忘れず行いましょう。
このような人におすすめ
- (仕訳の数などから見て)会計ソフトを導入するほどではないと感じている
- 無料でe-Tax申告を完結させたい
- 白色申告で収支がシンプル
- パソコン・スマートフォンで手軽に申告したい
手書きで作成する
パソコンやスマートフォン以外にも、手書きで確定申告に関する書類を作成することもできます。手書きまたはExcelなどで帳簿付けしたものを、これらの書類にボールペンなどで直接記入していくという方法です。
確定申告書などの書類は、国税庁のウェブサイトからPDFをダウンロードして印刷する、もしくは税務署の窓口で受け取ることができます。
手書きで作成した申告書は、e-Taxでの電子申告はできないため、税務署への郵送または窓口へ持参し提出します。
計算はすべて自分で行う必要があるため、計算ミスや記入ミスが起こりやすい点に注意が必要です。
このような人におすすめ
- パソコンやスマートフォンの操作が苦手
- 仕訳の数が少ない、所得がシンプルで計算が複雑ではない
- 白色申告で申告内容が少ない
税理士に依頼する
確定申告の書類作成は、税理士に依頼することも可能です。依頼方法は大きく分けて次の2つです。
- 帳簿付けは自分で行い、確定申告書の作成のみを依頼する方法
- 領収証書などの資料一式を渡し、帳簿付けから確定申告まですべてを依頼する方法
帳簿付けから確定申告まですべて依頼するほうが、費用が高くなります。具体的な費用は、売上規模や申告内容の複雑さによって異なります。
確定申告の直前(1〜3月)は税理士にとって繁忙期にあたるため、依頼・相談を希望する場合は遅くとも年内には相談しておきましょう。
このような人におすすめ
- 確定申告の内容が複雑で自分での対応が難しい
- 本業に集中したいため、経理・税務をすべて任せたい
- 不動産所得・株式譲渡など複数の所得がある
個人事業主の確定申告書の提出方法
ここでは、個人事業主が確定申告書を提出する方法を紹介します。
e-Taxで申告する
e-Taxとは、確定申告をはじめとする、国税に関する申告や納税ができるシステムです。「会計ソフト・確定申告ソフト」「確定申告書等作成コーナー」を利用した場合、e-Taxによる申告が可能です。
青色申告かつ、e-Taxで申告することによって、最大65万円の「青色申告特別控除」の要件を満たすことができます。税金の負担軽減を意識したい方は、e-Taxでの申告がおすすめです。
e-Taxで申告する場合は、マイナンバーの入力と、本人確認の電子署名をすることから、マイナンバーカードが必要です。マイナンバーカードで本人確認ができるため、運転免許証など別途本人確認書類は不要になります。
マイナンバーカードの期限が切れている場合や、2種類のパスワードがわからない場合は、事前に自治体の役場にて手続きが必要です。
管轄の税務署に郵送する
確定申告書を手書きで作成した場合や、印刷した書類を提出したい場合は、管轄の税務署へ郵送で提出することも可能です。
郵送で提出する場合は、確定申告書と青色申告決算書または収支内訳書に加え、マイナンバーカードの表・裏を印刷したものの提出も必要です。
マイナンバーカードを所有していない方は、マイナンバーの通知カードを印刷したもの、または、住民票の写しなどのマイナンバーの記載があるものと本人確認書類を印刷したものを提出します。
また、各種控除を受ける場合は、控除証明書の提出も必要です。
マイナンバーカードを印刷したものなどの各種書類は、「本人確認書類(写)添付台紙」に貼り付けて提出します。「本人確認書類(写)添付台紙」は、国税庁のウェブサイトのPDFを印刷して使用できます。
確定申告書は信書に該当するため、「郵便物(第一種郵便物)」または「信書便物」として送付する必要があります。切手代がかかる点や、メール便などは利用できない点に注意しましょう。
管轄の税務署の受付に提出する
管轄の税務署の窓口に直接持参して提出することも可能です。税務署の受付時間内であれば、職員に確認してもらいながら書類を提出できます。
受付時間外の場合は、税務署に設置された「時間外収受箱」に封筒を投函して提出できます。受付時間外では、マイナンバーカードによる原本を提出できないため、郵送での提出と同じように、「本人確認書類(写)添付台紙」に表裏のコピーを貼り付けて提出します。
確定申告書などの保管ルール・期限
確定申告書を提出したあとも、申告書や関連書類は一定期間保管しておく必要があります。保管が必要な主な書類と期限は次の通りです。
| 書類の種類 | 青色申告 | 白色申告 |
|---|---|---|
| 帳簿 (仕訳帳、総勘定元帳など) | 7年 | 収入金額や必要経費を記載した帳簿(法定帳簿):7年 業務に関して作成した上記以外の帳簿(任意帳簿):5年 |
| 確定申告書の控え(※1) | 7年 | 5年 |
| 領収証書、レシート、預金通帳・借用証など(※2) | 7年 | 5年 |
| 損益計算書、貸借対処表(青色申告のみ)、棚卸表など | 7年 | 5年 |
| 請求書、見積書、契約書、納品書など | 5年 | 5年 |
- 1 青色申告書を提出した事業年度で欠損金額(青色繰越欠損金)が生じた事業年度または青色申告書を提出しなかった事業年度で災害損失金額が生じた事業年度においては、10年間(平成30年4月1日前に開始した事業年度は9年間)
- 2 前々年分の事業所得及び不動産所得の金額が300万円以下の方は5年間
確定申告を間違えてしまったらどうする?
間違いに気付いたタイミングによって、対応方法は次のように異なります。
- 確定申告の期限内(3月15日まで)に気付いた場合
- 確定申告を過ぎてから気付いた場合
期限内に気付いた場合、3月15日までにあらためて正しい確定申告書を作成し提出しましょう。「間違えたから再度提出する」などの連絡は不要です。収める税金や還付される税金は、再提出した確定申告書に記載のある金額になります。
確定申告の期限を過ぎて気付いた場合、「税額を実際より多く申告していたとき」と「税額を実際より少なく申告していたとき」で対応方法が異なります。
多く申告していたときは、「更正の請求書」を提出し、税務署に内容が認められた場合は、納め過ぎていた税金が還付されます。
少なく申告していたときは、修正申告をして正しい税額を申告し、必要に応じて税金の納付が必要です。
誤っていると気付いたときは早めに、管轄の税務署に相談しましょう。
個人事業主が経費にできるもの・できないもの
経費にできるかどうかは、「事業の運営に関連する支出かどうか」「売り上げに関係する支出かどうか」を基準に判断します。経費にできるもの、できないものの例は次の通りです。
個人事業主が経費にできるものの例
- 仕入れにかかる費用
- 仕事に必要な消耗品
- 広告宣伝費
- 交通費(新幹線・航空機・タクシーの料金・ガソリン代など)
- 車両本体とメンテナンスにかかる費用
- 水道光熱費
- 通信費 など
個人事業主が経費にできないものの例
- 健康診断費(従業員のみ経費にできる)
- 事業とは無関係の自分自身に関する費用
- 家庭のための支払い など
家事按分の方法
家事按分とは、事業とプライベートの両方で使用する費用について、事業に使用した割合を計算し、その分だけを経費として計上する方法です。
個人事業主のなかには、賃貸物件の自宅で仕事をしている方もいるでしょう。このような方の場合、家賃の全額を経費にすることはできません。
家事按分をする際は、「1週間あたり何時間、何%を事業で使用しているか」または「自宅の面積の何%を事業で利用しているか」といった基準で、事業で使用している割合の金額分のみを家賃として経費にします。
たとえば、1週間のうち5日仕事をして1日8時間仕事をしている場合、1週間の仕事時間は40時間です。1週間の総時間168時間(24時間×7日)であるため、事業割合は「40時間÷168時間=約24%」になります。家賃が8万円なら、19,200円(約19,000円)を経費にできる計算です。
青色申告の場合は事業の使用割合が50%以下でも経費として計上できます。ただし白色申告では、事業使用割合が50%を超えていなければ家事按分できません。白色申告で事業での使用割合が50%以下の場合でも、その割合が明らかであれば、経費として認められる場合はあります。
帳簿付け・経理作業を効率化するなら法人カードが便利!
初めて確定申告をする方や、経理作業が苦手な方にとって、確定申告の前にやるべき準備の時点で負担を感じやすいでしょう。
物品の購入やサービスの支払いを法人カードで行うことで、確定申告のために必要な日々の帳簿付けの負担を軽減できます。その理由としては、法人カードと会計ソフトを自動連携することにより、法人カードで支払いをした記録が自動的に会計ソフトに入力されていくからです。領収証書やレシートを見ながら、手動で会計ソフトに打ち込んで行く作業がなくなり、経理作業の時間を軽減できます。
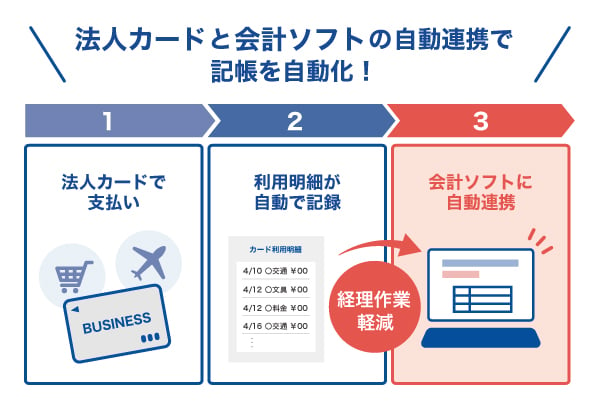
また、会計ソフトのなかにはクレジットカード以外にも、銀行口座を連携できるものもあります。日々の仕訳作業が不要になることに加え、確定申告のための準備をする時間も削減でき、精神的な負担が軽減できるでしょう。
JCBの個人事業主向け法人カード「JCB Biz ONE」と連携できる会計ソフトは、次の通りです。
- マネーフォワード クラウド会計
- FXクラウドシリーズ
- 弥生会計
- freee会計
- ソリマチ
- MoneyLook
個人事業主・フリーランス向け!開業前でも申し込める「JCB Biz ONE」
「JCB Biz ONE」は個人事業主やフリーランス向けの法人カードです。開業前の方も申し込むことが可能で、これから開業・独立を目指す方も申し込めます。
- お申し込みにあたっては所定の審査があり、お客様の状況に応じて、ご案内内容が異なる場合があります。
「JCB Biz ONE」には「一般カード」「ゴールドカード」の2種類があり、自分のビジネスに向いているほうを選択しましょう。
| カード名 カードフェイス | 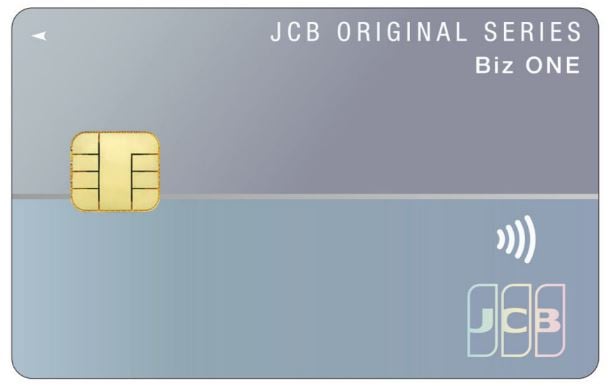 JCB Biz ONE 一般 | 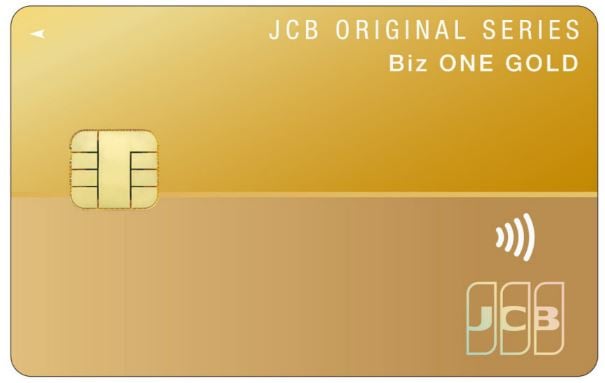 JCB Biz ONE ゴールド |
|---|---|---|
| 年会費 | 永年無料 | 5,500円(税込) 初年度無料 年間100万円(税込)以上利用で翌年度も無料 |
| 利用可能枠(限度額) (※1) | 10万~500万円 | 50万~500万円 |
| 申込対象 (※2) | 法人代表者または個人事業主(フリーランス・副業を含む) カード使用者は18歳以上の方が対象 | 法人代表者または個人事業主(フリーランス・副業を含む) カード使用者は20歳以上の方が対象 |
- 1 Biz ONEの他にJCBカード(個人用)をお持ちの場合、各カードにはそれぞれご利用可能枠の設定がありますが、同一発行会社のカードにおいて利用できる金額の合計は、カードの設定額のうちで最も高い金額の範囲内となります。一部対象とならないカードがあります。
- 2 フリーランスとは、企業と雇用関係を結ばずに案件単位で業務を請け負う方を指します。
年会費が永年無料「JCB Biz ONE 一般」
「JCB Biz ONE 一般」は、年会費が永年無料の法人カードです。
JCBの法人カードを利用することで「J-POINT」を獲得できます。「JCB Biz ONE」は一般カード、ゴールドカードともに、いつでもポイントを2倍獲得できることがメリットです。200円(税込)で1ポイントのところ2ポイント獲得できます。「JCB Biz ONE 一般」は年会費が永年無料でありながら、ポイントを2倍獲得できるため、おトクさ重視の個人事業主にとって魅力的な1枚です。「J-POINT」は最大1円分相当として利用できます。
J-POINTパートナーの店舗で利用すると最大21倍のポイントを獲得できます。
- 利用加盟店や交換商品などによりポイント付与条件や交換レートは異なる場合があります。
ポイント倍率をアップするには、事前にポイントアップ登録が必要です。詳細はJ-POINTパートナーサイトで確認ください。
「JCB Biz ONE ゴールド」と比較するとシンプルな特典ですが、「まずは1枚ビジネスカードを発行しておきたい」「コスト重視でビジネスカードを作りたい」という個人事業主にとって便利な1枚になるでしょう。
ワンランク上のサービスを利用するなら「JCB Biz ONE ゴールド」
「JCB Biz ONE ゴールド」は、通常年会費は5,500円(税込)ですが、年間100万円(税込)以上の利用で、翌年度も年会費が無料になります。毎月約8.4万円以上利用する方であれば、年会費無料で利用できます。
「JCB Biz ONE 一般」同様にポイントをいつでも2倍獲得できるおトクさに加え、空港ラウンジサービスやショッピングガード保険、そのほか、各種保険を付帯していることが特長です。
出張の機会がある方や、いざというときのために備えたい方にとって便利な法人カードです。

法人カードのメリットを徹底解説!業務を効率化できる使い方・サービスとは
よくある質問
-
個人事業主は所得がいくらから確定申告が必要ですか?
-
事業所得が95万円を超えた場合、確定申告が必要です。
95万円という金額は、所得控除の「基礎控除」の金額であり、事業所得が95万円以下であれば所得税が発生しません。
ただし、事業所得とは「売り上げ(収入)から必要経費を差し引いた金額」であり、売上金額ではない点に注意が必要です。たとえば、売り上げが200万円、必要経費が110万円であれば、事業所得は90万円となり、確定申告が不要になります。 -
個人事業主が確定申告をしなくていい年収はいくらですか?
-
確定申告が不要かどうかは「年収(売り上げ)」ではなく「事業所得(売り上げから必要経費を差し引いた金額)」で判断します。事業所得が95万円以下であれば、所得税が発生しないため確定申告は不要です。
ただし、確定申告が不要な場合でも、住民税や国民健康保険税の申告が別途必要です。また、各種控除を受けたい場合は確定申告をした方がよい場合もあります。 -
個人事業主の確定申告はどのようなことをすればいいですか?
-
個人事業主の確定申告は、大きく次の4つの流れで行います。
- 必要書類を準備する
- 確定申告書などを作成する
- 確定申告書を提出する
- 税金を納付する
-
個人事業主は確定申告をいつまでに行う必要がありますか?
-
確定申告の期間は、毎年2月16日から3月15日までです。3月15日が土・日・祝の場合は翌平日が期限となります。
期限を過ぎると延滞税などのペナルティが発生することがあるため、期限内に提出しましょう。 -
個人事業主は経費でいくらまで落とすことができますか?
-
経費に上限額は定められておらず、事業に関連する支出であれば経費として計上することができます。ただし、経費として認められるのは「事業の運営に関連する支出」「売り上げに関係する支出」に限られます。
プライベートの支出や、事業との関連性が認められない支出は経費にできないため注意が必要です。支払った金額ではなく、資金の使い道がポイントです。 -
個人事業主が確定申告をするメリットを教えてください
-
確定申告をすることで、社会保険料控除や医療費控除、iDeCoの掛金控除など、さまざまな所得控除を受けることができます。
また、青色申告を選択することで最大65万円の青色申告特別控除が受けられるほか、赤字を翌年以降3年間繰り越せる純損失の繰越控除や、家族への給与を全額経費にできるメリットもあります。
確定申告を正しく行うことで、税負担を大きく軽減できます。 -
確定申告をするうえで注意すべき点はありますか?
-
確定申告をするうえで注意すべき点は、申告期限(毎年3月15日)を守ることです。期限を過ぎると加算税や延滞税が発生し、通常よりも多くの税金を納付しなければなりません。
また、青色申告を希望する場合は、その年の3月15日までに「青色申告承認申請書」を提出しなければ翌年まで適用されないため注意が必要です。
さらに、各種控除は自動的に適用されないため、確定申告での手続きが必要です。控除証明書などの書類を事前にそろえておきましょう。
法人の本人確認書類不要!
会計ソフト等の連携可能で
J-POINTはいつでも2倍
初年度年会費無料!+条件達成で
翌年度も年会費無料
- 掲載内容は予告なく変更となる場合があります。
- 【監修者】
-
氏名:飯田 道子(いいだ みちこ)
資格:ファイナンシャル・プランナー(CFP認定者)、1級ファイナンシャル・プランニング技能士、他金融機関勤務を経て96年FP資格を取得。現在は各種相談業務やセミナー講師、執筆活動などをおこなっています。どの金融機関にも属さない独立系FPです。海外移住にも対応しており、特にカナダや韓国への移住や金融・保険情報を得意としています。
関連記事を見る


初めて確定申告をするなら、税務署に出向いて相談しましょう。わからないと放置していると延滞となりペナルティの対象になります。税務署ではどのような帳票類や書類が必要か丁寧にアドバイスしてくれます。青色申告と白色申告のどちらがよいのか悩む人も多いのですが、初めての確定申告で青色申告は難しいかもしれません。まずは白色申告をし、青色申告の方がメリットがありそうなら、翌年から青色申告に変更することを検討してください。