クレジットカードを上手に使う
海外旅行でクレジットカードが必要な理由は?安心して使えるカード選びと注意点を解説
更新日:2026年10月30日
海外旅行では、支払いのしやすさに加えて防犯面からもクレジットカードを持参するべきです。現金は一度盗まれたら盗難補償がないため取り戻すことが難しく、紛失のリスクが大きい上に、もしも持ち合わせの現金が足りなくなった場合、その場で支払いができません。レジをいったん離れることもできませんし、知らない土地で近くにあるかもわからないATMを探すのはとても大変です。
その点、クレジットカードがあれば安心です。現地での買い物で現金不足になることもありません。また、ホテル・レンタカーのデポジットに使えるほか、カードによっては海外旅行傷害保険や空港ラウンジ、紛失・盗難時のサポートなども利用できます。一方で、海外ではカードによって利用しやすさや付帯サービス、補償内容が異なるため、「どのクレジットカードを選べばよいかわからない」と悩む方も少なくありません。
この記事では、海外旅行でクレジットカードが必要な理由を「安全性」「トラブル対策」「支払いと手続き」の観点から深掘りし、失敗しない選び方や利用時の注意点についても詳しく解説します。
この記事でわかること
- 海外旅行にクレジットカードを持っていくメリット
- 海外旅行でクレジットカードを利用するときの注意点
- 海外旅行におすすめのクレジットカード
目次
充実の優待でおすすめの1枚
海外旅行でクレジットカードが必要な理由
海外旅行でクレジットカードが必要な理由として、以下の3つが挙げられます。
- 安全性:現金の持ち歩きが少なくて済む
- トラブル対策:医療費の支払いや海外旅行傷害保険に備えられる
- 支払いと手続き:ホテル・レンタカーではカード提示を求められることがある
海外ではさまざまな場面でクレジットカードが役に立ちます。クレジットカードが必要な3つの理由を、旅行前に確認しておきましょう。
【安全性】現金の持ち歩きが少なくて済むため
海外旅行で多額の現金を持ち歩くと、盗難や紛失等のトラブルが心配です。一方、クレジットカードがあれば、ホテルやレストラン、ショッピングなど多くの場面でキャッシュレス決済ができるため、必要以上の現金を持ち歩かずに済みます。
もちろん、クレジットカードも現金と同様スリや置き引き、盗難・紛失等の可能性はあります。しかし、多くのクレジットカードには紛失・盗難時のサポートや、不正利用に対する補償制度が用意されています。トラブルが起きた場合はカード会社へ連絡することで、被害を最小限に抑えられるでしょう。また、カード会社によっては、海外でカードを紛失した際に、緊急用カードの発行や現地通貨の手配などのサポートを受けられることもあります。
そのため、海外旅行では現金だけに頼るのではなく、補償やサポートが充実したクレジットカードを所持しておくと、万が一盗難被害に遭ったとしても落ち着いて対応しやすくなります。
【トラブル対策】医療費の支払いや海外旅行傷害保険に備えられるため
海外旅行中は、慣れない食事で体調を崩したり、観光中に転倒したりと、思わぬトラブルに遭遇する可能性があります。
海外の病院では、日本の公的医療保険をそのまま利用できないため、医療費はいったん全額自己負担になります。一定の要件を満たせば、帰国後に海外療養費を申請することで一部払い戻しを受けられますが、現地での支払いに備えてクレジットカードを持っておくと安心です。(※)
また、国や地域、治療内容によっては医療費が高額になり、大きな自己負担が発生する可能性もあります。こうした万が一に備えて、海外旅行傷害保険が付帯したクレジットカードを選ぶのも方法のひとつです。
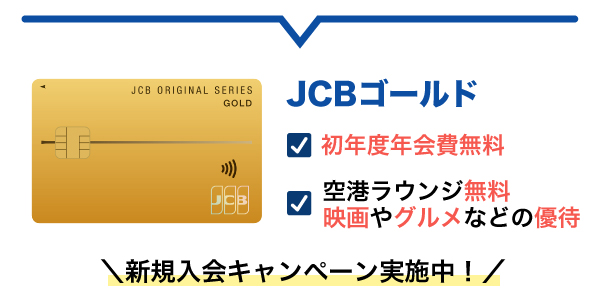
たとえば、「JCBゴールド」なら、航空券や旅行ツアー代などの所定の代金をカードで支払うことで、旅行先で突然体調を崩して病院を受診した場合や、観光中のケガで治療が必要になった場合でも、300万円まで治療費用が補償されるため、高額な医療費にも備えられます。また、病院の案内やパスポートの紛失・盗難時の相談など、日本語で利用できる海外サポートも用意されているため、言語に不安がある場合でも安心です。
- 日本でも保険が適用されない診療等は同制度でも適用されません。
【支払いと手続き】ホテル・レンタカーではカード提示を求められることがあるため
海外では、ホテルのチェックイン時やレンタカーの利用時に、宿泊料金や利用料金とは別にデポジット(保証金)を求められることがあります。現金でも問題ないケースとカードでデポジットを払うよう求められるケースがあるため、クレジットカードを提示できるようにしておく必要があります。
充実の優待でおすすめの1枚
海外旅行で失敗しないクレジットカードの選び方
海外旅行で失敗しないクレジットカードを選ぶ際は、以下の点に着目しましょう。
- 旅行先で利用しやすい国際ブランドを選ぶ
- 海外旅行傷害保険の補償内容から選ぶ
- 旅行関連サービスの充実度から選ぶ
- 海外事務手数料から選ぶ
海外旅行で利用するクレジットカードを選ぶ際は、普段利用しているカードをそのまま持っていくのではなく、海外での使いやすさや万が一のトラブルへの備えを確認して選ぶことが大切です。
具体的には、利用できる国際ブランドや補償内容、サポート体制、海外事務手数料などを比較すると、海外旅行で役立つカードを選びやすくなります。ここでは、海外旅行で使うクレジットカードの選び方や選ぶポイントを解説します。
旅行先で利用しやすい国際ブランドを選ぶ
国際ブランドとは、JCBやVisa、Mastercardなどクレジットカードの支払いシステムを持つブランドを指します。国や地域によって、利用できる国際ブランドが異なることもあるので、滞在先で利用できる国際ブランドを確認しておきましょう。
すでにクレジットカードを持っていて、新たにカードの発行を検討しているのであれば、既存のカードとは異なる国際ブランドを選ぶのがおすすめです。それにより、片方のカードが旅行先で使えなくても、もう片方のカードなら対応できる可能性があります。
たとえばJCBカードなら、世界各地の加盟店で支払いに利用できます。JCB加盟店は国内海外合わせて約7,200万店あり(※2026年3月現在)、アジアや北米、ヨーロッパ、オセアニアなど、約160の国・地域で利用可能です。ハワイ・グアム・韓国・台湾・イギリスやフランスなど、人気の観光地では、支払いはもちろん、特典や優待サービスが用意されているため、自分の旅行先で受けられる特典を事前にチェックしておきましょう。
海外の優待情報は、JCBが運営する海外旅行の情報サイト「JCB PLAZA SELECT-海外おトクナビ-」で地域別に確認できます。
「JCB PLAZA SELECT-海外おトクナビ-」はこちら
海外旅行傷害保険の補償内容から選ぶ
海外旅行先でケガや病気をしたときの治療費に備えたい方は、海外旅行傷害保険が付帯しているかを重視して選ぶのがおすすめです。
海外旅行傷害保険は多くのクレジットカードに付帯していますが、カードの種類やランクなどによって、保険金額や補償対象が異なります。特に、ランクの高いゴールドカードやプラチナカードなどは補償が充実しています。
なかには、航空機が遅延したことで発生したホテル代や食事代の補償、携行品が破損した場合などの補償を受けられるクレジットカードもあります。
クレジットカード付帯の海外旅行保険とは。補償内容・適用条件・使い方を解説
クレジットカードの保険には、「自動付帯」と「利用付帯」の2種類があります。
- 自動付帯:カード会員に自動で付帯する保険
- 利用付帯:カード会社が指定する利用条件を満たした場合に適用される保険
利用付帯の場合、たとえば海外旅行の航空券やツアー代金などを対象のクレジットカードで支払うことが、保険適用の条件になります。
保険適用の条件に大きく関わるので、持っているカードや申し込み予定のカードが、自動付帯か利用付帯かを確認しておきましょう。
旅行関連サービスの充実度から選ぶ
海外旅行を快適に楽しみたいなら、カードに付帯する旅行関連サービスの充実度にも注目しましょう。クレジットカードによって、旅行を快適に過ごすために利用できるさまざまなサービスとして、以下が挙げられます。
- 日本国内や世界の空港ラウンジ等を利用できる
- ホテルやレストランの予約や特典を受けられる
- 海外で観光情報などを案内してもらえる
- 現地での予約や問い合わせをサポートしてもらえる
海外旅行においては、フライト前後やトランジット、トランスファーにかかる時間が長くなりがちです。特にトランスファーの際は待ち時間が長く、休憩場所が非常に重要です。そんなときに、「空港ラウンジ」を利用できることはとても大きなメリットです。
たとえばJCBゴールドの場合、日本国内の主要空港とハワイ ホノルルの空港ラウンジが使えます。そして、JCBプラチナでは、「プライオリティ・パス」というサービスが付帯しており、世界各国の空港ラウンジ等が使えます。シャワーや食事、充電をしながらの休憩等、サービスの価値を感じられるでしょう。
JCBカードのサービスはほかにもさまざまあります。海外のホテルを特典つきで予約できる「JCB Premium Stay Powered by HoteLux」や、海外でのショッピングに対する優待等、ぜひチェックしてみてください。
また、サービス以外にもカード会員向けの現地サポートも魅力です。たとえばJCBカードの場合、海外の主要な観光都市には、「JCB PLAZA」が設置されています。観光情報の案内やホテル・レストランなどの予約、JCBカードの紛失・盗難時の緊急再発行などのサポートを日本語で受けられます。旅行先の現地で困ったときに相談できる窓口があることは、慣れない海外で過ごすうえで心強いでしょう。
海外事務手数料から選ぶ
海外でクレジットカードを利用すると、利用金額を日本円へ換算する際に「海外事務手数料」がかかります。手数料はカード会社によって異なるため、海外でカードを利用する機会が多い方ほど、事前に確認しておくことが大切です。
たとえば、旅行中のホテル代やレストランでの食事、お土産の購入など、さまざまな利用によって支払いが高額になると、その分海外事務手数料も大きくなります。海外への旅行や出張の機会が多い方は、海外事務手数料の金額もカード選びのポイントのひとつです。
充実の優待でおすすめの1枚
海外旅行でクレジットカードを利用するときの注意点
海外旅行でクレジットカードを利用するときの注意点として、以下が挙げられます。
- カードは2枚以上持っていく
- 保険が自動付帯か利用付帯かを確認しておく
- 保険の適用条件を確認しておく
- ご利用可能枠(限度額)の引き上げを検討する
- 海外キャッシングサービスの申し込みをする
- カード会社の連絡先をメモしておく
海外旅行においてクレジットカードは非常に便利ですが、国内利用とは異なる注意点があります。
カードは2枚以上持っていく
海外旅行中は、特定のクレジットカードが使えない場合に備えておくことが重要です。主なケースとして以下が挙げられます。
- ご利用可能枠(限度額)を超えた
- 不正利用の疑いによりカード会社が利用を停止した
- 磁気不良やICチップの不具合が発生した
- 店舗側がカードブランドに対応していない
カードを2枚以上持っていれば、1枚が上のような理由で利用できなくなっても、他のカードで対応できます。
保管時は2枚のカードを同じ財布に入れず、パスポートケースなどに分散して保管しておくと、盗難や紛失のリスクを考えると安心でしょう。
保険が自動付帯か利用付帯かを確認しておく
クレジットカードの保険には「自動付帯」と「利用付帯」という2種類の区別があります。海外旅行傷害保険が自動付帯の場合、カードを持っているだけで補償の対象となります。一方、利用付帯の場合は、カード会社が定める利用条件を満たさなければ補償を受けられません。海外旅行傷害保険が付帯しているカードは、自動付帯か利用付帯かを出発前に確認しておきましょう。
保険の適用条件を確認しておく
カード付帯の海外旅行傷害保険を利用する場合は、保険の適用条件を確認しておきましょう。カードによって条件は異なりますが、出発前に旅行代金や空港までの交通費などをカードで支払うことが条件となる場合があります。
出発後に支払っても保険の適用条件を満たせない場合があるため、旅行前に対象となる費用や支払時期を確認しておくことが重要です。
ご利用可能枠(限度額)の引き上げを検討する
海外旅行では、宿泊費やショッピングなどで普段より高額な支払いが発生する場合があります。出発前にご利用可能枠を確認し、不足しそうな場合は、旅行期間に合わせて一時的な引き上げを検討しましょう。
なお、増枠には審査が必要になる場合があるため、日数に余裕を持って申し込むことが大切です。
海外キャッシングサービスの申し込みをしておく
海外キャッシングサービスは、クレジットカードを使って海外のATMから現地通貨をキャッシングできるサービスです。現地の主要空港や駅などに設置されたATMのほか、海外提携金融機関の窓口などで利用できます。
旅行先にて、現金支払いが必要な場合はどうしてもあります。現金が足りなくなった場合に備えて、あらかじめATMがどこにあるか、どのように操作するのかを調べておくと安心です。
また、海外キャッシングサービスの利用には手続きが必要な場合があるので、出発する前にカード会社の情報を確認しておきましょう。
カード会社の連絡先をメモしておく
海外旅行中にクレジットカードを紛失した場合や、不正利用が疑われる場合は、ただちにカード会社へ連絡する必要があります。
しかし、海外では日本と異なる環境でスマートフォンが利用できないケースや、カード会社の連絡先をすぐに確認できないケースも考えられるでしょう。そのため、出発前に以下の情報を控えておくと安心です。
- カード会社の海外専用問い合わせ窓口
- カード番号以外の本人確認に必要な情報
- カード停止手続きの方法
連絡先はスマートフォンだけでなく、紙にも控えておくと、万が一スマートフォンを紛失した場合でも対応できます。
海外旅行にもおすすめ!JCBのクレジットカード
JCBカードには、海外旅行時に役立つ保険やサポートサービスが付帯したカードがあります。旅行先での買い物や支払いだけでなく、万が一のトラブルにも備えられるため、海外旅行用にも利用できるクレジットカードを探している方におすすめです。
さらに、事前にポイントアップ登録をしておけば、海外でのJCBカード利用のポイントは通常の2倍になります。なお、JCB カード Wの場合は、通常からポイント2倍であるためポイントアップ登録は必要ありません。
最高1億円の海外旅行傷害保険が付帯したJCBゴールド
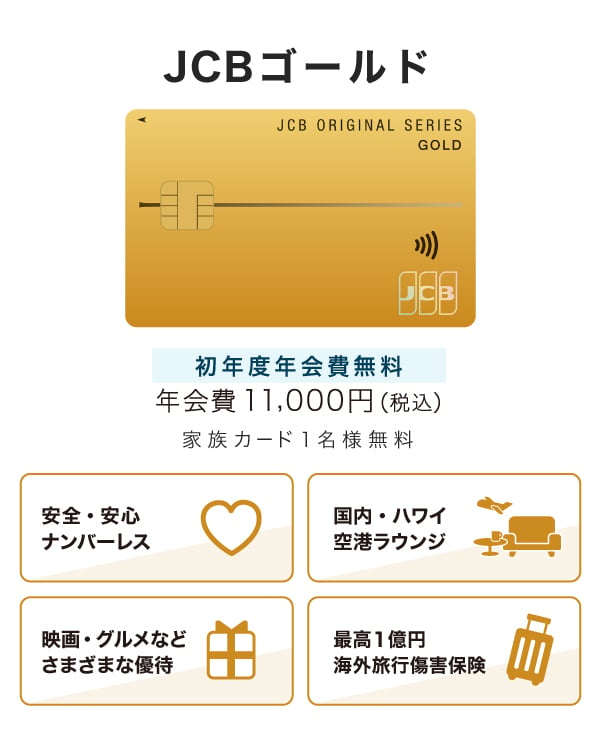
JCBゴールドは、JCBブランドの安心感・信頼感に加えてステータスの高さが魅力のゴールドカードです。
国内外の旅行傷害保険、ショッピングガード保険、JCBスマートフォン保険が付帯しており、補償内容や補償限度額が一般カードよりも充実している点が特徴です。
| 旅行傷害保険(死亡・後遺障害の場合)(※1) | 海外 | 最高1億円 |
|---|---|---|
| 国内 | 最高5,000万円 | |
| ショッピングガード保険 | 海外 | 年間最高500万円(1事故につき自己負担額3,000円) |
| 国内 | 年間最高500万円(1事故につき自己負担額3,000円) | |
| JCBスマートフォン保険 | ディスプレイ破損 年間最高50,000円(1事故につき自己負担額10,000円)(※2) |
|
- 1 保険の適用には条件があります。
詳しくは、旅行傷害保険の適用条件をご確認ください。
- 2 JCBスマートフォン保険の詳細は、下のページをご覧ください。
また、国内の主要空港、およびハワイ ホノルルの国際空港内にあるカードラウンジも利用可能で、航空機に乗る機会が多い方にも向いています。
JCBゴールドを保持していれば、一定条件を満たした方限定でワンランク上のサービスが受けられる「JCBゴールド ザ・プレミア」への招待が届きます。クレジットカードを育てて、今後さらにステータスの高いカードを持ちたい方にもおすすめです。
ゴールドカードのメリット7つを徹底解説!特典・付帯サービスも紹介
世界の空港ラウンジ等を利用できるJCBプラチナ
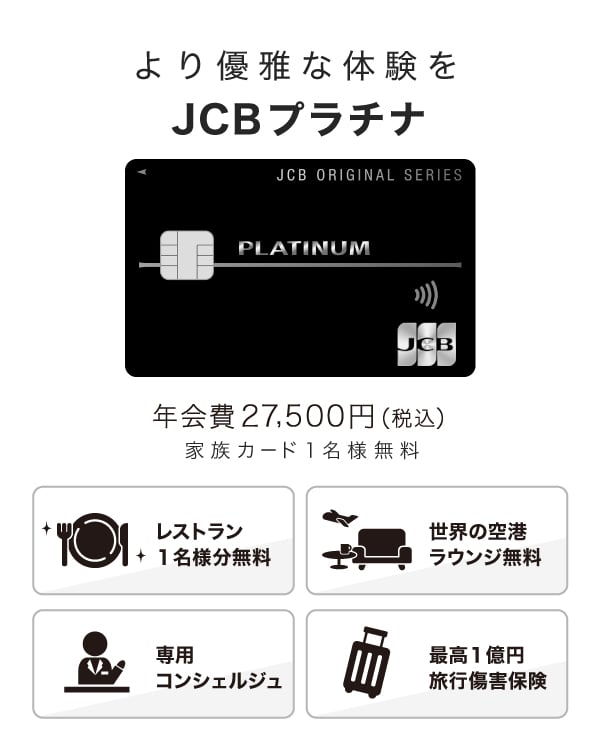
JCBプラチナは、20歳以上(学生を除く)が申し込みできる年会費27,500円(税込)のカードです。
レストランのコースメニューが1名様分無料になる「グルメ・ベネフィット」や、世界の空港ラウンジ等を利用可能な「プライオリティ・パス」、24時間・365日利用可能な「プラチナ・コンシェルジュデスク」など、プラチナカードならではのサービスが付帯しています。
- プライオリティ・パスは本会員のみの付帯です。家族会員には付帯されません。
JCBプラチナに付帯する保険については、以下の通りです。
| 旅行傷害保険(死亡・後遺障害の場合)(※1) | 海外 | 最高1億円 |
|---|---|---|
| 国内 | 最高1億円 | |
| ショッピングガード保険 | 海外 | 年間最高500万円(1事故につき自己負担額3,000円) |
| 国内 | 年間最高500万円(1事故につき自己負担額3,000円) | |
| JCBスマートフォン保険 | ディスプレイ破損 年間最高50,000円(1事故につき自己負担額10,000円)(※2) |
|
- 1 保険の適用には条件があります。
詳しくは、旅行傷害保険の適用条件をご確認ください。
- 2 JCBスマートフォン保険の詳細は、下のページをご覧ください。
JCBプラチナを利用して一定の条件を満たすと、最高クラスのサービスを受けられるブラックカード「JCBザ・クラス」の招待が届く可能性があります。将来的にブラックカードを持ちたい方は、JCBプラチナを検討してみましょう。
JCBプラチナとは?年会費や限度額、作り方から入会・審査の条件まで解説
海外でもポイント2倍!JCB カード W
JCB カード Wは、18~39歳の方が申し込みできる年会費永年無料のクレジットカードです。JCB カード Wを所有して40歳を迎えた場合でも、年会費無料のまま使用し続けられます。
JCB カード Wに付帯する保険については、以下の通りです。
| 旅行傷害保険(死亡・後遺障害の場合)(※1) | 海外 | 最高2,000万円 |
|---|---|---|
| 国内 | - | |
| ショッピングガード保険 | 海外 | 最高100万円(1事故につき自己負担額10,000円) |
| 国内 | - |
- 1 保険の適用には条件があります。
詳しくは、旅行傷害保険の適用条件をご確認ください。
JCB カード Wの魅力は、国内外問わずいつでもポイントを2倍獲得できる高いポイント還元率です。
JCBカードは、毎月のご利用合計金額200円(税込)ごとに1ポイント獲得できますが、JCB カード Wでは2倍の2ポイント獲得できます。
JCBと提携する「J-POINTパートナー」の店舗でJCB カード Wを利用してお買い物やサービスの利用をすると、さらにポイントが高還元になるため、国内での利用もおすすめです。たとえば、スターバックスやAmazon.co.jpといったサービスでポイントがたまりやすいことが特徴です。
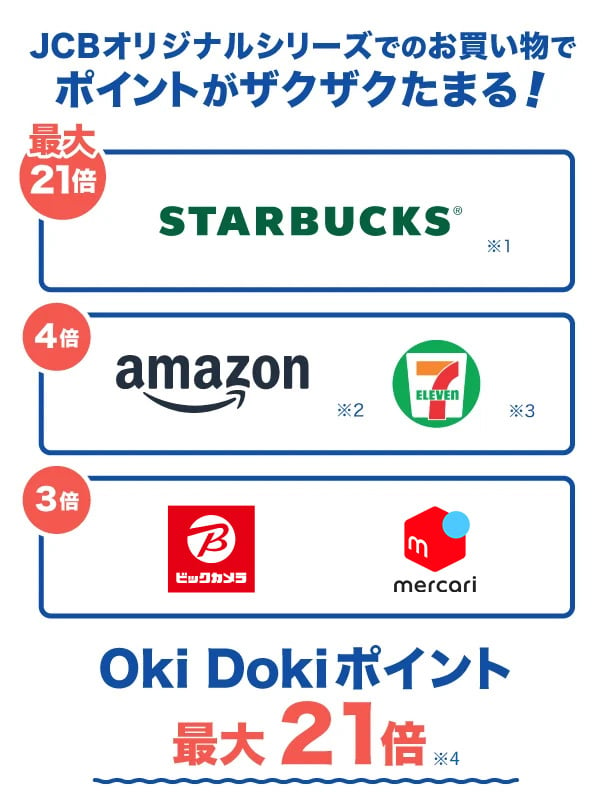
- 1 スターバックス カードへのオンライン入金・オートチャージ、Starbucks eGift 、モバイルオーダーが対象です。店舗でのご利用分・入金分はポイント倍付の対象となりません。
- 2 Amazon、Amazon.co.jpおよびそれらのロゴは、Amazon.com, Inc.またはその関連会社の商標です。
- 3 セブン‐イレブンでは、⼀部対象とならない店舗があります。法人会員の方は対象となりません。日本国内に限ります。
- 4 JCB カード Wを利用するとカード特典の+1倍が加わるため、上に記載のポイント倍率が適用されます。
- 掲載内容は予告なく変更となる場合があります。
ポイント倍率は2026年1月時点の情報です。
事前にポイントアップ登録が必要です。優待店により特典・条件等が異なるため、最新情報は下のサイトよりご確認ください。
獲得したJ-POINTは、店頭やネットショッピングでそのまま利用できるほか、提携先ポイントや航空系マイルなどに交換できます。交換先により異なりますが、1ポイントあたり最大1円分として利用できます(※)。
- 利用加盟店や交換商品によりポイント付与条件や交換レートは異なる場合があります。
よくある質問
-
海外旅行ではクレジットカードと現金、どちらがおトクですか?
-
海外旅行では、現金よりもクレジットカードを利用したほうがおトクになる場合があります。クレジットカードで支払う場合は、海外事務手数料が発生する一方、現金の場合は、日本円を現地通貨へ両替する際に手数料がかかり、帰国後に余った通貨を再度両替する場合にも手数料が発生する可能性があるためです。
また、クレジットカードなら海外での利用分もポイント還元の対象になるため、旅行中の買い物や食事などでポイントをためられる点もメリットです。手数料やポイント還元率などを比較して、自分に合った支払い方法を選びましょう。
-
学生が海外旅行するときにおすすめのカードは?
-
学生が海外旅行用のクレジットカードを選ぶ際は、以下を確認することが大切です。
- 年会費の有無
- 海外旅行傷害保険の有無
- ポイント還元率
- 海外での利用しやすさ
学生の場合、年会費や旅行中の病気やケガによる治療費が大きな負担になる可能性があるため、年会費が無料で、かつ海外旅行傷害保険が付帯したカードを選ぶと安心でしょう。また、旅行中の買い物でもポイントをためたい場合は、ポイント還元率や特典内容も比較するのがおすすめです。
たとえば、年会費が永年無料で海外旅行傷害保険も付帯するJCB カード Wは、海外旅行用のカードとして学生にぴったりです。国内・海外を問わずポイントが2倍たまるため、旅行中のカード利用でもポイントを効率よくためられます。
-
海外の空港でラウンジが使えるクレジットカードは?
-
海外の空港ラウンジを利用したい方は、ゴールド以上のランクのカードを検討しましょう。JCBゴールドなら国内の主要空港とハワイ・ホノルルの国際空港にあるカードラウンジを無料で利用できます。一方、ハワイ以外の海外の空港ラウンジ等を利用したい場合は、「プライオリティ・パス」が付帯したカードを選ぶとよいでしょう。
JCBプラチナにはプライオリティ・パスが付帯しており、世界143の国や地域にある1,900ヵ所以上の空港ラウンジなどを利用できます。搭乗前の待ち時間に、ドリンクサービスや休憩スペースなどを利用できるため、海外旅行をより快適に楽しめます。
-
海外でクレジットカードを使うと手数料がかかりますか?
-
海外でクレジットカードを使って支払いを行った場合、現地通貨を日本円に換算するときに手数料が必要です。
JCBカードは、海外の加盟店などにお客様のご利用代金を支払うなどの売上処理を行った日を換算日とし、換算日の基準レートに海外でのご利用にかかわる事務処理コスト1.60%(非課税)をプラスした換算レートを適用しています。
ハイステータスな1枚を
持ちたい方におすすめのカード
プラチナカードならではのサービスが充実
■J-POINT(JCBのポイント)と、J-POINTパートナー(優待店)について
- 事前にポイントアップ登録が必要です。優待店により特典・条件等が異なります。
- 利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
- スターバックス カードへのオンライン入金・オートチャージ、Starbucks eGift 、モバイルオーダーが対象です。店舗でのご利用分・入金分はポイント倍付の対象となりません。
- Amazon、Amazon.co.jpおよびそれらのロゴは、Amazon.com, Inc.またはその関連会社の商標です。
- 記載の内容は2026年9月現在のものです。
- 【監修者】
-
氏名:張替 愛(はりかえ あい)
資格:AFP・2級ファイナンシャル・プランニング技能士FP事務所マネセラ代表。保険や投資信託などの金融商品を販売せずに、お客様の味方となってアドバイスを行うお金の専門家。共働きや海外転勤がある家庭を中心に、年100件前後の個別相談を行う。専門分野は教育費・住宅購入・資産運用・ママのキャリアなど。コラム執筆や監修、オンライン・動画によるマネー講座などでも活躍中。2児の母でもある。
著書『~共働き800万円以下の夫婦でもハッピーライフ~プチ贅沢を楽しみながらムリなく資産を増やす』(ビジネス教育出版社)
関連記事を見る


海外旅行で使うクレジットカードは、何を重視するかによって選び方が変わります。空港ラウンジや現地サポート、ホテル優待などを重視する方は、旅行関連サービスの内容を比較するとよいでしょう。一方、海外での利用額が多い方は、海外事務手数料などのコストも重要です。
たとえばJCBカードには、海外渡航前にホテルやレストラン、オプショナルツアーなどの予約手配を電話で相談できる「JCBプラザコールセンター」があります。また、JCBゴールドなどの対象カードでは、会員制高級ホテル予約サービス「HoteLux」の有料会員資格を無料で利用できます。HoteLuxを通じて対象ホテルを予約すると、客室のアップグレードやホテルクレジットなどの優待を受けられます。
コスト面では、発行会社によって海外事務手数料が3%台のカードもありますが、JCBが発行するJCBカードは1.60%(非課税)です(2026年8月現在)。旅行先でどんなサービスがあるとうれしいか、海外でどのくらいカードを使いそうかをイメージしながら、自分に合った1枚を選んでみてください。