基礎知識
消費者金融からの借り換え先を解説!審査への対策やメリット・デメリットも紹介
更新日:2026年9月30日

消費者金融の金利は、他の借り入れサービスと比べると高めに設定されているのが一般的です。金利が高いほど、借入金額が大きいほど、大きな負担になります。そこで有効なのが「借り換え」です。現在の借入先よりも金利が低い借入先に借り換えれば、返済負担の軽減が期待できます。
ただし、借り換え先の選択や借り換え後の返済の仕方によっては、負担が変わらなかったり、負担が増えてしまったりする場合もあります。借り換えのメリット・デメリットや注意点、借り換え先の選択肢を把握して、自分が借り換えすべきかを判断しましょう。
この記事でわかること
- 消費者金融からの借り換え先
- 消費者金融から借り換えるメリット・デメリット
- 消費者金融から借り換えたほうがいいケース・借り換えないほうがいいケース
- 借り換え先の選び方
目次
今の金利負担を見直すなら、借り換えで将来の利息をしっかり抑える賢い選択を。
- 金利1.30~12.50%の低金利(JCB比)設定
- 借入限度額は最大900万円
- ウェブで申し込み完結
- 最短即日審査完了
- 借り換え・おまとめにも対応
- 手数料無料で全国15万台以上のCD・ATMを利用可能
- インターネットまたはお電話の申し込みで最短数十秒でお振り込み
JCBカードローンFAITHは金利1.30~12.50%の低金利(JCB比)
借り換えとは、金利の低い借入先に乗り換えて返済負担を軽減する方法
借り換えとは、新たな借入先から借りたお金を使って現在の借り入れを完済し、その後、新たな借入先に返済していく方法のことです。
消費者金融は、他の借り入れサービスに比べると高い金利が適用されることが多い傾向です。
金利が高めな消費者金融から、金利の低い借入先に借り換えることで、利息額が減り、返済の負担を軽減できる可能性があります。

また、借り換えローンと似ているローンに「おまとめローン」があります。借り換えは一つのローンを別のローンに移すことであり、おまとめローンは複数の借り入れを一本化するものです。
おまとめローンについては以下関連記事でより詳しく解説していますので、あわせてご覧ください。
消費者金融からの借り換え先4選
消費者金融の借り換え先として、次の4つの借り入れサービスが挙げられます。
借り換え先によってメリット・デメリットは異なります。借入れたい金額と期間をふまえて、借り換え先を選びましょう。
| 借り換え先 | メリット | デメリット |
|---|---|---|
| クレジットカード会社・信販会社、銀行のカードローン | 消費者金融のカードローンより金利が低い傾向がある クレジットカード会社・信販会社は即日審査に対応しているところもある | 銀行は審査に時間がかかる傾向がある 指定銀行の口座開設が必要な場合がある |
| 消費者金融のカードローン | 最短即日で借入可能 | ほかのローンより金利が高い傾向がある |
| おまとめローン | 複数の借入先をまとめられる 返済管理がしやすい | 基本的に新たな借り入れができない可能性がある |
| フリーローン | ローンの利用用途を問われない(事業資金を除く) 返済管理がしやすい | 新たな借入時には再度申し込み・審査が必要 審査に時間がかかる傾向がある 返済額を柔軟に変更できない |
JCB比で金利1.30~12.50%の低金利。借り換え先として便利なJCBカードローン「FAITH」はこちら
1.クレジットカード会社・信販会社、銀行のカードローン
クレジットカード会社・信販会社、銀行のカードローンの金利は、消費者金融よりも低いことが一般的です。
クレジットカード会社・信販会社、銀行のカードローンは、ウェブサイトや店舗で申し込みが可能です。申し込み後は必ず審査が行われ、審査に通過すれば、借り入れたお金で消費者金融での借り入れを完済できます。
借入方法や返済方法は、消費者金融のカードローンと大きく変わりません。さらに、即日審査に対応しているところもあります。
利用方法を大きく変えずに金利を下げたい場合は、クレジットカード会社・信販会社、銀行のカードローンを検討するとよいでしょう。
ただし、銀行カードローンの場合は、審査や指定銀行の口座開設手続きなどに時間がかかる場合があります。
例えば、JCBのカードローン「FAITH」は金利1.30~12.50%の低金利(JCB比)のため、消費者金融からの借り換え先として便利です。口座開設不要で最短即日の融資にも対応しているため、お急ぎの場合にもお申し込みいただけます。
2.今より金利の低い消費者金融のカードローン
現在借り入れている消費者金融の金利より低ければ、別の消費者金融のカードローンへの借り換えることも検討できます。
ただし、金利があまり変わらない場合は、借り換えのメリットが薄れる可能性があります。場合によっては、申し込みや、借り換え先の検討から審査までの時間が無駄になってしまうこともあります。
単純に借り換え前後の金利を比較するだけで借り換えの効果を判断するのは困難です。シミュレーションなどを活用して、借り換え前後でどのくらいの返済負担が減るかを把握してから申し込みましょう。
3.複数の借り入れをまとめられる、返済専用のおまとめローン
複数の消費者金融から借り入れている場合は、おまとめローンを利用する方法もあります。
おまとめローンとは、複数の借り入れを1社にまとめる返済専用ローンのことです。

複数の借入先をまとめることで、適用金利が低くなり、支払総額や毎月の返済額を減らせる可能性があります。さらに、毎月の返済日や返済額などの管理が楽になります。
ただし、おまとめローンは返済専用ローンのため、新たな借り入れができません。今後、急な出費などが発生したときにすぐに借り入れできなくなる点に注意が必要です。
4.今より金利の低いフリーローン
フリーローンとは、借り入れたお金の使い道が自由(事業資金を除く)なローンのことです。使い道が自由な点はカードローンと似ていますが、フリーローンは借り入れが契約時の1回のみである点が異なります。
主に銀行が提供しているフリーローンは、消費者金融より金利の低いことが多いので、借り換えの効果を発揮しやすいでしょう。
ただし、借り換え目的での融資に対応していない金融機関もあります。検討しているフリーローンが借り換えに対応しているかは、申し込み前に確認しておきましょう。
また、審査の結果次第では、借り換えができないこともある点に注意が必要です。
フリーローンとは?カードローンとの違いや審査・金利・返済方法を解説
消費者金融の借り換えをするメリット
消費者金融の借り換えをするメリットは、次のとおりです。
金利が下がることで支払総額を減らせる
金利の高い消費者金融から低い借り入れサービスへ借り換えることで、利息額が減り、最終的な支払総額を抑える効果が期待できます。
たとえば、借入残高が50万円の状況で、金利18.00%の消費者金融から金利15.00%の借り入れサービスに借り換えた場合、毎月の返済元金が変わらなければ、利息額を2万円以上減らせる可能性があります。
| 借り換え前 (消費者金融) | 借り換え後 | |
|---|---|---|
| 借入金額 | 50万円 | 50万円 |
| 金利 | 18.00% | 15.00% |
| 支払元金(月) | 14,705円 | 14,705円 |
| 支払回数 | 34回 | 34回 |
| 利息額 | 131,274円 | 109,397円 |
| 支払総額 | 631,274円 | 609,397円 |
- あくまでも簡易シミュレーションの結果であり、実際の返済総額は条件によって異なります。
毎月の返済額を減らせる可能性がある
金利の高い消費者金融から低い借り入れサービスへ借り換えることで、最終的な支払総額を抑えるだけでなく、毎月の返済額を減らせる場合もあります。
毎月の返済額は、カードローンの会社ごとに定める返済方式や最低返済額などによって異なるため、同じ借入金額でも毎月の返済額に差が出ることがあります。
たとえば、先ほどのシミュレーション例では、借り換えることによって利息部分が減少し、結果として毎月の返済額も少なくなっています。
| 借り換え前 | 借り換え後 | |
|---|---|---|
| 借入金額 | 50万円 | 50万円 |
| 金利 | 18.00% | 15.00% |
| 支払回数 | 34回 | 34回 |
| 利息額 | 131,274円 | 109,397円 |
| 1回目の返済額 | 22,205円 (うち、利息7,500円) | 20,955円 (うち、利息6,250円) |
| 2回目の返済額 | 21,985円 (うち、利息7,280 円) | 20,772円 (うち、利息6,067円) |
| 3回目の返済額 | 21,764円 (うち、利息7,059円) | 20,588円 (うち、利息5,883円) |
- あくまでも簡易シミュレーションの結果であり、実際の返済総額は条件によって異なります。
ただし、毎月の返済額が極端に少ない場合は、返済期間が延び、借り換えても利息負担が増えることもあるため、注意が必要です。
JCBのカードローン「FAITH」では、利用可能枠(限度額)の目安をシミュレーションできます。あくまで簡易的なシミュレーションではありますが、シミュレーションを利用することで、どれくらい返済額が減るか把握できるでしょう。
返済を管理しやすくなる
複数の借入先があると、返済管理が難しくなります。借り換えで複数の返済を一つにまとめることで、返済スケジュールが立てやすくなるでしょう。
消費者金融の借り換えをするデメリット
消費者金融から借り換える場合には、次のデメリットもあります。
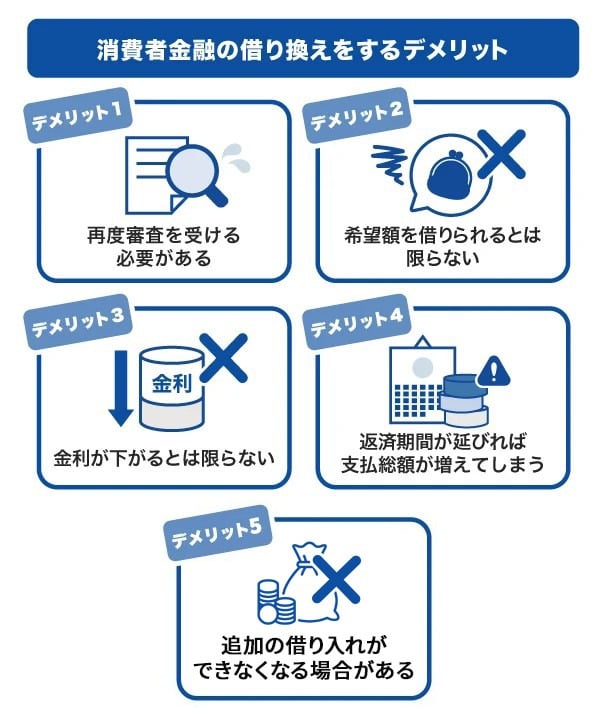
再度審査を受ける必要がある
消費者金融から他の借り入れサービスへ借り換えるには、新たな借入先で審査を受ける必要があります。審査に通過できなければ、借り換えできません。
借り換えには、新たな借入先への申し込みや必要書類の提出、審査結果の待ち時間など、手続きにかかる時間や労力が増えることを理解しておきましょう。
審査を通過できるか不安な場合は、審査シミュレーションを利用するのが便利です。JCBのカードローン「FAITH」(カードローン専用カード)なら、公式サイトで簡易審査シミュレーションを受けられます。
年収と他社借入額を入力するだけで簡易的な審査結果を確認できるため、融資可能かどうか事前に確認したい方は試してみてください。
1秒でシミュレーション
希望額を借りられるとは限らない
申込内容や審査結果によっては、希望額を借り入れできない場合があります。
たとえば、クレジットカード会社や消費者金融などの貸金業者が提供するカードローンは、総量規制の対象です。総量規制とは、過度な借り入れを防止するための決まりで、年収の3分の1を超える借り入れはできません。
つまり、「現在の借入金額+借り換え目的で申し込む新規ローンの希望額」が年収の3分の1を超えている場合、希望額を借り入れできないこともあり、審査に通過できない可能性もあります。

金利が下がるとは限らない
借り換えは、必ずしも金利が下がるとは限りません。
金融機関は、申込者の属性状況や信用情報から返済能力を判断して、利用可能枠(限度額)または金利を決定しています。審査結果によっては、元のローンと同じか、それ以上の金利が適用されることもあります。
すでに低い金利で借り入れている場合は、金利が下がらないこともあることを理解しておきましょう。現在、上限金利に近い金利で借り入れている場合は、借り換えによって金利が下がる可能性があります。
返済期間が延びれば支払総額が増えてしまう
たとえ借り換えによって適用金利が低くなっても、毎月の返済額が極端に減ると、返済期間が延び、利息が増えてしまうこともあるため注意が必要です。
利息は、借入残高と金利、返済期間によって以下のように計算されます。
利息=借入残高×借入利率÷365日×ご利用日数
上の計算式からわかるように、ご利用日数が長いほど支払う利息は大きくなります。
たとえば、金利18.00%のA社から金利15.00%のB社に借り換えたとしても、月々の支払元金を減らすと、結果的に支払総額が増えてしまいます。
| 借り換え前 | 借り換え後 | |
|---|---|---|
| 借入金額 | 50万円 | 50万円 |
| 金利 | 18.00% | 15.00% |
| 支払元金(月) | 10,000円 | 5,000円 |
| 支払回数 | 50回 | 100回 |
| 利息額 | 19万1,250円 | 31万5,569円 |
| 支払総額 | 69万1,250円 | 81万5,569円 |
- あくまでも簡易シミュレーションの結果であり、実際の返済総額は条件によって異なります。
金利だけではなく返済期間もふまえて、本当に借入総額が抑えられるのか確認することが大切です。
追加の借り入れができなくなる場合がある
おまとめローンやフリーローンなど、一部のローンでは借り換え後に追加の借り入れができません。今後も借り入れたい場合は、追加の借り入れが可能かどうか事前に確認しておきましょう。
消費者金融から借り換えをしたほうがいいケース
次のケースでは、消費者金融から借り換えすることで返済負担を軽減できる可能性があります。
借り換え先の金利が現在より十分低い
借り換え後の金利が借り換え前の金利より小さい場合、支払総額をより減らせるという借り換えのメリットを活かせる可能性があります。
特に、上限金利やそれに近い金利で借りている場合は、借り換えを検討しましょう。金利が高いほど、借り換えによって負担を減らせる可能性が高いです。
金利は、借入金額に応じて次のように上限が決められています。

現在の適用金利が18.00%前後で、少しでも利息負担を軽くしたい場合は、JCB比で金利1.30~12.50%の低金利が魅力のJCBカードローン「FAITH」など、金利を抑えられる可能性のあるサービスを検討しましょう。
年18.00%からの金利見直しに。JCBカードローン「FAITH」の詳細はこちら
消費者金融の金利相場は?上限や利息計算、仕組みを解説
消費者金融で複数の借り入れがある
消費者金融からの複数の借り入れがある場合は、借り換えを検討しましょう。借入金額が大きいほど、借り換えによって負担を減らせる可能性が高いです。
金利は、借入額に応じて上限金利が低くなる場合があります。
複数の借入先から少額ずつ借り入れるよりも、借入先を一つにまとめるほうが、金利が下がり、返済総額を抑えられる可能性があります。
さらに、借入先を一本化できれば、返済日や返済額の管理が楽になり、返済計画が立てやすくなるのもメリットです。
安定した収入がある
先述のとおり、借り換え時には審査が行われ、収入に余裕があり問題なく返済できるかを確認されます。
安定した収入は申し込みの条件の一つでもあり、審査で有利に働く要素です。安定収入があればより低い金利が適用される可能性が高まり、返済総額を抑えられる可能性も高まるでしょう。ただし、借り換えによって返済総額を抑えられるかどうかは、金利差などの条件によります。
消費者金融からの借り換えは、現在より低い金利で利用できる場合や、複数の借り入れを一本化できる場合に特に効果が期待できます。利息負担の軽減だけでなく、返済日や返済額の管理がしやすくなり、家計の見通しも立てやすくなるでしょう。一方で、借り換えの効果は金利差や返済期間によって変わるため、毎月の返済額だけでなく返済総額も確認することが大切です。安定した収入があり、計画的に返済を続けられる方は、借り換えを前向きに検討する価値があるでしょう。

- 1級ファイナンシャル・プランニング技能士
- 赤上 直紀
消費者金融から借り換えをしないほうがいいケース
次のケースでは、借り換えをしない、もしくは借り換えを慎重に検討したほうがよいでしょう。
借入残高が数万~数十万円と少額
借入残高が少額の場合は、借り換えしてもメリットが薄い可能性が高いため、慎重に検討するとよいでしょう。借入残高が少額の場合、借り換えても適用金利や毎月の返済額が変わらない、もしくは少ししか変わらない可能性があります。
借り換えは、あらためて審査に通過する必要があり、申し込んだり書類を準備したりする必要もあります。かかる時間を考慮すると、借り換えせずに完済を目指すのも選択肢の一つです。
借り換えずに利息負担を軽減するには、毎月の返済額を増やしたり、ボーナスが入ったときに一括で支払ったりすることが効果的です。
現状の適用金利が低い
すでに適用金利が低い条件で借り入れできている場合は、借り換えしなくてよいでしょう。
そもそも借り換えは、金利が現在の借入先よりも低い金融機関から新たに借り入れることで、返済負担を減らすために行うものです。
借り換え先の金利が、現在の消費者金融の適用金利と同等以上である場合は、借り換えする意味がないともいえます。やみくもに借り換えしないよう、現在の適用金利や他の借り入れサービスの設定金利をよく確認しましょう。
ここ数年間に返済を遅延した経験がある
数年の間に返済を遅延した経験がある人は、借り換えを慎重に検討する必要があります。
返済遅延などの返済状況は、信用情報に記録されているため、借り換えの審査に不利な影響を及ぼす可能性があります。
借り換え先を選ぶポイント
借り換え先を選ぶときは、以下の3つのポイントをチェックしましょう。
適用金利を確認する
同じローンを利用していても、人によって設定される金利は異なります。最低金利だけを見てサービスを選んでしまうと、想定より適用金利が高く、借り換えのメリットがなくなってしまうことがあるため注意しましょう。
金利は、最低金利ではなく適用金利を比較するのがポイントです。
返済額をシミュレーションする
借り換えたからといって借入金がすべてなくなるわけではありません。余裕を持って問題なく返済できるのか、借り換え前に必ず確認しておきましょう。
返済できるか不安な場合は、金融機関の多くが提供している返済シミュレーションを活用しましょう。JCBのカードローン「FAITH」では、簡易的な返済シミュレーションを提供しています。借り換えの参考としてぜひご活用ください。
利便性を確認する
返済方法の種類や相談窓口の有無などの利便性も確認しましょう。
返済方法が複数あり、提携しているATMが多いサービスなら、自分に合った方法で返済しやすくなり、計画的な返済につながります。返済に遅れそうな場合に相談できる窓口があり、24時間対応してもらえるサービスなら、不測の事態があっても対応できるでしょう。
また、繰り上げ返済が可能かどうかもチェックしておきましょう。
借り換えの流れ
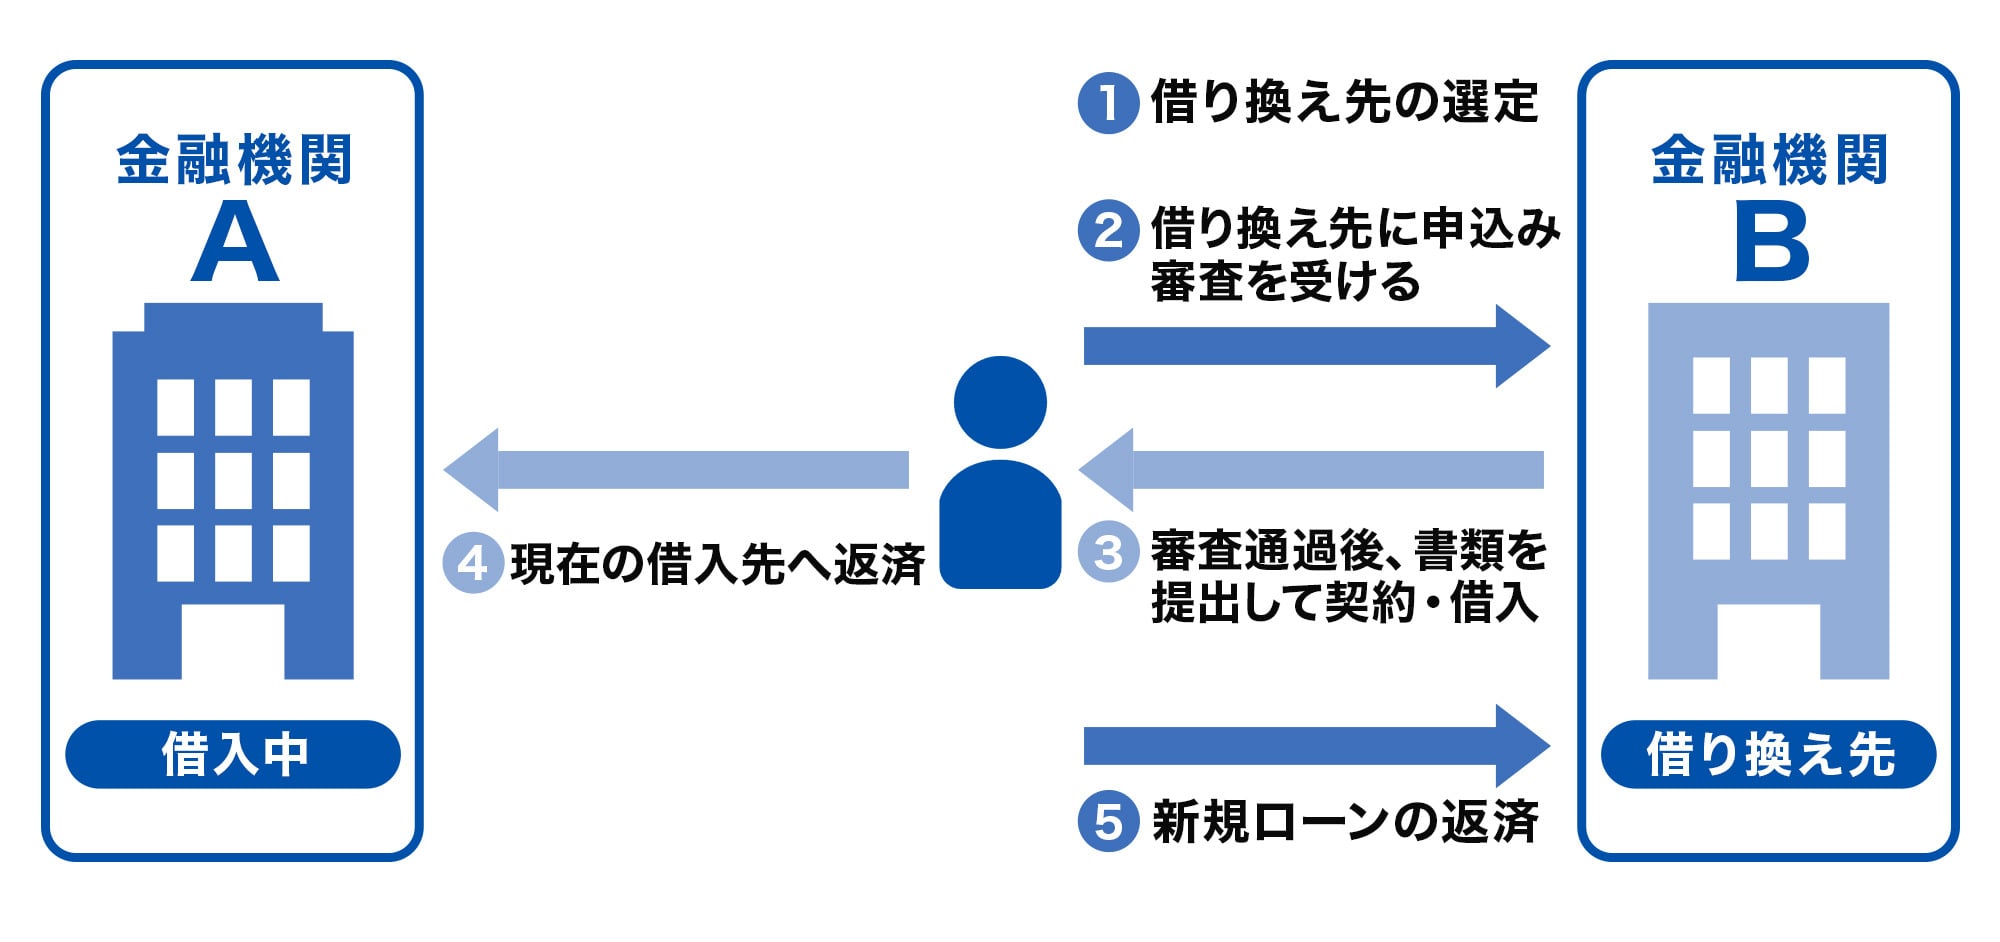
借り換えの手順は以下のとおりです。
- 借り換え先の選定
- 借り換え先に申し込み、審査を受ける
- 審査通過後、書類を提出して契約・借り入れ
- 現在の借入先へ返済
- 新規ローンの返済
申込方法や必要書類は借入先によって異なります。借り換えたい日から逆算して手続きを進めましょう。
借り換え審査で確認されることは?
借り換え審査では以下のポイントを確認されます。
- 申込者の属性(職業・勤務先・勤続年数・年収など)
- 信用情報
- 借入状況
金融機関によっては、本人確認書類や収入証明書などの提出が必要です。
具体的な審査基準は公表されていません。審査に通過できるか不安な場合は、簡易審査シミュレーションを利用するとよいでしょう。
消費者金融からの借り換え審査を通過するためにできること
借り換え先の金融機関の審査に通過するために、次のポイントを押さえておきましょう。

短期間に複数の金融機関に申し込まない
短期間に複数の金融機関に申し込まず、まずは1社に絞って申し込むことが大切です。
申込情報は、信用情報に登録されます。短期間にさまざまな金融機関に申し込んでいることがわかると、金融機関に資金調達に苦労しているのではという印象を与え、審査に不利な影響を及ぼす可能性があります。
申込情報は信用情報機関に一定期間登録されます。短期間に複数社へ申し込むと、審査で慎重に判断される可能性があるため、必要以上の申し込みは避けましょう。
申し込み時には正確な情報を申告する
申し込み時には、正確な情報を申告することが重要です。
収入や家族構成、借入件数、借入金額などの申し込み時に入力する項目は、審査に活用されます。虚偽の情報を提供すると審査に影響する可能性があります。
入力項目が多いですが、すべての情報を正確に記入するよう、細心の注意を払って申し込みましょう。
他社借入やクレジットカードの支払いを遅延しない
借り換え審査では、返済能力が重視されることが推測できます。
現在借り入れている消費者金融への返済に遅延した履歴があると、「借り換え先でも同じように返済を遅延するのではないか」と予想されかねません。
そのため、ローンの返済だけでなく、クレジットカードの支払いなど毎月のあらゆる支払いを遅延しないように注意しましょう。どうしても遅延してしまう場合は、クレジットカード会社に事前に相談するなど誠実な利用を心がけましょう。
借入件数を減らす
複数の消費者金融で借り入れているなど借入件数が多い場合は、借り換え審査に通過できない可能性があります。借入件数が多いと、お金の管理がいい加減な印象を持たれてしまうことも考えられます。
そのため、借り換えを検討する前に、まずはできる限り借入件数を減らすことを目指しましょう。
借入件数を減らすには、借入残高が少ない借入先を優先して、繰り上げ返済や一括返済するのが効果的です。完済した履歴も信用情報に登録されるため、借入件数を減らせれば、借り換え時の審査も前向きに検討してもらえる可能性があるでしょう。
JCBのカードローン「FAITH」は借り換えにも便利
「FAITH」は、クレジットカード会社のJCBが提供しているカードローンです。
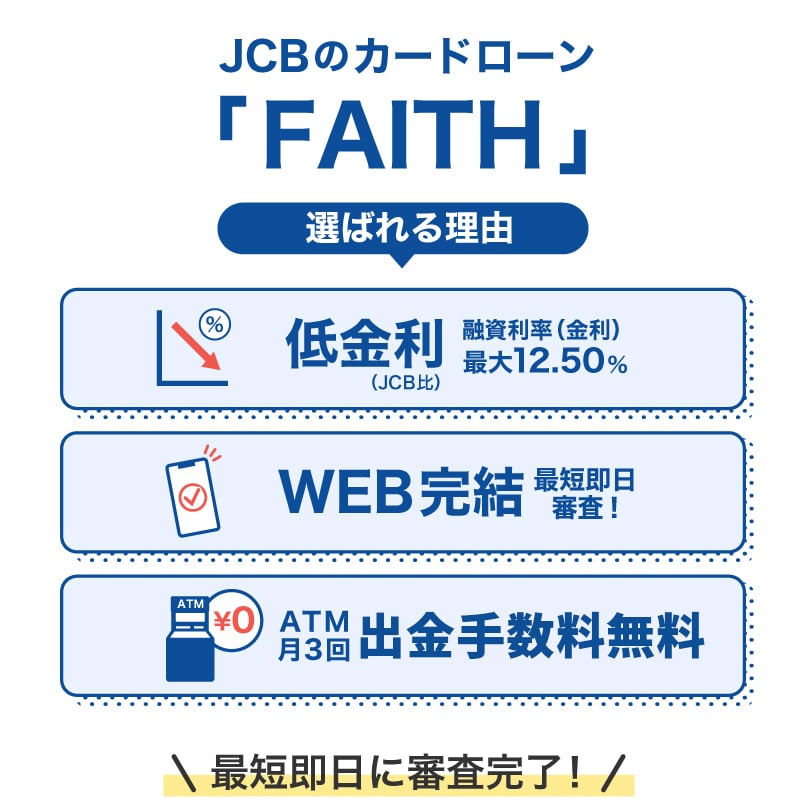
金利1.30~12.50%で、JCBクレジットカードのキャッシングリボ払いより低金利であり、年会費は無料なので、借り換えにカードローンを利用するのも選択肢の一つです。
また、利用可能枠(限度額)の範囲内であれば繰り返し借り入れができるため、借り換え後も必要に応じて追加で借り入れできます。借り換え後に解約しなくても、家具・家電の買い替えや冠婚葬祭などの急な出費に備えられるのもメリットです。
金利1.30~12.50%でJCBクレジットカードのキャッシングリボ払いより低金利
「FAITH」なら、キャッシングリボ払いでも最大12.50%です。JCBクレジットカードのキャッシングリボ払いの融資利率(金利)15.00~18.00%と比べても、「FAITH」のほうが低金利で借り入れできます。
JCBクレジットカードのキャッシングを利用している場合は、「FAITH」に借り換えれば融資利率(金利)が低くなり、返済負担を軽減できる可能性があります。
申し込みから審査、借り入れまでの流れがスムーズ
「FAITH」の審査は最短で当日に完了します。
契約後は、最短数十秒で口座にお金が振り込まれる「キャッシング振り込みサービス」が利用でき、急ぎの借り入れにも便利です。
簡易審査シミュレーションで借り換えの可否を判断できる
「FAITH」での借り入れを検討している方は、まず簡易審査シミュレーションを行いましょう。シミュレーションで年収や他社借入を入力することで、最大でどれくらい融資されるのかを確認できます。
シミュレーションを利用して、借り換え後の返済計画を明確にできる
返済シミュレーションを利用すると、借り換えした場合の利息額や返済期間がわかり、支払総額がどのくらい減るかをイメージできます。
返済期間や支払総額がわかれば、返済計画を立てやすくなります。
借り換え審査に通らず多重債務に困っているときは専門家に相談しよう
「消費者金融の借り入れによる返済負担を軽減したいが、借り換えの審査に通らない」という方は、早めに専門家に相談しましょう。全国にある無料の多重債務相談窓口や法テラス、弁護士事務所などで相談できます。
早めに専門家に相談することで、お金の負担はもちろん、精神的な負担の軽減につながる可能性があります。
借り換え審査に通らなかったときの対処法
借り換え審査に落ちてしまう要因には、返済能力不足、過去の金融事故や延滞、総量規制オーバー、短期間での複数の申し込みが考えられます。
審査に落ちた原因は教えてもらえません。そのため、審査に落ちてしまったら落ちた原因を考え、審査に通過できるよう行動してみましょう。たとえば、収入に対する借入額が大きい場合は、返済を確実に行って返済実績をつくり、借入総額を減らすなどの対応をとりましょう。
借り換え審査に通らなかった場合は、まず返済状況や借入残高、収入とのバランスを見直すことが大切です。審査結果に一喜一憂するのではなく、延滞のない返済実績を積み重ね、借入額を着実に減らすことで、将来的に審査へ通過できる可能性は高まります。また、短期間に複数の金融機関へ申し込むと、かえって不利に働くことがあるため注意が必要です。焦って行動するのではなく、家計改善と信用力向上に取り組みながら、適切なタイミングで再度借り換えを検討しましょう。
- 1級ファイナンシャル・プランニング技能士
- 赤上 直紀
よくある質問
-
消費者金融から借り換える方法は?
-
消費者金融からの借り換え先には、次の選択肢が挙げられます。
それぞれの特徴をふまえて、自分に合った借り換え先を選びましょう。
-
消費者金融からの借り換え先には何がありますか?
-
消費者金融よりも金利が低いことが多い、クレジットカード会社・信販会社、銀行のカードローンなら、借り換えの効果を得られやすいでしょう。
-
消費者金融からの借り換え審査では、何が確認されますか?
-
審査では、年収や家族構成などの属性情報と、ローン・クレジットの申込情報や借入件数などの信用情報を確認されます。
確認した情報から、申込者本人の返済能力が判断されます。 -
消費者金融から借り換えをするデメリットは何ですか?
-
消費者金融から借り換えをするデメリットは、次のとおりです。
借り換えによって後悔のないよう、借り換えの特徴や注意点を押さえておきましょう。また、申し込み前にシミュレーションを活用して返済計画を立てておくことも重要です。
「ちょっと借り」にも「借り換え・おまとめ」にも最適!
JCBのローン専用カード「FAITH」
金利最大でも12.50%と
低金利(JCB比)
ご利用限度額最大900万円
- 【監修者】
-
氏名:赤上 直紀(あかがみ なおき)
資格:1級ファイナンシャル・プランニング技能士元銀行員。個人のお客様に対し、カードローンやクレジットカードを中心とした資金ニーズや家計状況に応じた提案業務に従事。その中で、金融リテラシーの差が家計や将来設計に大きな影響を与える現実を実感。より多くの人が適切な金融判断を行える社会の実現に貢献したいと考え、メディアを通じた情報発信の道へ。現在は「お金の知識をわかりやすく広く届けること」を使命とし、執筆活動を行っている。
関連記事を見る


借り換え先は金利だけでなく「総返済額」と「完済までの期間」を重視して選ぶことが重要です。一般的に、金利負担を抑えやすいフリーローンや銀行カードローンは有力な選択肢ですが、複数の借り入れがある場合はおまとめローンも有効です。一方で、返済期間が長くなると総支払額が増える可能性があるため注意が必要です。借り換え前後で返済シミュレーションを行い、自身の返済計画に合った商品を選びましょう。