法人カードの基本をおさえる
個人事業主の交通費を経費にする方法!領収書がない場合の対処法や仕訳例も解説
公開日:2026年9月9日
個人事業主は、取引先への訪問や仕入れ、打ち合わせなどで発生した交通費を経費として計上できます。一方で、自家用車を仕事でも利用している場合の扱いや、交通系ICカードを利用した際の仕訳方法など、迷う場面もあるかもしれません。
確定申告の準備をスムーズに進めるためにも、交通費の経費計上ルールを確認しておくことが大切です。
この記事では、個人事業主が経費にできる交通費の種類や勘定科目、仕訳方法などをわかりやすく解説します。取引先から交通費を支給される場合の処理方法や、領収書がない場合の対処法も紹介しているので、参考にしてください。
- 本記事の会計処理の情報は一般的な解説です。状況により異なるため、実際の会計処理方法は顧問税理士や税務署などへ確認してください。
この記事でわかること
- 交通費を経費にできるかどうかは「事業に直接必要な支出であるか」を基準に判断する
- 交通系ICカードへのチャージ料金は、チャージ時点ではなく、実際に利用した時点で経費計上する
- 交通費の領収書がない場合でも、出金伝票や利用履歴などで支出内容を証明できれば、経費計上できる
目次
- 記載の内容は2026年9月時点のものです。
個人事業主が交通費を経費にできる条件
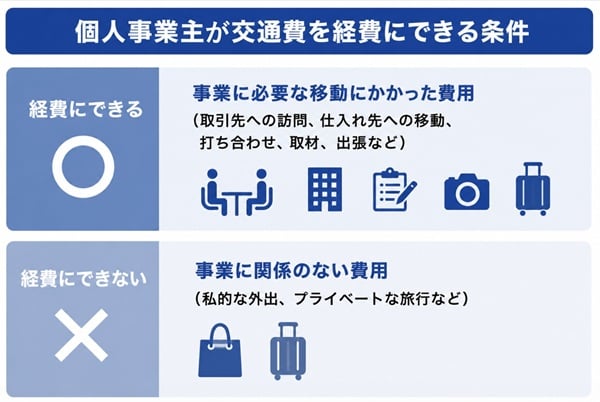
個人事業主が交通費を経費として計上できるのは、事業に必要な移動にかかった費用に限られます。
たとえば、取引先への訪問や仕入れ先への移動、打ち合わせ、取材、出張など、仕事のための移動にかかる交通費は経費にできます。一方、私的な外出やプライベートの旅行にかかった交通費は経費にできません。
交通費を経費にできるかどうかは、「事業に直接必要な支出かどうか」を基準に判断しましょう。
経費にできる交通費の種類
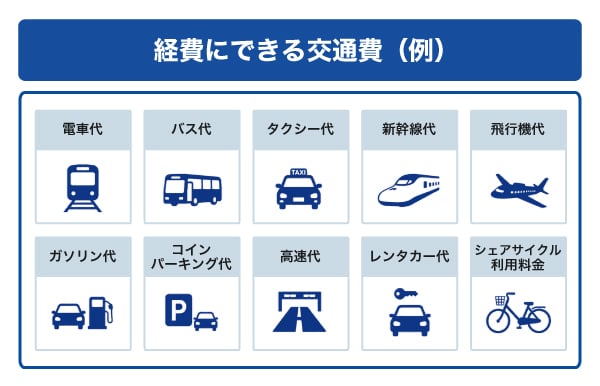
交通費として経費計上できる費用には、次のようなものがあります。
経費にできる交通費(例)
- 電車代
- バス代
- タクシー代
- 新幹線代
- 飛行機代
- ガソリン代
- コインパーキング代
- 高速代(高速道路料金・ETC料金)
- レンタカー代
- シェアサイクル利用料金
これらの費用は、業務上の移動に関するものであれば経費として計上できます。
ただし、プライベートでも利用する車のガソリン代は、全額を経費にすることはできません。この場合は、事業利用分のみを経費計上する「家事按分」を行う必要があります。
個人事業主が交通費を経費にできるケース
個人事業主が交通費を経費として計上できる例には、次のようなものがあります。
個人事業主が経費にできる交通費の例
- 仕入れや納品のための移動にかかる交通費
- 打ち合わせなどで取引先に出向く際の交通費
- 取材や情報収集のための移動にかかる交通費
- 経理や事務手続きのための移動にかかる交通費
- 業務に関連するセミナーへ参加する際の交通費
- 業務で使用する車両で移動する際にかかる費用
これらのように、業務上の移動にかかる交通費は経費にできます。
個人事業主が交通費を経費にできないケース
事業に関係のないプライベート目的の交通費は、経費にできません。
個人事業主が経費にできない交通費の例
- プライベートの旅行や帰省にかかった交通費
- 観光目的の移動費
- 業務と関係のない友人との食事会へ向かう交通費
- プライベートで利用したタクシー代
なお、自家用車のガソリン代や駐車場代を業務とプライベートの両方で利用している場合は、事業利用分のみを経費として計上します。
プライベートでも使う車の費用は家事按分が必要
プライベートでも利用する車を仕事で使う場合は、事業利用分とプライベート利用分を分けて経費計上する必要があります。このように、事業用とプライベート用が混在する費用を、使用割合に応じて分けて計上することを「家事按分」といいます。
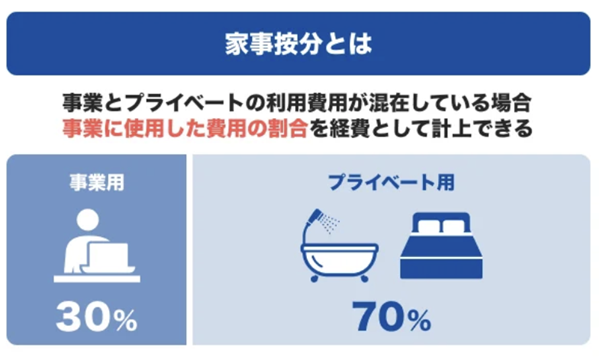
ガソリン代や駐車場代など、自家用車にかかる費用は家事按分の対象です。家事按分を行う際は、使用日数や走行距離などをもとに、事業で利用した割合を合理的に算出します。
たとえば、1ヵ月のうち事業で車を利用した日数が10日の場合、事業利用割合は「10日÷30日=0.3(30%)」と計算できます。この場合、1ヵ月のガソリン代が1万円なら、3,000円を経費として計上できます。
個人事業主が車の購入費を経費にする方法!仕訳例・使用する勘定科目
取引先から交通費が支給される場合の処理方法
取引先への訪問にかかった交通費は、経費として計上できます。
ただし、取引先から交通費を受け取る場合は、「報酬に含めて請求する場合」と「立替金として実費精算する場合」で会計処理の方法が異なります。それぞれの処理方法を解説します。
交通費の取り扱いについては、あらかじめ取引先へ確認しておきましょう。
報酬に交通費を含めて請求する場合
報酬に交通費を含めて請求する場合は、交通費を含めた金額を「売上(事業収入)」として計上したうえで、自分が支払った交通費を「旅費交通費」として経費計上します。
たとえば、報酬55,000円(税込)と交通費2,200円(税込)をまとめて請求し、後日入金された場合の仕訳例は次の通りです。
[交通費を支払ったときの仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/1 | 旅費交通費 | 2,200円 | 現金 | 2,200円 |
報酬に交通費を含めるため、報酬55,000円と交通費2,200円を足した57,200円を、借方「売掛金」として処理します。
[請求時の仕訳例(報酬55,000円+交通費2,200円の場合)]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/31 | 売掛金 | 57,200円 | 売上 | 57,200円 |
取引先から報酬が入金されたら、売掛金を回収した処理を行います。
[報酬が入金されたときの仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 6/30 | 普通預金 | 57,200円 | 売掛金 | 57,200円 |
なお、支払った交通費にはすでに消費税が含まれているため、取引先へ請求する際に、支払った交通費にさらに消費税を上乗せして請求することはできません。
請求書の記載方法は、事業者や請求書の形式によって異なり、交通費を税込金額のまま記載する方法と、税抜金額に換算して記載する方法があります。いずれの場合も、消費税を二重で計算しないよう注意しましょう。
[請求書の記載例:交通費を税込で記載する場合]
| 品名 | 金額 |
|---|---|
| 報酬 | 50,000円 |
| 消費税(10%) | 5,000円 |
| 交通費(税込) | 2,200円 |
| 請求金額合計 | 57,200円 |
[請求書の記載例②:交通費を税抜換算して記載する場合]
| 品名 | 金額 |
|---|---|
| 報酬 | 50,000円 |
| 交通費 | 2,000円 |
| 消費税(10%) | 5,200円 |
| 請求金額合計 | 57,200円 |
立替金として別途精算する場合
交通費を立替金として別途精算する場合は、立て替えた交通費を経費に含めず、「立替金」の勘定科目で処理します。
たとえば、取引先へ訪問するために交通費2,200円(税込)を立て替え、後日取引先から同額が振り込まれた場合の仕訳例は、次の通りです。
[交通費を支払ったときの仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/1 | 立替金 | 2,200円 | 現金 | 2,200円 |
取引先へ請求書を送った時点では、報酬と立替交通費の未回収分を「売掛金」として計上します。
[請求時の仕訳例(報酬55,000円+交通費2,200円の場合)]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/31 | 売掛金 | 57,200円 | 売上 | 55,000円 |
| 立替金 | 2,200円 | |||
取引先から報酬と交通費が入金されたら、売掛金を回収した処理を行います。
[入金時の仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 6/30 | 普通預金 | 57,200円 | 売掛金 | 57,200円 |
この場合も、自分が実際に支払った交通費(税込)をそのまま取引先へ請求します。二重で消費税を加算して請求しないよう注意しましょう。
[請求書の記入例]
| 品名 | 金額 |
|---|---|
| 報酬 | 50,000円 |
| 消費税(10%) | 5,000円 |
| 立替交通費(税込) | 2,200円 |
| 請求金額合計 | 57,200円 |
なお、立替金を実費の立替金として報酬と明確に区分して精算する場合は、報酬額に含めず処理できるため、原則として源泉徴収の対象とはなりません。ただし、請求書上の記載方法や契約内容によって取り扱いが異なる場合があるため、不明な場合は税理士や税務署へ確認しましょう。
個人事業主が交通費を経費にするときの勘定科目
個人事業主が交通費を経費として計上する際の勘定科目は、一般的に「旅費交通費」を使用します。旅費交通費は、事業に必要な移動にかかる交通費や、出張時の宿泊料などを処理する際に使用する勘定科目です。
電車代・バス代・タクシー代・新幹線代・飛行機代のほか、事業で利用するコインパーキング代や高速代(高速道路料金・ETC料金)なども、旅費交通費に含まれます。
自家用車を事業で利用した際のガソリン代も旅費交通費として処理できますが、車検代などの維持・管理費用とあわせて「車両費」で処理することも可能です。ただし、決めた勘定科目は継続して使用しましょう。
勘定科目は、現金やクレジットカード、交通系ICカードなどの支払い方法ではなく、支出の内容や目的を基準に判断することが大切です。たとえば、交通系ICカードで電車代やバス代を支払った場合は「旅費交通費」として処理します。一方、同じ交通系ICカードで文房具などを購入した場合は「消耗品費」など、適切な勘定科目で処理しましょう。
個人事業主が交通費の経費計上をスムーズにするためのコツ
交通費は、移動のたびに支出が発生するため、後からまとめて経費計上すると管理が煩雑になる傾向があります。ここでは、個人事業主が交通費の経費計上をスムーズにするためのコツを紹介します。
移動理由や利用履歴を記録・保存しておく
交通費を経費として計上する際は、移動理由や利用履歴を残しておくことが大切です。電車代やバス代は領収書が発行されないこともあるため、出金伝票などに利用目的を記載しておきましょう。
特に、高額な交通費は、税務調査で業務との関連性を確認される可能性があります。事業に必要な支出であることを説明できるよう、利用内容がわかる資料を保存しておくことが重要です。
交通系ICカードの用途を明確にする
交通系ICカードは、電車代やバス代だけでなく、コンビニなどで買い物をする際の支払いにも利用できるため、事業用とプライベート用の支出が混在しやすくなります。ひとつの交通系ICカードを多目的に利用していると、後から「どの利用が事業用だったか」を確認しにくいため、あらかじめ用途を分けて管理することが大切です。
ただし、交通系ICカードには法人カードのような「事業用の交通系ICカード」はありません。そのため、自分で利用ルールを決めて管理する必要があります。
使い分けの例
- カード型とモバイル型を使い分ける(プライベートはモバイルSuica、事業用はカード型Suicaなど)
- 異なる種類のカード型交通系ICを使い分ける(SuicaとPASMOなど)
- 異なる種類のモバイル型の交通系ICを使い分ける(モバイルSuicaとモバイルPASMOなど)
事業用として利用する交通系ICカードは、交通費専用にすると、月末にまとめて経費計上しやすくなります。クレジットカードでチャージする場合は、事業用のクレジットカードを利用すると、利用履歴やカード明細から交通費を確認しやすくなるでしょう。
ただし、カード型の交通系ICカードは、チャージに対応しているクレジットカードが限られている場合や、法人カードでチャージできない場合があります。モバイルSuicaやモバイルPASMOであれば、多くのクレジットカードに対応しており、Apple Payや Google Pay(TM) にクレジットカードを設定してチャージできる場合もあります。
事業に関する支払いを法人カードにまとめる
法人カードのなかには、個人事業主やフリーランスでも発行できるものがあります。法人カードを事業用の支払い専用にすれば、プライベートの支出と分けて管理できるため、経理業務の効率化につながります。
また、クレジットカードのタッチ決済に対応している駅や路線では、法人カードで直接支払って乗車することも可能です。会計ソフトなどと連携した法人カードで「クレカ乗車」を利用すれば、交通費の利用明細を自動で取り込めるため、仕訳作業の負担軽減につながります。法人カードを利用することで、交通費とプライベートの支出を区別しやすくなるでしょう。
法人カードのなかにはETCカードを発行できるものもあります。事業で車を利用する場合は、事業専用のETCカードを用意しておくことで、高速代を確認しやすくなるでしょう。
法人カードや交通系ICカードを会計ソフトと自動連携させる
多くの会計ソフトや経費精算システムは、クレジットカードとの自動連携に対応しており、SuicaやPASMOなどの交通系ICカードと連携できるものもあります。
会計ソフトや経費精算ソフトと連携できる法人カードを利用すれば、カードの利用明細を会計ソフトへ自動で反映することが可能です。そのため、経費を支払った後に手動で入力する必要がなくなり、入力漏れや誤入力を防ぎやすくなります。
確定申告時の経費集計もしやすくなり、申告準備を効率的に進められるでしょう。
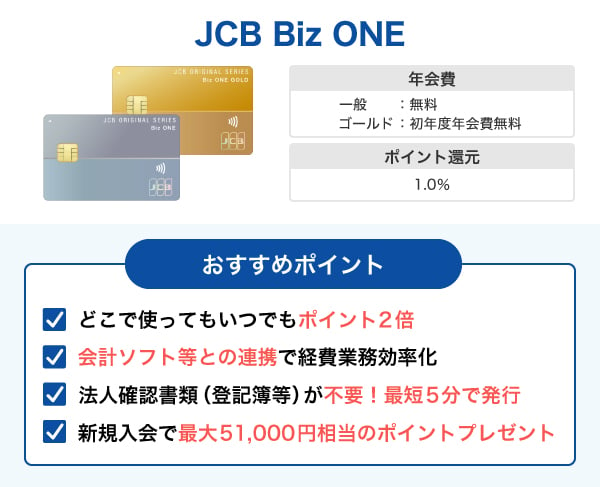
個人事業主・フリーランス向けの法人カード「JCB Biz ONE」
「JCB Biz ONE」は、個人事業主やフリーランス、副業をしている会社員が申し込める法人カードです。
事業用の支払いを法人カードにまとめることで、交通費とプライベートの支出を分けて管理しやすくなります。ETCカードを1枚発行できるため、事業で車を利用する個人事業主にとっても役立つでしょう。
一般カードとゴールドカードがあり、一般カードは年会費永年無料で利用可能です。ゴールドカードの年会費は5,500円(税込)ですが、初年度は無料で、年間100万円(税込)以上利用すると翌年度も無料になります。
「JCB Biz ONE」は、いつでもポイントが2倍になる点も魅力です。さらに、「J-POINTパートナー」の対象店舗で利用すると、最大21倍(※)のポイントを獲得できます。
ためたポイントを事業関連の支払いに活用すれば、経費負担の軽減にもつながるでしょう。
- 利用加盟店などによってポイントの付与条件が異なる場合があります。
- 記載の内容は2026年9月時点のものです。
事前にポイントアップ登録が必要です。優待店により特典・条件などが異なります。詳細はJ-POINTパートナーサイトで確認ください。
「クレカ乗車」なら移動のたびにポイントがたまる!
「クレカ乗車」とは、タッチ決済対応マークのあるカード、またはカードを設定したスマートフォンなどを公共交通機関の専用端末にかざして乗車する方法です。
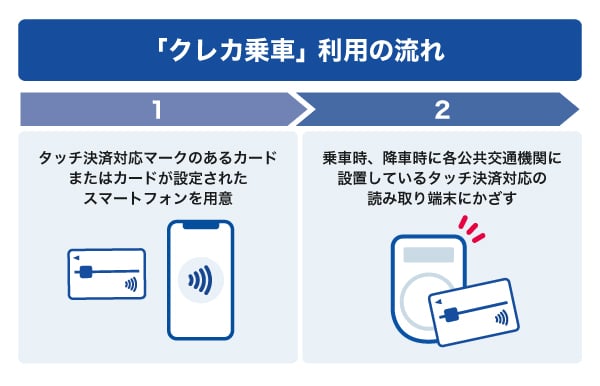
「JCB Biz ONE」を含むJCB ORIGINALシリーズ対象カードでクレカ乗車を利用すると、ポイント20倍を獲得できます。移動のたびにポイントをためられるため、交通費の負担軽減にもつながるでしょう。
たとえば、対象路線で月1万円分の交通費をクレカ乗車で支払った場合、10%還元なら毎月1,000ポイント、年間では12,000ポイントを獲得できます。移動が多い人ほどメリットを実感しやすいでしょう。
会計ソフトと自動連携して経理作業を効率化できる
「JCB Biz ONE」は、さまざまな会計ソフトとの自動連携に対応しています。
連携可能な会計ソフトの例
- マネーフォワード クラウド会計
- FXクラウドシリーズ
- 弥生会計
- freee会計
- ソリマチ
利用明細を会計ソフトへ自動で取り込めるため、交通費を含む経費の仕訳入力の負担軽減につながります。これにより、確定申告に向けた経費集計もしやすくなり、申告準備を効率的に進められるでしょう。
個人事業主が交通費を経費にする方法・仕訳例
個人事業主が交通費を経費として計上する場合は、領収書や利用明細などをもとに、利用の都度、または月末にまとめて仕訳を行います。月末にまとめて経費計上する場合は、発生日を月末の日付にするのが一般的です。
ここでは、交通費を経費として計上する際の仕訳例をパターン別に紹介します。
電車代・バス代を現金で支払った場合
電車代やバス代など、旅費交通費に該当する費用は、交通機関や乗車区間ごとに分けて記帳する必要はなく、まとめて仕訳できます。
取引先へ向かう際や、仕入れ・納品のための移動で、電車代800円とバス代200円(合計1,000円)を現金で支払った場合の仕訳例は次の通りです。
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/1 | 旅費交通費 | 1,000円 | 現金 | 1,000円 |
電車代・バス代を交通系ICカードで支払った場合
Suicaなどの交通系ICカードで支払った料金も、事業に関する支出であれば経費として計上できます。交通系ICカードの仕訳方法としては、チャージしたときに「前払金」「仮払金」「預け金」などの勘定科目で処理し、利用時に「旅費交通費」へ振り替える方法があります。
ただし、交通系ICカードへチャージした金額は、チャージした時点では交通費として経費計上できません。
個人事業主の場合は、チャージ時に仕訳をせず、利用時のみ仕訳する簡易的な方法で処理することも可能です。採用した方法は継続して適用しましょう。
仕訳方法は、事業専用の交通系ICカードを利用しているか、プライベートと兼用しているかによって異なります。
事業用の交通系ICカードを利用した場合
事業用の交通系ICカードに現金でチャージし、電車代800円とバス代200円(合計1,000円)を支払った場合の仕訳例は、次の通りです。
[現金でチャージした交通系ICカードを利用した場合の仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/1 | 旅費交通費 | 1,000円 | 現金 | 1,000円 |
事業用のクレジットカードで交通系ICカードへチャージした場合も、利用時に「旅費交通費」として計上します。
[事業用のクレジットカードでチャージした交通系ICカードを利用した場合の仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/1 | 旅費交通費 | 1,000円 | 未払金 | 1,000円 |
利用代金が事業用口座から引き落とされた際は、未払金を取り崩して処理します。
[引き落とし時の仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 6/10 | 未払金 | 1,000円 | 普通預金 | 1,000円 |
プライベート用の交通系ICカードを利用した場合
プライベート用の交通系ICカードで支払った場合は、事業の交通費を個人で立て替えた扱いとなるため、「事業主借」で処理します。現金でチャージした場合だけでなく、プライベート用のクレジットカードでチャージした場合も考え方は同じです。
なお、プライベート用のクレジットカードの利用代金が引き落とされた際は、個人の支払いとなるため、仕訳は不要です。
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/1 | 旅費交通費 | 1,000円 | 事業主借 | 1,000円 |
新幹線代を事業用のクレジットカードで支払った場合
新幹線の乗車券や指定席券の料金も、事業に必要な移動であれば経費として計上できます。
事業用のクレジットカードで支払った場合は、カード利用時と、銀行口座から利用代金が引き落とされた時の2回に分けて仕訳します。
[購入時の仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/1 | 旅費交通費 | 15,000円 | 未払金 | 15,000円 |
事業用のクレジットカードで新幹線代15,000円を支払った場合は、カード利用時に「未払金」を計上し、事業用口座から利用代金が引き落とされた際に「未払金」を取り崩します。
[引き落とし時の仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 6/10 | 未払金 | 15,000円 | 普通預金 | 15,000円 |
飛行機代をプライベート用のクレジットカードで支払った場合
飛行機代も、出張や取材など事業に必要な移動であれば経費として計上できます。勘定科目は、ほかの交通手段と同様に「旅費交通費」で問題ありません。
プライベート用のクレジットカードで支払った場合、貸方の勘定科目は「事業主借」を使用し、利用時のみ仕訳します。
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/1 | 旅費交通費 | 15,000円 | 事業主借 | 15,000円 |
定期券をプライベート用のクレジットカードで購入した場合
個人事業主が事務所などへ通うために購入した定期券代も、事業に必要なものであれば経費として計上できます。定期券を購入した際は「前払費用」で仕訳を行い、1ヵ月経過するごとに、1ヵ月分を「旅費交通費」へ振り替えます。
3ヵ月分の定期券30,000円をプライベート用のクレジットカードで購入した場合の仕訳例は、次の通りです。
[購入時の仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/1 | 前払費用 | 30,000円 | 事業主借 | 30,000円 |
3ヵ月分の定期券30,000円をクレジットカードで購入した場合は、購入時に「前払費用」30,000円を計上し、その後は1ヵ月ごとに10,000円ずつ「旅費交通費」へ振り替えます。
[1ヵ月経過時の仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 6/1 | 旅費交通費 | 10,000円 | 前払費用 | 10,000円 |
2ヵ月経過時、3ヵ月経過時も同様に仕訳します。
定期券を事業だけでなくプライベートでも兼用する場合は、家事按分を行い、事業で利用した割合のみ仕訳しましょう。
プライベートでも使用する車のガソリン代を現金で支払った場合
車で取材先や仕入れ先などへ移動する際にかかったガソリン代は、業務で利用した分を経費として計上できます。ただし、プライベートでも利用する車の場合は、事業で利用した割合のみを経費として計上する「家事按分」が必要です。
ガソリン代の勘定科目には、「旅費交通費」「車両費」「燃料費」などを使用します。たとえば、月のガソリン代1万円のうち、事業で利用した割合が30%の場合、3,000円を経費として計上できます。
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/31 | 旅費交通費 | 3,000円 | 現金 | 3,000円 |

出張時に高速道路料金をETCで支払った場合
事業に関する移動で利用した高速道路料金は、全額を経費として計上できます。ETCを利用した日と、クレジットカードの利用代金が引き落とされた時の2回に分けて仕訳を行います。
5月1日に事業用のETCカードを利用し、高速道路料金4,000円を支払った場合の仕訳例は、次の通りです。
[ETC利用時の仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 5/1 | 旅費交通費 | 4,000円 | 未払金 | 4,000円 |
[引き落とし時の仕訳例]
| 日付 | 借方 | 貸方 | ||
|---|---|---|---|---|
| 6/10 | 未払金 | 4,000円 | 普通預金 | 4,000円 |
なお、ETC利用料金も1ヵ月分をまとめて仕訳できます。プライベートでも利用するETCカードを使用している場合は、私用分が混在しないよう管理し、まとめて仕訳する際は事業利用分のみを計上しましょう。

領収書がない交通費を経費にする場合の対処法
電車やバスなどの交通費は、領収書を受け取れないことがあります。ただし、領収書がなくても、利用履歴や出金伝票などで支出内容を証明できれば、経費として計上することが可能です。
ここでは、領収書がない交通費を経費として計上する際の対処法を紹介します。
出金伝票に記録する
電車やバスの運賃は、領収書を受け取れないことが多いため、支出内容を証明するには出金伝票へ記録する方法があります。
出金伝票には、利用日・利用区間・利用金額・利用目的などを記載します。税務調査の際に説明できるよう、利用内容を具体的に残しておきましょう。
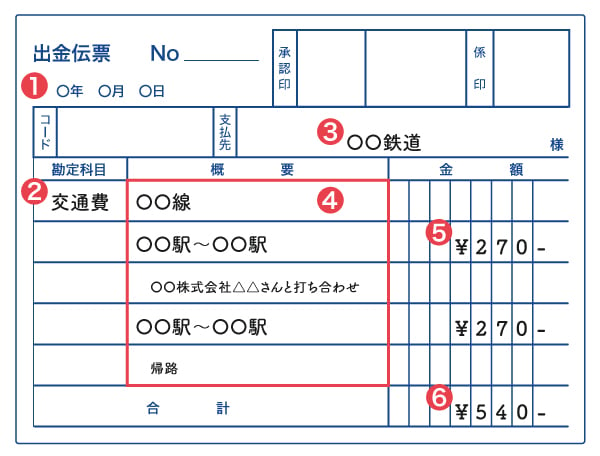
出金伝票に記載する項目例
- 利用した日付
- 勘定科目
- 利用した交通手段(電車・バスなど)
- 利用区間・利用目的
- 利用金額
- 合計金額
出金伝票の書式やフォーマットに決まりはありません。市販のものを利用する方法のほか、必要な項目が記載されていれば、Excelなどで自作することも使用できます。
Excelなどで作成した出金伝票は、電子帳簿保存法の要件を満たせば、データのまま保存することも可能です。
フォーマットによっては、起票者名や押印欄、伝票番号欄が設けられているものもありますが、個人事業主が自分で経理を行う場合は、記載しなくても問題ありません。
なお、1ヵ月分の交通費をまとめて1枚に記載することも可能です。一般的な出金伝票の書式には、「支払い先」を記載する欄がひとつしかないため、交通費が多く発生する場合は、出金伝票とは別に一覧表を作成すると管理しやすいでしょう。
交通系ICカードの利用履歴を保存する
交通系ICカードの利用履歴も、交通費の証拠書類として活用できます。SuicaやPASMOは、駅の券売機で利用履歴を印字できるほか、モバイルSuicaなどのアプリから利用履歴を確認することも可能です。
必要に応じて、スクリーンショットやPDFなどで保存しておくとよいでしょう。
ただし、利用履歴を確認・印字できる件数には上限があります。履歴が削除される前に、定期的に保存しておくことが大切です。
クレジットカードの利用明細を保存する
新幹線代や飛行機代、タクシー代などをクレジットカードで支払った場合は、利用明細を証拠書類として活用できます。クレジットカードの利用明細には、利用日時や利用金額、利用先などが記載されているため、交通費の支払い記録として役立ちます。
また、ウェブ明細の閲覧期間はカード会社によって異なりますが、15〜17ヵ月程度が一般的です。
過去の利用履歴が確認できなくなる前に、必要な明細はダウンロードして保存しておきましょう。
経費の支払いでポイントがたまる!
個人事業主が交通費を経費にする際に知っておきたいインボイス制度
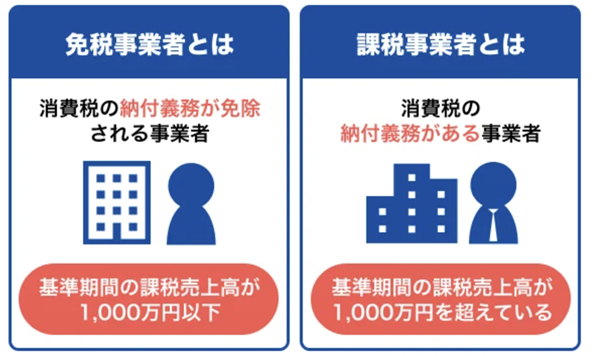
個人事業主が消費税の課税事業者である場合、事業で支払った経費に含まれる消費税を、自分が納める消費税額から差し引くことが可能です。この仕組みを「仕入税額控除」といいます。
2023年10月から始まったインボイス制度では、仕入税額控除を受けるために、原則としてインボイス(適格請求書)の保存が必要です。適格請求書の記載要件を満たす領収書はインボイスとして利用でき、交通費の領収書も対象になります。
ただし、免税事業者や、消費税の計算で簡易課税制度を利用している場合は、原則として仕入税額控除の適用を受けないため、インボイスの保存は必要ありません。
なお、インボイス制度には「出張旅費等特例」といって、インボイスがなくても一定の旅費について仕入税額控除を受けられるルールがあります。ただし、これは従業員に支給する出張旅費などを対象とした規定であり、個人事業主本人の移動には適用されません。
課税事業者である個人事業主が仕入税額控除を受ける場合は、交通費の種類に応じて、必要な書類を保存しておきましょう。
交通費の種類によってインボイスの要否が異なる
仕入税額控除を受けるためには、原則としてインボイスの保存が必要です。ただし、すべての交通費で必ず領収書や適格請求書が必要になるわけではありません。
交通費の種類によっては、インボイスがなくても仕入税額控除を受けられる場合があります。
インボイスの保存が不要となる場合がある交通費の例
- 電車代
- バス代
- 新幹線代(1回の支払いが3万円未満の場合)
たとえば、公共交通機関による旅客の運送サービスで、1回の取引が3万円未満のものは「公共交通機関特例」の対象です。この場合は、帳簿に必要事項を記載することで、仕入税額控除を受けることが可能です。
3万円未満かどうかは、「切符1枚ごと」や「月合計」ではなく、1回の取引の税込価額で判定します。たとえば、新幹線13,000円の切符を4人分まとめて購入した場合は、52,000円の取引として判定されます。
一方、次の交通費は、原則としてインボイスの保存が必要です。
インボイスが必要な交通費の例
- タクシー代
- 飛行機代
- ガソリン代
- コインパーキング代
- レンタカー代
- シェアサイクル利用料金
- 高速代(高速道路料金・ETC料金)
これらの交通費で仕入税額控除を受ける場合は、領収書や利用証明など、適格請求書の要件を満たす書類を保存しておきましょう。
ETC料金は利用証明書の保存が必要
交通費を経費として計上する際は、領収書の代わりにクレジットカードの利用明細を利用できる場合があります。ただし、クレジットカード会社が発行する利用明細は、適格請求書には該当しません。
たとえば、ETCで高速道路料金を支払った場合、クレジットカードの利用明細だけでは、適格請求書の記載要件を満たせません。仕入税額控除を受けるためには、クレジットカードの利用明細とあわせて、「ETC利用照会サービス」からダウンロードした利用証明書を保存しておきましょう。
よくある質問
-
個人事業主は領収書がない電車代も経費にできますか?
-
電車代やバス代など、領収書を受け取れない交通費でも、業務で利用したものであれば経費として計上できます。出金伝票に記録するほか、交通系ICカードの利用履歴やクレジットカードの利用明細を保存しておくと、支出の証拠として活用できます。
利用日、交通手段、利用区間、利用金額、利用目的などがわかるように記録しておきましょう。 -
個人事業主は交通系ICカードのチャージ料金を経費にできますか?
-
交通系ICカードは、チャージ時ではなく利用時に経費として計上するのが一般的です。たとえば、Suicaに1万円をチャージしても、その全額をすぐに経費として計上することはできません。
利用履歴を確認しながら、業務で利用した電車代やバス代のみを「旅費交通費」として計上しましょう。 -
個人事業主はタクシー代を経費にできますか?
-
個人事業主でも、業務のために支払ったタクシー代は経費として計上できます。たとえば、取引先への訪問や仕入れのための移動で利用したタクシー代は、「旅費交通費」として処理することが一般的です。
一方、私的な外出やプライベートの旅行など、事業に関係のない交通費は経費として計上できません。経費にする際は、領収書を受け取り、利用日や訪問先、利用目的などを記録しておきましょう。 -
個人事業主の交通費はいくらまで経費にできますか?
-
個人事業主が経費として計上できる交通費に、明確な上限額はありません。ただし、経費として認められるのは、事業に必要といえる範囲の費用に限られます。
たとえば、業務上必要な出張の新幹線代や飛行機代などは経費として計上できます。一方で、頻繁なグリーン車の利用や高額なタクシー代など、不自然に高額な支出については、業務との関連性を説明できるようにしておくことが大切です。 -
個人事業主がクライアントからもらった交通費はどう処理すればいいですか?
-
クライアントから支給された交通費は、契約内容によって処理方法が異なります。
報酬に交通費が含まれている場合は、交通費を含めた金額を売上として計上し、実際に支払った交通費を経費として計上します。
一方、立替金として別途精算している場合は、売上や経費には含めず、「立替金」などの勘定科目で処理しましょう。
法人の本人確認書類不要!
会計ソフト等の連携可能で
J-POINTはいつでも2倍
初年度年会費無料+条件達成で
翌年度も年会費無料
- 掲載内容は予告なく変更となる場合があります。
- モバイルSuicaは東日本旅客鉄道株式会社の登録商標です。
- Suicaは東日本旅客鉄道株式会社の登録商標です。
- PASMOは株式会社パスモの登録商標です。
- Apple Payを利用するには最新バージョンのiOSまたはiPadOS、watchOS、macOSが必要です。
Apple Payに対応しているデバイスについてはhttps://support.apple.com/ja-jp/102896をご覧ください。 - Apple Payは、米国および他の国々で登録されたApple Inc.の商標です。
- Google Pay は Google LLC の商標です。
- Google Pay のご利用には、Google ウォレット アプリのダウンロードが必要です。
- Google ウォレット に対応する Android OS のバージョンは、Google ウォレット のサポートページでご確認ください。
(https://support.google.com/wallet/answer/13314575)
QUICPay(クイックペイ)TMを利用するには、おサイフケータイ(R)対応のデバイスが必要です。 - おサイフケータイは、株式会社NTTドコモの登録商標です。
- 【監修者】
-
氏名:飯田 道子(いいだ みちこ)
資格:ファイナンシャル・プランナー(CFP認定者)、1級ファイナンシャル・プランニング技能士、他金融機関勤務を経て96年FP資格を取得。現在は各種相談業務やセミナー講師、執筆活動などをおこなっています。どの金融機関にも属さない独立系FPです。海外移住にも対応しており、特にカナダや韓国への移住や金融・保険情報を得意としています。
関連記事を見る


個人事業主が経費として計上できる交通費には、さまざまな種類があります。仕入れや納品、取引先への訪問、打ち合わせ、取材・情報収集のための移動費はもちろん、業務で使用する車両にかかる費用や、経理・事務手続きのための移動費も対象です。また、業務に関連するセミナーへの参加にかかる交通費も経費として認められます。基本的には「業務に関連する移動であれば経費にできる」と覚えておくとよいでしょう。