基礎知識
銀行からお金を借りる方法。ローンの種類や審査・必要書類を解説
更新日:2026年9月30日
銀行からお金を借りる方法には、カードローン、フリーローン、住宅ローンや自動車ローンなどの目的別ローンがあります。ローンの種類によって借りたお金の使い道が異なるので、利用する際は目的に合うローンを選択することが大切です。
銀行のカードローンは、クレジットカード会社・信販会社、消費者金融のカードローンと比べて、金利は低めですが、融資に時間がかかる傾向があります。利用の際は、必要なときにお金を借りられるかどうかも確認しておきましょう。場合によっては、銀行と同等もしくはそれ以下の金利で借りられ、かつ審査も早いカードローンを選ぶのも選択肢の一つです。
この記事でわかること
- 銀行が提供しているローンの種類
- 銀行でお金を借りる際に必要な書類
- 銀行でお金を借りる前に知っておきたいこと
- 銀行以外に低金利でお金を借りる方法
目次
銀行と同水準の低金利で、よりスピーディーに資金を準備するなら
- 金利1.30~12.50%の低金利(JCB比)設定
- 借入限度額は最大900万円
- ウェブで申し込み完結
- 最短即日審査完了
- 借り換え・おまとめにも対応
- 手数料無料で全国15万台以上のCD・ATMを利用可能
- インターネットまたはお電話の申し込みで最短数十秒でお振り込み
JCBカードローンFAITHは金利1.30~12.50%の低金利(JCB比)
銀行からお金を借りる「ローン」の種類
銀行では、以下のようにさまざまな種類のローンを提供しています。
- カードローン
- 住宅ローン
- リフォームローン
- 自動車ローン
- 教育ローン
- フリーローン
- 多目的ローン
- 医療ローン
- ビジネスローン
銀行でお金を借りる際には、ローンの種類ごとの特徴を知ったうえで、目的に合うものを選択することが大切です。
ここでは、銀行が提供しているローンの特徴を種類別に説明します。
ローンとは?意味や仕組み、クレジットとの違いや利用のポイントを解説
カードローン|個人がお金を借りられる
カードローンとは、個人向けの融資サービスのことです。お金の使い道に制限はなく(事業資金を除く)、生活費のような日常的な出費はもちろん、冠婚葬祭などの急な出費にも利用できます。利用可能枠(限度額)の範囲内であれば、何度でも借り入れが可能です。
大手の都市銀行から地方銀行まで、規模に関係なく多くの銀行がカードローンのサービスを提供しています。なお、カードローンを利用するにあたって、基本的に保証人や担保は不要です。
住宅ローン|マイホームの購入
住宅ローンは、戸建てやマンションなどのマイホームを購入するときに利用するローンです。条件を満たせば、新築、中古に関わらず、どの住宅でも利用できます。
一部の銀行では、夫婦や親子それぞれが同一の物件に対して債務者を分けて住宅ローンを組む「ペアローン」と呼ばれるものもあります。住宅ローンでは、購入する不動産が担保になります。
カードローン契約が住宅ローンに与える影響は?審査内容や事前の対策を解説
リフォームローン|外壁工事・水回りの改修・バリアフリー化など
リフォームローンは、自宅をリフォームする際に利用できるローンです。収納を増やすことや水回りをきれいにすること、バリアフリー対応、太陽光パネルの設置など、さまざまなリフォームに利用できます。
住宅ローンでは不動産が担保になりますが、リフォームローンは多くの場合、連帯保証人や担保は不要です。ただし、詳細は金融機関の規定によっても異なります。
自動車ローン|車・バイクの購入資金
自動車ローンは、車やバイクの購入資金を借り入れできるローンです。金融機関によっては、オートローン、マイカーローンなどと呼ばれることもあります。
自動車ローンは、車やバイク本体を購入するだけではなく、免許の取得費用、車検費用、修理、カスタマイズなどの費用に使うことも可能です。
店舗や金融機関によりますが、銀行の自動車ローンはディーラーのローンと比べて金利が低い傾向があります。
教育ローン|進学費用などの教育関連費用
教育ローンは、進学など教育に関する費用を借り入れできるローンです。高校や大学、専門学校などの入学金や授業料以外にも、教材やパソコン、制服を購入する費用や部活動関連費用に充てるためにも利用できることが多いです。
学校以外にも、塾や予備校へ通うために借り入れできる教育ローンも存在します。
フリーローン|特定の目的を決めずに借り入れできる
フリーローンは、カードローンと同じく、お金の使い道が自由(事業資金を除く)であり、基本的に担保や保証人が不要なローンです。
しかし、フリーローンは借りたい金額を一括で受け取る点がカードローンと異なります。カードローンの場合、契約をしたら利用可能枠(限度額)の範囲内であれば回数を問わず借り入れできることが特徴です。フリーローンは、一度借り入れをした後は追加の借り入れができず、返済のみを行うことになります。追加で借り入れたい場合は、改めて契約し審査を受ける必要があります。
お金の使い道が自由で、なおかつ将来の利息負担もしっかり抑えたいという方は、フリーローンだけでなく、金利1.30~12.50%でスピーディーに利用できるJCBカードローン「FAITH」もあわせて検討してみましょう。
フリーローンとは?カードローンとの違いや審査・金利・返済方法を解説
多目的ローン|特定の目的のために借り入れをする
多目的ローンは、金融機関により定められた目的のために借り入れできるローンです。目的は例として以下のようなものがあります。
- 旅行
- 趣味
- 冠婚葬祭
- 歯科診療
- ブライダル
- エステ
- 引っ越し
- 家具・家電
- ペット
資金使途が自由なフリーローン(事業資金を除く)と似ていますが、多目的ローンでは申込内容によっては資金使途確認資料の提出が必要になる場合があります。
医療ローン|治療・手術・入院費用
医療ローンとは、治療や手術、入院といった医療に関連する支払いで借り入れできるローンのことで、メディカルローンと呼ばれることもあります。
医療ローンは、病気の治療だけでなく、医療脱毛や美容整形、審美歯科(インプラント・歯列矯正)といった、保険適用外で高額な費用がかかる治療や施術にも利用できる場合があります。
ビジネスローン|事業資金の借り入れを専用としたローン
ビジネスローンは、事業資金を借り入れるためのローンで、事業ローンとも呼ばれます。法人向けだけでなく、個人事業主が借り入れできるビジネスローンも存在します。
カードローンやフリーローンは、事業用としての利用が禁止されていることが多いので、事業資金を借り入れたいときはビジネスローンが選択肢となります。
ローンの種類を解説!自分に合う選び方と金利・返済方式の違い
銀行からお金を借りるメリット・デメリット
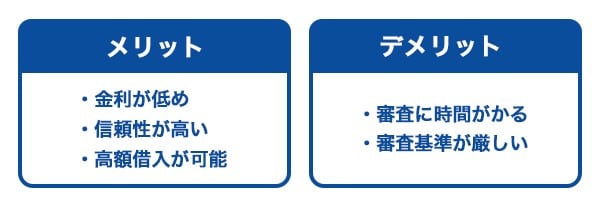
銀行からお金を借りることには、メリットとデメリットの両面があります。申し込みを検討する前に、それぞれをしっかり把握しておきましょう。
銀行からお金を借りるメリット
銀行からお金を借りるメリットは、以下の3つです。
(1)金利が低めに設定されている
銀行カードローンの金利は、一般的に年1.50~15.00%程度で、消費者金融(年3.00~18.00%程度)と比べて低い傾向にあります。長期間の借り入れになるほど利息の差が大きくなるため、返済の総負担を抑えたい方には銀行で借り入れるメリットが大きいでしょう。
(2)信頼性が高い
銀行は国が定めた銀行法のもとで運営されています。
(3)高額借り入れが可能
消費者金融などの貸金業者には、年収の3分の1を超える貸付を禁じる「総量規制」が適用されますが、銀行はこの対象とはなりません。そのため、状況によっては消費者金融よりも高い限度額で借り入れができる可能性があります。ただし、借入可能額は返済能力などを踏まえた上で決定されます。
銀行からお金を借りるデメリット
銀行からお金を借りるデメリットとして、以下のようなものが挙げられます。
(1)審査に時間がかかり、即日融資が難しい
銀行カードローンの審査では、警察庁データベースへの照会が義務付けられているため、最短でも翌営業日以降に審査の結果がわかるのが一般的です。即日融資が難しいため、「今日中にお金が必要」というケースには対応できないことがほとんどです。急ぎの借り入れを検討している方は、最短即日審査に対応しているクレジットカード会社のカードローンなども検討するとよいでしょう。
(2)融資までに時間がかかる場合がある
銀行融資では、提出書類や信用情報、他社からの借入状況などを確認したうえで審査が行われるため、融資までに時間がかかる場合があります。急いでお金を用意したい場合には、余裕を持って申し込むことが大切です。
スピードと低金利を両立するなら、金利1.30~12.50%(JCB比)のJCBカードローン「FAITH」
銀行のカードローンでお金を借りる流れ
銀行のカードローンでは、主に以下の流れで借り入れを行います。
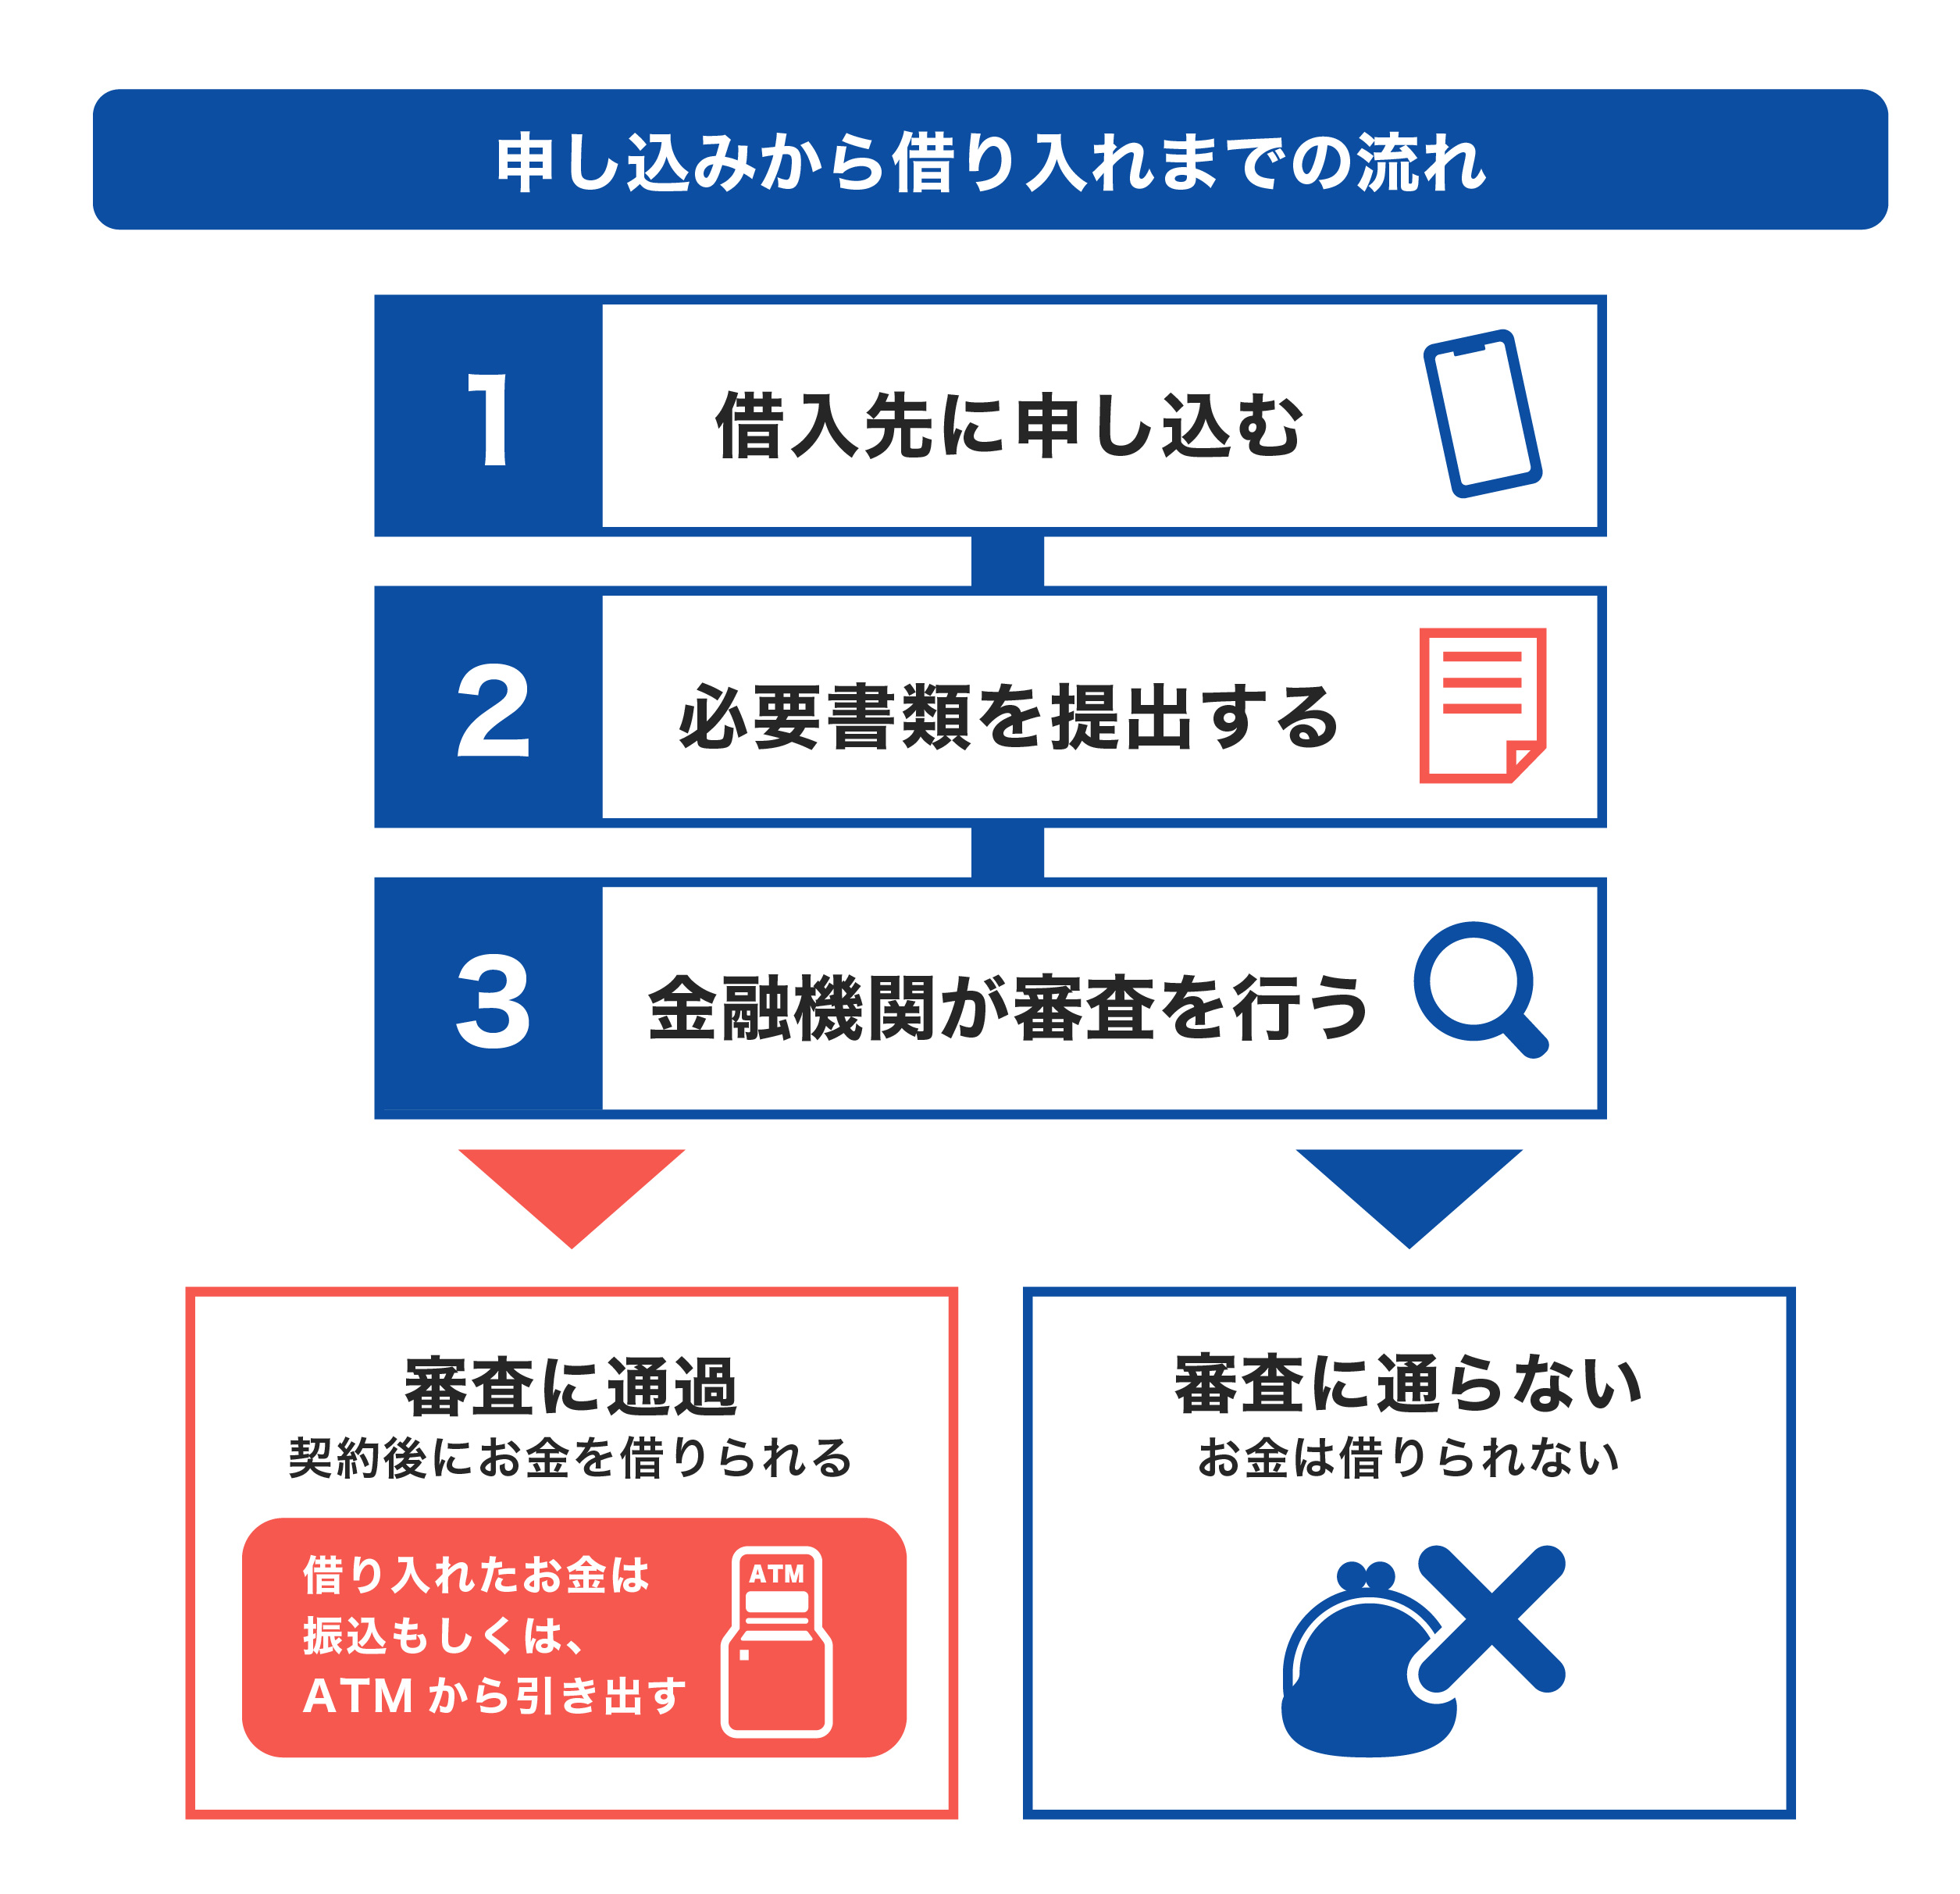
1.借入先に申し込む
銀行カードローンの申し込みは、スマートフォンやパソコンなどを通じてオンラインで申し込みできる場合が多いです。銀行の窓口でも申し込みは可能ですが、オンラインでの申し込みであれば、土・日・祝日や夜間など、好きなタイミングで申し込みができます。
2.必要書類を提出する
申し込みをしたら、本人確認書類と収入証明書類を提出します。本人確認書類は借りたい金額に関わらず必要です。50万円を超える金額の借り入れをする場合は、源泉徴収票などの収入証明書類が必要となる場合があるので、用意しておきましょう。
3.金融機関が審査を行う
申し込みと必要書類の提出が完了したら、銀行で審査が行われます。審査にかかる時間は、銀行や審査状況によって異なり、最短で翌営業日に審査結果がわかる銀行もあれば、1~2週間かかる銀行もあります。
申込内容に不備があると、審査の時間が長引く可能性があるので、不備がないように注意しましょう。
審査に通過すれば、契約をして融資を受けられる
審査結果はメールや電話で銀行から連絡され、審査に通過した場合は契約・融資が行われます。
融資方法は銀行によって異なりますが、一般的には、口座振込かコンビニなどのATMで引き出す方法が選択できます。借り入れが完了したら、毎月の返済日に遅れないよう返済していきましょう。
銀行でお金を借りるときの審査とは?3つの条件と注意点
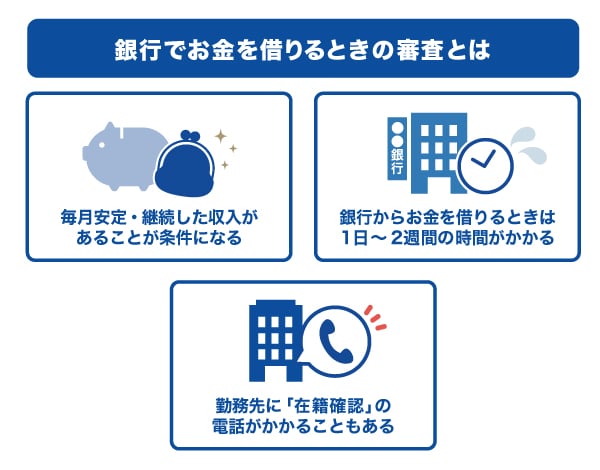
銀行でお金を借りるとき、必ず審査を受ける必要があります。初めて銀行カードローンの申し込みをする場合、審査に関して不安や疑問を持っている方は少なくありません。
ここでは、銀行カードローンを申し込む前に知っておきたい、審査における3つの条件と注意点を解説します。
銀行からお金を借りるための3つの条件
銀行でお金を借りるには、大きく分けて以下の3つの条件を満たす必要があります。
- 年齢が20歳以上であること
- 毎月安定した継続収入があること
- 信用情報に問題がないこと
それぞれの条件の詳細を、以下で解説します。
(1)年齢が20歳以上であること
銀行カードローンの多くは、申し込み時の年齢が20歳以上であることが条件です。2022年4月の民法改正によって成人年齢は18歳からとなりましたが、銀行の借り入れにおいては独自に20歳以上という基準を設けているケースがほとんどです。18~19歳の方は借入条件を事前に確認しておきましょう。ちなみに、上限年齢を65歳や70歳未満と定めている銀行も多いため、当てはまる方はこちらもあわせてご確認ください。
カードローンの年齢制限は?申し込み時の注意点や審査のポイントを紹介
(2)毎月安定した継続収入があること
銀行の審査では、毎月安定して収入があるかどうかが重要な判断材料となります。正社員だけでなく、派遣社員やパート・アルバイトでも申し込める銀行はありますが、いずれの場合も継続して収入を得ていることが求められます。勤続年数や収入の安定性を示せる状況で申し込むことが重要です。
(3)信用情報に問題がないこと
過去にクレジットカードの支払いやローンの返済を長期間延滞した記録や、自己破産・債務整理などの金融事故がある場合は審査に通りにくくなります。銀行の審査では、KSC(全国銀行個人信用情報センター)やCIC(シー・アイ・シー)、JICC(日本信用情報機構)といった信用情報機関の情報を参照し、申込者の過去の返済履歴がチェックされます。審査前に自分の信用情報を確認することもできるので、心配な方は開示請求をしてみるとよいでしょう。
申込条件は銀行によって異なります。申込条件の詳細は各銀行のウェブサイトに掲載されているので、確認しておきましょう。
銀行融資とは?種類や審査の流れ、必要書類を解説
銀行からお金を借りるときの注意点
銀行でお金を借りる際は、条件を満たしているだけでなく以下の点もあらかじめ把握しておくことが大切です。
専業主婦(主夫)や収入がない方の場合借り入れができない銀行もある
銀行をはじめとするカードローンでは、「申込者本人に安定した継続収入があること」を申込条件としていることが多いです。その場合、専業主婦(主夫)や収入がない方はカードローンでの借り入れが難しい可能性が高くなります。
ただし、一部の金融機関では、申込者本人に収入がない場合でも、配偶者に収入があれば申し込みできるカードローンもあります。条件や詳細は金融機関によって異なるため、具体的な情報を事前に確認しましょう。
申込条件を満たさない場合は、カードローン以外の借入方法を検討することになります。
銀行からお金を借りるときは1日~2週間の時間がかかる
審査にかかる時間は銀行や審査状況によって異なりますが、最短で翌日審査結果がわかる銀行から、1~2週間かかる銀行まで存在します。審査に時間がかかる場合、「今夜お金が必要」や「明日までにお金を準備しなければならない」といった急な出費への対応が難しい可能性があります。
クレジットカード会社・信販会社、消費者金融のカードローンは、銀行よりも審査スピードが早い傾向があるので、なるべく早くお金を借りたい方にとって、選択肢の一つになるでしょう。
ただし、「最短即日融資」と書かれたカードローンでも、すべての方が申し込みをしたその日に借り入れができるわけではありません。あくまで「最短」の場合であり、申込状況によっては審査が長引く可能性があることを認識しておきましょう。
勤務先に「在籍確認」の電話がかかることがある
在籍確認とは、申告した勤務先に利用者が実際に在籍していることを確認する審査の一部です。在籍確認は申告内容を確かめる目的であり、利用者が安定した収入を持ち、返済可能であるかを確認します。
電話による在籍確認が実施されるかどうかは、審査状況や金融機関の方針によって異なります。銀行から勤務先へ電話をすることもありますが、銀行名を名乗ることはないので、電話を受けた人に、お金を借りることが知られてしまう可能性は少ないです。
銀行カードローンは比較的低金利である一方、審査手続きの仕組み上、融資までに数日から数週間程度の日数がかかる傾向があります。急な出費などでお急ぎの場合は、即日融資に対応しているクレジットカード会社や消費者金融のカードローンが有力な選択肢となるでしょう。ご自身が希望する融資スピードや在籍確認の流れ、必要書類などを事前にしっかりと確認したうえで、現在の状況に見合った適切な借入先を選ぶことが大切です。

- 1級ファイナンシャル・プランニング技能士
- 赤上 直紀
銀行でお金を借りたいのに審査に落ちる3つの理由と対策
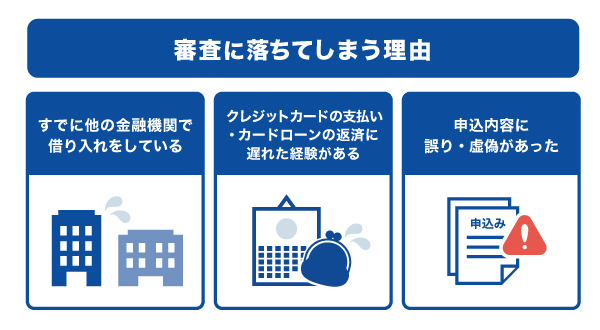
銀行カードローンに申し込みをしたのに審査に通過しなかった場合でも、詳細な理由を知ることはできません。ただし、審査に落ちてしまう理由として次の3つが考えられます。
それぞれ詳しく見ていきましょう。
理由1:すでに他の金融機関で借り入れをしている
カードローンは、1社でしか借り入れできないわけではなく、複数の金融機関から借り入れることも可能です。ただし、借り入れの金額や件数が多いと、審査通過が難しくなる可能性があります。
前提として、クレジットカード会社・信販会社、消費者金融などの貸金業者は「総量規制」に基づいた貸し付けを行っています。総量規制とは、貸金業法によって定められた法律で、年収の3分の1までしか貸し付けできないルールです。
銀行は貸金業者ではないため総量規制の対象ではありませんが、貸し付けには総量規制に近い上限を設けている場合もあります。そのため、すでに多額の借り入れがある場合は審査に通過しない可能性があるでしょう。
理由2:クレジットカードの支払い・カードローンの返済に遅れた経験がある
クレジットカードの利用代金の支払いが引き落とし日に間に合わなかったり、カードローンの返済期日に遅れてしまったりした経験があると、審査に影響を及ぼす可能性があります。
支払いや返済の遅延は、信用情報機関に記録されます。カードローンをはじめとするローンを利用する際は、信用情報に基づいて審査が行われるので、信用評価にマイナスの記録があると審査に通過しないこともあるでしょう。
理由3:申込内容に誤り・虚偽があった
カードローンに申し込む際に、意図的に誤った情報を入力した場合はもちろん、うっかり間違った情報を入力した場合も審査に影響する可能性があります。
電話番号や住所などの数字も誤りがないように入力することが重要です。特に、最近転職した方は、勤務先の情報を間違って記載しやすいので、注意しましょう。
銀行の審査に落ちたときの対処法
銀行の審査に落ちてしまった場合でも、原因を把握して適切な対策を取ることで状況を改善できる可能性があります。焦って短期間に複数の金融機関に申し込むと申込履歴が信用情報に残り、審査に通りにくくなるケースもあるため、落ち着いて以下のステップで対処してください。
ステップ1.信用情報機関で自分の信用情報を確認する
審査に落ちた原因を把握するため、まずは自分の信用情報を確認することが重要です。信用情報機関には、クレジットカードやローンの返済履歴、延滞情報、債務整理の記録などが登録されており、銀行はこの情報を元に審査を行っています。
以下の3つの信用情報機関に開示請求をしてみましょう。開示方法は郵送やウェブ、スマートフォンなどで可能です。
- KSC(全国銀行個人信用情報センター):銀行・信用金庫・農協などが加盟。銀行カードローンの審査では主にこちらを照会
- CIC(シー・アイ・シー):クレジットカード会社や信販会社が主に加盟
- JICC(日本信用情報機構):消費者金融が主に加盟
ステップ2.他社からの借入残高を減らしてから再度申し込む
すでに複数の金融機関から借り入れがある場合、他社の残高を減らしてから再度申し込みをすると審査において有利に働く可能性があります。銀行の審査では、他社からの借入件数や残高が多いほど、「返済能力に余裕がない」と判断されやすくなるためです。
また、短期間に複数の金融機関に申し込むと、その履歴も申込情報として信用情報機関に一定期間記録されます。立て続けに申し込みをせず、目安として6ヵ月程度間隔を開けてから再度申し込みを検討しましょう。
ステップ3.銀行以外の選択肢も検討する
銀行の審査に通過しなかった場合は、クレジットカード会社が提供するカードローンを検討するのも選択肢の一つです。JCBカードローン「FAITH」は、最短即日審査に対応しており、金利も最大年12.50%と低水準です(JCB比)。契約後の振込もスムーズで、急な出費にも対応しやすいでしょう。
銀行からお金を借りる以外にも選択肢はあります
- 金利1.30~12.50%の低金利(JCB比)設定
- 借入限度額は最大900万円
- ウェブで申し込み完結
- 最短即日審査完了
- 借り換え・おまとめにも対応
- 手数料無料で全国15万台以上のCD・ATMを利用可能
- インターネットまたはお電話の申し込みで最短数十秒でお振り込み
JCBカードローンFAITHは金利1.30~12.50%の低金利(JCB比)
審査に落ちた直後に焦って複数の金融機関へ申し込むのは逆効果です。カードローンに申し込んだ履歴は、信用情報機関に6ヵ月間記録されるため、短期間に連続して申し込むと「返済能力に不安がある」と判断されやすくなります。まずはご自身の信用情報を確認し、他社からの借り入れを少しでも整理するなど原因を把握して現状をクリアにすることが大切です。そのうえで、銀行以外の選択肢も視野に入れ、自身の状況に適した借入先を冷静に選ぶことが、結果的に早く借り入れできる近道となります。
- 1級ファイナンシャル・プランニング技能士
- 赤上 直紀
銀行でお金を借りる前に確認すべき3つのこと
これからカードローンを利用する方は、申し込み前に以下の3つを知っておきましょう。
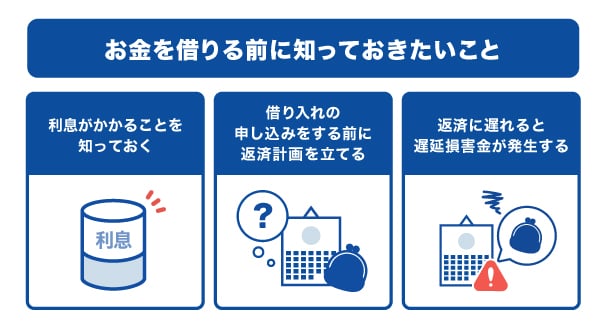
利息がかかることを知っておく
銀行などのカードローンを利用すると、借り入れた金額に対して利息が発生します。銀行の金利は、消費者金融に比べて一般的に低い傾向にありますが、それでも利息の支払いは避けられません。
利息は、借入期間が長くなるほど増えていきます。そのため、できるだけ早めに返済することを心掛け、無理のない返済計画を立てましょう。
借り入れの申し込みをする前に返済計画を立てる
借り入れをしたあとは、毎月決められた日に返済する必要があります。カードローンを利用する際は、申し込み前に返済シミュレーションを活用して、毎月の返済額や、利息を含めた支払総額がいくらになるのかを把握しておくことが大切です。
返済に遅れると遅延損害金が発生する
返済期日に返済ができなかった場合、遅延損害金が発生します。遅延損害金は返済期日の次の日から発生するので、1日でも遅れないように注意が必要です。
返済に遅れた場合、返済できるまでの間はカードローンが利用停止となり、借り入れができなくなります。さらに、返済に遅れた事実は信用情報機関に記録され、今後のローン審査に影響する可能性があるので注意しましょう。
返済計画を立てたうえでカードローンを利用するなら、金利1.30~12.50%(JCB比)のJCBカードローン「FAITH」
銀行以外でお金を借りる方法
個人でお金を借り入れたい場合、銀行以外でも以下の方法でお金を借り入れできます。
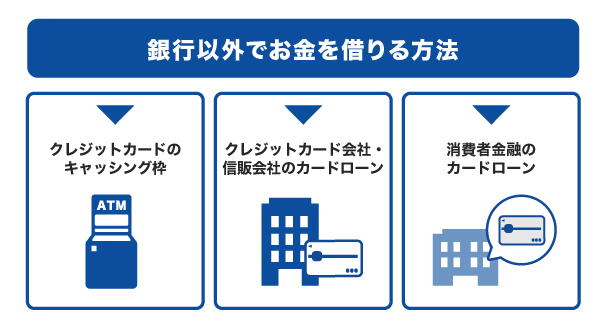
クレジットカードのキャッシング枠
クレジットカードのキャッシング枠とは、クレジットカードを利用して現金を借り入れできるサービスのことです。
クレジットカード発行時に申し込むか、発行後に利用申請し、審査に通過することで、キャッシング枠が付帯されます。所有しているクレジットカードにすでにキャッシング枠が付帯しているのであれば、そのまま利用して借り入れることが可能です。
キャッシング枠には利用可能枠(限度額)が設定されており、その範囲内で借り入れできます。クレジットカードを持っていてお金を借りたい方は、クレジットカード会社のマイページなどで、キャッシング枠の有無を確認してみましょう。
クレジットカード会社・信販会社のカードローン
クレジットカード会社、信販会社もカードローンのサービスを提供しており、お金を借りることができます。クレジットカードの会社であるJCBも、カードローンのサービスを提供しています。
クレジットカード会社・信販会社のカードローンには、最短即日で利用できるものも存在します。早めに借り入れたい場合は、選択肢の一つとして検討してみましょう。
消費者金融のカードローン
消費者金融とは、主に個人への融資を業務とする金融機関を指します。銀行と消費者金融のカードローンは、申し込みから融資までのスピードと金利設定が異なります。
一部の消費者金融は、審査スピードを「最短30分」などと謳っている場合があります。銀行と比べて早く感じられるかもしれませんが、その時間はあくまでも「最短」であり、審査内容によっては、数日かかることもあります。
消費者金融の金利は、一般的には銀行よりも高く設定されています。ただし、実際に適用される金利は、借入金額や審査結果によって変動します。
低金利(JCB比)でお金を借りるならJCBカードローン「FAITH」
「FAITH」は、クレジットカード会社であるJCBが提供する年会費無料のカードローンです。
「FAITH」は、キャッシングリボ払いでも最大12.50%の低金利(JCB比)であることが魅力です。JCBクレジットカードのキャッシングリボ払いの融資利率(金利)は15.00~18.00%なので、FAITHのほうが低金利であることがわかります。
5万円までの借り入れならキャッシング1回払いで金利が5.00%
通常のキャッシングリボ払いの融資利率(金利)は最大で12.50%ですが、5万円以内の借り入れでキャッシング1回払いを利用すれば、5.00%とさらに低金利(JCB比)で借り入れできます。
少しだけ借りたいときや、給料日に返せるなど、短期間借りたいときは「FAITH」が便利です。
審査は最短当日に行われる
「FAITH」は、最短即日で審査が行われるので、早めにお金を準備したい方にも向いています。
契約後、最短数十秒で登録口座に希望額が振り込まれる「キャッシング振り込みサービス」は、ATMへ行く必要がなく、ウェブまたは電話からの借り入れが可能です。
FAITHが銀行カードローンより選ばれる理由
ローンは長期・高額の借入になるほど金利の差が大きくなります。実際にどのくらいの差が出るのか、以下のシミュレーション例で確認してみましょう。
※以下の利息はあくまで金利差を比較するため、「借入金額×金利」で計算した概算値です。借入金額に各金利を掛けた単純計算であり、実際のFAITHの利息はリボ払いの返済方式により毎月の残高に応じて異なります。返済シミュレーションはJCBカードサイトでご確認ください。
【30万円を1年間借りた場合】
| 年利 | 12.50% | 15.00% | 18.00% |
|---|---|---|---|
| 利息の概算 | 約37,500円 | 約45,000円 | 約54,000円 |
| 差分 | 約7,500円 | 約16,500円 |
【50万円を1年間借りた場合】
| 年利 | 12.50% | 15.00% | 18.00% |
|---|---|---|---|
| 利息の概算 | 約62,500円 | 約75,000円 | 約90,000円 |
| 差分 | 約12,500円 | 約27,500円 |
年利18.00%と比べると、50万円を1年間借りた場合で約27,500円の差が生じます。借入期間が長くなるほどこの差はさらに広がるため、金利の低さを重視する方はぜひ「FAITH」もご検討ください。
よくある質問
-
銀行はいくらまで貸してくれますか?
-
銀行から借りられる金額は、各銀行が設定する「貸付限度額」の範囲内で審査によって決まり、個人ごとに異なります。審査では申込者の年収・勤続年数・信用情報などがチェックされます。銀行は総量規制の対象ではないものの、多くの銀行では過剰貸し付けを防ぐため、年収の2分の1~3分の1程度を融資上限枠に設定していることがほとんどです。
-
銀行と消費者金融の違いはなんですか?
-
カードローンで比較すると、金利と審査スピードが異なります。金利は銀行のほうが低く、融資までのスピードは消費者金融のほうが早い傾向にあることが特徴です。
-
銀行からお金を借りるとき保証人や担保は必要ですか?
-
保証人や担保の有無は、ローンの種類によって異なります。カードローンの場合、通常、保証人や担保は不要です。
多目的ローンも原則として保証人や担保は必要ありません。ただし、金融機関の規定によっては保証人が必要になることもあります。
なお、住宅ローンの場合は、購入する不動産が担保となります。 -
銀行からお金を借りるのは難しいですか?
-
銀行からお金を借りられるかどうかは、申込者の収入や勤務状況、信用情報、他社からの借入状況などによって異なります。銀行は独自の基準に基づいて審査を行うため、申込条件を満たしていても、必ず借りられるとは限りません。
-
収入がないのですが銀行でお金を借りることはできますか?
-
銀行では、収入がない方のカードローンの申し込みが難しい傾向があります。ただし、一部の銀行では、配偶者に収入があれば申し込みできるカードローンも存在します。
-
カードローンを選ぶときは何を確認すればよいですか?
-
カードローンを選ぶ際は、金利だけでなく、利用限度額や審査・融資にかかる時間、返済方法、毎月の返済額なども確認しましょう。借入前に返済シミュレーションを行い、無理なく返済できる商品を選ぶことが大切です。
「ちょっと借り」にも「借り換え・おまとめ」にも最適!
JCBのローン専用カード「FAITH」
金利最大でも12.50%と
低金利(JCB比)
ご利用限度額最大900万円
- 【監修者】
-
氏名:赤上 直紀(あかがみ なおき)
資格:1級ファイナンシャル・プランニング技能士元銀行員。個人のお客様に対し、カードローンやクレジットカードを中心とした資金ニーズや家計状況に応じた提案業務に従事。その中で、金融リテラシーの差が家計や将来設計に大きな影響を与える現実を実感。より多くの人が適切な金融判断を行える社会の実現に貢献したいと考え、メディアを通じた情報発信の道へ。現在は「お金の知識をわかりやすく広く届けること」を使命とし、執筆活動を行っている。
関連記事を見る


銀行カードローンは、適用される金利によっては利息負担を抑えられる可能性がある一方、融資までに時間がかかる場合があります。金利や融資までの期間、利用限度額などを確認し、ご自身の資金使途や必要なタイミング、返済能力に合った借入方法を慎重に選ぶことが、無理のない資金調達につながります。