法人カードの基本をおさえる
法人カードはいらない?不要なケースや個人カードを事業用に使うリスクを解説
公開日:2026年9月29日
法人カードは、個人事業主や法人にとって、経費管理の効率化や確定申告の準備に役立つ便利なツールです。一方で、「法人カードはいらない」「個人用のクレジットカードで十分」と考える方もいるでしょう。
法人カードを導入するメリットを得られるかどうかは、経費の件数や取引先への支払い方法、立替精算の有無などによって変わります。
この記事では、法人カードの導入を検討したほうがよいケースと、いらない可能性があるケースをそれぞれ詳しく解説します。個人カードを事業用に使うリスクや、自社にあう法人カードの選び方も紹介するため、導入すべきか迷っている方は参考にしてください。
この記事でわかること
- 経費の仕訳や確定申告の準備に時間がかかっている場合は、法人カードの導入によって負担を軽減できる可能性がある
- 現金払いや銀行振込での取引が中心で、毎月の経費の件数が少ない場合は、法人カードの必要性が低いこともある
- 個人カードを事業用に使い続けると、利用明細にプライベートの支出が混在し、経費管理や確定申告が煩雑になりやすい
目次
- 記載の内容は2026年9月時点のものです。
法人カードは必要か。不要なケースはある?
法人カードが必要かどうかは、事業規模や状況によって異なります。
法人カードはすべての事業者に必須ではなく、導入しないからといって問題になるわけではありません。ただし、経費管理が煩雑になっている場合や、個人カードの利用可能枠(限度額)が不足している場合など、状況によっては導入を検討したほうがよいこともあります。
まずは法人カードの特徴を押さえたうえで、「導入を検討したほうがよいケース」と「いらない可能性があるケース」をそれぞれ見ていきましょう。
法人カードの特徴
- 法人や個人事業主が事業用に利用できるクレジットカードである
- 事業とプライベートの支払いを分けて管理できる
- 経理作業の効率化やキャッシュフローの改善に役立つ
- ビジネス向けの付帯サービスを利用できる
- カードによってはポイントがたまる
法人カードの導入を検討したほうがよいケース
個人事業主やフリーランスの場合は、特に次のようなケースで法人カードが役立ちます。
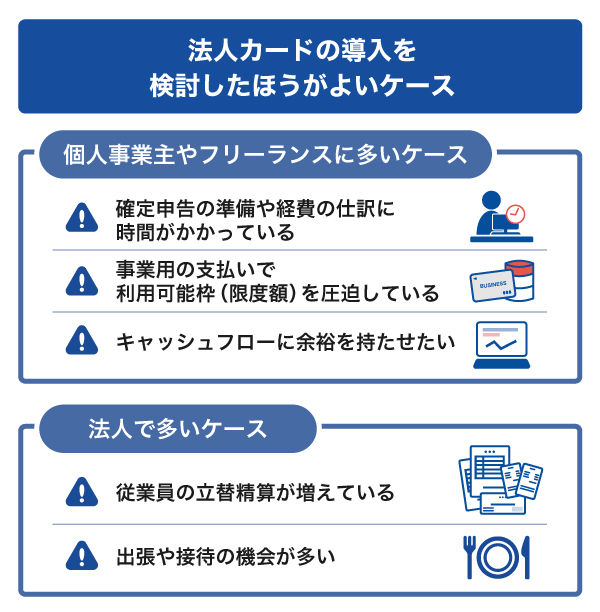
[個人事業主やフリーランスに多いケース]
法人の場合は、これらに加えて、次のようなケースでも法人カードのメリットを得られます。
[法人で多いケース]
確定申告の準備や経費の仕訳に時間がかかっている
個人カードや現金で経費を支払っている場合、確定申告の時期に領収書や利用明細を1件ずつ確認しながら、経費の入力や仕訳を行う必要があります。経費が少ないうちは対応できても、件数が増えると作業量も増え、準備に時間を要するでしょう。
事業用の支払いを法人カードに集約すると、利用日や利用金額、支払い先などの情報がカードの利用明細にまとまります。複数の領収書や利用明細を確認する必要がなくなるため、いつ、どこに、いくら支払ったのかを把握しやすくなります。
さらに、対応する経費精算システムや会計ソフトと連携すれば、カードの利用明細を自動で取り込むことが可能です。利用日や利用金額、支払い先などの情報をもとに仕訳しやすくなるため、経費管理や確定申告の準備をスムーズに進められるでしょう。
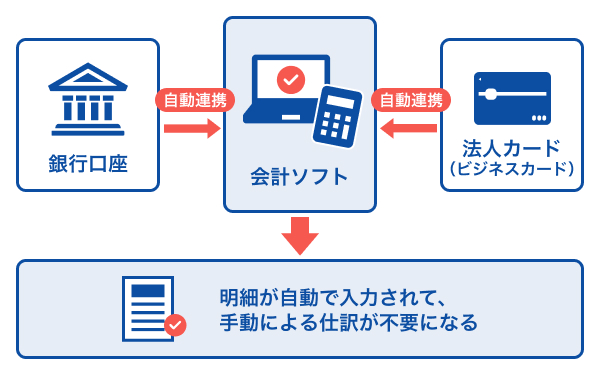
JCBの法人カードでは、主要な会計ソフトとの自動連携に対応しています。
事業用の支払いで利用可能枠(限度額)を圧迫している
事業が拡大すると、仕入れ費用や広告費、備品購入費、システム利用料など、事業用の支払額が増えることがあります。事業用とプライベートの支払いを同じ個人カードで管理している場合、利用可能枠(限度額)に余裕がなくなる可能性があります。
利用可能枠が足りなくなると、事業に必要な支払いだけでなく、日常生活の支払いにも影響が及ぶかもしれません。
法人カードは、個人カードよりも利用可能枠が高い傾向にあります。事業用の支払いを法人カードに分けることで、個人カードの利用可能枠をプライベートの支払いのために確保できます。
毎月の経費の支払いが多く、個人カードの利用可能枠を圧迫している場合は、法人カードの導入を検討しましょう。
キャッシュフローに余裕を持たせたい
クレジットカードは、利用してから代金が実際に引き落とされるまでに一定の猶予期間が設けられています。後払いの仕組みを活用すれば、支払いを翌月以降にまとめられるため、キャッシュフローの改善につながります。
月初に大きな仕入れや経費の支払いが発生しても、代金の引き落としは翌月以降になるため、資金に余裕が生まれるでしょう。
たとえば、JCBカードのショッピング利用分は、毎月15日に締め切られ、翌月10日(土・日・祝の場合は翌営業日)に引き落とされます。
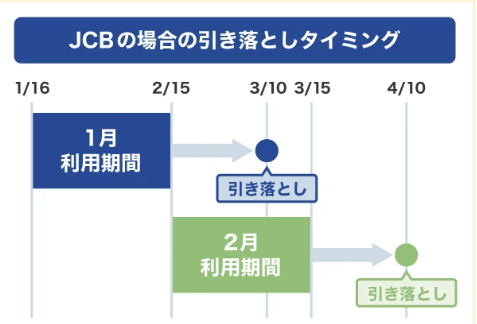
特に、設立して間もない法人など、キャッシュフローを改善したい事業者にとって、支払時期を調整しやすい点は大きなメリットになるでしょう。
取引先への支払時期を先延ばししたい
法人カードによっては、通常のショッピング利用だけでなく、請求書の支払いにも利用できる場合があります。通常、請求書に対する支払いは銀行振込などで行いますが、「請求書カード払い」などのサービスを利用すれば、法人カードで支払うことが可能です。取引先から受け取った請求書の支払いに活用することで、キャッシュフローの改善にもつながります。
JCBでも「請求書カード払い」を提供しており、法人カード会員専用の資金管理・改善ポータル「Cashmap」を通じて手続きが可能です。
従業員の立替精算が増えている
従業員が経費を個人のカードや現金で立て替えている場合、申請・承認・振り込みといった一連の精算業務が発生します。従業員数や経費の件数が増えるほど、業務の負担も大きくなるでしょう。
法人カードのなかには、従業員向けの追加カードを発行できるものもあります。追加カードを発行して従業員に活用してもらうことで、立替精算が不要になります。
追加カードの利用明細は会社側が一元管理できるため、不正利用の抑止や経費の透明性確保にもつながるでしょう。
出張や接待の機会が多い
多くの法人カードには、ビジネスで活用できる特典やサービス、各種保険が付帯されています。
特に、出張や接待が多い事業者は、これらを活用できる場面が多く、メリットを感じやすいでしょう。
たとえば、カードのグレードによっては、空港ラウンジサービスが付帯されています。海外旅行傷害保険や国内旅行傷害保険が付帯するカードなら、出張時の万が一にも備えられます。グルメ関連の優待があるカードは、接待にも活用できるでしょう。
また、法人カードによってはタクシーチケットの発行が可能な場合もあり、接待などに利用できます。JCBの法人カードもタクシーチケットの発行が可能です。(※1)
- 1 一部注文できないカードがあります。

法人カードがいらない可能性があるケース
取引先への支払い方法や、経費の件数によっては、法人カードを導入する必要性が低い場合もあります。
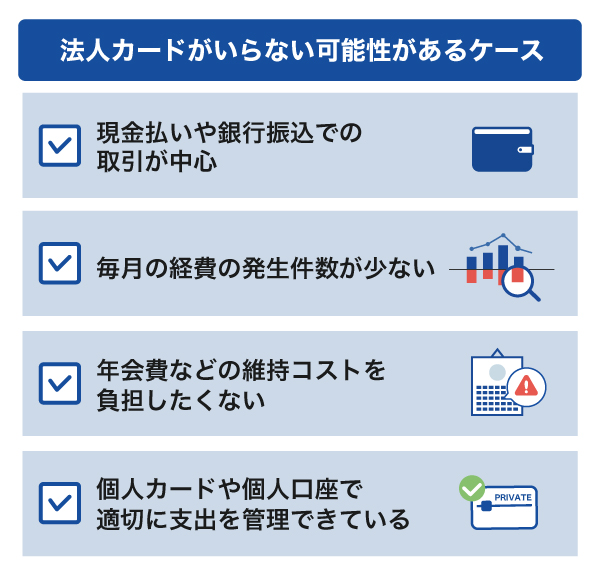
現金払いや銀行振込での取引が中心
仕入れ代金や経費を現金・銀行振込で支払っており、仕入先がクレジットカード払いに対応していないなど、クレジットカードを利用する機会がほとんどない場合は、法人カードの必要性は低いといえます。
法人カードを導入しても利用機会が限られるため、ポイントの獲得や経費管理の効率化といったメリットを実感しにくいでしょう。
毎月の経費の発生件数が少ない
月に数件程度しか経費が発生せず、手作業による仕訳や管理に負担を感じていない場合は、法人カードを導入する優先度が低いといえます。
法人カードの強みのひとつは、経費精算システムや会計ソフトなどとの自動連携によって、業務を効率化できる点です。しかし、経費の件数が少ない場合は、その効果を実感しにくいかもしれません。
確定申告前の仕訳作業も、件数が少なければ、個人カードの利用明細や現金払いの領収書を確認して処理することで対応できる場合があります。そのため、あえて法人カードを導入するメリットは少ないといえるでしょう。
年会費などの維持コストを負担したくない
法人カードには年会費がかかるものもあり、ポイント還元や付帯サービスを活用する予定がなければ、維持コストに見合うメリットを感じにくいことがあります。
特に、事業を始めたばかりで売上が安定していない時期や、固定費をできるだけ抑えたい場合は、年会費の負担が導入をためらう理由になることもあるでしょう。
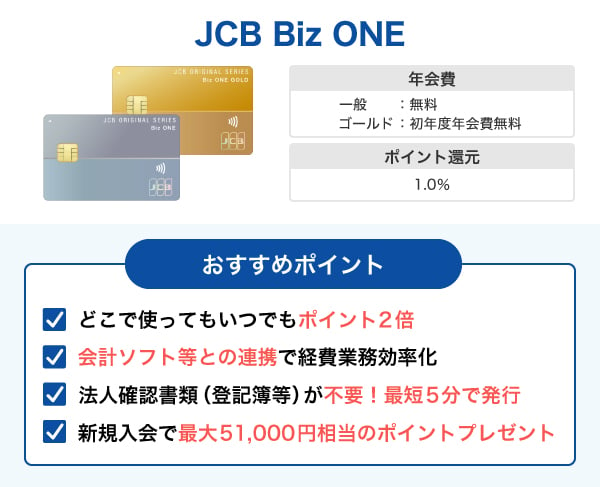
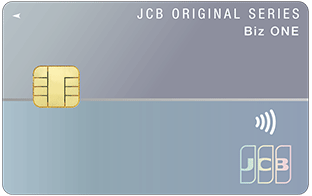
一方、法人カードのなかには、年会費が永年無料のものもあります。たとえば、「JCB Biz ONE」の一般カードは年会費が永年無料です。ポイントもたまりやすく、コストを抑えながら導入できます。
維持コストが気になる場合は、こうした年会費無料のカードを検討するとよいでしょう。
個人カードや個人口座で適切に支出を管理できている
個人事業主やフリーランスで、事業用の支出が少なく、個人カードや個人口座を使いながらも収支の把握や確定申告の仕訳を問題なく行えている場合は、あえて法人カードに切り替える必要性は低いといえます。
プライベートの支出と事業用の支出を区別し、確定申告に必要な記帳も適切に行えているのであれば、現状の運用を続けることも選択肢のひとつです。
ただし、事業規模が拡大したり、経費の件数が増えたりした場合は、あらためて法人カードの導入を検討しましょう。
法人カードと個人カードの違い
個人カードで経費を支払っている方のなかには、「個人カードで十分」と考える方もいるかもしれません。実際、個人カードでも事業用の支払いは可能ですが、法人カードとは利用目的や利用可能枠(限度額)、付帯サービスなどが異なります。
法人カードと個人カードの主な違いは、次の通りです。
| 法人カード | 個人カード | ||
|---|---|---|---|
| 個人事業主/フリーランス向け | 法人/法人代表者向け | ||
| 利用目的 | 事業に関する支払い | 支払い全般(用途は問わない) | |
| 支払口座 | ・個人口座 ・屋号付き口座 | 法人口座 | 個人口座 |
| 審査内容 | 申込者の信用情報 | 法人の信用情報 | 個人の信用情報 |
| 追加カード発行 | 発行できないカードもある | 複数枚発行できるカードが多い | 家族カードを発行できる場合がある |
| 利用可能枠(限度額) | 個人カードに比べると高い傾向 | 法人カードに比べると低い傾向 | |
| 付帯サービス | ビジネス向けの付帯サービスが充実 | ビジネス向けに限らない | |
| 支払い方法 | 一括払いのみに限定されている場合もある | ・一括払い ・分割払い ・リボ払い ・ボーナス払い など | |
| 年会費 | かかる場合が多い | かからない場合が多い | |
法人カードは事業に関する支払いを目的としたカードで、個人カードよりも利用可能枠(限度額)が高く、ビジネス向けの付帯サービスが充実している傾向があります。
また、法人カードは一括払いのみに限定されている場合もありますが、利用できる支払い方法はカードの種類によって異なります。たとえば、「JCB Biz ONE」では、ショッピング分割払いやショッピングリボ払いを利用可能です。
法人カードのなかでも、個人事業主やフリーランス向けと、法人や法人代表者向けでは一部の特徴が異なります。
たとえば、個人事業主やフリーランス向けのカードには追加カードを発行できないものがありますが、法人や法人代表者向けのカードには複数枚発行できるものが多いです。支払口座も、前者では個人口座や屋号付き口座、後者では法人口座を設定するのが一般的です。
法人カードを発行せず個人カードを事業用に使うリスク・デメリット
個人カードでも事業用の支払いは可能ですが、事業規模の拡大や支出の増加に伴い、管理が複雑になることがあります。
個人カードを事業用に使い続ける主なデメリットは次の通りです。
- プライベートの支出と混在し、経費管理や確定申告が煩雑になる
- 利用可能枠(限度額)が足りなくなる可能性がある
- 事業用の収支やキャッシュフローを把握しにくくなる
- 従業員の立替精算が発生し、経費処理に時間がかかる
- 税務調査の際に説明が難しくなる場合がある
個人カードで事業用の支払いを行うこと自体が、直ちに税務上の問題になるわけではありません。ただし、プライベートの支出と混在していると、どの支出が事業に関連するのか判断しにくく、税務調査の際に説明が難しくなる場合があります。
事業用の支払いを法人カードにまとめ、プライベート用のカードと使い分けると、利用明細には事業に関する支出だけが記録されます。そのため、経費の仕訳や収支管理がしやすくなり、税務調査の際にも支出の内容を説明しやすくなるでしょう。
個人事業主・フリーランス向け法人カード
自社にあう法人カードを選ぶポイント
法人カードは、種類によって特徴が異なります。自社にあう法人カードを選ぶことで、メリットを活かしやすくなるでしょう。
ここでは、法人カードを選ぶ際に確認したいポイントを紹介します。
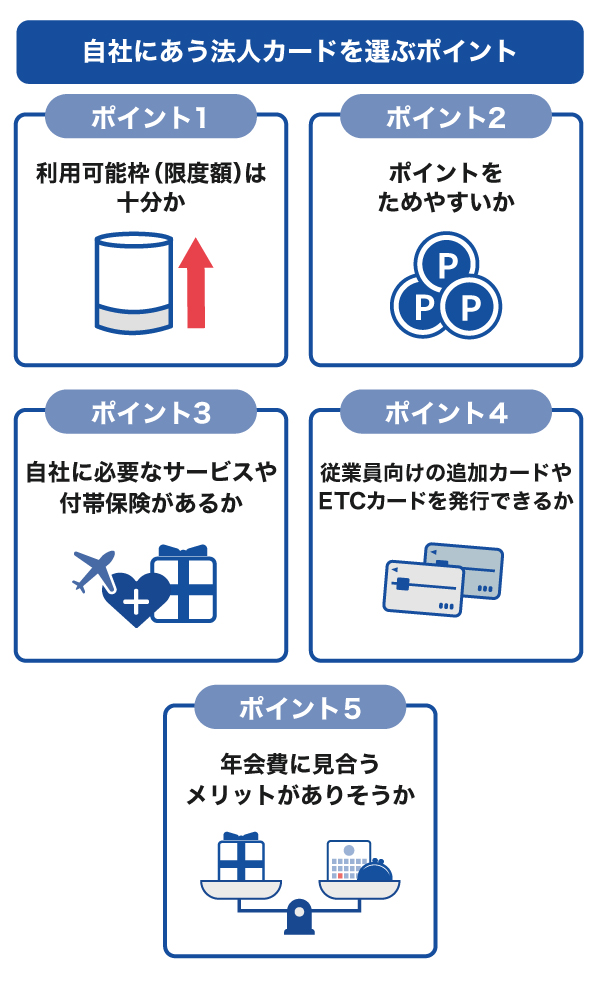
利用可能枠(限度額)は十分か
法人カードを選ぶ際は、毎月の支払金額に対して利用可能枠(限度額)が十分か確認しましょう。利用可能枠に余裕がないと、必要なタイミングでカードを利用できなくなる可能性があります。
法人カードのウェブサイトには、利用可能枠の目安が記載されていることが多いです。ただし、実際の利用可能枠は審査によって決まるため、カードの基本情報として記載されている上限がそのまま適用されるわけではありません。

法人カードの利用可能枠(限度額)が決まる要素。増枠方法も紹介
ポイントをためやすいか
法人カードによっては、個人カードと同様にポイントプログラムがあり、利用合計金額に応じてポイントをためられます。ポイントのためやすさを重視する場合は、還元率の高さに注目しましょう。
ポイント還元率とは、クレジットカードの利用合計金額に対して、どの程度のポイントが還元されるかを示す割合です。還元率は法人カードによって異なり、特定の店舗やサービスで高くなるものもあります。経費の支払いでよく利用する店舗やサービスで還元率が高い法人カードを選べば、効率よくポイントをためられるでしょう。
ためたポイントの使い道には、法人カードの利用代金への充当(キャッシュバック)や商品との交換などがあります。自社にとって使いやすいポイントプログラムかどうかも確認しておくとよいでしょう。
自社に必要なサービスや付帯保険があるか
法人カードには、空港ラウンジサービスや旅行傷害保険、宿泊施設の優待など、さまざまなサービスや保険が付帯されています。
付帯サービスの例
- 旅行傷害保険
- 空港ラウンジサービス
- タクシーチケット
- 出張手配システム
- 出張関連サービス
- ゴルフサービス
付帯サービスの内容はカードによって異なるため、自社の利用目的にあっているかを確認することが重要です。たとえば、出張が多い場合は空港ラウンジサービスや旅行傷害保険、接待の機会が多い場合はグルメ関連の優待サービスやタクシーチケットが役立ちます。

従業員向けの追加カードやETCカードを発行できるか
従業員にも法人カードを利用してもらいたい場合は、従業員向けの追加カードやETCカードの発行可否、発行可能枚数、発行手数料を確認しておきましょう。
特に、個人事業主向けの法人カードのなかには、従業員向けのカードを発行できないものや、ETCカードの発行可能枚数が1枚のみのものもあります。
現時点では不要でも、将来的に従業員を雇ったり、社用車を活用したりする可能性がある場合は、追加カードやETCカードを発行できる法人カードを選んでおくとよいでしょう。発行可否だけでなく、発行手数料も確認することが大切です。

年会費に見合うメリットがありそうか
法人カードには、年会費がかかるものと、かからないものがあります。年会費がかかるカードは、付帯サービスや保険が充実している傾向があります。
年会費だけで判断せず、付帯サービスや保険の内容も踏まえ、コストに見合うメリットを得られるものを選ぶことが大切です。たとえば、出張の機会が多い場合は、年会費がかかっても、旅行傷害保険や空港ラウンジサービスが充実したカードを選ぶメリットがあります。
自社で利用する機会が多いサービスや保険を確認し、年会費に見合うか検討するとよいでしょう。
コストを抑えて法人カードを導入したい場合は、年会費無料のカードも選択肢のひとつです。
年会費無料の法人カードの選び方。JCBのおすすめカードも紹介
年会費無料でポイントがたまりやすい!個人事業主向けの「JCB Biz ONE」
- 記載の内容は2026年9月時点のものです。
経費管理を効率化しながら、年会費の負担を抑えたい個人事業主やフリーランスには、「JCB Biz ONE」が向いています。
「JCB Biz ONE」は、個人事業主やフリーランス向けの法人カードです。法人の本人確認書類は不要で、個人口座名義なら最短5分でカード番号を発行でき、カードの到着を待たずにネットショッピングの支払いなどで利用できます。
一般カードは年会費が永年無料で、コストを抑えて法人カードを導入できる点が魅力です。ゴールドカードの年会費は5,500円(税込)で、初年度は無料です。さらに、年間100万円(税込)以上利用すると翌年度も無料になります。
また、「JCB Biz ONE」は、いつでもポイントが2倍たまる点も特徴です。毎月の経費をカード払いに集約すれば、経費管理を効率化できるだけでなく、ポイントもためやすくなるでしょう。
従業員向けの追加カードを発行できる!中小企業向けの「JCB法人カード」

- 記載の内容は2026年9月時点のものです。
「従業員の立替精算が増えている」「従業員向けのカードやETCカードを複数枚発行したい」という場合は「JCB法人カード」が向いています。
「JCB法人カード」は中小企業向けの法人カードです。従業員向けの追加カードとETCカードを複数枚発行できます。従業員が立替精算をしている場合や、社用車を利用する企業も活用しやすいでしょう。
一般法人カードとゴールド法人カードのどちらも旅行傷害保険やサイバーリスク保険(損害賠償責任に関する補償)を付帯しています。ゴールドカードには空港ラウンジサービスを付帯しており、出張の機会が多い企業にも役立ちます。
資金管理と経理の負担を軽減!JCBの法人カードで利用できるサービス
JCBでは、法人カード会員向けに、資金管理や経理業務の負担軽減に役立つサービスを提供しています。
主なサービスには、資金管理・改善ポータル「Cashmap(キャッシュマップ)」と、「会計ソフトとの自動連携」があります。いずれも「JCB法人カード」と「JCB Biz ONE」で利用可能です。
それぞれの特徴を詳しく見ていきましょう。
キャッシュフロー改善に役立つ「Cashmap(キャッシュマップ)」
「Cashmap」は、入出金状況の一元管理・可視化から、将来の資金状況のシミュレーション、キャッシュフロー改善サービスの活用までを支援するサービスです。
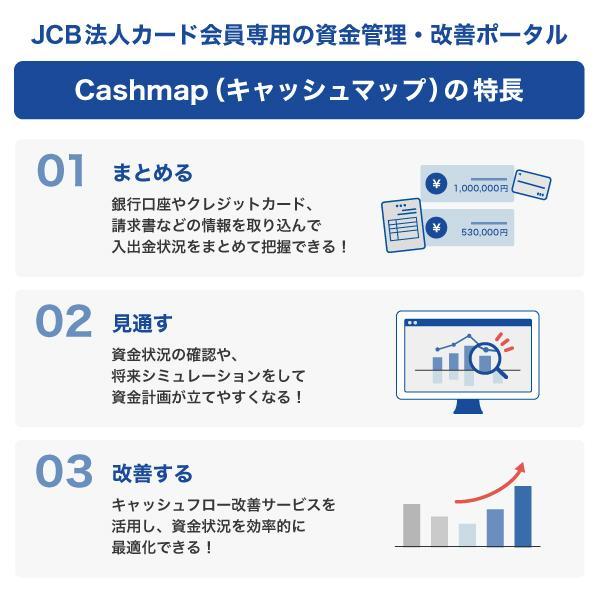
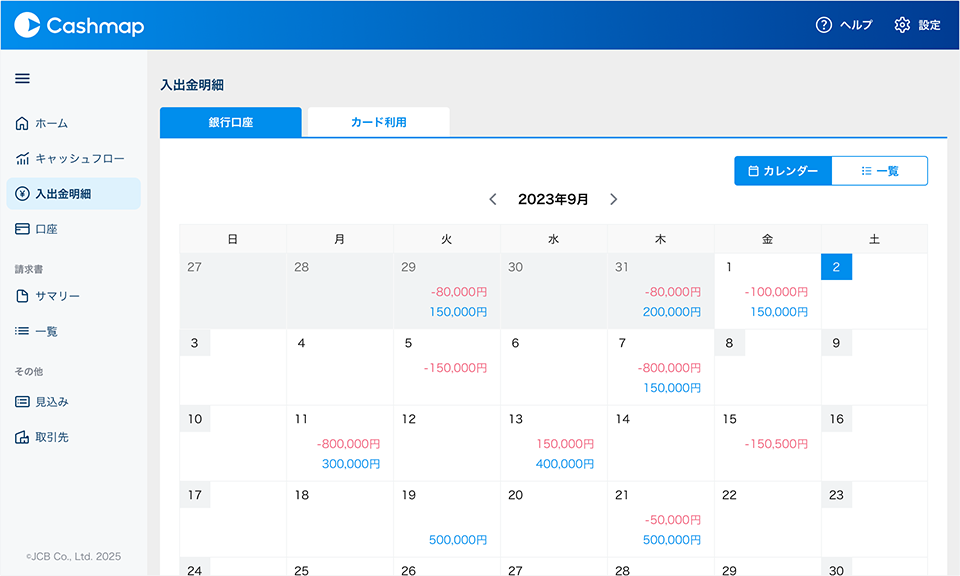
銀行口座やクレジットカードを連携することで、それぞれの口座やカードをひとつずつ確認することなく、残高や支払金額を把握できます。入出金情報はカレンダーや一覧、グラフなどで確認でき、「いつ・いくらの入出金があるのか」を把握しやすい点が特徴です。
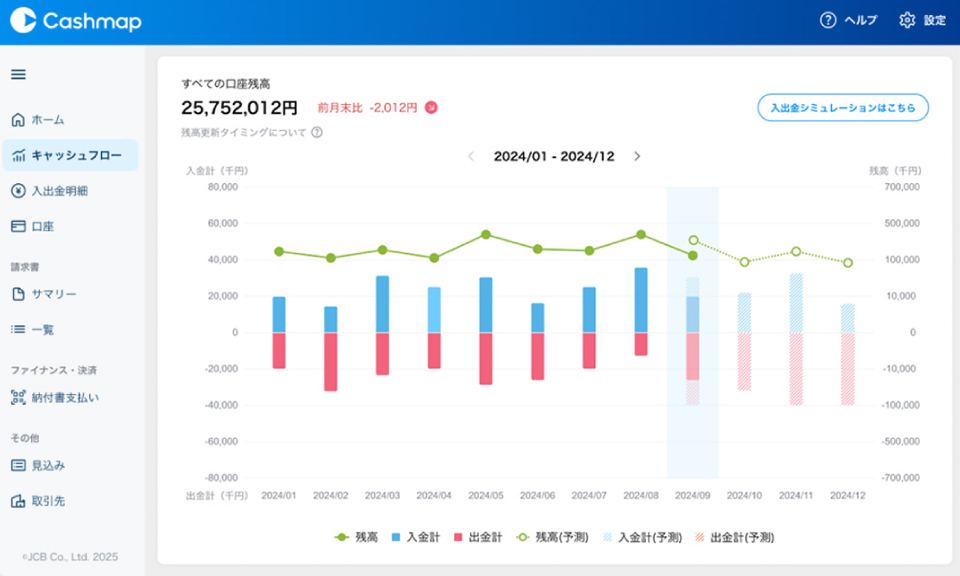
入出金のタイミングやその時点での口座残高をもとに、将来の資金状況をシミュレーションし、資金の見通しを立てたうえで、キャッシュフロー改善サービスを活用できます。
また、「Cashmap」では、キャッシュフロー改善サービスとして、請求書カード払いへの切り替えやオンライン融資の申し込みが可能です。
請求書カード払いとは、取引先などから受け取った請求書を法人カードで支払えるサービスです。利用者が法人カードで支払い、サービス事業者が利用者に代わって取引先へ代金を振り込みます。
大きな出金によってキャッシュフローが不安定になる場合は、請求書カード払いを利用することで、実際の資金流出を先延ばしできます。支払期日が月末の請求書であれば、実質的に約40日先延ばしすることが可能です。
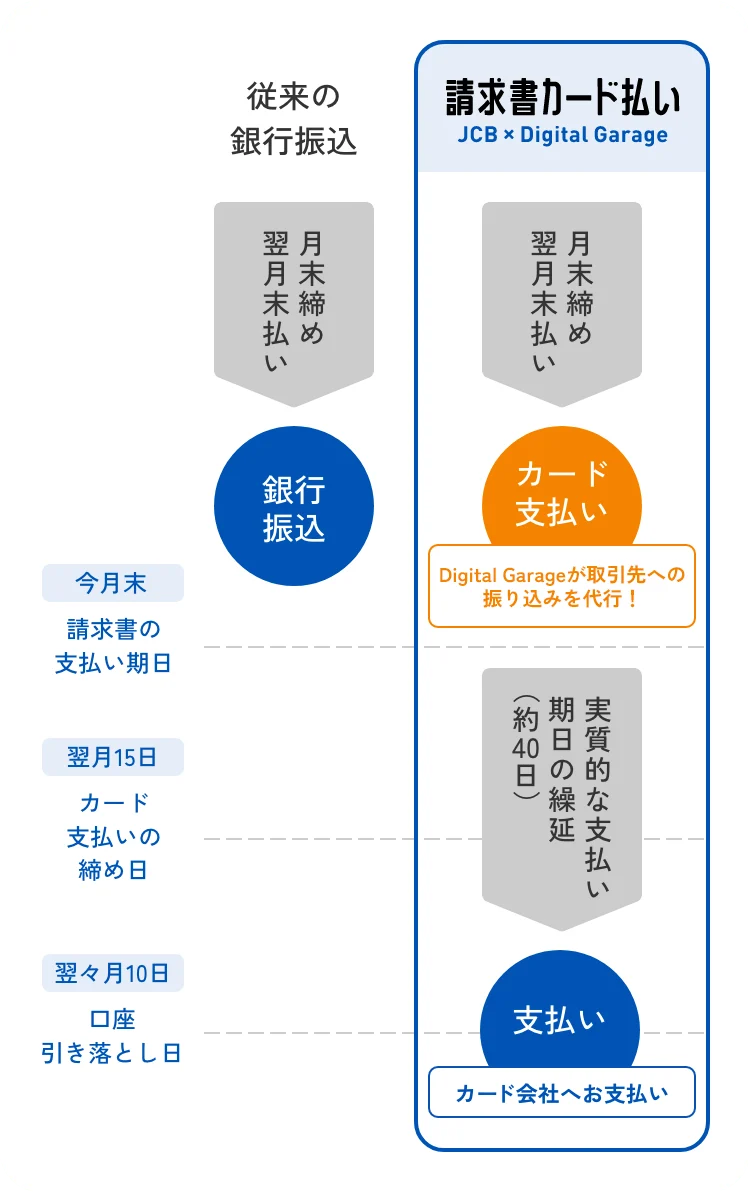
「Cashmap」に登録した請求書は、ボタンひとつで請求書カード払いへの切り替えを申請できます。
会計ソフトと自動連携して経理作業を効率化
「JCB法人カード」と「JCB Biz ONE」は、さまざまな会計ソフトとの自動連携に対応しています。カードの利用明細を自動で取り込めるため、仕訳入力の負担を軽減できます。
連携可能な会計ソフトの例
- マネーフォワード クラウド会計
- FXクラウドシリーズ
- 弥生会計
- freee会計
- ソリマチ
- MoneyLook
事業用の支払いを法人カードに集約し、会計ソフトと連携すれば、経理業務を効率化できます。これにより、確定申告の準備も進めやすくなるでしょう。
また、JCBでは、やよい青色申告オンラインを1年間無料で利用できるキャンペーンも実施中です。
やよい青色申告オンラインの利用料が1年間無料になるキャンペーンはこちら
個人事業主向けの「JCB Biz ONE」について詳しくはこちら
法人カードを導入する前に確認しておきたい注意点
法人カードは、経費管理やキャッシュフローの改善などに役立つ一方、利用方法によっては、かえって管理が複雑になる場合もあります。
導入後に想定外の問題が生じないよう、あらかじめ次のポイントを確認しておきましょう。
法人カードの発行には審査がある
法人カードの発行時にはカード会社による審査が行われるため、申し込んでも必ず発行されるとは限りません。
審査基準はカード会社や法人カードによって異なり、詳細は公開されていません。一般的には、カードの種類や申込者の事業形態に応じて、申込者の属性情報(申込者個人に関する情報)や信用情報(ローンやクレジットの申し込みや契約に関する情報)、法人の経営実績や財務状況などをもとに、総合的に判断されます。
また、法人カードのウェブサイトには、「18歳以上」「20歳以上」などの年齢制限や、申込対象となる事業形態などの条件が記載されています。申し込む前に、条件を満たしているか確認しましょう。
なかには、個人事業主や、設立から1年未満の企業、起業直後の事業者でも申し込めるものがあります。
- 本記事の審査・申込条件の情報は一般的な解説です。カードや発行会社により異なるため、実際の適用条件は各カードの公式ウェブサイトでご確認ください。
法人カードの審査基準や確認されること。落ちる原因と対処法
法人カードをプライベートの支出に利用しない
法人カードは、事業に関する支払いに利用することを前提としたクレジットカードです。プライベートの支払いに利用すると、利用明細に私的な支出が混在し、経費の仕訳や管理が複雑になります。その結果、経理作業の効率化というメリットを活かしにくくなります。
経費の計上漏れや計上ミスにつながる可能性もあるため、法人カードは事業用の支払いにのみ使用することが大切です。
従業員向けの追加カードは利用ルールを決める
従業員向けの追加カードを発行し、外出先で経費の支払いに利用してもらう場合は、利用ルールを決めて周知しておきましょう。ルールを決めずに運用を始めると、従業員による不正利用が発生する可能性があるだけでなく、かえって経理作業が複雑になることも考えられます。
次のような利用ルールを定め、適切に管理することが重要です。
- 私的な支払いには利用しない
- レシートや領収書など、支払内容を確認できる書類を保管する
- 追加カードを紛失した場合はすみやかに報告する

法人カードの不正利用が起きたときの対処法。起こりうるリスクと防止策とは
法人カードを発行する流れ
法人カードの多くは、公式ウェブサイトからオンラインで申し込めます。申し込みからカード発行までの流れは、カード会社やカードによって異なりますが、一般的には次のような流れで進みます。
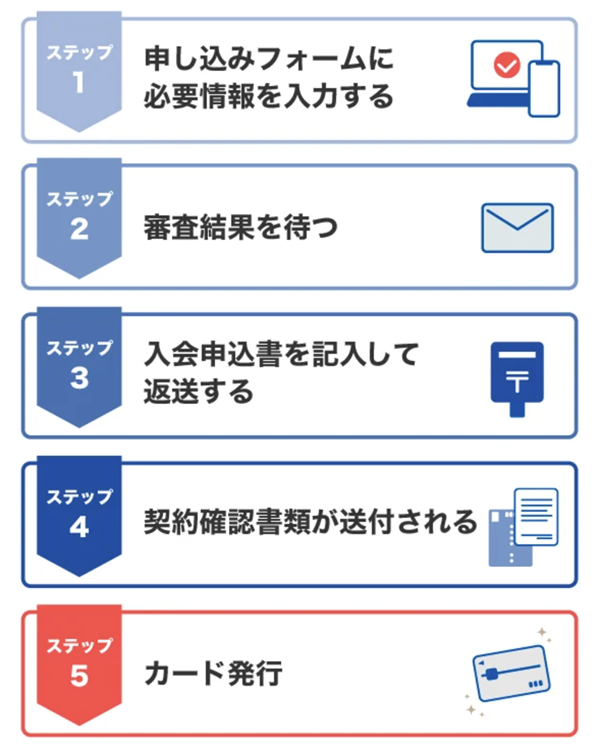
- 申し込みフォームに必要情報を入力する
- 審査結果を待つ
- 入会申込書を記入して返送する
- 契約確認書類が送付される
- カードが発行される
発行までにかかる期間はカードによって異なり、数日から数週間程度です。JCBの個人事業主向け法人カード「JCB Biz ONE」の場合は、所定の条件を満たすことで最短5分でカード番号が発行され、オンラインショッピングなどに利用できます。
法人カードを発行する際は、カード会社が指定する情報や書類の提出が必要です。必要書類は法人カードによって異なるため、申し込み前に確認しておきましょう。
必要書類や申し込みから発行までの流れ、所要時間については、こちらの記事で詳しく解説しています。
よくある質問
-
個人事業主で法人カード(ビジネスカード)がいらないケースはありますか?
-
個人事業主にとって、法人カード(ビジネスカード)は必須ではありません。たとえば、次のようなケースでは、法人カードを導入する必要性は低いといえます。
- 現金払いや銀行振込での取引が中心
- 毎月の経費の発生件数が少ない
- 年会費などの維持コストを負担したくない
- 個人カードや個人口座で適切に支出を管理できている
-
開業直後の個人事業主でも法人カードは申し込めますか?
-
個人事業主でも、法人カードの申込条件を満たしていれば申し込むことが可能です。法人カードのなかには、個人事業主やフリーランスを申込対象とするものもあるため、開業直後でも発行できる場合があります。
また、個人事業主向けの法人カードには、代表者個人名義の口座を支払口座に設定できるものもあります。
たとえば「JCB Biz ONE」は、法人の本人確認書類が不要で、代表者個人名義の口座も設定可能です。 -
設立1年未満の法人でも法人カードは発行できますか?
-
設立1年未満の法人でも、法人カードを発行できる場合があります。
ただし、法人カードの申込条件に「黒字決算であること」や「決算書2期分の提出」などが含まれている場合は、条件を満たせず申し込めないことがあります。
そのため、申込条件を確認し、自社の状況にあう法人カードを選びましょう。 -
法人カードのメリット・デメリットは何ですか?
-
法人カードには次のようなメリットがあります。
- 経費の支払いをまとめられるため、仕訳や経理作業を効率化しやすい
- 利用明細をもとに支出を管理できるため、不正利用の防止や社内管理の強化につながる
- 事業用とプライベートの支出を分けられる
- 支払いを後ろ倒しにでき、資金繰りの管理に役立つ
- 付帯サービスを利用できる場合がある
- 年会費や追加カードの発行手数料などのコストがかかる場合がある
- 分割払いやリボ払いに対応していない場合がある
- キャッシングサービスを利用できない場合がある
一方で、次のようなデメリットもあります。
また、不正利用や紛失などのリスクに備えて、社内で利用ルールを定めておくことも大切です。
-
法人カードの利用明細があれば、領収書はいらないですか?
-
法人カードで経費を支払った場合、店舗に手書きの領収書を別途発行してもらう必要はありません。経費精算の証憑として、利用明細やレシートなどを保存しておきましょう。
なお、課税事業者が仕入税額控除を受ける場合は、カード会社の利用明細だけではなく、適格請求書または適格簡易請求書に該当するレシートなどの保存も必要です。
事業規模にあわせて選べる
今こそ安心のJCBブランド
年会費永年無料で
会計ソフト等の連携可能!
ビジネス拡大時に役立つサービスや
付帯保険が充実
- 掲載内容は予告なく変更となる場合があります。
- 【監修者】
-
氏名:高柳政道(たかやなぎ まさみち)
資格:一級ファイナンシャル・プランニング技能士、CFP、DCプランナー2級一級ファイナンシャル・プランニング技能士を取得後、2020年5月に金融コラムニストとして独立。企業に属さないFPとして投資商品の選び方を中心に情報を発信。
資産運用・生命保険・相続・ローンなど、多岐に渡るジャンルの執筆及び監修業務を手掛け、関わった記事数は500を超える。
関連記事を見る


法人カードの導入は、事業とプライベートの支払いを分けて管理し、経理作業を効率化するうえで非常に有効です。利用明細がまとまるため確定申告の準備時間が削減され、個人カードの利用可能枠を圧迫する心配もなくなります。また、支払いを翌月以降にまとめることでキャッシュフローに余裕が生まれる点も大きな魅力です。ビジネスに集中できる環境を整えるためにも、法人カードの発行を前向きに検討してみましょう。